ZEN.com – Conto multivaluta
Solo AndroidFree· Valutazione degli utenti
Ho provato ZEN.com – Conto multivaluta come app finanziaria pensata per chi vuole gestire pagamenti, carte virtuali e trasferimenti internazionali da un unico posto. L’impressione iniziale è quella di uno strumento più orientato alla vita quotidiana e ai viaggi che alla gestione completa di un conto bancario tradizionale. L’app punta sulla praticità: avere un modo rapido per pagare, cambiare valuta e organizzare operazioni oltre confine senza dover passare ogni volta da servizi separati.
La proposta è semplice da capire, ma merita una valutazione meno superficiale di quella suggerita dal breve messaggio del negozio. Il cashback istantaneo può essere interessante, però il suo valore reale dipende da come si usa la carta e dalle condizioni applicate alle singole operazioni. Allo stesso modo, una carta virtuale è comoda per gli acquisti online, ma non sostituisce automaticamente tutte le esigenze di chi cerca un conto principale, strumenti di risparmio o servizi bancari più completi.
Come si comporta ZEN.com nell’uso quotidiano
Un’app finanziaria costruita intorno ai pagamenti
ZEN.com è sviluppata da ZEN.COM e appartiene alla categoria delle app di finanza. La sua identità ruota soprattutto intorno ai pagamenti: l’idea è offrire in un’unica esperienza una carta virtuale, funzioni legate al cashback e la possibilità di effettuare bonifici internazionali. Per me, questo la rende più facile da collocare rispetto alle app che cercano di fare tutto insieme senza avere un punto forte evidente.
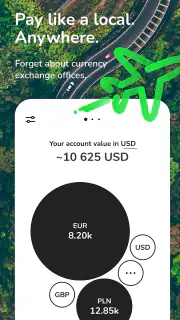
Il primo aspetto che ho apprezzato è la combinazione tra operazioni locali e internazionali. Chi compra spesso su siti esteri, riceve denaro da altri Paesi o viaggia può trovare più utile una soluzione progettata per muoversi tra valute diverse rispetto a una normale app collegata soltanto alle spese domestiche. Non significa che ogni operazione sarà automaticamente più conveniente, ma almeno l’app affronta un problema concreto: ridurre il numero di strumenti necessari per pagare oltre confine.
La presenza delle carte virtuali aggiunge un livello pratico anche per chi fa acquisti online. Io le vedo soprattutto come una separazione utile: invece di usare sempre la carta principale per abbonamenti, negozi poco conosciuti o acquisti occasionali, si può destinare una carta virtuale a questo tipo di spesa. È un modo più ordinato di controllare dove viene utilizzato il denaro, anche se non bisogna confondere la comodità della carta virtuale con una garanzia assoluta contro ogni problema.
Cashback: utile, ma da leggere con attenzione
Il cashback istantaneo è probabilmente l’elemento che attira più facilmente l’attenzione. Nel mio uso, il vantaggio principale non è soltanto l’idea di ricevere un ritorno, ma la possibilità di vedere il beneficio senza dover aspettare una lunga procedura di rimborso. Questo rende l’esperienza più comprensibile e può aiutare a percepire meglio il rapporto tra una spesa e il relativo vantaggio.
Detto questo, non userei mai il cashback come motivo sufficiente per spendere di più. Il modo corretto di sfruttarlo è collegarlo a spese già previste: una prenotazione, un acquisto ricorrente o un pagamento che avrei comunque effettuato. Se invece si comincia a scegliere un negozio o una transazione soltanto per inseguire il ritorno, il vantaggio rischia di diventare un pretesto per aumentare il budget.
Un’abitudine che consiglio è controllare il risultato dell’operazione subito dopo il pagamento, invece di dare per scontato che ogni acquisto produca lo stesso beneficio. In un’app finanziaria, la differenza tra una funzione interessante e una funzione davvero conveniente sta nei dettagli: tipo di esercente, valuta, eventuali limiti e condizioni. ZEN.com è più utile quando la si considera uno strumento da verificare con attenzione, non una macchina automatica per risparmiare.
La carta virtuale nel lavoro, nei viaggi e negli acquisti online
La carta virtuale può avere un ruolo concreto in diversi scenari. Per esempio, se devo acquistare un biglietto o pagare un servizio online che userò una sola volta, preferisco non mescolare quella spesa con tutti i pagamenti abituali. Se viaggio, posso anche usarla per gestire meglio le prenotazioni e tenere separati i costi di trasporto, alloggio e acquisti quotidiani.
Un altro utilizzo interessante riguarda chi lavora con servizi digitali internazionali. Un freelance che paga strumenti online in valuta estera potrebbe apprezzare un’app che riunisce carta e trasferimenti nello stesso ambiente. Non la considererei però una soluzione completa per la contabilità: per fatture, archiviazione fiscale e riconciliazione professionale servono comunque procedure e strumenti dedicati.
La carta virtuale è anche pratica per le spese familiari controllate. Posso immaginare di usarla per un abbonamento specifico o per una piccola spesa condivisa, mantenendo più chiaro il flusso rispetto a una carta fisica utilizzata per tutto. Il limite è che questa organizzazione richiede disciplina: se si creano troppi comparti senza una regola, il risultato può essere più confuso invece che più ordinato.
Bonifici internazionali e gestione di più valute
La possibilità di effettuare bonifici internazionali è il secondo pilastro importante dell’app. In pratica, il suo valore dipende dal tipo di destinatario e dalla frequenza dei trasferimenti. Per un invio occasionale a una persona all’estero può essere comoda una soluzione centralizzata; per chi trasferisce somme con regolarità, invece, conviene confrontare sempre costi, tempi, valuta di arrivo e tasso applicato con quelli di una banca o di un servizio specializzato.
Io non sceglierei ZEN.com senza prima simulare l’operazione concreta che mi interessa. Un trasferimento in euro verso un destinatario europeo non è la stessa cosa di un invio che richiede conversione valutaria o coinvolge un Paese con procedure diverse. Il nome “internazionale” descrive l’ambito della funzione, ma non basta per stabilire che sia la scelta migliore in ogni situazione.
La gestione multivaluta può diventare particolarmente utile prima di un viaggio. Posso organizzare le spese previste, usare la carta per i pagamenti e ridurre la necessità di cambiare denaro fisico. Tuttavia, terrei sempre un metodo alternativo disponibile, soprattutto quando una spesa è urgente o quando mi trovo in un luogo con connettività incerta. Un’unica app non dovrebbe essere l’unico piano per accedere ai propri fondi.
Quanto costa davvero provarla
ZEN.com è disponibile gratuitamente, quindi l’accesso iniziale non richiede un acquisto. Questo è un punto importante: il costo di ingresso è basso e permette di capire se il suo modo di lavorare si adatta alle proprie abitudini senza impegnarsi subito in un prodotto a pagamento. Per me, la gratuità rende sensato provarla come strumento complementare, soprattutto per pagamenti online o spese in valuta diversa.
La parola “gratuita”, però, non dovrebbe essere interpretata come “ogni operazione è senza costi”. In ambito finanziario bisogna distinguere tra accesso all’app e condizioni dei singoli servizi. Prima di un bonifico internazionale o di una conversione, controllerei sempre il riepilogo mostrato nell’app e confronterei il costo complessivo con l’alternativa che uso di solito. Questa verifica è ancora più importante quando l’importo è elevato o il pagamento è ricorrente.
Il valore gratuito è quindi soprattutto nella possibilità di avere un secondo strumento per pagamenti e trasferimenti. Non pagherei una spesa solo perché l’app offre cashback, né sceglierei automaticamente il servizio per ogni bonifico. La domanda corretta è: questa operazione specifica mi conviene qui, oggi, rispetto alla mia banca o a un operatore specializzato?
Le differenze rispetto a banca, carta tradizionale e servizi di trasferimento
Rispetto a una banca tradizionale, ZEN.com appare più agile per chi cerca pagamenti digitali, carta virtuale e operazioni internazionali in un’esperienza compatta. Una banca, però, può essere più adatta a chi vuole concentrare stipendio, domiciliazioni, prestiti, risparmio e assistenza in un rapporto più ampio. Io non la userei come sostituto automatico del conto principale senza prima verificare che copra tutte le mie necessità quotidiane.
Rispetto a una semplice carta prepagata, la componente multivaluta e i bonifici internazionali danno alla proposta una direzione più ampia. La carta prepagata può essere sufficiente per un budget limitato o per acquisti occasionali, mentre ZEN.com ha più senso quando oltre alla carta servono anche movimenti di denaro tra Paesi diversi.
Rispetto a un servizio specializzato nei trasferimenti internazionali, l’app può risultare più comoda se voglio anche pagare con carta e sfruttare il cashback nello stesso ambiente. Un operatore focalizzato soltanto sui trasferimenti, invece, può essere preferibile per chi confronta spesso tassi e commissioni e vuole ottimizzare ogni invio. La comodità di avere tutto insieme è un vantaggio reale, ma non sempre coincide con il prezzo migliore.
Un esempio concreto: viaggio e acquisti online
Immagino una situazione comune: devo partire per un viaggio, prenoto alcuni servizi online e prevedo di pagare in una valuta diversa dall’euro. Prima della partenza posso usare la carta virtuale per le prenotazioni e mantenere più separati i pagamenti legati al viaggio. Durante il soggiorno, posso usare l’app per controllare le spese e ricorrere ai bonifici internazionali se devo inviare denaro a qualcuno.
In questo scenario il vantaggio non è una singola funzione, ma il flusso completo. La carta virtuale riduce il disordine degli acquisti online, il cashback può aggiungere un ritorno sulle spese idonee e la parte internazionale evita di passare continuamente tra app diverse. Prima di partire, però, farei una piccola prova con un’operazione di importo contenuto e verificherei di avere un’alternativa per emergenze, blocchi o problemi di accesso.
Per un viaggio breve e semplice, una carta tradizionale potrebbe essere sufficiente. ZEN.com diventa più interessante quando il viaggio include più valute, acquisti digitali e necessità di trasferire denaro. Questa distinzione aiuta a non installare l’app aspettandosi un beneficio che, in una vacanza completamente locale, potrebbe essere minimo.
Frictioni e limiti da considerare prima di affidarle denaro
La prima possibile difficoltà è la gestione mentale delle condizioni. Cashback, valute, carte virtuali e bonifici sono funzioni utili, ma aumentano il numero di dettagli da controllare. Chi vuole un’esperienza ridotta all’essenziale potrebbe preferire una carta collegata direttamente al proprio conto abituale.
La seconda riguarda il ruolo dell’app. Io la vedo meglio come strumento complementare per pagamenti e trasferimenti che come unica base finanziaria. Se ho bisogno di una visione completa di risparmi, entrate, addebiti e prodotti bancari, una banca tradizionale può offrire un quadro più adatto alle mie esigenze.
La terza è il rischio di valutare la convenienza solo dalla presenza del cashback. Un ritorno immediato è piacevole, ma non compensa automaticamente un cambio meno favorevole, un costo operativo o una scelta di acquisto sbagliata. Il mio consiglio è trattare il cashback come un bonus secondario e prendere la decisione sulla base del costo totale e della semplicità dell’operazione.
Infine, prima di usare l’app per un trasferimento importante, farei attenzione ai dati del destinatario e alla valuta selezionata. Un errore in queste informazioni può essere più problematico di qualche passaggio aggiuntivo. La velocità è utile, ma nei pagamenti internazionali la precisione viene prima della fretta.
Compatibilità, affidabilità percepita e aggiornamenti
L’app richiede almeno Android 8.0, un requisito abbastanza accessibile per molti dispositivi ancora in uso. La versione attuale è la 2.9.1, elemento che indica un prodotto mantenuto e aggiornato nel tempo, anche se il numero della versione da solo non dice quanto ogni singolo aggiornamento abbia migliorato l’esperienza.
ZEN.com è stata pubblicata il 17 novembre 2020 e ha raggiunto oltre un milione di installazioni. La valutazione media è di 4,6 su 5, con circa quarantanovemila valutazioni: sono segnali incoraggianti per chi vuole provare un’app già adottata da una base consistente di utenti. Io li considero indicatori di fiducia iniziale, non una sostituzione della mia verifica personale sulle funzioni che mi servono davvero.
Il rating PEGI 3 segnala un’app adatta a un pubblico molto ampio dal punto di vista dell’età, ma in questo caso la vera attenzione non riguarda la classificazione dei contenuti: riguarda la responsabilità nell’uso del denaro. Anche un’interfaccia semplice richiede controllo, soprattutto quando si gestiscono trasferimenti e pagamenti in valuta estera.
Per chi ha senso e chi dovrebbe scegliere altro
La consiglierei a chi viaggia, compra spesso su negozi internazionali, paga strumenti digitali esteri o vuole una carta virtuale separata per organizzare meglio gli acquisti online. È adatta anche a chi desidera provare un servizio finanziario gratuito senza abbandonare subito la propria banca e vuole riunire in un unico ambiente pagamenti e trasferimenti.
La consiglierei meno a chi effettua soltanto pagamenti locali, usa già una carta conveniente e non ha esigenze legate alle valute. In quel caso, le funzioni aggiuntive potrebbero non compensare il tempo necessario per imparare un nuovo flusso. La eviterei come unica soluzione se ho bisogno di servizi bancari completi, di un rapporto tradizionale per tutte le operazioni o di strumenti avanzati per amministrare il patrimonio.
Prima di iniziare, mi chiederei anche quanto spesso userò davvero le funzioni internazionali. Se la risposta è “quasi mai”, la carta virtuale può comunque essere un motivo sufficiente, ma il cashback da solo non dovrebbe guidare la scelta. Se invece pago regolarmente in altre valute, il confronto con banca e servizi specializzati diventa indispensabile per ogni tipo di operazione.
Il mio verdetto sul rapporto tra accesso gratuito e utilità
Dopo averla valutata nel suo insieme, considero ZEN.com – Conto multivaluta una buona app complementare per chi ha una vita finanziaria internazionale o vuole gestire con più ordine gli acquisti online. Il suo punto forte è l’unione tra carta virtuale, cashback e bonifici internazionali, non una singola funzione isolata.
Il fatto che sia gratuita rende la prova più semplice, ma non elimina la necessità di controllare le condizioni delle operazioni. La userei per uno scopo preciso: viaggi, pagamenti in valuta estera, acquisti online separati o trasferimenti occasionali. Non la sceglierei soltanto perché promette un ritorno sulle spese e non la trasformerei automaticamente nel mio unico conto.
In sintesi, il valore è concreto quando le funzioni coincidono con le mie abitudini. Se pago oltre confine e voglio ridurre il numero di app che uso, può diventare un alleato pratico. Se cerco invece una banca completa o faccio solo spese locali, una soluzione più semplice potrebbe essere migliore. La scelta più intelligente è provarla senza costi iniziali, partire da un’operazione piccola e giudicare la convenienza sul costo totale, non sull’effetto del cashback.
Pro
- Apertura del conto completamente online e procedura generalmente rapida.
- Supporta più valute
- utile per viaggi e acquisti internazionali.
- Bonifici e pagamenti gestibili comodamente dall’app.
- Possibilità di usare una carta virtuale per maggiore sicurezza.
- Interfaccia intuitiva
- adatta anche a chi ha poca esperienza bancaria.
Contro
- Alcune funzioni o condizioni dipendono dal piano scelto.
- I tassi di cambio possono variare in base a valuta e operazione.
- L’assistenza potrebbe non essere immediata nei momenti di maggiore richiesta.
- Non sostituisce completamente un conto bancario tradizionale.
- La disponibilità di servizi e valute può differire in base al Paese.
FAQ
Che cos’è ZEN.com – Conto multivaluta e a chi è rivolto?
ZEN.com è un servizio finanziario digitale che permette di gestire denaro in più valute tramite app, con funzioni pensate per pagamenti quotidiani, acquisti online e viaggi. È rivolto soprattutto a chi desidera controllare il proprio conto dallo smartphone, effettuare trasferimenti e utilizzare una carta collegata al saldo disponibile. Prima dell’attivazione è comunque importante verificare i Paesi supportati, i requisiti di registrazione e le condizioni applicate al proprio profilo.
Come si apre un conto ZEN.com e quali documenti sono necessari?
L’apertura del conto avviene direttamente dall’applicazione e richiede la creazione di un profilo personale, l’inserimento dei dati richiesti e una procedura di verifica dell’identità. In genere può essere necessario fornire un documento valido e completare un controllo tramite fotocamera o video. La disponibilità del servizio e i requisiti possono variare in base al Paese di residenza, quindi conviene seguire attentamente le istruzioni mostrate durante la registrazione.
Quali valute posso gestire e quanto costa effettuare cambi o pagamenti?
ZEN.com consente di gestire un conto multivaluta, ma il numero di valute disponibili, i tassi di conversione e le eventuali commissioni dipendono dal piano scelto e dalle condizioni aggiornate del servizio. Dall’app è possibile controllare il saldo e, quando previsto, convertire gli importi prima di effettuare un pagamento. Prima di confermare un’operazione è consigliabile verificare sempre il riepilogo dei costi, soprattutto durante i fine settimana o fuori dalle soglie incluse.
La carta ZEN.com è sicura per gli acquisti online e nei negozi?
La carta collegata a ZEN.com può essere utilizzata per acquisti online e nei negozi che accettano il relativo circuito, mentre dall’app è generalmente possibile controllare le transazioni e gestire alcune impostazioni di sicurezza. Come per qualsiasi carta, è importante attivare le notifiche, proteggere il codice di accesso e bloccare rapidamente la carta in caso di smarrimento o attività sospette. La disponibilità di carte fisiche o virtuali può dipendere dal piano e dalla località.
Il conto ZEN.com è una banca e il denaro depositato è garantito?
ZEN.com non deve essere considerato automaticamente equivalente a un conto bancario tradizionale: la natura del servizio, l’istituto che gestisce i fondi e le tutele applicabili dipendono dall’entità contrattuale e dal Paese dell’utente. Prima di versare somme importanti è opportuno leggere i termini, le informazioni sulla protezione del denaro, i limiti operativi e le procedure di reclamo. L’app è pratica per la gestione quotidiana, ma non sostituisce necessariamente tutti i servizi di una banca.