DANA Indonesia Digital Wallet
Per Android e iOSFree·Valutazione degli utenti
 Analisi di ViaAPK
Quando valuto un portafoglio digitale, la prima cosa che mi chiedo è se riesca davvero a semplificare i pagamenti di tutti i giorni, non soltanto a raccogliere funzioni in una schermata. DANA è un’app finanziaria sviluppata da PT Espay Debit Indonesia Koe, pensata per chi in Indonesia vuole gestire transazioni senza contanti e senza carta. Il suo obiettivo è pratico: avere sul telefono uno strumento da usare per pagare, ricaricare e organizzare alcune spese ricorrenti.
Un portafoglio digitale da usare nella vita quotidiana
Prima di tutto, il costo: DANA è gratuita da scaricare e usare come app. Questo la rende facile da provare senza pagare un prezzo d’acquisto, ma non significa che ogni eventuale operazione o servizio collegato sia automaticamente privo di costi. Io distinguerei quindi l’accesso gratuito all’app dal costo concreto delle singole transazioni, che dipende dalle condizioni applicate ai servizi utilizzati. Se vuoi un sistema per le spese quotidiane, il valore va giudicato soprattutto dal tempo risparmiato e da quanto riesci a usarlo nei luoghi e nei servizi che ti interessano.
La popolarità è notevole: la valutazione media è di 4,5 su 10 milioni di valutazioni e l’app ha superato i 100 milioni di installazioni. È disponibile dal 7 maggio 2019 e la versione attuale è 2.128.0; richiede Android 5.1 o successivo. La classificazione PEGI 3 la rende adatta a un pubblico ampio, anche se per l’uso dei servizi finanziari contano naturalmente i requisiti pratici di registrazione e le regole applicabili all’utente.
Configurazione e utilità concreta
DANA è progettata per rendere le transazioni quotidiane il più semplici possibile. Una volta scaricata l'app, la configurazione iniziale è piuttosto intuitiva. Ti verrà chiesto di registrarti con il tuo numero di telefono, e in pochi minuti sei pronto a partire. L'interfaccia è pulita e user-friendly, il che è sempre un bel vantaggio.
Nel valutare un portafoglio elettronico, però, non mi fermo alla schermata iniziale. Il passaggio che conta è capire se si adatta al modo in cui già gestisci il denaro: se paghi spesso dal telefono, una singola app può ridurre il ricorso a contanti e carta; se invece fai quasi tutto con la banca o con la carta, aggiungerne un’altra può significare soltanto un saldo in più da controllare. Per questo la configurazione semplice è un buon inizio, non una ragione sufficiente per trasferire subito tutte le proprie abitudini finanziarie.
Pagamenti e ricariche: il flusso conta più della promessa
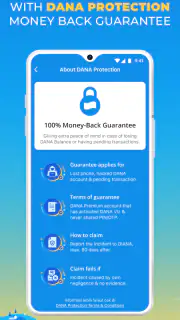
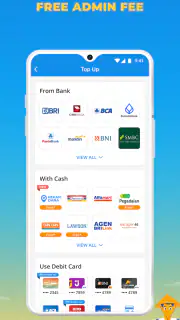
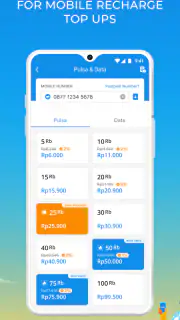
Una delle caratteristiche che mi ha colpito di più è la possibilità di effettuare pagamenti in modo rapido e sicuro. Puoi pagare bollette, ricaricare il tuo cellulare e persino fare acquisti online. Tutto questo senza dover inserire i tuoi dati ogni volta. E se ti preoccupi della sicurezza, sappi che l'app utilizza un sistema di protezione a più livelli per garantire che le tue informazioni siano sempre al sicuro.
Il vantaggio più concreto si vede quando una spesa si ripete: una ricarica telefonica o una bolletta pagata dal telefono può diventare un’operazione breve, invece di richiedere ogni volta una ricerca tra contanti, carta e altri strumenti. Il mio consiglio è di provare prima con una spesa modesta e familiare, controllando con calma importo e destinatario prima di confermare. È un’abitudine utile con qualunque pagamento digitale, perché la velocità riduce i passaggi ma può anche rendere più facile toccare la voce sbagliata se si procede distrattamente.
Notizie che meritano il tuo tempo
Clash of Clans: il villaggio che trasforma ogni attesa in una strategia
Waze aggiorna la strada con le segnalazioni di chi è al volante
Fishing Clash: la pesca competitiva sa ancora farsi aspettare?
Passare a Roblox: più scelta, meno avventura lineare
Football League 2025: quando i controlli spiegano il gioco
Google Play Store: la comunità che guida download e recensioni
X (Precedentemente Twitter): Il Riflesso della Cultura Digitale Moderna
YouCut - Crea e Monta Video: L'App Indispensabile per il Montaggio Mobile
Notizie locali-Ultime e veloci: La Rivoluzione della Geolocalizzazione
StarMaker: Rivoluzione del Karaoke Mobile con Sorprese Uniche
Google Drive sotto pressione: quanto e davvero affidabile quando qualcosa va storto
Geometry Dash Lite: La Sfida Arcade che Conquista i Giocatori Moderni
Per esempio, immagino una giornata in cui devo ricaricare il telefono mentre sono fuori e poi saldare una bolletta la sera. Avere un portafoglio digitale può evitare di rimandare entrambe le cose fino a quando trovo contanti o mi collego a un altro servizio. Se invece la connessione è instabile, il telefono è scarico o il negozio non accetta il metodo di pagamento che sto usando, non farei affidamento esclusivo sull’app: terrei disponibile un’alternativa. La praticità migliore è avere una scelta in più, non dipendere da un unico canale.
Invio di denaro e promozioni: utilità senza inseguire il cashback
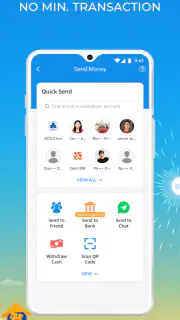
Un'altra funzione interessante è la possibilità di inviare denaro ad amici e familiari. Basta selezionare il contatto dalla tua rubrica e l'importo che vuoi inviare. È semplice come inviare un messaggio di testo. Inoltre, DANA offre spesso promozioni con cashback, quindi puoi effettivamente risparmiare mentre spendi.
Per un trasferimento tra persone, il punto pratico è verificare con attenzione il contatto selezionato e la cifra prima di procedere. Quando si invia denaro a un familiare per dividere una spesa o restituire una piccola somma, scegliere il destinatario dalla rubrica può rendere il passaggio più immediato rispetto a scambiarsi contanti. Ma non darei per scontato che ogni persona a cui vuoi inviare denaro possa riceverlo nello stesso modo: prima di organizzare pagamenti condivisi, conviene verificare che anche l’altra persona possa usare il servizio e completare la propria operazione.
Le promozioni possono aggiungere valore, ma io non le considererei il motivo principale per scegliere un portafoglio. Un cashback è utile soltanto se avrei fatto quell’acquisto comunque e se la promozione si applica alle mie condizioni. Cambiare abitudini di spesa per inseguire un vantaggio occasionale rischia di trasformare un risparmio apparente in una spesa non necessaria. Il criterio più sano è confrontare il beneficio effettivo con il costo e lo sforzo dell’operazione, senza basare il proprio budget su offerte temporanee.
Servizi collegati e controllo delle spese
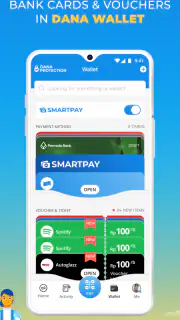
L'app non si limita solo ai pagamenti. Puoi anche utilizzarla per prenotare biglietti del cinema, acquistare voucher per lo shopping e molto altro. La sua integrazione con vari servizi rende DANA un'app completa per gestire diverse esigenze quotidiane.
Riunire pagamenti e acquisti in un unico posto è comodo soprattutto per chi vive già dentro l’ecosistema di servizi supportato. Al tempo stesso, una piattaforma più ampia può incoraggiare acquisti che altrimenti avrei rimandato: per me è un motivo in più per distinguere le spese necessarie dagli acquisti di svago. Quando uso un portafoglio digitale, trovo utile controllare periodicamente le transazioni e confrontarle con il budget personale, invece di fidarmi della sensazione che “tanto è tutto sul telefono”. Un riepilogo è utile solo se lo consulto davvero.
Rispetto alle alternative abituali, come pagare in contanti, usare una carta o affidarsi all’app della propria banca, DANA punta sulla rapidità e sulla concentrazione di più operazioni nello stesso portafoglio. Il contante può essere più immediato per spese locali molto piccole; la carta o la banca possono essere preferibili se sono già accettate ovunque nei luoghi che frequento o se voglio mantenere tutto il monitoraggio finanziario in un unico rapporto. Non vedo quindi una ragione universale per sostituire gli altri strumenti: sceglierei DANA quando i suoi pagamenti e servizi sono effettivamente comodi nella mia routine.
Un accorgimento meno ovvio è non trattare il saldo del portafoglio come denaro “separato” dal proprio budget. Se lo ricarico senza annotare mentalmente a quale spesa è destinato, posso perdere la visione d’insieme tra saldo disponibile e denaro sul conto o in contanti. Per una gestione più chiara, deciderei in anticipo quali spese voglio far passare dall’app e controllerei il saldo dopo le operazioni importanti. Questo piccolo limite organizzativo non dipende dall’interfaccia: è il prezzo pratico di usare più strumenti in parallelo.
Mi piace l'idea di avere tutto a portata di mano senza dover portare con me contanti o carte. È comodo e ti offre una panoramica chiara delle tue spese mensili. In questo modo, puoi gestire meglio il tuo budget e risparmiare per ciò che conta davvero.
Per chi ha senso e quando sceglierei altro
La consiglierei soprattutto a chi vive in Indonesia e desidera un metodo da smartphone per gestire pagamenti, ricariche e invii di denaro senza passare ogni volta da contanti o carta. Può essere pratica anche per chi apprezza l’idea di avere acquisti e servizi quotidiani raccolti nello stesso posto. Chi usa il telefono con regolarità e vuole affiancare un portafoglio digitale ai propri strumenti abituali ha un motivo concreto per provarla, senza dover trasformare subito ogni spesa in un pagamento via app.
La salterei, almeno come strumento principale, se preferisco gestire ogni movimento attraverso la mia banca, se non voglio mantenere un altro saldo o se le persone e i negozi con cui ho a che fare non utilizzano i servizi che mi servono. Per chi viaggia fuori dall’Indonesia o cerca un’app finanziaria pensata per un altro paese, non darei per scontata la stessa utilità: la convenienza dipende dal contesto in cui si effettuano pagamenti e trasferimenti. In questi casi, una carta o il servizio già collegato al proprio conto potrebbe essere una scelta più lineare.
È ragionevole chiedersi se l’app sia gratuita e se questo renda gratis anche tutto ciò che si fa al suo interno. Il download e l’accesso all’app non hanno un prezzo, ma prima di un’operazione specifica controllerei sempre gli eventuali costi e le condizioni mostrate in quel momento. È altrettanto sensato domandarsi se sostituisca una carta o un conto: io la considererei un portafoglio complementare, non una garanzia di poter fare ogni pagamento in ogni situazione. Infine, per chi si preoccupa della sicurezza, la presenza di protezioni è rassicurante, ma resta importante proteggere il telefono, controllare destinatario e importo e non confermare pagamenti che non si riconoscono.
Il mio giudizio su valore e compromessi
In conclusione, se vivi in Indonesia e sei alla ricerca di un modo moderno per gestire le tue finanze, vale davvero la pena provare DANA. È un'app versatile che ti offre numerose funzioni in un'unica piattaforma. Non solo ti semplifica la vita, ma ti aiuta anche a risparmiare. È proprio l'app che aspettavi per rendere la tua vita finanziaria più semplice e organizzata.
La mia valutazione resta positiva soprattutto per chi può usare spesso i pagamenti e i servizi disponibili: essendo gratuita da scaricare, provarla non richiede un acquisto iniziale. Il compromesso è che la comodità dipende dall’effettiva compatibilità con le proprie abitudini e dall’attenzione nel controllare ogni movimento. Non la sceglierei soltanto per il cashback o perché promette di riunire tutto; la sceglierei se risolve davvero una parte ricorrente della mia giornata.
Insomma, se vuoi un portafoglio digitale che non sia solo sicuro ma anche facile da usare, scarica subito DANA e inizia a esplorare tutte le sue potenzialità. Non te ne pentirai!
Pro
- Interfaccia utente intuitiva e facile da usare.
- Ampia gamma di servizi di pagamento integrati.
- Supporta molteplici metodi di pagamento.
- Promozioni e sconti regolari per gli utenti.
- Transazioni sicure con crittografia avanzata.
Contro
- Disponibile solo in Indonesia
- limitato geograficamente.
- Richiede una connessione internet stabile.
- Alcune funzionalità avanzate sono a pagamento.
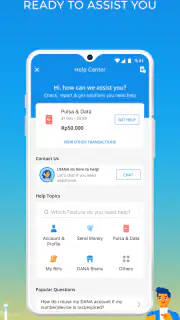
- Supporto clienti potrebbe essere migliorato.
- Non tutte le banche sono ancora integrate.
Domande frequenti su DANA Indonesia Digital Wallet
Cos'è DANA e come funziona?
DANA è un portafoglio digitale che consente agli utenti di effettuare pagamenti online e offline in modo sicuro e veloce. Può essere utilizzato per ricaricare il credito del telefono, pagare bollette, acquistare biglietti e molto altro. L'app è progettata per semplificare le transazioni quotidiane, eliminando la necessità di contanti.
Quali sono i requisiti per registrarsi su DANA?
Per registrarsi su DANA, devi avere almeno 17 anni e possedere un numero di telefono valido. È necessario anche un indirizzo e-mail per la verifica. L'app richiede l'accesso a Internet per funzionare correttamente e la registrazione richiede l'inserimento di informazioni personali per la sicurezza dell'account.
DANA è sicuro da usare?
Sì, DANA implementa diverse misure di sicurezza per proteggere le informazioni degli utenti. Utilizza la crittografia avanzata per garantire che le transazioni siano sicure. Inoltre, l'app richiede un PIN o autenticazione biometrica per accedere al portafoglio, riducendo il rischio di accessi non autorizzati.
Quali sono le spese di transazione su DANA?
DANA offre molte transazioni gratuite, ma alcune operazioni potrebbero avere delle commissioni. Ad esempio, il trasferimento di denaro a un conto bancario potrebbe comportare una piccola tariffa. È importante controllare i termini e le condizioni dell'app per conoscere le eventuali spese applicabili alle transazioni specifiche.
DANA è compatibile con quali dispositivi?
DANA è compatibile con dispositivi Android e iOS. L'app richiede Android 4.4 o versioni successive e iOS 10.0 o superiori. Assicurati di avere abbastanza spazio sul tuo dispositivo per l'installazione e che sia aggiornato per garantire un'esperienza utente ottimale.