YAP
Solo AndroidFree· Valutazione degli utenti
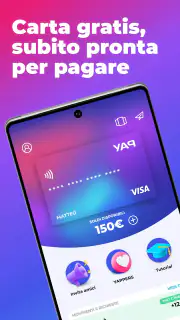
Quando provo un’app finanziaria per la prima volta, cerco soprattutto una cosa: capire in pochi minuti se può davvero semplificarmi la vita oppure se aggiunge soltanto un altro passaggio alle mie abitudini. YAP, sviluppata da Nexi Payments, si presenta come un’app gratuita per gestire pagamenti, acquisti online e scambi di denaro. Dopo averla esplorata, la vedo come una soluzione pensata soprattutto per chi vuole separare le piccole spese quotidiane dal conto principale e avere uno strumento più immediato per pagare o dividere somme con altre persone.
Non la considero un sostituto universale del conto corrente. Il suo valore sta nella praticità: avere un ambiente dedicato alle spese, usarlo quando serve e tenere più sotto controllo il denaro destinato a determinati acquisti. È disponibile nella categoria della finanza, è gratuita e ha una valutazione media di 4,4 su 5, costruita su circa 34 mila valutazioni. La presenza di oltre un milione di installazioni suggerisce che non si tratta di un prodotto di nicchia, ma la popolarità da sola non basta: bisogna capire se il suo modo di funzionare si adatta alle proprie abitudini.
Che cosa aspettarsi prima di iniziare
La prima impressione è quella di un’app orientata all’uso quotidiano, non alla gestione complessa di investimenti, prestiti o strumenti bancari avanzati. Il suo centro di gravità sono i pagamenti e il trasferimento di denaro. Questo la rende interessante per chi acquista online, paga nei negozi o deve restituire rapidamente una quota a un amico, ma meno adatta a chi cerca una piattaforma completa per amministrare ogni aspetto delle proprie finanze.
Il punto forte, a mio avviso, è la possibilità di avere un riferimento separato per le spese variabili. Io la prenderei in considerazione, per esempio, per il budget di una vacanza, per gli acquisti personali o per le piccole spese condivise. In questi casi non devo necessariamente usare il conto principale ogni volta e posso osservare con più chiarezza quanto sto destinando a quel tipo di attività.
Il fatto che sia gratuita elimina una delle barriere iniziali più comuni, ma non significa che sia automaticamente la scelta migliore per tutti. Chi è già abituato a usare l’app della propria banca per pagare e trasferire denaro potrebbe non percepire un vantaggio sufficiente. Al contrario, chi vuole un’app separata dal conto tradizionale per le operazioni di ogni giorno può trovare YAP più ordinata e intuitiva.
È classificata PEGI 3, quindi il pubblico indicato è molto ampio. Questo dato riguarda l’età dei contenuti, non significa che ogni operazione finanziaria sia adatta a un minore o che la registrazione possa essere completata senza i requisiti previsti dal servizio. Per un adulto che vuole iniziare, il consiglio pratico è preparare in anticipo i dati personali richiesti e leggere con attenzione ogni schermata, senza procedere automaticamente.
Installazione e primo accesso senza fretta
L’app è compatibile con dispositivi che utilizzano Android 7.0 o versioni successive. Prima di installarla, controllerei quindi la versione del sistema operativo, soprattutto su uno smartphone datato. È un controllo semplice, ma evita di perdere tempo cercando di risolvere un problema che dipende soltanto dalla compatibilità del telefono.
La configurazione iniziale va affrontata come quella di qualsiasi servizio finanziario: con attenzione ai dati inseriti, alle comunicazioni e alle conferme richieste. Non consiglierei di farla mentre si è di corsa o in un luogo rumoroso. Il vantaggio di dedicare qualche minuto in più è concreto, perché un errore nei dati o una conferma saltata può rendere meno fluida la prima esperienza.
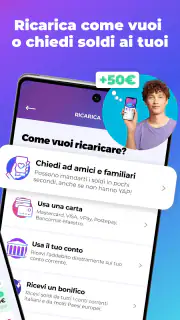
Un aspetto che considero importante è distinguere subito tra l’accesso all’app e l’uso effettivo del denaro. Installare YAP non equivale ad avere già un budget pronto per pagare. Prima di arrivare al primo acquisto bisogna completare il percorso previsto e capire come rendere disponibile il saldo. Questa distinzione evita una delle confusioni più comuni: pensare che l’app possa usare automaticamente i fondi presenti sul proprio conto principale.
Durante il primo accesso, leggerei anche le descrizioni associate ai vari passaggi invece di chiuderle rapidamente. In un’app finanziaria, le schermate informative non sono decorazioni: possono spiegare il funzionamento di un’operazione, indicare una conferma necessaria o chiarire quale strumento si sta utilizzando. La mia regola è semplice: se una voce non è chiara, mi fermo prima di confermare.
Il primo risultato utile: organizzare una piccola spesa
Per capire se YAP fa al caso mio, non inizierei con una spesa importante. Sceglierei un’operazione quotidiana e facilmente controllabile, come un acquisto online di importo contenuto oppure una quota da restituire a una persona conosciuta. In questo modo posso verificare il percorso completo senza trasformare il primo test in una situazione stressante.
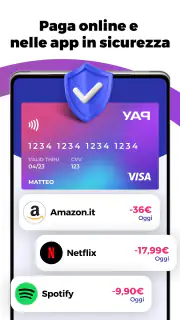
Per un acquisto online, il passaggio decisivo è controllare il riepilogo prima della conferma: destinatario, importo e disponibilità. È un’abitudine banale, ma nelle app di pagamento la velocità può spingere a saltare proprio il controllo più utile. Io terrei aperta la schermata fino a quando non avessi verificato che l’operazione corrisponde davvero a ciò che volevo fare.
Per uno scambio di denaro, invece, consiglierei di usare una descrizione riconoscibile. Scrivere un riferimento come “cena di sabato” o “quota regalo” aiuta a ricordare il motivo del movimento quando si rivede la cronologia. Questo è uno dei piccoli accorgimenti che rendono l’app più utile nel tempo: non serve soltanto a inviare denaro, ma anche a ricostruire mentalmente dove sono finite le piccole somme.
Il primo successo significativo, quindi, non è semplicemente completare un pagamento. È riuscire a fare un’operazione sapendo perché la si sta facendo, quale saldo si sta usando e come ritrovare in seguito la relativa traccia. Se dopo il primo utilizzo queste tre cose risultano chiare, l’app ha superato il test più importante per un nuovo utente.
Pagamenti nei negozi e acquisti online
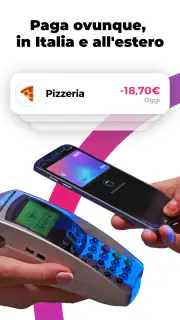
YAP è pensata per accompagnare sia le spese nei negozi sia quelle effettuate sul web. La differenza pratica tra i due contesti è notevole. In un negozio fisico ho bisogno di rapidità e di sapere prima di avvicinarmi alla cassa che il metodo di pagamento è pronto. Online, invece, posso controllare con più calma il totale e verificare che il pagamento sia collegato all’acquisto corretto.
Per questo userei l’app in modo diverso nei due casi. Prima di uscire, controllerei il saldo destinato alle spese e terrei il telefono sufficientemente carico. Non è un limite esclusivo di YAP, ma una realtà di qualsiasi pagamento digitale: se si dipende dallo smartphone, la preparazione conta. Per gli acquisti online, invece, manterrei l’attenzione soprattutto sulla pagina di riepilogo e sulla conferma finale.
Un uso interessante è quello del budget separato per un’attività precisa. Immagino, per esempio, di voler limitare le spese di un fine settimana con amici. Potrei decidere in anticipo quanto destinare a quel periodo e usare YAP per i pagamenti collegati, invece di mescolarli continuamente alle altre uscite del conto principale. Non è un sistema automatico di controllo finanziario, ma è una disciplina semplice che può rendere più visibile il limite che mi sono imposto.
Qui emerge anche il principale compromesso. Se cerco analisi dettagliate, categorizzazioni sofisticate o una visione complessiva di tutti i miei conti, l’app potrebbe sembrarmi essenziale. Se invece voglio uno strumento pratico per pagare e muovere piccole somme, la semplicità diventa un vantaggio. La scelta dipende più dal tipo di controllo desiderato che dal numero di funzioni presenti.
Scambiare denaro senza perdere il filo
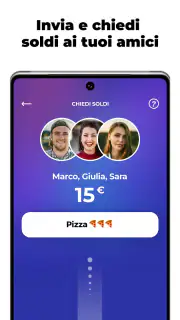
La funzione di scambio è utile soprattutto nelle situazioni in cui il denaro passa spesso da una persona all’altra: una cena condivisa, un regalo di gruppo, una spesa anticipata o un piccolo rimborso. Il beneficio non è soltanto evitare i contanti. È anche ridurre il momento imbarazzante in cui qualcuno deve ricordare agli altri quanto manca e chi ha già pagato.
Io la userei con persone che conosco e con cui ho già concordato chiaramente l’importo. Prima di inviare, controllerei sempre il destinatario e la cifra, perché la comodità non deve trasformarsi in automatismo. Dopo l’operazione, conserverei il riferimento nella descrizione o nella conversazione collegata, così da poter ricostruire il motivo del movimento senza affidarmi alla memoria.
Un consiglio meno ovvio riguarda la gestione delle richieste ripetute. Se in un gruppo di amici le spese comuni sono frequenti, conviene stabilire una regola semplice: una persona raccoglie le quote, indica sempre la causale e chiude il conto quando tutti hanno contribuito. L’app può rendere il trasferimento più rapido, ma non risolve da sola la confusione organizzativa. La chiarezza tra le persone resta indispensabile.
Non la sceglierei, invece, come unico strumento per gestire pagamenti importanti o situazioni in cui un errore avrebbe conseguenze difficili da correggere. Per importi rilevanti preferisco verificare ogni dettaglio con maggiore calma e, se necessario, usare il canale bancario che già conosco. YAP dà il meglio nelle operazioni frequenti, comprensibili e facilmente verificabili.
Le confusioni più probabili per chi comincia
La prima possibile confusione riguarda la differenza tra app, saldo e conto bancario. Un’app per pagare non va interpretata automaticamente come un conto corrente completo. Prima di affidarle una parte delle proprie abitudini, bisogna capire quale ruolo vuole avere nella propria organizzazione: portafoglio digitale per certe spese, strumento per scambiare denaro o soluzione principale per i pagamenti.
La seconda riguarda la disponibilità del denaro. Prima di provare a pagare, controllerei che il saldo utilizzabile sia sufficiente e che l’operazione scelta sia quella corretta. Se un pagamento non va a buon fine, non riproverei molte volte senza capire il motivo: potrei creare duplicazioni, confondere le conferme o perdere di vista il movimento effettivo.
La terza è la sicurezza operativa. Userei un metodo di accesso che non sia facilmente intuibile, eviterei di comunicare codici personali e non confermerei richieste arrivate da messaggi sospetti. Anche se il servizio è realizzato da Nexi Payments, la protezione dipende pure dalle abitudini dell’utente. Un’app finanziaria può essere ben progettata, ma non può impedire ogni errore causato da una conferma affrettata.
Infine, non confonderei la valutazione media con una garanzia di esperienza identica per tutti. Le circa 15 mila recensioni possono aiutare a capire che molti utenti hanno lasciato un’opinione, ma ogni esperienza dipende dal telefono, dalla connessione, dal percorso di configurazione e dal modo in cui si intende usare il servizio. Io leggerei i commenti cercando problemi ricorrenti legati proprio al mio caso, non soltanto il punteggio complessivo.
Quando YAP è una buona scelta e quando guardare altrove
La consiglierei a chi vuole un’app gratuita per i pagamenti di tutti i giorni, gli acquisti online e gli scambi di denaro, soprattutto se preferisce tenere queste attività separate dalla gestione ordinaria del conto. È adatta anche a chi desidera un metodo più ordinato per le spese condivise e vuole iniziare con un’operazione piccola, osservabile e facile da controllare.
La valuterei con più cautela per chi cerca un’esperienza bancaria completa. Se il tuo obiettivo principale è vedere in un unico posto conti, risparmi, investimenti e movimenti di più istituti, probabilmente l’app della tua banca o un aggregatore finanziario sarà più adatto. Se invece vuoi esclusivamente pagare con il telefono e non ti interessa separare il budget, potresti preferire uno strumento già integrato nel sistema operativo o nella banca che usi ogni giorno.
Il confronto con le alternative tradizionali va fatto anche sul piano delle abitudini. Il contante è immediato quando si tratta di piccole spese tra amici, ma è meno comodo da tracciare. La carta collegata direttamente al conto è familiare, però mescola più facilmente le spese. L’app bancaria può offrire una visione più ampia, mentre YAP punta maggiormente sulla semplicità d’uso per pagare e trasferire denaro. Nessuna di queste opzioni vince in assoluto.
Un altro criterio è la frequenza. Se effettuo pagamenti digitali soltanto poche volte all’anno, aggiungere un servizio separato potrebbe non valere la pena. Se invece pago spesso online, divido regolarmente le spese e voglio un budget dedicato, il vantaggio pratico cresce. La domanda giusta non è “quante funzioni ha?”, ma “quale problema concreto mi risolve ogni settimana?”.
Versione, supporto del dispositivo e uso nel tempo
La versione attuale indicata per l’app è la 1.17.56. Non la considererei un dettaglio da ignorare: per un servizio finanziario è buona pratica mantenere l’app aggiornata, perché gli aggiornamenti possono riguardare compatibilità, stabilità e funzionamento dei percorsi di accesso o pagamento. Sul mio telefono controllerei periodicamente che non sia rimasta indietro rispetto alla versione disponibile.
Il requisito minimo di Android 7.0 rende YAP accessibile anche a dispositivi non recentissimi, ma l’esperienza concreta può comunque cambiare da uno smartphone all’altro. Su un telefono vecchio, prima di usarla per un acquisto urgente, farei una prova tranquilla: aprire l’app, controllare il saldo e raggiungere le schermate principali. È un modo semplice per evitare di scoprire un rallentamento proprio davanti alla cassa.
Nel tempo, il modo migliore per usarla è trattarla come uno strumento con uno scopo preciso. Io eviterei di caricarla o utilizzarla senza un motivo chiaro. Stabilirei invece una regola personale, come destinare il saldo alle spese online o alle uscite condivise, e controllerei con regolarità i movimenti. Questa routine trasforma un’app di pagamento in un piccolo aiuto per la consapevolezza finanziaria, senza pretendere che faccia il lavoro di un consulente.
Il mio giudizio dopo il percorso completo
Dopo aver seguito il percorso dall’installazione al primo utilizzo, considero YAP una soluzione concreta per chi vuole pagare, acquistare online e scambiare denaro senza dipendere sempre dal conto principale. Il suo pregio non è la complessità, ma la possibilità di creare un percorso più diretto per le spese quotidiane. Se la si usa con un obiettivo preciso, può diventare una presenza utile e poco invadente.
La mia riserva principale riguarda le aspettative. Chi la installa pensando di ottenere una banca completa potrebbe trovarla troppo focalizzata. Inoltre, la comodità dei pagamenti digitali richiede disciplina: controllare saldo, destinatario e importo resta responsabilità dell’utente. Non la userei in modo distratto soltanto perché il percorso è più rapido rispetto al contante o a un bonifico tradizionale.
Per un nuovo utente, suggerisco di iniziare con una piccola operazione, verificare come viene registrata e soltanto dopo estendere l’uso agli acquisti abituali. È il modo più rassicurante per capire se il servizio si adatta davvero alle proprie esigenze. Il primo obiettivo non dovrebbe essere usare ogni funzione, ma completare un pagamento consapevole e ritrovare facilmente la relativa traccia.
In conclusione, YAP mi sembra una buona scelta per chi cerca un’app finanziaria gratuita, semplice da inserire nella routine e orientata a pagamenti e trasferimenti di denaro. Non la consiglierei a chi desidera una gestione patrimoniale completa o non vuole aggiungere un servizio separato alle proprie abitudini. Per tutti gli altri, soprattutto per chi divide spesso le spese o vuole un budget dedicato agli acquisti, può essere un’applicazione pratica da provare con calma e con aspettative realistiche.
Pro
- Pagamenti e trasferimenti gestibili comodamente dallo smartphone.
- Interfaccia intuitiva
- adatta anche a chi usa raramente app finanziarie.
- Notifiche utili per controllare rapidamente movimenti e transazioni.
- Possibilità di organizzare meglio le spese quotidiane in un’unica app.
- Servizio pratico per ridurre l’uso del contante durante gli acquisti.]
- contras:[
- La disponibilità di alcune funzioni può dipendere dal Paese di residenza.
- Potrebbero essere richiesti controlli d’identità e dati personali dettagliati.
- L’app richiede una connessione internet per molte operazioni.
- Eventuali commissioni vanno verificate prima di trasferimenti o ricariche.
- Un problema tecnico può limitare temporaneamente l’accesso al denaro.
Contro
- La disponibilità di alcune funzioni può dipendere dal Paese di residenza.
- Potrebbero essere richiesti controlli d’identità e dati personali dettagliati.
- L’app richiede una connessione internet per molte operazioni.
- Eventuali commissioni vanno verificate prima di trasferimenti o ricariche.
- Un problema tecnico può limitare temporaneamente l’accesso al denaro.
FAQ
Che cos’è YAP e come funziona?
YAP è un’app di pagamento digitale pensata principalmente per gestire una carta prepagata direttamente dallo smartphone. Dopo la registrazione e la verifica dell’identità, l’utente può controllare il saldo, effettuare acquisti online e nei negozi, inviare o ricevere denaro e gestire le impostazioni della carta dall’app. Le funzioni disponibili possono variare in base all’età, al profilo e alle condizioni del servizio.
YAP è sicura per effettuare pagamenti e gestire il denaro?
L’app utilizza sistemi di autenticazione e misure di sicurezza pensati per proteggere accesso, transazioni e dati personali. È comunque importante impostare una password robusta, non condividere codici di conferma e attivare il blocco biometrico quando disponibile. In caso di telefono smarrito o attività sospette, è consigliabile bloccare immediatamente la carta e contattare l’assistenza ufficiale.
Chi può registrarsi a YAP e quali documenti sono necessari?
La registrazione è soggetta a requisiti specifici, tra cui età minima, residenza e verifica dell’identità. Durante la procedura potrebbe essere richiesto un documento valido, oltre a informazioni personali e fiscali. Per gli utenti minorenni possono essere previste regole o autorizzazioni aggiuntive. Prima di scaricare l’app, è utile controllare i requisiti aggiornati indicati da YAP.
YAP prevede costi, commissioni o limiti di utilizzo?
Alcune funzioni possono essere gratuite, mentre altre potrebbero prevedere commissioni, limiti operativi o condizioni particolari. I costi possono riguardare, ad esempio, ricariche, prelievi, trasferimenti, cambio valuta o specifiche operazioni con la carta. Poiché tariffe e soglie possono cambiare, è consigliabile leggere il foglio informativo e il riepilogo dei costi direttamente nell’app o sul sito ufficiale.
È possibile usare YAP all’estero e collegarla a servizi come Apple Pay o Google Pay?
L’utilizzo all’estero dipende dall’accettazione del circuito della carta, dalle impostazioni del conto e dalle eventuali commissioni applicate alle operazioni internazionali. In genere è possibile usare la carta nei negozi e sui siti che supportano il relativo circuito. La compatibilità con Apple Pay, Google Pay o altri wallet può variare in base al dispositivo e alle regole aggiornate del servizio.