Webank - Conto online
Solo AndroidFree· Valutazione degli utenti
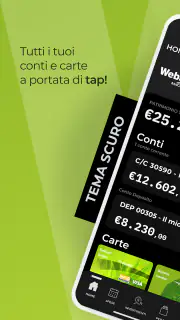
Gestire il conto dal telefono può essere comodo, ma in ambito finanziario la comodità da sola non basta: servono chiarezza, controllo e la sensazione di sapere sempre cosa sta succedendo. Ho provato Webank - Conto online proprio con questo criterio, osservandola come strumento quotidiano per conto, carte e investimenti, non come semplice applicazione da aprire ogni tanto. La mia impressione è quella di un’app pensata per chi vuole concentrare queste attività in un unico punto e ridurre il ricorso al computer.
Webank appartiene alla categoria della finanza ed è sviluppata da BANCO BPM. L’accesso è gratuito, con classificazione PEGI 3, quindi adatta a un pubblico generale. La presenza su Android parte dal 26 novembre 2010 e l’edizione attuale è la 7.6.2, compatibile con Android 8.0 e versioni successive. Sono dettagli utili soprattutto per chi usa ancora uno smartphone non recente e vuole capire subito se può installarla.
Come si presenta nell’uso quotidiano
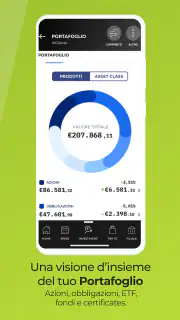
La prima cosa che apprezzo è l’idea di avere in un solo ambiente le operazioni legate al conto, le carte e la parte dedicata agli investimenti. Non devo passare continuamente da un’app per controllare il saldo a un’altra per seguire la carta o cercare informazioni finanziarie. Questo accentramento è il vero motivo per cui la prenderei in considerazione rispetto a soluzioni più frammentate.
Il punto importante è distinguere tra accesso gratuito e valore complessivo. L’app si può scaricare senza pagare, ma questo non significa automaticamente che ogni servizio bancario o finanziario collegato sia privo di costi. Per decidere se conviene, io separerei quindi il costo dell’app dall’eventuale convenienza del conto, delle carte o degli investimenti scelti. L’applicazione è il mezzo di accesso; le condizioni dei prodotti bancari restano un aspetto da valutare con attenzione.
Questa distinzione evita una delle interpretazioni più comuni e meno utili: pensare che “gratis” equivalga a “tutto gratuito”. Per me il vantaggio verificabile è l’assenza di un prezzo per l’accesso all’app. La convenienza reale dipende invece da ciò che si utilizza dentro l’ecosistema Webank e dalle condizioni applicate ai singoli servizi.
Durante una giornata normale, il flusso può essere molto semplice. Immagino di ricevere una notifica relativa a un pagamento con carta, di voler controllare il saldo prima di una spesa importante e poi di verificare la situazione del conto senza aspettare di rientrare al computer. In uno scenario simile, avere conto e carte nello stesso posto riduce i passaggi e rende più naturale controllare le proprie finanze con maggiore frequenza.
Il conto come punto di partenza
Per chi usa il telefono come principale strumento di gestione, l’app ha senso soprattutto come accesso rapido al rapporto bancario. Il beneficio non è soltanto eseguire un’operazione, ma poter trasformare un controllo occasionale in una piccola abitudine: guardare il saldo prima di una spesa, verificare un movimento dopo un acquisto e mantenere una visione più ordinata delle uscite.
Io eviterei però di considerarla un sostituto automatico della lettura dei documenti contrattuali o delle comunicazioni bancarie. Un’interfaccia mobile può rendere più immediata la consultazione, ma non elimina la necessità di capire condizioni, limiti e costi. Per una gestione responsabile, userei l’app per l’operatività e riserverei un momento più tranquillo alla revisione delle informazioni importanti.
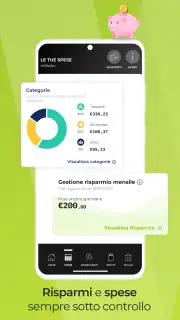
Un aspetto pratico, spesso sottovalutato, è la differenza tra controllo e pianificazione. Guardare il saldo aiuta a sapere quanto c’è in quel momento; non dice necessariamente quanto sia prudente spendere, soprattutto quando devono ancora arrivare addebiti ricorrenti. Il mio consiglio è usare Webank insieme a una semplice regola personale: prima di una spesa significativa, considerare anche le uscite già previste e non soltanto la cifra visualizzata.
Carte e investimenti nello stesso ambiente
La presenza delle carte accanto al conto è utile per chi vuole collegare rapidamente un movimento alla propria disponibilità. Quando controllo una spesa, mi interessa non solo riconoscere l’importo, ma anche capire da quale strumento è passato. Avere una visione riunita può rendere più facile individuare un acquisto dimenticato o ricostruire le spese di un periodo.
La sezione investimenti cambia invece il livello di attenzione richiesto. Qui non mi limiterei a cercare un’esperienza rapida o a prendere decisioni di impulso dal telefono. Un’app può rendere l’accesso più comodo, ma la comodità può diventare un limite se spinge a controllare continuamente variazioni e risultati senza un piano. Per me il valore sta nel poter seguire il rapporto finanziario in un contesto già familiare, non nell’idea che basti qualche tocco per investire bene.
Questo è uno dei compromessi più interessanti dell’app: riunire funzioni diverse semplifica l’accesso, ma richiede disciplina per non trattare conto, carta e investimenti come se avessero lo stesso livello di rischio o la stessa logica. Il saldo del conto serve alla gestione corrente; una carta riguarda i pagamenti; un investimento richiede obiettivi, orizzonte e consapevolezza. L’app può affiancare queste attività, ma non dovrebbe confonderle.
Un metodo concreto per usarla meglio
Io imposterei l’utilizzo in tre momenti distinti. Al mattino o prima di una spesa, controllerei il conto per verificare la disponibilità. Dopo un acquisto con carta, controllerei il movimento quando serve, senza trasformare ogni pagamento in un controllo ossessivo. Per gli investimenti, sceglierei invece un momento dedicato e non deciderei sulla base di una variazione vista casualmente mentre sto facendo altro.
Questa separazione è un piccolo accorgimento, ma aiuta a evitare errori. Il telefono tende a rendere tutto immediato e ravvicinato; la gestione finanziaria, invece, beneficia di tempi diversi. La parte bancaria può essere rapida, mentre la parte d’investimento merita più calma. È un modo concreto per ottenere il vantaggio dell’app senza lasciarsi guidare soltanto dalla velocità.
Un secondo accorgimento riguarda il cambio di dispositivo. Prima di affidarmi completamente a un’app bancaria, terrei disponibili i riferimenti necessari per recuperare l’accesso e controllerei di poter consultare le comunicazioni importanti. Non è una funzione che attribuisco a Webank, ma una buona pratica per qualsiasi strumento che concentri attività finanziarie sullo smartphone.
Un terzo punto è l’uso su dispositivi meno recenti. La compatibilità con Android 8.0 amplia la possibilità di installazione anche su telefoni non nuovi, ma l’esperienza concreta può comunque dipendere dalle prestazioni del dispositivo e dalla versione del sistema. Se il telefono è lento o ha poco spazio, non darei per scontato che l’app risulti fluida soltanto perché il sistema è compatibile.
Dove la proposta convince davvero
La forza principale è la continuità. Chi ha già un rapporto Webank e vuole gestire dal telefono conto, carte e investimenti trova una proposta più coerente di quella offerta da strumenti separati. Non devo pensare all’app come a un servizio isolato: il suo valore cresce quando sfrutto più aree dello stesso rapporto e quando desidero un punto di accesso unico.
La reputazione tra gli utenti è positiva: la valutazione media è di 4,6, con circa 16 mila valutazioni e 4.700 recensioni. Non considero questi numeri una garanzia personale, ma indicano che l’app ha raccolto un riscontro consistente. Li leggerei come un segnale incoraggiante, da affiancare comunque alla compatibilità del proprio dispositivo e alle necessità specifiche.
Anche la diffusione è significativa, con oltre 100 mila installazioni. Per me questo rende più credibile l’idea di un prodotto mantenuto nel tempo, soprattutto considerando la sua storia iniziata nel 2010. Non significa che ogni aggiornamento sia perfetto o che ogni utente avrà la stessa esperienza, ma suggerisce una presenza stabile nel panorama delle app finanziarie.
Un vantaggio meno evidente è la riduzione del “lavoro mentale” quando si passa dal conto alla carta. Se devo ricostruire una spesa, controllare la disponibilità o seguire una posizione, avere un ambiente comune può aiutarmi a non perdere il filo. È un beneficio particolarmente concreto per chi gestisce entrate e uscite personali senza fogli di calcolo o strumenti aggiuntivi.
I limiti da considerare prima di sceglierla
La concentrazione di molte funzioni non è positiva per tutti. Un utente che desidera soltanto un’app essenziale per consultare il saldo potrebbe percepire la presenza di carte e investimenti come un livello di complessità inutile. Se la mia esigenza fosse esclusivamente controllare il conto una volta al mese, sceglierei prima di tutto l’interfaccia che mi risulta più immediata, non quella con il maggior numero di aree.
La parte finanziaria richiede inoltre prudenza. Il fatto che gli investimenti siano accessibili dallo stesso ambiente del conto può essere comodo, ma non dovrebbe far sembrare semplici decisioni che semplici non sono. Chi cerca indicazioni personalizzate, strumenti avanzati di analisi o un accompagnamento approfondito potrebbe preferire un servizio più specializzato. In questo caso Webank può essere un punto operativo, ma non necessariamente l’unico strumento da usare.
Un altro possibile attrito riguarda le aspettative. Chi arriva da un’app di pagamento molto minimalista potrebbe aspettarsi la stessa immediatezza in ogni schermata. Una soluzione bancaria completa deve invece gestire più tipi di rapporto e più esigenze. Io metterei in conto una breve fase di adattamento, soprattutto se voglio imparare dove trovare rapidamente movimenti, carte e informazioni d’investimento.
Non la sceglierei nemmeno soltanto perché è gratuita da installare. La decisione dovrebbe partire dal rapporto bancario che voglio avere, dalle carte che mi servono e dal modo in cui intendo gestire gli investimenti. Il prezzo dell’app è favorevole, ma non basta a rendere automaticamente conveniente l’intero servizio.
A chi la consiglierei
La consiglierei a chi è già orientato verso BANCO BPM e vuole un accesso mobile riunito alle principali aree del proprio rapporto. È adatta anche a chi controlla spesso le spese con carta e preferisce evitare strumenti distinti. Il fatto che sia gratuita da scaricare la rende semplice da provare, purché si valuti separatamente il costo dei prodotti bancari collegati.
La vedo bene per una persona che desidera una gestione ordinata ma non vuole costruire un sistema personale complesso. Un lavoratore che riceve l’accredito sul conto, usa una carta per le spese ricorrenti e vuole tenere sotto osservazione anche gli investimenti può trovare valore proprio nella centralizzazione. In questo caso l’app non serve soltanto a fare operazioni: aiuta a mantenere una vista unica sulla propria situazione.
La consiglierei con più cautela a chi ha un vecchio smartphone, una connessione poco affidabile o abitudini finanziarie molto articolate. Prima di trasferire tutta la gestione sul telefono, farei una prova concreta: consultazione del conto, controllo di una carta e ricerca delle informazioni che uso più spesso. Se questi passaggi risultano chiari, l’app può diventare utile; se già lì mi sento disorientato, la completezza rischia di pesare più del vantaggio.
La eviterei come scelta principale per chi cerca esclusivamente una piattaforma d’investimento specialistica o un’app di pagamento ridotta all’essenziale. In quei casi una soluzione dedicata potrebbe offrire un’esperienza più focalizzata. Webank ha più senso quando il mio obiettivo è unire attività bancarie diverse, non quando cerco un solo strumento estremamente verticale.
La mia valutazione sul rapporto tra accesso e valore
Il valore dell’app nasce dall’equilibrio tra gratuità dell’accesso e ampiezza delle attività disponibili nello stesso ambiente. Non devo pagare per installarla, e questo elimina una barriera iniziale importante. Allo stesso tempo, non confonderei questa comodità con una valutazione completa dei costi bancari: per decidere con criterio, leggerei sempre le condizioni relative al conto, alle carte e agli investimenti che intendo utilizzare.
Rispetto alla gestione tradizionale da computer, la soluzione mobile è più adatta ai controlli rapidi e alle verifiche fuori casa. Rispetto a un’app di pagamento, offre una prospettiva più ampia perché mette al centro il rapporto bancario e non soltanto il singolo acquisto. Rispetto a una piattaforma d’investimento specializzata, la sua forza è l’integrazione, mentre il possibile limite è la minore focalizzazione per chi vuole analizzare soltanto quel settore.
Il mio giudizio, quindi, non dipende dal numero di funzioni percepite, ma da quanto spesso le userei davvero. Se utilizzo conto, carte e investimenti, la centralizzazione può farmi risparmiare tempo e ridurre la dispersione. Se mi serve soltanto un controllo essenziale, potrei non sfruttare abbastanza ciò che offre per giustificare un cambiamento di abitudini.
In definitiva, Webank - Conto online è una scelta sensata per chi vuole portare sullo smartphone una gestione bancaria completa e già collegata a BANCO BPM. Mi piace per l’accesso gratuito, per la possibilità di riunire conto, carte e investimenti e per la presenza su una base Android abbastanza ampia. La userei con una distinzione chiara: operazioni quotidiane rapide da una parte, decisioni d’investimento ponderate dall’altra.
La mia raccomandazione è positiva, ma non automatica. La proverei se cerco un centro unico per le mie attività finanziarie; la lascerei perdere se desidero soltanto un’app minimale o una piattaforma d’investimento altamente specializzata. Il punto di forza è la gestione riunita, mentre il punto da valutare con più attenzione è il rapporto tra semplicità desiderata e ampiezza dei servizi. Per il profilo giusto, può diventare uno strumento quotidiano concreto; per gli altri, una soluzione più focalizzata potrebbe risultare più naturale.
Pro
- Apertura e gestione del conto direttamente dall’app
- Interfaccia intuitiva e facile da usare
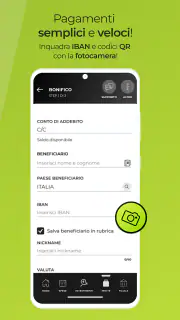
- Bonifici e pagamenti gestibili rapidamente online
- Possibilità di controllare saldo e movimenti in tempo reale
- Servizi bancari accessibili senza recarsi in filiale
Contro
- Alcune funzioni avanzate possono risultare difficili da individuare
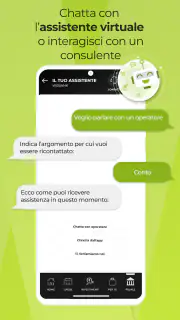
- L’assistenza potrebbe richiedere tempi di attesa variabili
- Le condizioni economiche vanno verificate attentamente prima dell’apertura
- L’app richiede una connessione internet stabile per operare
- Non tutte le operazioni sono disponibili esclusivamente da smartphone
FAQ
Che cos’è Webank - Conto online e a chi è rivolto?
Webank - Conto online è un servizio bancario digitale pensato per gestire le principali operazioni direttamente da smartphone o computer. Dopo aver aperto il conto, l’utente può controllare saldo e movimenti, effettuare bonifici, gestire carte e consultare la documentazione. È particolarmente adatto a chi preferisce operare online, riducendo la necessità di recarsi fisicamente in filiale.
Come si apre un conto Webank dall’app o dal sito?
L’apertura del conto Webank avviene generalmente online e richiede la compilazione di una richiesta con i propri dati personali. Durante la procedura possono essere richiesti un documento d’identità valido, il codice fiscale e una verifica dell’identità tramite strumenti digitali. Prima di confermare, è importante leggere con attenzione condizioni economiche, requisiti, eventuali costi e modalità di attivazione dei servizi inclusi.
Quali operazioni bancarie si possono effettuare con Webank - Conto online?
Utilizzando Webank è possibile svolgere molte operazioni quotidiane senza recarsi allo sportello: verificare il saldo, consultare i movimenti, disporre bonifici, pagare bollettini o altri servizi disponibili, gestire carte e modificare alcune impostazioni di sicurezza. Le funzioni effettivamente accessibili possono dipendere dal tipo di conto, dai prodotti attivati e dagli aggiornamenti dell’applicazione.
Webank - Conto online è sicuro per gestire denaro e pagamenti?
La gestione del conto avviene attraverso sistemi di autenticazione e strumenti di sicurezza progettati per proteggere accessi e operazioni, come credenziali personali, conferme tramite dispositivo e notifiche. Tuttavia, la sicurezza dipende anche dal comportamento dell’utente: è consigliabile non condividere codici, evitare link sospetti, usare un dispositivo aggiornato e contattare immediatamente la banca in caso di attività insolite.
Ci sono costi o requisiti da conoscere prima di scaricare Webank?
Scaricare l’applicazione non significa necessariamente che tutti i servizi bancari siano gratuiti. Costi, commissioni, limiti operativi e requisiti possono variare in base all’offerta sottoscritta, alla carta collegata e al tipo di operazione effettuata. Prima di aprire o utilizzare il conto, è quindi opportuno consultare il foglio informativo e il documento di sintesi ufficiale, verificando anche i requisiti del dispositivo e del sistema operativo.