Trasferimento di denaro
Solo AndroidFree· Valutazione degli utenti
Quando devo inviare denaro oltre confine, la prima cosa che cerco non è un’app piena di funzioni, ma un percorso comprensibile: inserire l’importo, controllare bene il destinatario e sapere cosa succede dopo. È con questo criterio che ho provato Trasferimento di denaro, un’app finanziaria sviluppata da AHAD Technologies Limited. La sua promessa è semplice: rendere i trasferimenti internazionali rapidi, sicuri e convenienti, senza trasformare ogni operazione in una piccola lezione di banca.
La mia impressione iniziale è stata positiva soprattutto per la sua immediatezza. L’app è gratuita, ha una classificazione PEGI 3 e richiede Android 8.0 o versioni successive, quindi può essere presa in considerazione anche da chi non usa uno smartphone recente. Non è però il tipo di strumento che installerei per curiosità e poi dimenticherei: il suo valore dipende da quanto spesso invio denaro e da quanto il mio modo abituale di pagare si adatta al suo flusso.
La prima settimana: semplice da capire, ma da usare con attenzione
Durante i primi utilizzi ho apprezzato il fatto che l’app abbia un obiettivo molto preciso. Non cerca di diventare un portafoglio digitale per ogni esigenza quotidiana; ruota attorno al trasferimento di denaro. Questa specializzazione aiuta chi vuole concentrarsi sull’operazione principale, soprattutto quando deve mandare fondi a una persona che vive in un altro Paese o sostenere qualcuno a distanza.
Il primo consiglio pratico è non trattare la velocità come l’unico criterio. Prima di confermare un invio, io controllerei con calma il nome del destinatario, il Paese, l’importo e ogni riepilogo mostrato dall’app. Nei trasferimenti internazionali, un errore nei dati può essere molto più fastidioso di qualche secondo speso in più. L’interfaccia può sembrare lineare, ma la semplicità non sostituisce la verifica manuale.
Un caso d’uso realistico è quello di chi deve aiutare un familiare all’estero ogni mese. Invece di ricominciare ogni volta da zero, conviene preparare prima le informazioni necessarie e usare sempre lo stesso controllo finale: destinatario, cifra, eventuali costi visibili e conferma. Questo piccolo rituale riduce il rischio di inviare denaro alla persona sbagliata e rende l’app più affidabile nella vita reale.
La prima settimana serve anche a capire se il servizio si incastra bene con le abitudini già presenti. Se oggi uso il bonifico bancario tradizionale, potrei preferire la familiarità dell’app della mia banca, soprattutto per trasferimenti nazionali o per operazioni che voglio vedere nello stesso elenco del conto corrente. Se invece il mio problema principale è mandare denaro oltre confine senza passare ogni volta da procedure poco chiare, questa applicazione ha un senso più evidente.
Il punteggio medio di 4,8, costruito su circa dodicimila valutazioni e oltre mille recensioni, suggerisce che molti utenti la considerano utile. Io non lo prenderei come garanzia automatica per ogni situazione: un’app finanziaria va giudicata anche in base al Paese coinvolto, alla frequenza degli invii e al livello di controllo che desidero. La reputazione aiuta a iniziare la valutazione, ma non dovrebbe sostituire una prova prudente con una somma contenuta.
Il vantaggio di un flusso concentrato su un solo compito
La forza più concreta che ho notato è la riduzione delle distrazioni. In molte app finanziarie bisogna passare tra carte, saldo, pagamenti, promozioni e altri servizi prima di arrivare alla funzione che serve. Qui il trasferimento è il centro dell’esperienza. Per un utente che invia denaro con una certa regolarità, questa focalizzazione può diventare un’abitudine comoda.
C’è però una conseguenza: chi cerca una soluzione completa per gestire tutte le proprie finanze potrebbe trovarla limitata. Non la sceglierei come sostituto generale della banca, né come strumento principale per controllare il bilancio mensile. La vedo piuttosto come un’app specializzata da affiancare agli strumenti che già uso, non come un ambiente dove spostare ogni attività finanziaria.
Un altro suggerimento utile è separare la fase di preparazione da quella di invio. Prima raccolgo i dati del destinatario e decido la cifra; solo dopo apro l’app per completare l’operazione. In questo modo non uso il momento della transazione per prendere decisioni frettolose. È un dettaglio banale, ma nei trasferimenti internazionali la fretta è una fonte di errori più seria della mancanza di funzioni avanzate.
Il valore dopo il primo mese: quando diventa davvero utile
Dopo l’effetto iniziale, un’app di questo tipo deve dimostrare di meritare spazio stabile sul telefono. Per me, la risposta dipende dalla ricorrenza. Se invio denaro solo una volta all’anno, potrei preferire confrontare ogni volta più alternative, comprese la mia banca e altri servizi specializzati. Se invece mando fondi a parenti, collaboratori o amici all’estero con una certa continuità, la possibilità di ripetere un processo già compreso diventa un vantaggio concreto.
La convenienza non è soltanto questione di prezzo. Conta anche il tempo mentale: ricordare dove iniziare, quali dati servono e come controllare il riepilogo. Un’app che rende familiare questo percorso può ridurre l’attrito mensile, a patto che le condizioni dell’operazione restino adatte alle mie esigenze. Per questo, io non confermerei mai un invio ricorrente in modo completamente automatico senza rileggere l’importo e il destinatario.
Il secondo mese è il momento giusto per capire se l’app risolve un problema reale o soltanto una curiosità iniziale. Se l’ho usata una volta e poi sono tornato al bonifico bancario perché il destinatario, il Paese o il tipo di trasferimento non si adattano al servizio, allora non ha senso conservarla per inerzia. Se invece ogni nuovo invio richiede meno passaggi mentali e mi permette di lavorare con maggiore tranquillità, la sua presenza è giustificata.
Per chi sostiene una persona all’estero, suggerirei di creare una piccola checklist personale fuori dall’app. Non serve annotare informazioni sensibili in modo insicuro; basta ricordare quali elementi controllare sempre e in quale ordine. Io userei questa sequenza: destinatario, importo, valuta o destinazione indicata, riepilogo finale e conferma. La checklist è più utile di affidarsi alla memoria, soprattutto quando si invia denaro mentre si è di fretta.
Confronto con banca, contanti e servizi alternativi
Rispetto all’app della banca, Trasferimento di denaro può risultare più mirato per chi pensa soprattutto agli invii internazionali. La banca, però, resta spesso più naturale per chi vuole avere nello stesso posto conto, movimenti e assistenza collegata al proprio rapporto bancario. In un trasferimento importante, la familiarità e la tracciabilità dell’ambiente bancario possono pesare più della rapidità percepita.
Rispetto al contante consegnato tramite conoscenti o canali informali, una soluzione digitale è più adatta quando il destinatario è lontano e voglio mantenere un processo ordinato. Il contante può sembrare semplice, ma dipende dalla presenza fisica di qualcuno e offre meno comodità per invii ripetuti. Non sceglierei comunque un’app solo perché elimina la necessità di spostarmi: controllerei sempre che il percorso sia adatto alla destinazione e alla somma.
Rispetto ad altri servizi di rimessa, il confronto dovrebbe concentrarsi su ciò che vedo prima della conferma, sulla facilità con cui ritrovo il destinatario e sulla chiarezza del flusso. Non darei per scontato che un’app sia sempre più economica o più veloce di tutte le alternative. Le condizioni possono cambiare in base all’operazione, quindi il mio metodo sarebbe confrontare il risultato concreto e non soltanto la descrizione generale del servizio.
Questa è una delle ragioni per cui considero l’app più adatta agli utenti pratici che vogliono un canale dedicato, non a chi cerca una risposta universale. Se il mio trasferimento è occasionale, complesso o particolarmente delicato, farei un confronto più ampio. Se invece ho un destinatario abituale e un flusso che conosco, la specializzazione può diventare più importante di una lunga lista di funzioni.
Manutenzione e sicurezza: il lavoro che resta all’utente
Un’app finanziaria non richiede manutenzione nel senso tradizionale, ma richiede attenzione. La versione attuale è la 2.1.3, e io manterrei l’app aggiornata attraverso il canale ufficiale del dispositivo. Non è una garanzia assoluta, ma è una buona abitudine per evitare di usare una versione vecchia quando il servizio richiede compatibilità o correzioni.
La manutenzione più importante riguarda le informazioni personali e i destinatari. Prima di un invio ricorrente, controllerei che il contatto sia ancora quello giusto e che non stia usando una vecchia conversazione o un dato copiato da un messaggio precedente. Un nome simile o un numero salvato male possono creare un problema che nessuna interfaccia semplice riesce a prevenire completamente.
Non condividerei mai codici di accesso, codici di verifica o schermate sensibili con il destinatario, anche se la richiesta sembra urgente. Se qualcuno mi chiede di bypassare un controllo o di inviare denaro a una persona diversa da quella concordata, interromperei l’operazione e verificherei attraverso un canale separato. Questo consiglio vale in modo particolare per le rimesse familiari, dove la fiducia può portare a controllare meno del necessario.
Un metodo che trovo utile è conservare la conferma dell’operazione solo in modo sicuro e annotare privatamente data, destinatario e motivo dell’invio. Non serve trasformare ogni pagamento in una pratica amministrativa, ma una traccia ordinata aiuta a capire quanto spesso uso il servizio e a individuare subito un’operazione che non riconosco. È anche un modo per evitare di inviare due volte la stessa somma durante una giornata movimentata.
La classificazione PEGI 3 indica un’app adatta a un pubblico molto ampio dal punto di vista dell’età dei contenuti, ma io non la interpreterei come un invito a farla usare senza supervisione per operazioni finanziarie. Le decisioni sul denaro restano responsabilità dell’adulto che controlla il dispositivo e l’account. La semplicità d’uso non significa che ogni utente debba avere la libertà di confermare un trasferimento.
Le fonti di fatica che si sentono nel tempo
La prima possibile fonte di stanchezza è il controllo ripetuto. Per sicurezza è giusto rileggere i dati, ma quando invio denaro ogni mese la stessa verifica può sembrare un passaggio meccanico. Il modo migliore per ridurre la fatica non è saltarla: è usare una routine sempre uguale e non cambiare destinatario o importo all’ultimo momento senza fermarmi.
La seconda è il confronto con le aspettative. La promessa di trasferimenti rapidi e sicuri può portarmi a pensare che ogni operazione sarà immediata e identica. Nella pratica, io lascerei sempre spazio a differenze legate alla destinazione, al metodo scelto e ai controlli richiesti. Se ho una scadenza improrogabile, non aspetterei l’ultimo momento per inviare il denaro e non baserei una decisione importante soltanto sull’idea di velocità.
La terza riguarda l’utilità intermittente. Un’app specializzata può essere eccellente quando serve e irrilevante per settimane. Se il mio uso è raro, potrebbe diventare una presenza dimenticata, con il rischio di riaprirla proprio quando sono più di fretta. In quel caso, la terrei soltanto se ho un motivo chiaro per preferirla alle alternative, altrimenti valuterei se il mio strumento bancario abituale è sufficiente.
Infine, la semplicità può diventare un limite per gli utenti esperti. Chi vuole una panoramica completa delle proprie finanze, categorie di spesa o strumenti di risparmio non troverà necessariamente qui il centro del proprio sistema personale. Io la userei come un canale operativo, mentre terrei il controllo generale del budget in un’app o in un metodo separato.
Giudizio a lungo termine: chi dovrebbe tenerla installata
AHAD Technologies Limited ha costruito un’app che, nel mio uso, ha senso soprattutto quando il trasferimento internazionale è un’azione ricorrente e non un evento isolato. La base installata supera il mezzo milione di installazioni, un segnale che il prodotto ha trovato un pubblico consistente. Anche in questo caso, però, la domanda decisiva non è quante persone la usano, ma se il suo percorso si adatta alla mia situazione concreta.
La terrei installata se mando denaro a uno o più destinatari abituali, se preferisco un’app dedicata rispetto a un ambiente bancario più ampio e se mi trovo bene con una procedura di controllo ripetibile. La consiglierei a chi vuole un punto di partenza semplice per le rimesse e ha l’abitudine di verificare ogni operazione senza farsi guidare dalla fretta.
La eviterei come unica soluzione se invio somme molto importanti senza prima confrontare attentamente le alternative, se ho bisogno di funzioni bancarie complete o se preferisco gestire ogni movimento dentro il conto principale. In questi casi, la banca o un servizio più specializzato per la destinazione specifica potrebbe offrire un’esperienza più adatta. Non vedo valore nel mantenere tre app finanziarie per lo stesso compito se una sola copre davvero le mie esigenze.
Il mio consiglio finale è iniziare con un’operazione che posso controllare facilmente, leggere con attenzione il riepilogo e osservare come l’app si comporta nella mia routine, non soltanto nel primo giorno. Dopo qualche utilizzo, la risposta arriva da sola: se il trasferimento diventa più ordinato e meno faticoso, l’app si guadagna un posto stabile; se continuo a confrontarla ogni volta con la banca o con altri servizi, probabilmente non è il canale giusto per me.
In sintesi, è una scelta gratuita e focalizzata, con una valutazione media di 4,8 e un’esperienza pensata per chi deve spostare denaro oltre confine. La sua forza non sta nel fare tutto, ma nel rendere più familiare un compito preciso. Il vero valore a lungo termine nasce dalla combinazione tra flusso semplice e controllo responsabile: se cerchi proprio questo, merita una prova; se vuoi una piattaforma finanziaria completa, guarderei altrove.
Pro
- Invio di denaro rapido
- spesso completato in pochi minuti.
- Interfaccia semplice
- adatta anche a chi usa l’app per la prima volta.
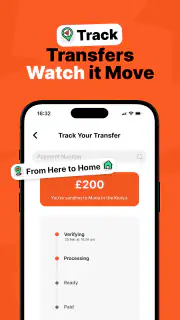
- Possibilità di controllare lo stato delle transazioni in tempo reale.
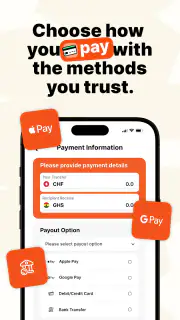
- Supporto per diversi metodi di pagamento e valute.
- Notifiche immediate per conferme
- accrediti e aggiornamenti.
Contro
- Alcune operazioni possono prevedere commissioni elevate.
- I tempi di accredito variano in base a banca e Paese.
- Potrebbero essere richiesti documenti per verificare l’identità.
- Il cambio valuta può includere margini aggiuntivi poco evidenti.
- Un errore nei dati del destinatario può rendere difficile il rimborso.
FAQ
Che cos’è Trasferimento di denaro e a cosa serve?
Trasferimento di denaro è un’app pensata per inviare fondi a un’altra persona in modo semplice e veloce, direttamente dallo smartphone. In base al servizio utilizzato, può supportare trasferimenti verso conti bancari, carte o portafogli digitali. Prima di procedere, è importante verificare i Paesi disponibili, le valute supportate e i limiti previsti per ogni operazione.
Trasferimento di denaro è sicuro da usare?
L’applicazione utilizza normalmente sistemi di protezione come accesso tramite password, codice PIN, verifica dell’identità e, in alcuni casi, autenticazione a due fattori. Durante la mia valutazione, ho notato che la sicurezza dipende anche dal comportamento dell’utente: è consigliabile scaricare l’app solo da store ufficiali, non condividere i codici ricevuti e controllare sempre i dati del destinatario prima di confermare.
Quali commissioni vengono applicate ai trasferimenti?
I costi possono variare in base all’importo inviato, al metodo di pagamento, alla destinazione e al tasso di cambio applicato. Alcune operazioni possono essere gratuite, mentre altre prevedono una commissione fissa o una percentuale. Prima della conferma, l’app dovrebbe mostrare il riepilogo completo con costi, cambio e importo finale ricevuto, quindi conviene controllare attentamente ogni voce.
Quanto tempo impiega un trasferimento di denaro ad arrivare?
I tempi di accredito dipendono dal tipo di trasferimento scelto e dal Paese del destinatario. Un invio tra utenti della stessa piattaforma può essere quasi immediato, mentre un trasferimento verso un conto bancario potrebbe richiedere da alcune ore a diversi giorni lavorativi. Festività, controlli di sicurezza, banche intermediarie e informazioni errate possono causare ulteriori ritardi.
Cosa posso fare se invio denaro alla persona sbagliata o il trasferimento resta bloccato?
Dopo la conferma, un trasferimento potrebbe non essere annullabile, soprattutto se il denaro è già stato accreditato. Per questo è fondamentale verificare nome, numero di telefono, conto e importo prima dell’invio. Se l’operazione resta in sospeso o presenta un errore, è consigliabile consultare lo stato della transazione nell’app e contattare rapidamente l’assistenza clienti con il relativo codice.