Tinaba
Solo AndroidFree· Valutazione degli utenti
Quando si parla di app finanziarie, io cerco soprattutto una cosa: capire in pochi secondi che cosa posso fare con il mio denaro e quali passaggi richiedono più attenzione. Tinaba prova a portare questa gestione nello smartphone con un approccio pensato per l’uso quotidiano, non soltanto per chi ha già dimestichezza con banche digitali e strumenti finanziari. Dopo averla provata, la considero una soluzione interessante per chi vuole riunire alcune operazioni in un’unica esperienza mobile, soprattutto quando si sposta, deve organizzare pagamenti o desidera controllare meglio le proprie abitudini di spesa.
L’app appartiene alla categoria della finanza ed è sviluppata da Tinaba. È gratuita, ha una valutazione media di 4,5 su 5 e ha raccolto circa 9 mila valutazioni, con oltre 500 mila installazioni. Sono numeri che spiegano perché venga presa in considerazione da un pubblico abbastanza ampio, ma non li interpreto come una garanzia automatica: nel settore finanziario contano molto la chiarezza dell’interfaccia, la fiducia che si riesce a costruire e quanto bene l’app si adatta alle proprie necessità.
Come si presenta oggi Tinaba nell’uso quotidiano
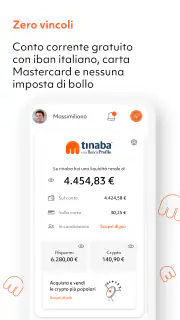
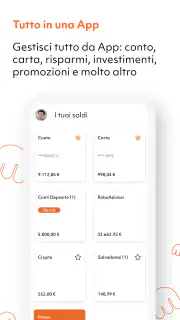
La prima impressione è quella di un’app che vuole ridurre la distanza tra operazioni finanziarie diverse. Invece di obbligarmi a passare continuamente da un servizio all’altro, l’esperienza cerca di farmi partire sempre dallo smartphone e da una panoramica più immediata. Questo è il suo punto di partenza più convincente: non devo pensare a Tinaba come a un semplice elenco di movimenti, ma come a uno strumento da consultare durante la giornata.
Il vantaggio si nota soprattutto nei momenti in cui serve una risposta rapida. Posso controllare la situazione prima di fare una spesa, verificare se un’operazione è stata registrata o gestire un pagamento senza aprire il computer. Per me, questo tipo di accessibilità è più importante delle schermate ricche di funzioni: un’app finanziaria deve essere leggibile anche quando la apro di fretta, magari mentre sono fuori casa.
La promessa di gestire il denaro anche quando si viaggia è coerente con il modo in cui oggi usiamo lo smartphone. Tuttavia, io non la trasformerei nell’idea che ogni esigenza finanziaria diventi automaticamente semplice. Quando si parla di denaro, bisogna comunque controllare bene destinatario, importo e riepilogo prima di confermare. La velocità è utile, ma non deve sostituire l’attenzione.
Un aspetto che ho trovato significativo è il ruolo della consultazione frequente. Molte persone guardano il proprio conto solo quando devono affrontare una spesa importante; con un’app sempre disponibile diventa più naturale fare controlli brevi e regolari. Questo aiuta a intercettare prima una spesa imprevista o un’abitudine che sta pesando troppo sul budget. Non è una funzione “spettacolare”, ma è uno dei benefici più concreti di una gestione finanziaria mobile.
Un’esperienza adatta a chi vuole meno passaggi
Io la vedo particolarmente adatta a chi desidera fare operazioni comuni senza entrare in un ambiente bancario tradizionale. Studenti, lavoratori che si spostano spesso e persone abituate a pagare con il telefono possono apprezzare il fatto di avere un punto di accesso sempre a portata di mano. Anche chi sta iniziando a organizzare meglio le proprie finanze può trovare più semplice un’interfaccia mobile rispetto a procedure distribuite tra filiali, moduli e diversi servizi.
Il limite emerge quando l’utente cerca una piattaforma completamente personalizzata o un’analisi finanziaria molto approfondita. Io non sceglierei un’app come questa soltanto perché è comoda: prima valuterei quali operazioni devo fare davvero, quanto spesso le faccio e quale livello di controllo mi serve. Se il mio obiettivo principale fosse costruire analisi dettagliate, confrontare molti prodotti o lavorare con funzioni avanzate, potrei preferire strumenti più specializzati.
Un caso realistico: la gestione durante un viaggio
Immagino una situazione molto comune. Sono in viaggio, devo controllare una spesa appena effettuata e voglio evitare di aspettare il rientro per capire quanto ho già utilizzato. Apro l’app, verifico i movimenti e decido se posso procedere con un altro acquisto. In questo scenario il valore di Tinaba non sta in un singolo comando, ma nella possibilità di prendere una decisione con informazioni aggiornate a portata di mano.
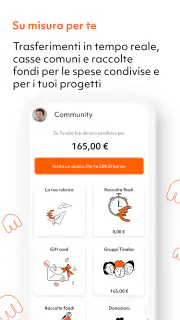
La stessa logica funziona per le spese condivise. Se una persona deve organizzare un pagamento con amici o familiari, una gestione centralizzata sul telefono può ridurre messaggi sparsi e promemoria dimenticati. Io, però, manterrei sempre una piccola abitudine: dopo ogni operazione importante, controllerei il riepilogo e conserverei la ricevuta o la conferma quando necessario. Questo passaggio evita di attribuire all’app una precisione che dipende anche dall’attenzione dell’utente.
L’evoluzione più recente e che cosa cambia davvero
La versione attuale è la 5.2.0. Per chi usa già Tinaba, il numero di versione è un elemento concreto da considerare perché indica un prodotto che ha continuato a essere portato avanti nel tempo, invece di rimanere fermo alla prima impostazione. L’app è stata pubblicata il 13 giugno 2016, quindi non è una novità appena comparsa negli store: ha attraversato diversi anni di utilizzo e aggiornamenti.
Io interpreto questa evoluzione con prudenza. Un numero di versione più recente può riflettere miglioramenti di compatibilità, correzioni o affinamenti dell’esperienza, ma non significa automaticamente che ogni area sia stata trasformata. Per un utente già abituato all’app, il vantaggio più probabile è una maggiore continuità nell’uso quotidiano e una sensazione di prodotto mantenuto nel tempo. Non mi aspetterei invece che l’aggiornamento risolva ogni esigenza personale o renda superfluo controllare le impostazioni.
La compatibilità parte da Android 7.0, un requisito abbastanza accessibile per chi utilizza ancora dispositivi non recentissimi. Questo amplia il pubblico potenziale, ma io farei comunque attenzione alle prestazioni reali del mio telefono: un sistema operativo compatibile non garantisce che ogni modello offra la stessa fluidità. Se l’app viene usata per operazioni sensibili, preferisco inoltre mantenere il dispositivo aggiornato e protetto, indipendentemente dal requisito minimo indicato.
La presenza di un’app finanziaria con classificazione PEGI 3 può sembrare un dettaglio secondario, ma comunica che non è stata pensata come prodotto per adulti con contenuti espliciti o linguaggio problematico. Non lo userei però per dedurre che un minore debba gestire autonomamente il denaro: la valutazione sull’età riguarda il contenuto dell’app, non sostituisce la responsabilità di un adulto nelle decisioni finanziarie.
Che effetto può avere sugli utenti già abituati a Tinaba
Chi usa già il servizio probabilmente apprezza soprattutto la continuità. Quando un’app finanziaria cambia troppo spesso posizione dei comandi o logica dei menu, anche un miglioramento può diventare fonte di errori. Nel mio modo di usarla, la cosa più importante è poter ritrovare rapidamente le funzioni che consulto più spesso e distinguere senza esitazioni un movimento completato da uno ancora da verificare.
Il passaggio a una versione aggiornata può essere anche un buon momento per rivedere le proprie abitudini. Io controllerei le notifiche, le preferenze di sicurezza e le modalità con cui ricevo le conferme. Non perché l’app debba essere considerata poco affidabile, ma perché le impostazioni finanziarie tendono a essere dimenticate dopo la prima configurazione. Una verifica periodica riduce il rischio di non accorgersi di un cambiamento importante nel modo in cui vengono mostrati o segnalati i movimenti.
Per chi arriva da una banca tradizionale, il cambiamento più grande non è necessariamente la quantità di funzioni, ma il ritmo di interazione. Con Tinaba posso essere portato a controllare più spesso il denaro, perché l’accesso è sempre vicino. Questo può diventare un vantaggio se mi aiuta a spendere con maggiore consapevolezza; può essere meno utile se controllo continuamente l’app senza trasformare le informazioni in decisioni concrete.
Tre accorgimenti che migliorano l’esperienza
Il primo accorgimento è separare la consultazione ordinaria dalle operazioni delicate. Io posso aprire l’app più volte al giorno per controllare i movimenti, ma prima di confermare un trasferimento o un pagamento importante mi fermerei a rileggere tutti i dati. Questa semplice distinzione evita che l’abitudine alla rapidità porti a confermare un’azione troppo velocemente.
Il secondo è usare la cronologia come strumento di controllo, non soltanto come archivio. Una volta alla settimana, guarderei le spese recenti e cercherei movimenti che non riconosco subito. È un workflow più utile del controllo casuale: mi permette di collegare le spese alle attività svolte e di intervenire prima che un errore diventi difficile da ricostruire.
Il terzo riguarda i viaggi. Prima di partire, io verificherei di poter accedere all’app, di avere il telefono protetto e di sapere dove trovare le conferme delle operazioni. In viaggio, la comodità di gestire il denaro dallo smartphone è notevole, ma dipende anche dalla disponibilità del dispositivo e dalla connessione. Preparare in anticipo le informazioni essenziali è più prudente che affidarsi a una configurazione fatta all’ultimo momento.
Un quarto suggerimento riguarda le spese condivise: quando più persone partecipano a un pagamento, conviene stabilire in anticipo chi invia il denaro, quale causale usare e come verificare l’avvenuta ricezione. Tinaba può rendere più semplice il passaggio operativo, ma non elimina la necessità di un accordo chiaro tra le persone coinvolte. La tecnologia riduce l’attrito; non sostituisce la comunicazione.
Dove restano i limiti e chi dovrebbe scegliere altro
Il principale limite, dal mio punto di vista, è che la comodità può creare aspettative troppo alte. Un’app finanziaria non è automaticamente la soluzione migliore per ogni tipo di gestione del denaro. Se cerco consulenza personale, strumenti professionali, rendicontazioni molto dettagliate o un ecosistema costruito intorno a esigenze aziendali complesse, valuterei servizi più specifici invece di forzare Tinaba a fare un lavoro per cui non è la mia prima scelta.
La stessa cautela vale per chi preferisce parlare sempre con una persona o risolvere ogni problema in filiale. Un’esperienza centrata sullo smartphone è un vantaggio per chi vuole autonomia, ma può risultare meno rassicurante per chi considera indispensabile il contatto diretto. Io sceglierei Tinaba se mi sento a mio agio nel leggere schermate, seguire procedure digitali e controllare autonomamente le conferme.
Non la consiglierei nemmeno a chi tende a installare app finanziarie senza dedicare tempo alla protezione del telefono. Blocco dello schermo, aggiornamenti del sistema e attenzione alle notifiche sono parte dell’esperienza, non dettagli facoltativi. La gratuità dell’app rende facile iniziare, ma non significa che si possa abbassare la guardia quando si gestiscono dati e denaro.
Rispetto a una banca tradizionale, Tinaba può risultare più agile e più vicina alle abitudini mobile. Rispetto a un’app specializzata nel bilancio personale, invece, il suo valore è soprattutto nella gestione operativa e nell’accesso quotidiano, non necessariamente nella costruzione di analisi finanziarie elaborate. Io la sceglierei quindi in base al mio problema principale: se voglio gestire con praticità, ha senso; se voglio studiare in profondità ogni categoria di spesa, cercherei un complemento o un’alternativa dedicata.
Domande pratiche prima di iniziare
La prima domanda che mi farei è se posso usarla senza pagare. Sì, l’app è gratuita, quindi il primo passo non richiede un prezzo di acquisto. Questo però non dovrebbe essere l’unico criterio: prima di affidarle una parte della mia gestione finanziaria, leggerei con attenzione le condizioni delle singole operazioni e sceglierei consapevolmente quali funzioni utilizzare.
La seconda riguarda i dispositivi compatibili. Il requisito minimo indicato è Android 7.0, perciò chi possiede un telefono basato su una versione molto vecchia dovrebbe controllare il sistema prima di procedere. Chi ha già un dispositivo compatibile dovrebbe comunque mantenere aggiornati sistema e applicazione, soprattutto perché si tratta di un’applicazione finanziaria.
La terza domanda è se sia adatta ai viaggi. Io la considererei utile proprio perché mette la gestione nello smartphone e può accompagnare l’utente fuori casa. Prima di partire, però, farei una prova completa: accesso, consultazione dei movimenti e recupero delle conferme. È un controllo semplice che può evitare sorprese nel momento meno opportuno.
La quarta riguarda la fiducia. La valutazione media di 4,5 e la presenza di circa 4 mila recensioni mostrano un interesse consistente, ma io leggerei comunque i commenti più recenti cercando problemi simili al mio caso d’uso. Un’app può funzionare bene per i pagamenti quotidiani e meno bene per un’esigenza specifica; la scelta deve partire dal mio scenario, non soltanto dal punteggio.
Che cosa terrei d’occhio nei prossimi aggiornamenti
Guarderei innanzitutto alla chiarezza delle schermate e alla continuità dei flussi più delicati. Ogni aggiornamento dovrebbe rendere più facile capire che cosa sto per confermare, dove si trova una ricevuta e quale stato ha un’operazione. In un’app finanziaria, questi dettagli contano più di un’interfaccia appariscente.
Terrei d’occhio anche il rapporto tra semplicità e controllo. Tinaba è più convincente quando riduce i passaggi senza nascondere le informazioni importanti. Se un futuro cambiamento rendesse tutto più rapido ma meno leggibile, per me sarebbe un passo indietro. La buona evoluzione non consiste soltanto nell’aggiungere funzioni: consiste nel rendere più sicure e comprensibili quelle che uso già.
Infine, valuterei la compatibilità con le abitudini reali degli utenti: gestione in viaggio, controlli frequenti, spese condivise e accesso da dispositivi non recentissimi. Sono questi i contesti in cui una promessa generale deve dimostrare il proprio valore. La versione 5.2.0 conferma che il prodotto è ancora mantenuto, ma io giudicherei ogni ulteriore aggiornamento osservando quanto incide concretamente su queste situazioni.
Il mio giudizio finale è positivo, con una condizione precisa: Tinaba è una buona scelta se vuoi gestire il denaro dallo smartphone con un approccio pratico e autonomo, soprattutto per operazioni quotidiane e controlli mentre sei fuori casa. La gratuità, la compatibilità con Android 7.0 e la presenza di una base di utenti ampia la rendono facile da prendere in considerazione. Non la vedo però come la risposta universale per chi cerca analisi avanzate, assistenza personale o una gestione finanziaria professionale.
Se fossi io a consigliarla a un amico, gli direi di provarla partendo da un uso limitato e ordinato: controllare i movimenti, imparare dove sono le conferme e verificare le impostazioni prima di affidarle operazioni più importanti. In questo modo si capisce rapidamente se l’esperienza è davvero adatta alle proprie abitudini. Per chi vuole un centro finanziario mobile, semplice da consultare e utile anche in viaggio, Tinaba merita una prova; per chi ha esigenze molto specialistiche, la considererei piuttosto una possibile parte dell’insieme che una soluzione completa.
Pro
- Conto digitale e pagamenti gestibili comodamente dallo smartphone.
- Possibilità di dividere le spese tra amici in modo semplice e veloce.
- Supporta raccolte di denaro e pagamenti condivisi per vari gruppi.
- Interfaccia intuitiva
- adatta anche a chi usa poco i servizi finanziari.
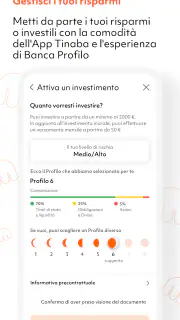
- Include funzioni per organizzare risparmi e obiettivi personali.
Contro
- Alcune funzioni possono richiedere la verifica dell’identità.
- La disponibilità dei servizi varia in base al profilo e al Paese.
- Per usare l’app è necessario avere una connessione Internet stabile.
- I tempi di accredito possono cambiare a seconda del metodo di pagamento.
- Non tutte le operazioni sono completamente gratuite.
FAQ
Che cos’è Tinaba e quali servizi offre?
Tinaba è un’app finanziaria italiana che riunisce in un’unica piattaforma diversi servizi, tra cui conto e carta, pagamenti, trasferimenti di denaro e gestione delle spese. In base al profilo e alle funzionalità disponibili, può essere utilizzata per inviare denaro, pagare nei negozi o online e organizzare alcune attività finanziarie direttamente dallo smartphone. Prima di utilizzarla, è consigliabile verificare nell’app condizioni, limiti e costi aggiornati.
Tinaba è sicura per effettuare pagamenti e gestire il denaro?
L’app utilizza sistemi di accesso e verifica dell’identità pensati per proteggere il conto e le operazioni dell’utente, ma la sicurezza dipende anche dalle proprie abitudini. È importante scaricare Tinaba esclusivamente dagli store ufficiali, mantenere aggiornato il dispositivo, non condividere codici o credenziali e attivare eventuali strumenti di autenticazione disponibili. In caso di telefono smarrito o attività sospette, bisogna contattare tempestivamente l’assistenza.
Quanto costa usare Tinaba? Sono previste commissioni?
Tinaba può includere piani e servizi con condizioni economiche differenti. Alcune operazioni possono essere gratuite, mentre altre, come determinati prelievi, ricariche, trasferimenti o servizi aggiuntivi, potrebbero prevedere commissioni o limiti. Le tariffe possono cambiare nel tempo e variare in base al tipo di conto o carta. Prima di confermare un’operazione, è quindi opportuno controllare sempre il riepilogo dei costi mostrato nell’app e il foglio informativo ufficiale.
Come si apre un conto Tinaba e quali documenti servono?
La registrazione avviene direttamente dall’app e normalmente richiede l’inserimento dei dati personali, la creazione delle credenziali e una procedura di identificazione. Potrebbe essere necessario avere a disposizione un documento valido e completare una verifica tramite immagini o video, secondo le richieste del servizio. L’attivazione non è necessariamente immediata: i tempi dipendono dalla correttezza dei dati forniti e dai controlli previsti dalla normativa.
Tinaba funziona su tutti i dispositivi Android e iPhone?
Tinaba è progettata per dispositivi Android e iOS compatibili, ma non tutti gli smartphone possono garantire la stessa esperienza. È necessario utilizzare una versione supportata del sistema operativo e disporre di una connessione internet affidabile per accedere al conto e autorizzare le operazioni. Prima del download conviene controllare la versione minima richiesta su Google Play o App Store, oltre alle recensioni recenti relative a compatibilità e prestazioni.