SumUp: Finanze Personali
Solo AndroidFree· Valutazione degli utenti
Quando ho aperto SumUp: Finanze Personali per la prima volta, ho capito subito che non è la classica app pensata per mostrare un grafico complicato delle spese. È uno strumento finanziario collegato all’ecosistema SumUp, sviluppato da SumUp, con un’impostazione che punta a rendere più semplice la gestione quotidiana del denaro. La promessa del conto che ricompensa è interessante, ma va letta nel modo giusto: non mi sono trovato davanti a un’app di budgeting avanzato, bensì a un servizio da esplorare con calma per capire come inserirlo nelle mie abitudini.
La distribuzione è già ampia: l’app ha superato il milione di installazioni e mantiene una media di 4,7 su circa 4.400 valutazioni. Sono segnali incoraggianti, anche se non li considero una garanzia automatica di esperienza perfetta. La versione attuale è la 4.0.9, è gratuita e ha classificazione PEGI 3; per l’installazione serve almeno Android 9. In pratica, il primo ostacolo tecnico è piuttosto contenuto per chi usa ancora uno smartphone compatibile.
Da dove partire e che cosa aspettarsi
Il modo migliore per avvicinarsi a SumUp: Finanze Personali è non aspettarsi un’app che risolva tutta la propria situazione finanziaria con una sola schermata. Io la vedo più come un punto di accesso a un conto e a un’esperienza finanziaria digitale legata al marchio SumUp. Questo la rende particolarmente interessante per chi già conosce i servizi dell’azienda o per chi cerca un’alternativa alle operazioni bancarie tradizionali, svolte sempre attraverso filiali, telefonate o interfacce spesso sovraccariche.
Prima di iniziare, consiglio di avere qualche minuto libero e di non fare la registrazione di fretta. Anche quando un’app finanziaria appare semplice, il passaggio iniziale richiede attenzione: bisogna leggere ciò che viene mostrato, controllare i dati inseriti e capire quale prodotto si sta effettivamente attivando. Il fatto che il download sia gratuito non significa che ogni servizio collegato debba essere valutato superficialmente. La scelta va fatta in base alle proprie necessità, non solo alla comodità dell’interfaccia.
Per un utente alle prime armi, il vantaggio principale è la sensazione di procedere per passi. Non ho avuto l’impressione di dover imparare subito un sistema pieno di categorie, filtri e impostazioni. D’altra parte, chi cerca analisi dettagliate del bilancio familiare potrebbe trovare l’esperienza meno ricca rispetto a un’app specializzata esclusivamente nel controllo delle spese. Questa è la prima distinzione importante: qui la semplicità è un punto di forza, ma anche il motivo per cui non la sceglierei come unico strumento di pianificazione finanziaria complessa.
La configurazione iniziale senza saltare i controlli
Il primo passaggio utile è installare l’app su un dispositivo aggiornato e seguire con ordine la procedura proposta. Io eviterei di inserire informazioni casuali solo per arrivare rapidamente alla schermata principale. In un’app che riguarda il denaro, verificare ogni campo prima di confermare è più importante che risparmiare un minuto. Se compare una richiesta di conferma o di verifica, conviene completarla subito e conservare con attenzione le informazioni necessarie per accedere di nuovo al proprio profilo.
Un consiglio pratico è preparare in anticipo i dati che si usano normalmente per le registrazioni finanziarie e assicurarsi che il telefono sia quello personale. Questo riduce il rischio di interrompere la procedura a metà o di dover ripetere alcuni passaggi. Ho trovato utile anche controllare con calma le schermate informative, perché il linguaggio delle app finanziarie può sembrare semplice ma avere conseguenze concrete quando si accetta un servizio.
La configurazione non va confusa con il risultato finale. Terminare la registrazione non significa ancora aver trovato il modo migliore di usare l’app. Dopo l’accesso, io dedicherei un momento a riconoscere le sezioni principali e a capire dove si trovano le funzioni che userò più spesso. Questa piccola esplorazione iniziale evita un errore comune: aprire l’app solo quando serve un’operazione urgente e trovarsi a cercare tutto proprio in quel momento.
Il primo obiettivo dovrebbe essere capire il percorso completo, non attivare ogni opzione disponibile. Per esempio, è più utile verificare come si raggiunge il conto, dove vengono mostrate le informazioni principali e come si torna alla schermata iniziale, invece di modificare subito impostazioni che forse non serviranno mai. Per chi è alla prima esperienza con un servizio finanziario digitale, questa familiarità di base vale più di una configurazione piena di personalizzazioni.
Il primo risultato concreto nella vita di tutti i giorni
La prima azione significativa, per me, è stata usare l’app con uno scopo preciso: controllare il punto di partenza del conto e capire come sarebbe diventata una parte della routine. Non consiglio di aprirla senza sapere che cosa si vuole verificare. Un obiettivo semplice può essere controllare il saldo prima di una spesa, organizzare l’uso del conto per alcune uscite ricorrenti oppure capire se il servizio si adatta al proprio modo di gestire il denaro.
Immaginiamo una situazione realistica. Sto per fare la spesa settimanale e voglio evitare di usare un conto destinato ad altre spese. Apro SumUp: Finanze Personali, controllo la situazione disponibile e decido con maggiore consapevolezza quale strumento utilizzare. L’app non sostituisce la disciplina personale, ma può rendere più immediato quel controllo che spesso si rimanda. Il suo valore, in questo caso, non è creare un piano finanziario sofisticato: è aiutarmi a prendere una decisione concreta prima di spendere.
Un secondo uso sensato riguarda chi lavora in proprio o si trova spesso a separare mentalmente le entrate personali da quelle legate all’attività. Non direi che l’app possa sostituire una contabilità professionale, però un conto dedicato può rendere più ordinato il primo livello di gestione quotidiana. Se si ricevono pagamenti tramite l’ecosistema SumUp, avere un’esperienza finanziaria vicina agli strumenti già utilizzati può ridurre il numero di app e passaggi da ricordare.
Qui emerge una differenza rispetto alle banche tradizionali. La filiale offre spesso un rapporto più diretto con un operatore, mentre un’app come questa punta sull’autonomia e sulla disponibilità digitale. Rispetto a un portafoglio elettronico generico, invece, l’interesse sta nel fatto che l’esperienza è presentata come un conto che può ricompensare l’utente. Io valuterei comunque il beneficio reale nella mia situazione, senza dare per scontato che una ricompensa sia sempre più importante di costi, condizioni o abitudini di utilizzo.
Le ricompense vanno comprese prima di diventare un motivo per scegliere il servizio
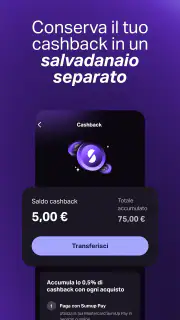
La frase “il conto che ti ricompensa” è probabilmente l’elemento più distintivo della proposta, ma è anche quello che richiede più attenzione. Quando un’app finanziaria parla di vantaggi, la domanda giusta non è soltanto “quanto posso ottenere?”, bensì “in quali condizioni il vantaggio è utile per me?”. Prima di basare una decisione su questo aspetto, leggerei con cura le informazioni mostrate nell’app e verificherei come si applicano al mio comportamento reale.
Questo è un punto in cui molti utenti rischiano di confondersi. Una ricompensa non dovrebbe spingere a spendere più del necessario e non elimina l’importanza di controllare il proprio denaro. Se uso il conto solo occasionalmente, il beneficio potrebbe avere un peso diverso rispetto a chi lo integra nella gestione quotidiana. Il mio suggerimento è trattare la ricompensa come un possibile extra, non come il motivo per cambiare completamente le proprie abitudini finanziarie.
Un metodo pratico consiste nel provare prima il percorso normale dell’app e solo dopo esaminare i vantaggi collegati. In questo modo capisco se l’esperienza è comoda anche senza lasciarmi influenzare dalla promessa iniziale. È una distinzione utile anche per confrontare SumUp con una banca digitale o con un’app di pagamento: non bisogna mettere sullo stesso piano un conto, un portafoglio e uno strumento di analisi delle spese.
Dove può nascere la confusione
La prima possibile fonte di dubbi è il rapporto tra il marchio SumUp e l’uso personale del servizio. Chi conosce soprattutto gli strumenti per ricevere pagamenti potrebbe chiedersi se l’app sia destinata soltanto a commercianti. La categoria è quella della finanza personale, quindi l’interesse non riguarda esclusivamente la gestione di un’attività; tuttavia, prima di procedere, io chiarirei mentalmente se sto cercando un conto per l’uso quotidiano, un supporto per il lavoro o entrambi.
Un’altra confusione frequente nasce dal nome e dalla descrizione breve, molto sintetici. Il fatto che l’app sia gratuita da scaricare non basta per decidere se sia adatta a ogni esigenza. Per un servizio finanziario, bisogna distinguere l’installazione dall’uso del prodotto e leggere le condizioni visualizzate durante il percorso. Non è un difetto esclusivo di questa app, ma è un passaggio che un principiante non dovrebbe saltare.
Potrebbe anche essere poco chiaro che cosa aspettarsi in termini di controllo delle spese. Io non la userei come se fosse automaticamente un’app di budget con categorie personalizzate, obiettivi mensili e analisi approfondite. Se la priorità è registrare ogni acquisto, confrontare periodi diversi e costruire previsioni dettagliate, una soluzione dedicata al budgeting potrebbe essere più adatta. SumUp: Finanze Personali ha più senso per chi vuole un’esperienza finanziaria digitale centrata sul conto e sull’uso pratico.
Infine, bisogna considerare l’accesso. Un’app finanziaria è comoda quando il telefono è disponibile e funziona correttamente, ma può diventare meno pratica per chi preferisce gestire tutto da computer o parlare spesso con una persona. Io la consiglierei a chi si sente a proprio agio con l’autonomia digitale; sceglierei invece un’alternativa più tradizionale per chi considera indispensabili assistenza in filiale, documentazione cartacea o un rapporto umano immediato.
Come inserirla in una routine senza complicarsi la vita
Dopo la prima configurazione, il passo successivo è stabilire un momento preciso in cui controllare l’app. Non serve aprirla continuamente. Una verifica prima di una spesa importante e una revisione periodica possono essere più utili di controlli casuali che aumentano l’ansia senza migliorare le decisioni. Io la terrei come strumento di controllo, non come fonte di notifiche o stimoli a usare il conto più spesso del necessario.
Per chi riceve pagamenti attraverso servizi SumUp, il vantaggio potenziale è la vicinanza tra l’attività già svolta e la gestione finanziaria. In questo caso suggerisco di separare mentalmente tre cose: denaro disponibile, denaro destinato alle spese e denaro che non dovrebbe essere toccato. Anche se l’app rende più semplice l’accesso, la chiarezza dipende ancora dal modo in cui organizzo le mie decisioni.
Un accorgimento meno ovvio è osservare non solo quanto è facile completare un’operazione, ma anche quanto è facile annullare una decisione o trovare una spiegazione. Nelle app finanziarie la trasparenza del percorso conta quasi quanto la velocità. Se una schermata mi porta verso un’azione che non comprendo, preferisco fermarmi e rileggere invece di procedere per abitudine. Questa prudenza è particolarmente importante per chi usa il servizio per la prima volta.
Vale anche la pena aggiornare l’app quando il dispositivo lo consente. La versione 4.0.9 indica che il prodotto continua a essere mantenuto, ma io non considererei il numero della versione una prova sufficiente per giudicare la qualità di ogni singola funzione. L’esperienza reale dipende dal telefono, dalla connessione e dal modo in cui il servizio viene usato. Per questo, prima di affidarle una parte importante della gestione finanziaria, farei una prova graduale.
Per chi è adatta e chi dovrebbe scegliere altro
La consiglierei a chi vuole avvicinarsi a un conto digitale con un’interfaccia più accessibile e apprezza l’idea di ricevere un vantaggio legato all’uso del servizio. È una scelta sensata anche per chi ha già familiarità con SumUp e desidera mantenere più vicine le attività di pagamento e la gestione personale. La classificazione PEGI 3 la rende adatta, come indicazione di contenuti, a un pubblico molto ampio, anche se la responsabilità nell’uso del denaro resta naturalmente dell’adulto titolare.
Non la sceglierei come prima opzione per chi cerca un centro completo di pianificazione finanziaria. Se ho bisogno di seguire investimenti, costruire un bilancio familiare dettagliato o confrontare automaticamente molte categorie di spesa, cercherei strumenti progettati proprio per quello. Allo stesso modo, chi preferisce una banca con una rete fisica o un servizio clienti sempre mediato da persone potrebbe sentirsi più a suo agio con un’alternativa tradizionale.
Il confronto con le app di pagamento è altrettanto importante. Un portafoglio digitale può essere più pratico per pagamenti rapidi e occasionali, mentre qui l’interesse è maggiore quando voglio considerare il servizio come parte della mia gestione finanziaria. Una banca digitale può offrire un ventaglio più ampio di prodotti, ma non necessariamente la stessa integrazione con il mondo SumUp. La scelta dipende quindi dal centro delle mie esigenze: velocità, gestione del conto, ricompense, assistenza o analisi.
La mia valutazione dopo averne seguito il percorso
SumUp: Finanze Personali mi sembra più convincente quando la si usa con aspettative realistiche. Non la considero una soluzione universale per ogni problema di denaro, ma un’app finanziaria gratuita che può accompagnare chi vuole gestire un conto in modo digitale e valutare un sistema di ricompense. La configurazione richiede attenzione, però il percorso è comprensibile se lo si affronta senza saltare le informazioni importanti.
Il suo punto forte è la combinazione tra semplicità e collegamento con l’esperienza SumUp. Il limite principale, dal mio punto di vista, è che la promessa iniziale potrebbe far pensare a un vantaggio immediato e adatto a tutti, mentre il valore dipende dal modo in cui utilizzo davvero il conto. Non la installerei soltanto perché è gratuita o perché ha una media di 4,7: la sceglierei se il suo modello corrisponde alle mie abitudini.
In conclusione, la vedo come una buona porta d’ingresso per chi si avvicina alla finanza digitale e vuole arrivare rapidamente a un primo controllo concreto del proprio denaro. Dopo l’installazione, il percorso più prudente è creare l’accesso, leggere le condizioni, capire la struttura del conto e fare una prima verifica senza trasferire subito tutte le proprie attività. Se l’esperienza risulta naturale e le ricompense hanno senso per il mio utilizzo, posso integrarla gradualmente. Se invece cerco analisi avanzate, assistenza tradizionale o un servizio bancario molto più ampio, preferirei confrontarla con alternative specializzate prima di renderla il mio strumento principale.
Pro
- Interfaccia intuitiva
- adatta anche a chi non ha esperienza finanziaria.
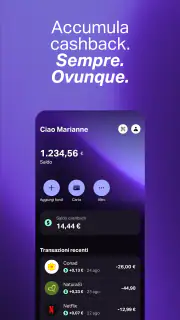
- Consente di riunire conti e carte in un’unica panoramica.
- Le notifiche aiutano a monitorare rapidamente le spese.
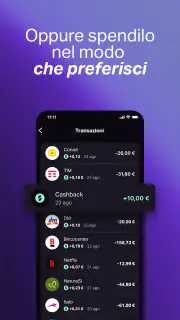
- Categorie di spesa utili per individuare le proprie abitudini finanziarie.
- Accesso pratico ai dati personali direttamente dallo smartphone.
Contro
- Alcune funzioni possono dipendere dalla disponibilità nel proprio Paese.
- La sincronizzazione dei conti può richiedere tempo o interrompersi occasionalmente.
- Potrebbero essere necessari permessi sensibili per collegare i servizi finanziari.
- Non sostituisce una consulenza professionale per investimenti o pianificazione.
- L’esperienza può variare in base agli istituti bancari supportati.
FAQ
Che cos’è SumUp: Finanze Personali e a chi è rivolta?
SumUp: Finanze Personali è un’app pensata per aiutare gli utenti a gestire con maggiore ordine le proprie finanze quotidiane. Può essere utile per controllare entrate e uscite, avere una visione più chiara delle spese e organizzare meglio il denaro disponibile. È adatta soprattutto a chi cerca uno strumento semplice e accessibile, senza voler utilizzare fogli di calcolo complessi o applicazioni troppo tecniche.
SumUp: Finanze Personali è gratuita o prevede costi aggiuntivi?
Prima di scaricare l’app è consigliabile verificare attentamente la scheda ufficiale sul Google Play Store o sull’App Store, perché disponibilità, funzioni e condizioni economiche possono cambiare. Alcuni strumenti potrebbero essere gratuiti, mentre determinate funzionalità, servizi collegati o operazioni finanziarie potrebbero prevedere commissioni, abbonamenti o costi specifici. È importante leggere sempre i termini aggiornati prima di confermare qualsiasi operazione.
L’app è sicura per gestire dati personali e informazioni finanziarie?
Quando si utilizza un’app dedicata alle finanze è fondamentale prestare attenzione alla sicurezza. SumUp: Finanze Personali può richiedere dati personali o informazioni legate all’account, quindi è opportuno scaricarla esclusivamente dagli store ufficiali, mantenere il dispositivo aggiornato e proteggere l’accesso con una password robusta o con i sistemi biometrici disponibili. Prima dell’uso, conviene inoltre consultare l’informativa sulla privacy per sapere come vengono trattati i dati.
È possibile collegare conti bancari o altri servizi finanziari?
Le possibilità di collegamento dipendono dalla versione dell’app, dal Paese dell’utente e dai servizi supportati in quel momento. In alcuni casi possono essere disponibili integrazioni con prodotti o strumenti dell’ecosistema SumUp, mentre altre banche o piattaforme potrebbero non essere compatibili. Prima di procedere, controlla nell’app e nella descrizione ufficiale quali collegamenti sono realmente disponibili e quali autorizzazioni vengono richieste.
SumUp: Finanze Personali è adatta anche a chi non ha esperienza nella gestione del denaro?
Sì, l’app può rappresentare un punto di partenza interessante per chi vuole avvicinarsi alla gestione delle proprie finanze senza affrontare procedure troppo complicate. L’interfaccia e gli strumenti di riepilogo dovrebbero aiutare a comprendere meglio il proprio comportamento di spesa e a organizzare le operazioni principali. Tuttavia, l’app non sostituisce il consiglio di un professionista: per investimenti, prestiti o decisioni importanti è sempre necessario valutare attentamente rischi e condizioni.