Settle Up – Gruppo Spese
Solo AndroidFree· Valutazione degli utenti
Quando in casa si condividono spese, acquisti e piccoli anticipi, il problema raramente è fare una somma: è ricordarsi chi ha pagato, per chi e con quale accordo. Ho provato Settle Up – Gruppo Spese proprio in questo tipo di situazione e l’ho trovato più utile di un semplice foglio di calcolo, soprattutto quando le persone coinvolte cambiano spesso. L’app di finanza di Step Up Labs è pensata per dividere i conti tra amici, coinquilini, coppie o gruppi familiari senza trasformare ogni rimborso in una discussione.
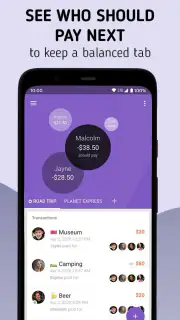
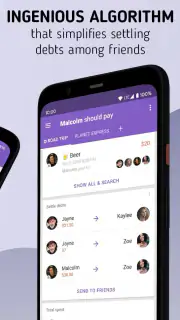
La sua idea è concreta: registrare le spese condivise e arrivare a un riepilogo comprensibile di chi deve dare denaro a chi. Non sostituisce una banca, non è un’app per gestire un bilancio completo e non pretende di insegnare a risparmiare. Il suo compito è più ristretto, ma proprio per questo può diventare molto comodo: mettere ordine nelle spese comuni e ridurre i messaggi del tipo “quanto ti devo per la spesa?”
Come funziona davvero quando il dispositivo è condiviso
Lo scenario più interessante, secondo me, è quello domestico. Immagino una casa in cui una persona paga la spesa, un’altra compra i prodotti per la pulizia e una terza anticipa una bolletta o una cena. Invece di conservare ricevute e appunti sparsi, si può usare un unico gruppo per raccogliere queste uscite. La cosa importante è decidere prima che cosa entra nel gruppo: solo le spese comuni, oppure anche quelle sostenute per una singola persona.
Questa distinzione evita uno degli errori più frequenti. Se inserisco ogni acquisto senza indicare chiaramente i partecipanti, il riepilogo può diventare formalmente corretto ma poco utile nella vita reale. Per esempio, una cena ordinata da tutti non va trattata come una spesa per l’intera casa se una persona non ha partecipato. Allo stesso modo, un detersivo condiviso non dovrebbe finire nel conteggio personale di chi lo ha comprato.
In una casa con un dispositivo utilizzato da più persone, suggerisco di stabilire una piccola regola: chi registra una spesa deve aggiungere una descrizione riconoscibile, non una nota generica come “acquisto”. Scrivere “spesa del sabato” o “prodotti bagno” rende il controllo successivo molto più semplice. È un dettaglio banale, ma aiuta quando il riepilogo contiene molte voci e nessuno ricorda più l’origine di un importo.
L’app è gratuita, quindi la prova iniziale non richiede un investimento. La presenza di acquisti integrati, con importi che possono arrivare a 149,99 € quando la fatturazione passa dal Play Store, è però un motivo per controllare con attenzione eventuali opzioni disponibili prima di confermare qualsiasi pagamento. Per l’uso quotidiano di base, il punto di partenza resta comunque accessibile.
Un altro vantaggio dell’uso condiviso è psicologico: il conteggio diventa un riferimento comune invece di dipendere dalla memoria della persona più organizzata. Non significa che tutti debbano usare l’app nello stesso modo. Una persona può inserire le spese, mentre gli altri verificano il riepilogo e segnalano eventuali correzioni. Questa flessibilità è utile, ma richiede fiducia e una minima disciplina.
La configurazione iniziale richiede accordi chiari
Prima di creare il primo gruppo, conviene decidere chi deve comparire nel conteggio e con quale nome. In una famiglia, usare nomi riconoscibili evita confusione quando più persone condividono lo stesso telefono. In una casa con coinquilini, è ancora più importante non confondere il gruppo delle spese domestiche con quello di un viaggio o di una serata.
Io separerei sempre i contesti. Un gruppo per la casa, uno per una vacanza e uno per una spesa occasionale sono più facili da leggere di un unico contenitore usato per tutto l’anno. Questa non è una funzione spettacolare, ma è una scelta di organizzazione che cambia molto l’esperienza. Un gruppo troppo ampio mescola debiti vecchi e nuovi, mentre gruppi più mirati permettono di capire subito se il saldo riguarda la spesa settimanale o un evento ormai passato.
Bisogna anche chiarire la regola dei rimborsi. L’obiettivo può essere pareggiare ogni singola uscita oppure lasciare che l’app raccolga più movimenti e mostri il saldo complessivo. La seconda soluzione è spesso più pratica: se una persona ha anticipato poco e un’altra molto, non serve trasferire denaro dopo ogni acquisto. Si può aspettare il momento giusto e ridurre il numero di passaggi.
Il vero punto di forza è vedere il saldo complessivo senza dover ricostruire la storia dai messaggi. Questo funziona bene solo se le spese vengono inserite con una certa continuità. Se tutti aspettano la fine del mese, il rischio è dimenticare dettagli, partecipanti o importi. Per questo la userei subito dopo l’acquisto, quando la ricevuta è ancora davanti agli occhi.
La versione attuale è la 11.0.2280 e l’app può essere installata su dispositivi con sistema operativo almeno 9. Per chi utilizza un telefono non recente, questo requisito è un’informazione pratica da controllare prima di organizzare un gruppo familiare. Se il dispositivo condiviso è molto vecchio, potrebbe essere necessario scegliere un altro telefono per la gestione, evitando di basare tutto su un apparecchio che non può installarla.
Coordinare le spese senza trasformare l’app in un regolamento di casa
Settle Up dà il meglio quando accompagna un accordo già comprensibile. Non decide da solo se una spesa è comune, non risolve una discussione su una quota contestata e non sostituisce il buon senso. Se una persona inserisce una cifra senza spiegazione, gli altri possono vedere il risultato ma non necessariamente capirne il motivo.
Per questo trovo utile usare descrizioni brevi ma precise e mantenere una convenzione stabile. Se le spese alimentari vengono registrate con una certa formula, e quelle personali con un’altra, il gruppo resta leggibile. Anche indicare il negozio o l’occasione può aiutare, soprattutto quando due acquisti avvengono nello stesso giorno.
Un caso realistico è una famiglia che fa la spesa a rotazione. Il genitore che passa al supermercato registra l’importo, seleziona le persone coinvolte e lascia una nota. Nel fine settimana si controlla il riepilogo, invece di chiedere ogni volta chi abbia anticipato. Se un figlio usa occasionalmente il dispositivo, può limitarsi a consultare il gruppo insieme a un adulto, senza dover gestire l’intero sistema.
Un altro caso è quello dei coinquilini. Qui l’app è più utile se le spese vengono inserite appena sostenute e se si stabilisce una frequenza per i rimborsi. Senza questa seconda parte, il riepilogo può accumulare saldi per molto tempo. L’app rende visibile il debito, ma non obbliga nessuno a saldarlo: la coordinazione resta una responsabilità del gruppo.
Rispetto a una chat, il vantaggio è la struttura. Nei messaggi una ricevuta può perdersi tra fotografie e conversazioni, mentre un’app dedicata offre un luogo più ordinato per le spese. Rispetto a un foglio di calcolo, invece, l’esperienza è più immediata per chi non vuole occuparsi di formule e celle. Il foglio rimane preferibile se si desiderano categorie molto elaborate, analisi mensili o un controllo finanziario più ampio.
Non la sceglierei nemmeno al posto di un’app bancaria per tenere sotto controllo il conto personale. Sono strumenti diversi: qui si gestiscono principalmente anticipi e quote condivise, non entrate, investimenti o obiettivi di risparmio. Confondere i due scopi porta a una delusione inutile.
Privacy pratica, confini dell’account e fiducia tra le persone
Quando un’app viene usata in famiglia, è importante separare il dispositivo condiviso dall’identità finanziaria personale. Io eviterei di lasciare il telefono sbloccato in un luogo dove chiunque possa modificare le spese senza che gli altri lo sappiano. Non perché il servizio sia difficile da usare, ma perché un riepilogo affidabile dipende dal controllo su chi inserisce o corregge le informazioni.
Se più persone usano lo stesso apparecchio, la soluzione più prudente è stabilire chi è incaricato della registrazione. Gli altri possono comunicare rapidamente l’importo e i partecipanti, ma una sola persona mantiene il gruppo coerente. In alternativa, ogni partecipante può occuparsene dal proprio dispositivo, purché il gruppo e le regole siano chiari. La scelta dipende dall’organizzazione della casa, non da una presunta funzione di controllo familiare.
Questo è anche il limite da considerare sul piano della fiducia. Un’app di conteggio non verifica se una ricevuta è autentica, se una quota è stata assegnata bene o se una spesa personale è stata inserita per errore tra quelle comuni. Se il gruppo è composto da persone che non si conoscono bene, è meglio accompagnare ogni voce con una descrizione e conservare la ricevuta fino alla chiusura del conto.
La semplicità può diventare un vantaggio per gli adulti che vogliono coinvolgere ragazzi nelle piccole spese di casa, ma non la considererei uno strumento educativo completo. Può mostrare come si dividono i costi e perché un anticipo crea un saldo, però non insegna automaticamente a valutare il prezzo, pianificare un budget o proteggere i dati personali. In questo contesto, l’uso insieme a un adulto è più sensato dell’accesso senza spiegazioni.
Il limite d’età PEGI 3 comunica che l’app rientra in una fascia adatta anche a un pubblico molto giovane, ma questo non significa che ogni attività finanziaria sia adatta a un bambino. La parte delicata non è l’interfaccia: sono le decisioni su denaro, responsabilità e condivisione delle informazioni. Per un minore, la userei solo come supporto alla conversazione familiare, non come strumento autonomo per gestire rimborsi.
Le funzioni che fanno la differenza nell’uso quotidiano
Il primo accorgimento poco evidente è pensare alla chiusura del gruppo fin dall’inizio. Se una vacanza termina, non conviene continuare ad aggiungere spese domestiche nello stesso spazio. Separare i periodi evita che un vecchio saldo venga interpretato come una richiesta recente. È un metodo semplice per mantenere il riepilogo utile anche dopo settimane.
Il secondo riguarda le spese irregolari. Non tutti partecipano a ogni acquisto, quindi dividere sempre in parti uguali può falsare il risultato. Prima di salvare una voce, controllerei i partecipanti effettivi, soprattutto per ristoranti, regali e acquisti destinati solo ad alcuni membri della casa. Questa verifica richiede pochi secondi e previene molte correzioni successive.
Il terzo è usare il saldo come strumento di coordinamento, non come classifica. In una famiglia può essere normale che una persona anticipi più spesso perché fa la spesa, mentre un’altra restituisce in un momento diverso. Guardare solo chi “deve di più” senza considerare il contesto può creare tensioni. Il riepilogo serve a rendere trasparente la situazione, non a giudicare chi ha sostenuto meno acquisti.
Un quarto suggerimento è concordare una soglia pratica per i rimborsi. Per cifre molto piccole, trasferire denaro ogni volta può essere più scomodo del debito stesso. Accorpare più movimenti riduce il lavoro, ma lasciare tutto in sospeso troppo a lungo rende il conto meno affidabile. La soluzione migliore varia da gruppo a gruppo: l’app mostra il risultato, mentre le persone decidono quando agire.
La valutazione media di 4,7, insieme a oltre un milione di installazioni, suggerisce che il modello incontra un bisogno reale. Io, però, non userei questi numeri come motivo sufficiente per sceglierla. La domanda decisiva è se il gruppo ha davvero bisogno di dividere spese e se tutti sono disposti a registrarle. Se la risposta è no, anche l’app più ordinata diventa un archivio incompleto.
Quando preferire un’alternativa più semplice o più completa
Per una sola cena tra amici, una nota condivisa può bastare. Se l’importo è chiaro e il rimborso avviene subito, creare un gruppo dedicato rischia di aggiungere un passaggio. Settle Up diventa più interessante quando le spese sono numerose, i partecipanti cambiano o gli anticipi si accumulano.
Per un bilancio familiare completo, sceglierei invece un’app progettata per entrate, categorie, obiettivi e analisi periodiche. Qui il valore è nella divisione delle spese, non nella fotografia generale delle finanze. Anche chi vuole automatizzare ogni movimento potrebbe preferire uno strumento collegato direttamente ai conti, mentre questa soluzione si adatta meglio a chi vuole inserire manualmente solo ciò che è condiviso.
Il confronto con un foglio di calcolo è più equilibrato. Il foglio offre libertà e può diventare molto dettagliato, ma richiede manutenzione e una persona capace di impostarlo. Settle Up è più adatto a un gruppo che vuole arrivare rapidamente al saldo senza discutere di formule. La contropartita è una minore elasticità per chi desidera costruire report personalizzati o seguire molte variabili finanziarie.
Non la consiglierei a chi vive da solo e non divide mai spese, né a chi cerca un’app per controllare il proprio conto corrente. La consiglierei invece a coinquilini, coppie che alternano gli anticipi, gruppi di viaggio e famiglie che vogliono un registro comune senza trasformarlo in una contabilità domestica complessa.
La mia conclusione per l’uso in casa
Dopo averla valutata in uno scenario di spese condivise, considero Settle Up una soluzione pratica e mirata. Il suo pregio non è fare molte cose, ma rendere più ordinato un problema quotidiano: ricordare gli anticipi e dividerli tra le persone giuste. La versione gratuita permette di capire se il metodo si adatta al proprio gruppo, mentre gli acquisti integrati meritano attenzione prima di procedere.
La userei in casa con gruppi separati, descrizioni chiare e un accordo su quando controllare i saldi. Terrei il dispositivo e l’account entro confini ragionevoli, soprattutto quando partecipano minori o persone che non devono modificare liberamente i conteggi. In questo modo l’app resta un supporto alla fiducia, non un sostituto della fiducia.
La mia raccomandazione è positiva per chi divide davvero le spese, ma non per chi cerca un gestore completo del denaro. Se il vostro problema sono ricevute disperse, anticipi dimenticati e rimborsi rimandati, può diventare una presenza utile. Se invece vi serve analizzare il budget personale o automatizzare le operazioni bancarie, guarderei altrove. Per il suo scopo specifico, però, Settle Up – Gruppo Spese rimane una scelta semplice da integrare nella routine di una casa o di un gruppo organizzato.
Pro
- Calcola automaticamente i saldi tra i partecipanti.
- Supporta valute diverse per gruppi internazionali.
- Consente di allegare note o immagini alle spese.
- Le notifiche aiutano a ricordare i pagamenti in sospeso.
- Adatto anche a viaggi
- coinquilini e piccoli eventi.
Contro
- Alcune funzioni avanzate richiedono la versione premium.
- La configurazione iniziale può risultare poco intuitiva.
- Serve che tutti i partecipanti inseriscano correttamente le spese.
- Le opzioni di personalizzazione dell’interfaccia sono limitate.
- La sincronizzazione può creare confusione con connessioni instabili.
FAQ
Che cos’è Settle Up – Gruppo Spese e a cosa serve?
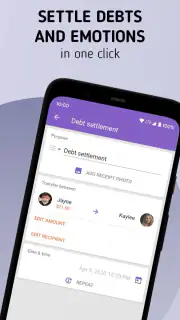
Settle Up – Gruppo Spese è un’app pensata per gestire e dividere le spese condivise tra amici, familiari, coinquilini o compagni di viaggio. Dopo aver creato un gruppo, puoi registrare chi ha pagato, indicare i partecipanti e lasciare che l’app calcoli automaticamente i rimborsi necessari. È utile per vacanze, cene, affitti, bollette e qualsiasi situazione in cui più persone condividano costi.
Come si inserisce una spesa e si calcola quanto deve pagare ogni partecipante?
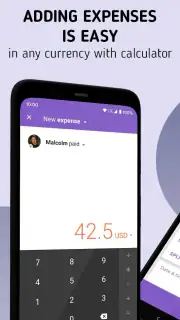
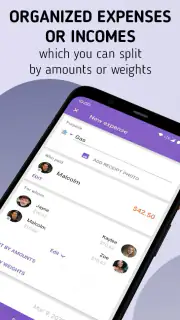
Per aggiungere una spesa è sufficiente indicare l’importo, la descrizione, la persona che ha effettuato il pagamento e i membri coinvolti. Settle Up permette di dividere il costo in parti uguali oppure di assegnare quote differenti, una funzione comoda quando alcuni partecipanti consumano di più o non prendono parte a ogni acquisto. Il saldo del gruppo viene aggiornato automaticamente.
È possibile usare Settle Up con persone che non hanno installato l’app?
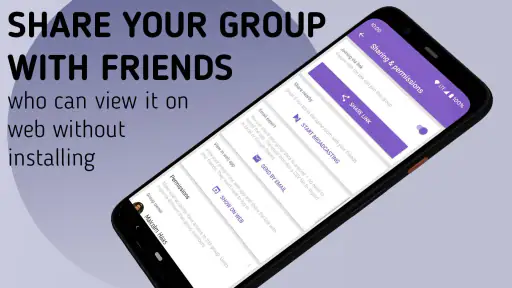
Sì, l’app è progettata per facilitare la gestione dei gruppi anche quando non tutti utilizzano Settle Up sul proprio dispositivo. In base alle opzioni disponibili, puoi condividere il gruppo o le informazioni sui saldi tramite link, messaggi o altri strumenti di condivisione. Tuttavia, per modificare direttamente le spese e sincronizzare i dati in tempo reale, è generalmente più pratico che ogni partecipante abbia accesso al gruppo.
Settle Up – Gruppo Spese è gratuita o include acquisti e pubblicità?
Settle Up può essere scaricata e utilizzata per le funzioni principali di gestione delle spese, ma alcune caratteristiche possono dipendere dalla piattaforma, dalla versione installata o dal modello premium adottato dagli sviluppatori. Prima del download conviene controllare la scheda ufficiale su Google Play o App Store per verificare la presenza di pubblicità, acquisti integrati, eventuali abbonamenti e le funzioni incluse nella versione gratuita.
I miei dati finanziari e le informazioni sulle spese sono protetti?
Settle Up gestisce soprattutto registrazioni di spese e saldi tra partecipanti, non pagamenti bancari diretti. Nonostante ciò, le informazioni inserite possono contenere dati personali, nomi, importi e dettagli sulle abitudini di spesa. Prima di creare un gruppo è consigliabile leggere l’informativa sulla privacy, controllare quali dati vengono sincronizzati o condivisi e utilizzare nomi di gruppo e descrizioni che non rivelino informazioni sensibili.