Sella
Solo AndroidFree· Valutazione degli utenti
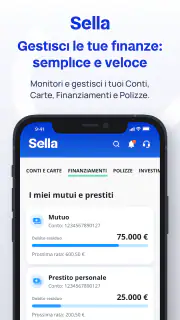
Quando gestisco il conto dal telefono, cerco soprattutto una cosa: capire subito che cosa sto facendo e avere un controllo chiaro prima di confermare. In questa prospettiva ho provato Sella, l’app finanziaria sviluppata da BancaSella. È gratuita, adatta a un pubblico PEGI 3 e compatibile con dispositivi Android dalla versione 7.0 in poi. Non è un’app pensata per intrattenere o per sostituire una piattaforma di investimento specializzata: il suo valore sta nel portare le operazioni bancarie quotidiane dentro uno spazio mobile più diretto.
La prima impressione è quella di uno strumento rivolto a chi vuole evitare passaggi inutili. Il nome è semplice, la descrizione breve nello store è altrettanto essenziale e l’app ha una storia piuttosto lunga: è arrivata il 18 novembre 2011. La versione attuale è la 9.1.35, un dettaglio utile perché mostra che non si tratta di un progetto appena comparso, ma di un servizio mantenuto nel tempo.
Il riscontro degli utenti è consistente: la valutazione media è di 4,7, accompagnata da circa 20 mila valutazioni e 7,7 mila recensioni. I download hanno superato quota 500 mila. Questi numeri non sostituiscono la mia esperienza, ma aiutano a collocare Sella tra le app bancarie che hanno trovato un pubblico reale e continuativo.
Quanto controllo lascia davvero all’utente
Un’app bancaria va giudicata nei momenti delicati
Per me la fiducia in un’app finanziaria non nasce da una grafica elegante o da una frase rassicurante. Nasce dal modo in cui l’app accompagna le decisioni sensibili: controllare il saldo, verificare un movimento, avviare un pagamento o fermarsi prima di confermare. In questi passaggi voglio distinguere facilmente ciò che è già accaduto da ciò che sto per autorizzare.
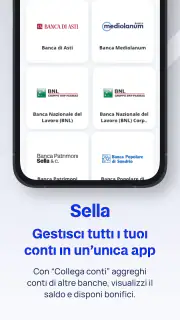
Sella ha senso soprattutto per chi è già cliente dell’istituto e desidera un punto di accesso mobile alle proprie attività bancarie. Non la vedo come una soluzione universale per confrontare conti di banche diverse, né come un aggregatore finanziario destinato a riunire ogni rapporto in una sola schermata. Il suo ruolo è più concreto: seguire il rapporto con BancaSella senza dipendere ogni volta da uno sportello o da un computer.
Questa distinzione è importante. Se cerchi una panoramica di più banche, strumenti avanzati per analizzare investimenti o una gestione finanziaria indipendente dal tuo istituto, potresti trovarti meglio con un’app dedicata a quel compito. Se invece vuoi controllare il tuo rapporto Sella mentre sei fuori casa, l’app è molto più centrata.
Il controllo prima dell’azione conta più della velocità
Nel mio modo di usare un’app bancaria, la rapidità è utile solo quando non sacrifica la leggibilità. Un pulsante troppo immediato può diventare un problema se non è chiaro se sto visualizzando un’operazione già eseguita oppure preparando una nuova disposizione. Per questo considero un buon segnale ogni scelta d’interfaccia che separa consultazione e conferma.
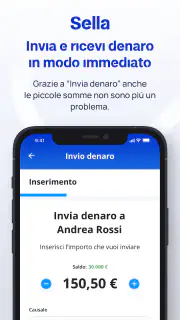
Il consiglio pratico è semplice: prima di autorizzare qualsiasi operazione, rileggi sempre beneficiario, importo e causale direttamente nella schermata di riepilogo, senza affidarti soltanto alla notifica o alla memoria. È un’abitudine valida con qualsiasi banca, ma sul telefono diventa ancora più importante perché lo spazio ridotto può comprimere le informazioni.
Un altro accorgimento è non usare la cronologia come unico strumento di controllo. La cronologia serve a capire che cosa è successo; non dovrebbe diventare un sostituto della verifica iniziale. Se stai pagando una spesa ricorrente, confronta il movimento con la ricevuta o con la fattura prima di archiviarlo mentalmente come corretto.
Un caso d’uso realistico: la spesa da verificare fuori casa
Immagino una situazione comune: sono al supermercato, ricevo un avviso relativo a un’operazione e voglio capire se la cifra è coerente con quello che ho appena acquistato. Invece di aspettare di rientrare, apro l’app, controllo il movimento e confronto l’importo con lo scontrino. Se qualcosa non torna, il vantaggio non è soltanto la comodità: posso accorgermi subito dell’anomalia e decidere con calma quale passo successivo compiere.
Lo stesso approccio funziona per una bolletta o per una spesa condivisa. Prima di inoltrare una somma a un familiare, verifico che il conto utilizzato sia quello corretto e che la causale descriva davvero il motivo del trasferimento. Sono controlli banali, ma l’app mobile li rende praticabili nel momento in cui servono, invece di rimandarli a una sessione davanti al computer.
Qui emerge uno dei punti forti di Sella: non deve necessariamente fare cose spettacolari per essere utile. Una buona app bancaria riduce il tempo tra il dubbio e la verifica. La differenza, però, dipende da quanto l’utente resta attento: la comodità non elimina la responsabilità di leggere ciò che si sta confermando.
I dati finanziari richiedono attenzione concreta
Quando uso un’app di questo tipo, considero ogni schermata finanziaria un momento sensibile. Saldo, movimenti e dettagli delle operazioni non sono informazioni da trattare come una normale cronologia di acquisti. Per questo preferisco aprire l’app su una rete affidabile, evitare di lasciare il telefono sbloccato e non mostrare lo schermo durante una conversazione o in un luogo affollato.
La fiducia non dovrebbe basarsi su supposizioni riguardo a permessi o pratiche invisibili. Il mio criterio è osservare le scelte che l’app presenta davvero: quali conferme richiede, quanto sono comprensibili i passaggi, se posso tornare indietro prima dell’azione e se le informazioni essenziali sono visibili senza dover interpretare etichette ambigue.
In questo senso, consiglio di leggere con calma ogni richiesta mostrata durante l’accesso o l’utilizzo, invece di accettarla automaticamente. Se una schermata chiede un’autorizzazione o propone un’impostazione che non riconosci, fermati e verifica il motivo attraverso i canali ufficiali della banca. Non è prudente concedere qualcosa solo perché vuoi arrivare rapidamente al saldo.
Il telefono non è sempre il posto migliore
Sella è comoda per le attività brevi, ma non trasformerei questa comodità in una regola assoluta. Su uno schermo piccolo è più facile saltare una riga, confondere due destinatari o approvare un importo senza leggerlo bene. Per operazioni importanti, preferisco usare un momento tranquillo, con il telefono aggiornato e senza fretta, anche se l’app consente di fare tutto in mobilità.
Questo è un limite tipico della categoria, ma per un’app bancaria pesa più che per una normale applicazione. La rapidità di apertura non è un vantaggio se porta a una conferma distratta. Il mio suggerimento è usare Sella per consultazioni frequenti e operazioni ordinarie, riservando le disposizioni più delicate a una situazione in cui puoi controllare ogni dettaglio due volte.
La scelta dell’app rispetto alle alternative abituali
Rispetto all’home banking da browser, un’app dedicata è più adatta a un controllo veloce durante la giornata. Non devo cercare il sito, ridimensionare una pagina o orientarmi in un ambiente pensato anche per lo schermo grande. D’altra parte, il browser può risultare più comodo quando devo leggere molte informazioni insieme o lavorare con documenti e dettagli estesi.
Rispetto a un’app finanziaria indipendente, Sella ha un vantaggio preciso e un limite altrettanto preciso. Il vantaggio è il collegamento diretto con l’ecosistema BancaSella; il limite è che non la sceglierei come strumento principale per una visione aggregata di rapporti bancari differenti. Se la tua priorità è il controllo del conto Sella, la specializzazione è utile. Se vuoi riunire tutto in un’unica dashboard, serve valutare un’altra categoria di prodotto.
Non la metterei nemmeno sullo stesso piano delle app di pagamento rapido. Quelle possono essere più immediate per una singola spesa o per uno scambio occasionale; un’app bancaria ha invece un compito più ampio, perché deve aiutarti a leggere il rapporto finanziario nel suo insieme. Sella mi sembra più adatta alla gestione bancaria quotidiana che alla semplice funzione di portafoglio digitale.
Chi può trovarla davvero adatta
La consiglierei a chi ha un rapporto con BancaSella e vuole controllarlo spesso senza dipendere dal computer. È una scelta sensata per chi verifica regolarmente i movimenti, vuole avere un accesso mobile e preferisce un’app focalizzata sul proprio istituto invece di una piattaforma piena di funzioni estranee.
Può essere utile anche a chi sta imparando a seguire meglio le proprie finanze. Aprire l’app per controllare una spesa appena effettuata crea un’abitudine più concreta rispetto al controllo saltuario dell’estratto conto. Il beneficio, però, arriva dall’uso consapevole: guardare il saldo senza osservare i movimenti non basta per capire davvero come si sta spendendo.
La eviterei come unica soluzione se hai bisogno di confrontare più banche, costruire analisi finanziarie elaborate o usare strumenti specialistici per investimenti. Non perché Sella sia necessariamente debole in assoluto, ma perché il suo scopo principale è più vicino al banking mobile che alla pianificazione finanziaria completa.
Piccole abitudini che migliorano l’esperienza
Il primo suggerimento è stabilire un momento fisso per controllare i movimenti, oltre alle verifiche occasionali. In questo modo non apri l’app soltanto quando temi un problema, ma costruisci una routine che rende più facile riconoscere una voce insolita.
Il secondo è separare la consultazione dall’autorizzazione. Puoi aprire Sella per controllare il saldo e rimandare un pagamento se non hai a disposizione i dati corretti. Questa pausa è utile soprattutto quando ricevi una richiesta urgente da qualcuno: l’urgenza percepita non dovrebbe sostituire la verifica del destinatario.
Il terzo riguarda le notifiche e le informazioni mostrate sul dispositivo. Se il telefono viene usato da altre persone o lasciato spesso in vista, valuta con attenzione quanto dettaglio vuoi visualizzare nelle anteprime. Non considero prudente esporre importi o descrizioni finanziarie sulla schermata bloccata in un ambiente condiviso.
Infine, mantieni separati i due pensieri: “l’operazione è stata inviata” e “l’operazione è stata verificata”. Dopo una disposizione, controlla la registrazione corretta nel momento opportuno e conserva la ricevuta o il riferimento quando ti serve per una spesa importante. È un passaggio semplice che aiuta a evitare confusione tra tentativi ripetuti e operazioni effettivamente completate.
Accessibilità pratica e pubblico compatibile
Il requisito minimo Android 7.0 rende l’app utilizzabile anche su dispositivi non recentissimi, almeno dal punto di vista del sistema operativo. Questo può essere utile a chi non cambia spesso telefono e non vuole rinunciare all’accesso mobile solo perché utilizza un modello datato.
Il pubblico PEGI 3 indica una classificazione adatta a tutte le età, ma non va confusa con un invito a lasciare usare liberamente l’app a chiunque abbia accesso al dispositivo. Un’app bancaria resta personale: la protezione del telefono, la gestione delle sessioni e l’attenzione alle schermate aperte sono responsabilità dell’utente adulto che gestisce il conto.
La compatibilità tecnica, inoltre, non garantisce automaticamente un’esperienza identica su ogni telefono. Dimensioni dello schermo, impostazioni di carattere e comportamento del sistema possono cambiare la leggibilità. Se trovi testi troppo piccoli o passaggi difficili da interpretare, non procedere di fretta: in ambito finanziario è meglio fermarsi e cercare assistenza piuttosto che indovinare.
Il mio giudizio dopo averla valutata
La mia impressione complessiva è positiva, ma volutamente prudente. Sella è una scelta coerente per chi cerca un accesso mobile al proprio rapporto BancaSella e vuole fare controlli quotidiani con meno dipendenza dal computer. La sua forza è la concentrazione sul servizio bancario, non la quantità di funzioni spettacolari.
Il punto da tenere presente è che nessuna app può rendere automaticamente sicura una decisione presa senza leggere. La qualità dell’esperienza dipende anche da come l’utente controlla destinatari, importi, riepiloghi e notifiche. Per me, la vera utilità di Sella sta nel rendere più vicino il controllo, non nel sostituire l’attenzione.
La valutazione media di 4,7 e la presenza di oltre 500 mila installazioni suggeriscono una buona accoglienza, mentre la lunga disponibilità e l’attuale versione 9.1.35 indicano un prodotto che continua a essere seguito. Li considero elementi incoraggianti, non motivi per evitare le normali precauzioni.
In conclusione, sceglierei Sella se fossi cliente BancaSella, usassi soprattutto Android e volessi verificare il conto durante la giornata con uno strumento gratuito e focalizzato. La sceglierei meno volentieri se avessi bisogno di aggregare più istituti o di trasformare il telefono in un centro avanzato di analisi finanziaria. Per il banking mobile quotidiano, però, è una proposta concreta: utile quando la usi per controllare, meno adatta quando la velocità ti porta a confermare senza riflettere.
Pro
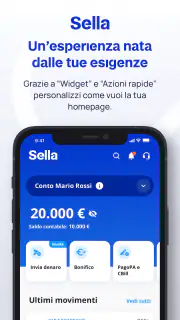
- Gestione del conto e delle operazioni quotidiane direttamente dall’app.
- Possibilità di controllare saldo
- movimenti e disponibilità in modo rapido.
- Supporto a bonifici e pagamenti senza dover visitare una filiale.
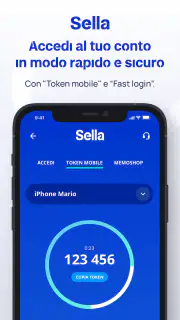
- Accesso con sistemi di autenticazione pensati per proteggere i dati.
- Interfaccia ordinata
- adatta anche a chi usa poco il mobile banking.
Contro
- Alcune funzioni potrebbero richiedere l’attivazione dei servizi bancari online.
- La disponibilità delle operazioni varia in base al tipo di conto posseduto.
- Per assistenza complessa può essere necessario contattare la banca.
- Le notifiche delle transazioni possono non arrivare sempre in tempo reale.
- L’app richiede una connessione stabile per accedere alla maggior parte dei servizi.
FAQ
Che cos’è Sella e a cosa serve l’app?
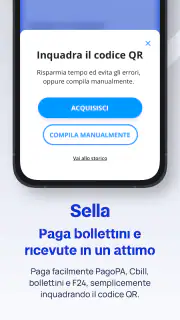
Sella è l’applicazione di Banca Sella pensata per gestire in modo digitale il conto corrente e i principali servizi bancari. Dopo l’accesso puoi controllare saldo e movimenti, effettuare bonifici, gestire carte, pagare bollettini e consultare la documentazione. Le funzioni disponibili possono variare in base al tipo di conto, ai prodotti attivati e agli aggiornamenti dell’app.
L’app Sella è sicura per effettuare operazioni bancarie?
L’app Sella utilizza sistemi di autenticazione e autorizzazione progettati per proteggere l’accesso e le operazioni dispositive. A seconda del servizio e del dispositivo, potrebbe essere richiesto un codice, la biometria o una conferma aggiuntiva. È comunque fondamentale scaricare l’app solo dagli store ufficiali, mantenere aggiornati sistema e applicazione e non condividere mai credenziali o codici ricevuti.
È possibile usare Sella per fare bonifici e pagamenti?
Sì, l’app consente generalmente di eseguire diverse operazioni, tra cui bonifici, giroconti e pagamenti di specifici servizi, purché il conto e il profilo dell’utente siano abilitati. Prima di confermare, puoi verificare beneficiario, importo e causale. Tempi di esecuzione, limiti, costi e disponibilità dei bonifici istantanei dipendono dalle condizioni applicate al tuo conto.
Quali carte e servizi posso gestire tramite l’app Sella?
Dall’app puoi normalmente visualizzare le carte collegate, controllare transazioni e disponibilità, consultare i dettagli dei movimenti e, quando previsto, modificare alcune impostazioni di utilizzo. Alcuni prodotti possono offrire funzioni aggiuntive, come gestione dei limiti, blocco temporaneo o assistenza in caso di smarrimento. Le opzioni effettive dipendono dalla carta posseduta e dal contratto sottoscritto.
Cosa posso fare se non riesco ad accedere o l’app Sella non funziona?
Se l’accesso non riesce, verifica innanzitutto connessione internet, credenziali, aggiornamenti disponibili e compatibilità del dispositivo. Evita di ripetere tentativi errati per non bloccare l’utenza. In caso di manutenzione, errore persistente, telefono cambiato o problemi con l’autenticazione, consulta l’assistenza ufficiale di Banca Sella attraverso i canali indicati nell’app o sul sito, senza affidarti a contatti non verificati.