s-peek - Credit report
Solo AndroidFree· Valutazione degli utenti
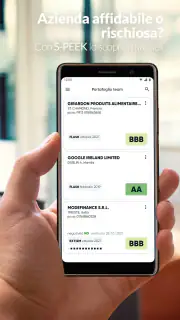
Quando devo controllare un’azienda europea prima di iniziare una collaborazione, firmare un contratto o concedere una dilazione di pagamento, preferisco avere almeno un punto di partenza documentato invece di affidarmi soltanto a una ricerca web. È qui che ho trovato utile s-peek, un’app finanziaria sviluppata da modefinance che raccoglie informazioni societarie e dati sul credito delle aziende in Europa. Non la considero una sfera di cristallo, ma uno strumento pratico per trasformare un nome aziendale in una prima valutazione più ordinata.
L’app è gratuita da installare e ha una valutazione media di 3,8 su 5, con circa trecento valutazioni e un centinaio di recensioni. Ha superato le centomila installazioni, un risultato che la rende abbastanza conosciuta nel suo ambito, pur restando un prodotto rivolto soprattutto a chi lavora con imprese, fornitori e clienti business. La classificazione PEGI 3 è coerente con il suo utilizzo informativo, non legato a contenuti per adulti o a dinamiche di gioco.
Il flusso di lavoro che ho trovato più efficace
Il modo più semplice per usare s-peek è partire da un’azienda precisa e non da una navigazione casuale. Quando ho già il nome di un possibile cliente o fornitore, lo cerco nell’app e leggo prima il quadro generale, senza saltare subito al dato che mi interessa di più. Questa abitudine è importante perché un singolo indicatore può sembrare rassicurante o preoccupante fuori contesto.
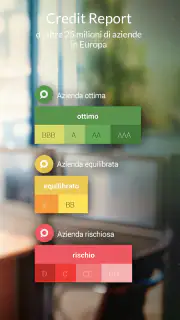
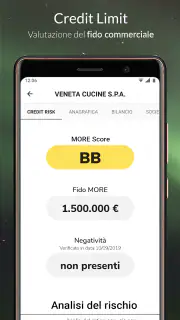
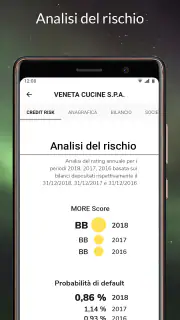
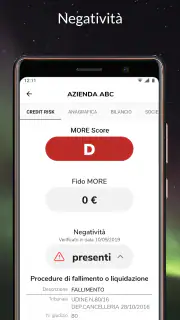
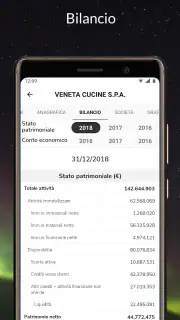
Il valore dell’app sta proprio nel riunire in un unico ambiente il credit score aziendale e le informazioni sulla società. Invece di aprire diverse pagine, confrontare denominazioni simili e ricostruire manualmente la situazione, posso usare la scheda dell’impresa come punto di partenza. Per una verifica preliminare è molto più comodo di una ricerca generica su internet.
In uno scenario concreto, immagino di ricevere una richiesta da un nuovo cliente che vuole pagare a trenta o sessanta giorni. Prima di accettare, cerco l’azienda, controllo di avere individuato quella corretta e osservo il profilo complessivo. Se qualcosa non torna, non concludo automaticamente che l’impresa sia inaffidabile: uso il risultato per chiedere ulteriori documenti, ridurre l’esposizione iniziale o proporre un primo ordine più contenuto.
Questo è un punto che considero essenziale: s-peek aiuta a decidere quali domande fare dopo, non sostituisce una valutazione commerciale, legale o contabile completa. Chi la usa con questa aspettativa probabilmente resterà deluso. Chi invece cerca un filtro iniziale può inserirla facilmente nella propria routine.
Come evitare gli errori di identificazione
Il primo controllo non dovrebbe essere il punteggio, ma l’identità dell’azienda. Nomi simili, abbreviazioni, sedi diverse e denominazioni commerciali possono portare a scegliere la società sbagliata. Io verifico sempre che il risultato corrisponda al Paese e al nome legale riportato nella documentazione che ho davanti.
Questa piccola precauzione cambia molto l’utilità dell’app. Un dato corretto associato alla società sbagliata è peggio di una ricerca incompleta, perché può dare una sicurezza falsa. Per questo consiglio di annotare, almeno per le verifiche importanti, la denominazione esatta usata nella fattura, nel contratto o nella visura disponibile.
Un altro metodo utile è separare la fase di raccolta da quella di decisione. Prima leggo ciò che l’app mostra; soltanto dopo confronto il risultato con l’importo dell’ordine, i tempi di pagamento richiesti e l’importanza strategica del rapporto. Così evito di lasciare che un singolo valore determini da solo una scelta economica.
Le impostazioni e le abitudini che meritano attenzione
Non ho trovato vantaggioso trattare l’app come uno strumento da aprire una volta sola. Il suo impiego migliore è più metodico: la apro quando una relazione commerciale cambia, quando ricevo una richiesta insolita o quando devo aumentare il credito concesso a un’impresa già conosciuta.
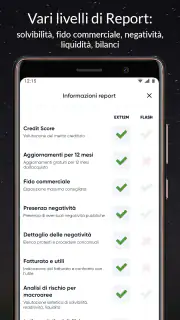
Conviene controllare con calma le opzioni disponibili nell’interfaccia e capire quali contenuti sono consultabili direttamente e quali possono richiedere un acquisto. La versione di base è gratuita, ma sono presenti acquisti integrati con costi compresi tra 3,59 e 214,99 euro quando la fatturazione avviene tramite Google Play. Io eviterei di acquistare un rapporto soltanto per curiosità: prima chiarirei quale decisione concreta deve supportare.
Questo approccio è particolarmente importante per chi usa s-peek saltuariamente. Se devo verificare una sola azienda per una piccola collaborazione, la spesa aggiuntiva potrebbe non essere proporzionata al rischio. Se invece sto valutando un rapporto continuativo o un’esposizione significativa, un’informazione più approfondita può avere un valore pratico maggiore.
La versione corrente è la 4.4.1 e l’app richiede almeno Android 7.0. Prima di inserirla nel flusso di lavoro di un team, controllerei che i telefoni utilizzati rispettino questo requisito. Non è un problema per molti dispositivi, ma può diventarlo in aziende che tengono in servizio smartphone datati o che limitano gli aggiornamenti per ragioni interne.
Un metodo ripetibile per clienti e fornitori
La procedura che consiglio è semplice. Prima definisco il motivo della verifica: nuovo cliente, nuovo fornitore, richiesta di pagamento posticipato o aumento del limite di credito. Poi cerco l’impresa, controllo l’identità e leggo il profilo senza concentrarmi soltanto sul punteggio. Infine confronto ciò che ho visto con le informazioni già presenti nei miei documenti.
Questa sequenza evita di usare l’app in modo impulsivo. Se la verifica riguarda un fornitore critico, per esempio, non mi fermo al rischio finanziario: considero anche quanto sarebbe difficile sostituirlo e se esistono alternative. Se riguarda un cliente nuovo, invece, collego il risultato all’importo della prima commessa e alla possibilità di chiedere un acconto.
Un’abitudine ancora più utile consiste nel registrare la data della verifica nei propri appunti, senza trasformare il dato in una verità permanente. Le aziende cambiano e un profilo visto mesi prima potrebbe non rappresentare la situazione attuale. s-peek funziona meglio come controllo ricorrente nei momenti decisivi, non come certificato da archiviare per sempre.
Scorciatoie ragionate, non automatismi
La scorciatoia più efficace non è cercare più velocemente, ma ridurre le verifiche inutili. Io preparo prima un piccolo elenco delle aziende che hanno davvero un impatto sulle mie decisioni e uso l’app soltanto su quelle. In questo modo il tempo speso nella consultazione resta proporzionato al rischio.
Per una selezione iniziale di molti fornitori, posso usare s-peek come filtro, ma non come unico criterio. Escluderei soltanto i casi chiaramente incompatibili con le mie esigenze e terrei in una seconda lista le situazioni da approfondire. Il vantaggio è trasformare una ricerca dispersiva in un processo a due livelli: prima orientamento, poi controllo documentale.
Un secondo schema funziona bene con i clienti ricorrenti. Quando un cliente chiede condizioni più favorevoli, confronto la nuova richiesta con il rapporto che ho già avuto con lui: puntualità dei pagamenti, volume degli ordini, comunicazione e affidabilità operativa. L’app aggiunge un tassello esterno, ma non cancella l’esperienza diretta.
Per i professionisti che lavorano con molte imprese, suggerisco di stabilire in anticipo una soglia interna: non una soglia ricavata dall’app, ma una regola aziendale su quando chiedere un acconto, limitare il credito o coinvolgere un responsabile. In questo modo il risultato di s-peek entra in una procedura coerente invece di diventare una decisione personale difficile da spiegare.
Quando il confronto con le alternative cambia
Rispetto a una ricerca su Google, l’app è più focalizzata: non devo separare subito notizie, pubblicità, profili duplicati e risultati irrilevanti. Rispetto a un foglio di calcolo costruito manualmente, riduce il lavoro di raccolta iniziale. Tuttavia, non la vedo come un rimpiazzo completo di bilanci, visure, referenze commerciali o consulenza professionale.
Un database aziendale più specializzato può essere preferibile per una due diligence approfondita, soprattutto quando servono documenti ufficiali, analisi storiche o controlli destinati a una decisione formale. Un semplice motore di ricerca, invece, può bastare se voglio soltanto capire l’attività generale di una piccola impresa o trovare il suo sito.
Il punto di forza di s-peek è l’equilibrio tra immediatezza e orientamento finanziario. Non richiede di costruire da zero un metodo di ricerca, ma non pretende neppure di essere una piattaforma completa per la gestione del rischio. Per me è più adatta alla fase precedente all’approfondimento, quando devo capire se vale la pena investire altro tempo.
Limiti da considerare prima di affidarsi al risultato
Il limite principale è interpretativo. Un punteggio può aiutare a ordinare le priorità, ma non spiega da solo perché una società si trovi in una determinata posizione né come evolverà il suo comportamento. Un’impresa giovane può avere poco storico; una realtà solida può attraversare una fase temporanea difficile; un’azienda con buoni indicatori può comunque creare problemi operativi.
C’è poi il limite della copertura pratica. L’app è pensata per società in Europa, ma io verificherei sempre che l’azienda che mi interessa rientri effettivamente nel perimetro utile e che la denominazione sia corretta. Non darei per scontato che ogni impresa, filiale o attività commerciale venga rappresentata nello stesso modo.
Gli acquisti integrati sono un altro elemento da valutare con attenzione. La gratuità dell’installazione rende facile iniziare, ma chi deve consultare molti profili dovrebbe prima capire il costo complessivo del proprio metodo di lavoro. Un singolo rapporto può essere ragionevole in una trattativa importante; molte consultazioni occasionali possono diventare meno convenienti di un servizio professionale scelto appositamente.
Infine, non userei il risultato come unica motivazione per rifiutare un’azienda. Se la decisione ha conseguenze rilevanti, chiederei documentazione aggiuntiva e terrei traccia delle ragioni della scelta. L’app è utile per individuare segnali e organizzare il ragionamento, non per eliminare la responsabilità di chi decide.
Per chi è davvero utile
La consiglierei a freelance, piccoli studi, agenzie, consulenti e imprese che lavorano con clienti o fornitori europei senza avere un reparto interno dedicato al rischio. In questi contesti, anche una verifica preliminare ben fatta può evitare di accettare condizioni troppo esposte senza rendersene conto.
È interessante anche per chi acquista da nuovi fornitori e vuole preparare una conversazione più concreta. Invece di chiedere genericamente se l’azienda è affidabile, posso arrivare al confronto con domande mirate e decidere quali documenti richiedere.
La eviterei come strumento principale se cerco gestione completa della contabilità personale, budgeting, pagamenti o monitoraggio delle mie spese. Questa non è un’app per organizzare il bilancio familiare: il suo focus è sulle informazioni aziendali e sul credito delle società.
Non la sceglierei nemmeno come unica soluzione per una grande organizzazione che necessita di processi formalizzati, ruoli, archivi documentali e analisi approfondite. In quel caso può essere un supporto preliminare, ma servirebbe un sistema più strutturato per governare tutte le fasi.
La mia valutazione dopo averla inserita nella routine
Ho apprezzato soprattutto la possibilità di partire da una domanda molto concreta: “Quanto devo approfondire questa azienda prima di espormi?”. L’app non rende la risposta automatica, ma aiuta a passare dalla sensazione a un primo controllo ordinato. Questo è il motivo per cui la considero più utile nelle decisioni quotidiane che nelle analisi spettacolari o troppo complesse.
La userei con tre regole: identificare con precisione la società, leggere il profilo nel suo insieme e collegare ogni eventuale acquisto a una decisione reale. Aggiungerei una quarta regola: ripetere il controllo quando cambiano importi, condizioni o natura del rapporto, invece di fidarsi di una consultazione vecchia.
Il fatto che sia gratuita da scaricare abbassa la barriera d’ingresso, mentre la valutazione media di 3,8 suggerisce di affrontarla con aspettative equilibrate. Non la descriverei come indispensabile per tutti, ma come una soluzione concreta per chi deve fare controlli aziendali senza iniziare ogni volta da fonti sparse.
Il mio verdetto è positivo per l’uso preliminare, non per la due diligence completa. Se sei un professionista o una piccola impresa e vuoi capire rapidamente quali clienti e fornitori meritano un esame più attento, s-peek può diventare una buona abitudine. Se invece ti servono documenti ufficiali, analisi finanziarie estese o una gestione centralizzata del rischio, sceglierei uno strumento più specialistico e userei questa app soltanto come primo filtro.
In sintesi, il suo pregio non è promettere certezze, ma rendere più disciplinato il primo passo. Usata con criterio, può aiutarti a fare domande migliori, dosare l’esposizione e non confondere una ricerca veloce con una decisione già dimostrata.
Pro
- Controllo rapido del profilo creditizio direttamente dallo smartphone.
- Interfaccia intuitiva
- adatta anche a chi usa raramente servizi finanziari.
- Notifiche utili per seguire variazioni e aggiornamenti del report.
- Aiuta a individuare tempestivamente eventuali dati errati o insoliti.
- Disponibile per monitorare più facilmente la propria affidabilità nel tempo.
Contro
- Alcune funzioni e report completi possono richiedere un abbonamento.
- La copertura dei dati può variare in base al Paese e alle fonti disponibili.
- Le informazioni non sempre vengono aggiornate in tempo reale.
- Richiede l’inserimento di dati personali e finanziari sensibili.
- Un punteggio indicativo non garantisce l’approvazione di un finanziamento.
FAQ
Che cos’è s-peek - Credit report e a cosa serve?
s-peek - Credit report è un’app pensata per consultare informazioni relative all’affidabilità creditizia e ai dati finanziari disponibili su una persona o un’azienda, a seconda dei servizi offerti nel Paese. Può essere utile prima di concludere un affare, concedere un pagamento dilazionato o valutare un potenziale partner commerciale. Prima di scaricarla, è importante verificare quali report siano realmente disponibili nella propria area geografica.
s-peek - Credit report è gratuita oppure richiede pagamenti?
Il download dell’app può essere gratuito, ma alcune funzioni, ricerche o report dettagliati potrebbero richiedere un pagamento o l’acquisto di crediti. Il prezzo può variare in base al tipo di controllo richiesto e alle condizioni applicate dal servizio. Consiglio di leggere con attenzione la schermata di conferma prima di procedere, controllando eventuali abbonamenti, costi aggiuntivi e modalità di rinnovo automatico.
Quali informazioni personali sono necessarie per utilizzare l’app?
Per effettuare una ricerca, s-peek potrebbe richiedere dati identificativi dell’utente e informazioni relative alla persona o all’azienda da verificare. La quantità di dati dipende dal report selezionato e dalle normative locali. Prima dell’uso, è consigliabile consultare l’informativa sulla privacy per capire come vengono raccolti, conservati e utilizzati i dati, oltre a verificare di avere un motivo legittimo per eseguire il controllo.
I risultati del report creditizio sono sempre accurati e aggiornati?
Un report creditizio non dovrebbe essere considerato una garanzia assoluta sull’affidabilità di una persona o di un’impresa. Le informazioni possono provenire da registri o banche dati esterne, essere incomplete, avere tempi di aggiornamento diversi oppure contenere errori. È quindi preferibile interpretare il risultato come uno strumento di supporto e, quando la decisione è importante, confrontarlo con documentazione ufficiale o ulteriori verifiche.
s-peek - Credit report è disponibile su tutti i dispositivi e in tutti i Paesi?
La disponibilità dell’app, delle funzioni e dei report può cambiare in base al sistema operativo, alla versione del dispositivo e soprattutto al Paese dell’utente. Alcuni servizi di controllo del credito dipendono da banche dati o normative nazionali e potrebbero non essere accessibili ovunque. Prima del download, controlla la compatibilità con Android o iOS, la lingua supportata e le limitazioni territoriali indicate nello store.