Raiffeisen Smart Mobile
Solo AndroidFree· Valutazione degli utenti
Quando devo controllare il conto senza trasformare una commissione o un pagamento in una piccola pratica burocratica, preferisco avere tutto in un’unica app. Raiffeisen Smart Mobile, sviluppata da Raiffeisen Bank Romania, nasce proprio per questo tipo di esigenza: è un’app di finanza personale gratuita che porta sul telefono le operazioni quotidiane legate al conto. Dopo averla provata, la considero una soluzione convincente soprattutto per chi utilizza già i servizi della banca e vuole gestire il denaro con meno passaggi.
La promessa “Fai di più con i tuoi soldi” è ampia, ma l’esperienza concreta è più semplice da valutare: l’app serve a partire da una situazione molto comune, cioè sapere quanto denaro è disponibile, capire cosa è appena successo e completare un’operazione senza dover ricorrere ogni volta a uno sportello o a un computer. Il suo valore non sta nell’offrire strumenti spettacolari, bensì nel rendere più vicino il rapporto con il conto.
Dal controllo del conto al risultato: come si svolge il flusso quotidiano
Il punto di partenza: capire subito la propria situazione
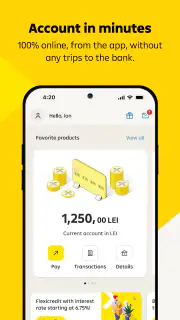
La prima cosa che mi aspetto da un’app bancaria è una risposta rapida a una domanda molto concreta: “Quanto posso spendere adesso?”. Raiffeisen Smart Mobile è costruita attorno a questa necessità. Dopo l’accesso, il percorso naturale consiste nel controllare il saldo, osservare i movimenti recenti e decidere se procedere con un pagamento, un trasferimento o un’altra operazione disponibile per il proprio rapporto bancario.
Questo ordine è importante perché evita di cominciare da un modulo vuoto. Prima si guarda la situazione, poi si agisce. In un’app finanziaria è un dettaglio più utile di quanto sembri: riduce il rischio di inserire un importo senza aver verificato il conto corretto o di confondere una disponibilità attuale con un movimento ancora in elaborazione.
Nel mio uso, il vantaggio principale è proprio la continuità tra consultazione e operatività. Non devo trattare il saldo come un’informazione separata dal resto: posso usarlo come punto di partenza per una decisione. Se sto per fare una spesa importante, controllo i movimenti; se noto un addebito che non riconosco immediatamente, mi fermo prima di procedere con altro.
Il percorso passo dopo passo per una giornata normale
Immaginiamo una situazione realistica. È mattina, devo verificare se lo stipendio è arrivato e, più tardi, devo trasferire denaro per una spesa condivisa. Con Smart Mobile il flusso che seguirei è diviso in tre momenti: accesso, verifica e operazione. Prima entro nell’app, poi controllo il conto e infine scelgo l’azione necessaria. Questa sequenza è più rassicurante rispetto a cercare direttamente una funzione tra molte schermate.
Il secondo passaggio consiste nel leggere i movimenti con attenzione. Non mi limito a guardare il numero del saldo: verifico la cronologia per capire quali uscite sono già state registrate e quali entrate hanno modificato la disponibilità. È un’abitudine che consiglio soprattutto a chi tende a usare il conto come se fosse un portafoglio sempre aggiornato, perché le spese ricorrenti possono essere dimenticate facilmente.
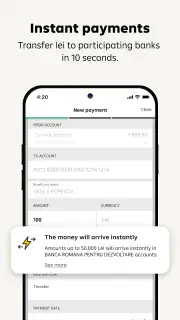
Quando devo effettuare un trasferimento, la parte delicata non è soltanto digitare una cifra. È controllare destinatario, conto di addebito e importo prima della conferma. Un’app bancaria ben riuscita dovrebbe accompagnare questa verifica senza rendere il processo inutilmente pesante. Qui Smart Mobile dà il meglio quando l’utente ha già chiaro cosa vuole fare e dispone dei dati necessari.
Per un pagamento ricorrente, il mio consiglio è preparare l’operazione con calma invece di farla mentre si è distratti. Il telefono rende tutto veloce, ma la velocità non sostituisce il controllo. Prima di confermare, ricontrollerei sempre le cifre e il beneficiario, soprattutto se l’importo è insolito o se sto usando un conto diverso da quello abituale.
Il passaggio tra app, destinatario e conferma
La parte più interessante del flusso non è solo ciò che accade dentro l’app, ma il passaggio tra l’app e il mondo esterno. Un trasferimento può nascere da un messaggio ricevuto da un amico, da una fattura o da una richiesta di pagamento. In quel momento devo prendere informazioni da un’altra fonte, portarle nella schermata bancaria e poi verificare che siano state inserite correttamente.
Questo è uno dei punti in cui si può commettere un errore. Copiare un dato dal posto sbagliato, confondere un conto con un altro o digitare una cifra in fretta può trasformare un’operazione semplice in una correzione fastidiosa. Smart Mobile non elimina questa responsabilità, quindi la considero più adatta a chi è disposto a fare un controllo finale consapevole, non a chi cerca un’automazione completa.
Il vantaggio rispetto alla filiale è evidente: il passaggio può essere completato quando serve, senza organizzare una visita. Il confronto con il normale internet banking è più equilibrato. Un computer offre spesso una visione più ampia e può risultare comodo per consultare molti dettagli, mentre il telefono è preferibile quando devo svolgere un’azione breve durante la giornata.
Che cosa succede dopo la conferma
Il punto di arrivo del flusso è la certezza di aver completato l’azione corretta. Per me, il risultato non è semplicemente premere un pulsante, ma poter uscire dall’app sapendo che il saldo e i movimenti riflettono ciò che ho appena fatto. Per questo controllo nuovamente la schermata del conto dopo l’operazione, quando il percorso lo permette, e conservo mentalmente il riferimento dell’azione se dovrò verificarla in seguito.
Questa piccola abitudine è utile anche quando l’operazione riguarda una spesa condivisa. Dopo aver inviato il denaro, posso controllare che l’addebito sia coerente con l’importo previsto e separarlo mentalmente dalle altre uscite. Non è una funzione avanzata di gestione del budget, ma è un modo pratico per usare la cronologia come registro personale.
Per chi controlla spesso il conto, questa immediatezza può diventare il motivo principale per scegliere l’app. Non bisogna aprire un computer per ogni verifica e non si è costretti a rimandare una decisione fino a quando si torna a casa. Il telefono diventa il punto di contatto più diretto con il conto, con il vantaggio di una consultazione più frequente.
Le funzioni che contano davvero nell’uso reale
Il nome Raiffeisen Smart Mobile può far pensare a un’app destinata soltanto ai clienti più esperti, ma l’utilità maggiore è nella gestione ordinaria. La vedo adatta a chi vuole controllare disponibilità e movimenti, fare operazioni bancarie dal telefono e ridurre il ricorso ai canali tradizionali. Il fatto che sia gratuita elimina una barriera importante per chi sta valutando se affiancare l’app agli strumenti già usati.
Non la sceglierei però solo perché è mobile. La domanda corretta è un’altra: il mio rapporto bancario è già collegato a Raiffeisen Bank Romania e le operazioni che svolgo più spesso sono compatibili con il modo in cui preferisco lavorare? Se la risposta è sì, l’app ha senso. Se invece cerco un servizio indipendente dalla banca, con conti aggregati e una visione completa di più istituti, una soluzione finanziaria diversa potrebbe essere più adatta.
Un aspetto pratico da considerare è la compatibilità del dispositivo. La versione attuale indicata per l’app è la 4.75.1.3 e richiede almeno Android 8.0. Per chi usa un telefono non recente, questo requisito va controllato prima di impostare il proprio flusso quotidiano. Non è una difficoltà per la maggior parte degli utenti moderni, ma può diventare un ostacolo concreto su dispositivi datati.
Tre accorgimenti che migliorano l’esperienza
Il primo accorgimento è separare il controllo del saldo dalla conferma di un’operazione. Anche quando ho fretta, guardo prima il conto e poi apro il percorso del pagamento. In questo modo riduco la possibilità di usare il conto sbagliato o di dimenticare un’uscita già registrata. È un gesto semplice, ma rende l’uso dell’app più affidabile.
Il secondo è trattare la cronologia come uno strumento di controllo, non soltanto come un elenco. Quando una spesa mi sembra diversa dal previsto, verifico il movimento prima di concludere che ci sia un problema. Questo aiuta a distinguere un addebito recente da una disponibilità che non si è ancora aggiornata nel modo atteso, evitando decisioni affrettate.
Il terzo riguarda i trasferimenti richiesti da altre persone. Prima di inserire i dati, confronto il messaggio ricevuto con il destinatario che sto per selezionare e ricontrollo l’importo nella schermata finale. L’app rende l’operazione accessibile, ma proprio per questo può incoraggiare a procedere troppo velocemente. La comodità deve essere accompagnata da una verifica manuale.
Quando l’esperienza è fluida e quando si interrompe
Il percorso funziona bene quando ho una connessione stabile, conosco le mie credenziali e devo svolgere un’operazione ordinaria. In queste condizioni, il telefono è più immediato della filiale e più pratico del computer. Anche chi non ama gestire il denaro online può apprezzare un flusso centrato su poche azioni frequenti: entrare, controllare, operare e verificare.
Il flusso si complica quando manca uno degli elementi necessari per completare l’accesso o quando non ho a disposizione informazioni corrette sul destinatario. In questi casi, l’app non può sostituire la preparazione dell’utente. Se devo risolvere una situazione complessa, ricostruire molti movimenti o lavorare su documenti estesi, lo schermo del telefono può risultare meno comodo rispetto a un computer o a un contatto diretto con la banca.
Un altro limite riguarda le aspettative. Non la considererei un’app completa per pianificare ogni aspetto della vita finanziaria. Chi cerca analisi approfondite delle categorie di spesa, strumenti di investimento o una gestione unificata di più banche dovrebbe valutare alternative specializzate. Smart Mobile è più forte nel rapporto quotidiano con il conto Raiffeisen che nella costruzione di un sistema finanziario personale complesso.
A chi la consiglierei e chi dovrebbe scegliere altro
La consiglierei a un cliente di Raiffeisen Bank Romania che vuole spostare sul telefono le operazioni più comuni. È una scelta sensata per chi controlla spesso il saldo, riceve entrate e addebiti durante il mese e preferisce non dipendere dagli orari di una filiale. Può essere utile anche a chi desidera verificare un movimento prima di una spesa, invece di affidarsi soltanto alla memoria.
La prenderei in considerazione anche per un familiare che ha bisogno di un accesso più diretto al conto, purché sappia gestire con attenzione credenziali e conferme. In un’app bancaria, la semplicità non significa abbassare la guardia: il telefono deve essere protetto e l’utente deve riconoscere sempre il destinatario e l’operazione che sta approvando.
La eviterei come strumento principale se non sono cliente della banca o se voglio riunire in un solo posto conti appartenenti a istituti differenti. In quel caso, un aggregatore finanziario può offrire una panoramica più adatta. Preferirei inoltre il canale web o l’assistenza della banca se devo svolgere attività molto articolate, leggere molti dettagli contemporaneamente o risolvere un problema che non si presta a un percorso breve da smartphone.
Diffusione, accessibilità e impressione generale
La presenza dell’app è ormai significativa: ha superato il milione di installazioni e mantiene una media di 4,7 su 5 basata su circa centocinquantunomila valutazioni. Sono numeri che suggeriscono un uso ampio e una buona accoglienza, ma non li considero una garanzia automatica per ogni persona. Una valutazione elevata non elimina le differenze tra dispositivi, abitudini bancarie e aspettative individuali.
Il rilascio risale al 28 novembre 2018, mentre l’app continua a essere identificata dalla versione 4.75.1.3. Per me questo comunica un prodotto che ha avuto il tempo di maturare, pur senza significare che ogni cambiamento sia immediatamente intuitivo per tutti. Chi aggiorna raramente il telefono o preferisce interfacce immutate potrebbe dover dedicare qualche minuto a ritrovare i percorsi dopo un aggiornamento.
La classificazione PEGI 3 indica un’app adatta a un pubblico generale dal punto di vista dell’età dei contenuti. Naturalmente, la gestione di un conto resta un’attività personale e delicata: l’età del contenuto non sostituisce la necessità di usare il dispositivo in modo sicuro e di proteggere l’accesso.
Il mio verdetto dopo aver seguito l’intero percorso
Raiffeisen Smart Mobile mi convince quando la considero per ciò che è: un punto di accesso pratico ai servizi bancari quotidiani di Raiffeisen Bank Romania. Il percorso dal controllo del saldo al trasferimento, passando per la verifica dei movimenti e la conferma finale, è utile perché segue il modo in cui le persone gestiscono davvero il denaro durante la giornata.
Il suo pregio più concreto è ridurre la distanza tra una domanda e una risposta. Voglio sapere se posso affrontare una spesa, controllare un addebito o completare un trasferimento: apro l’app e inizio dal conto. La gratuità rende più facile provarla, mentre la compatibilità con Android 8.0 amplia l’accesso anche a chi non possiede il telefono più recente.
Il compromesso è altrettanto chiaro. Per ottenere un risultato corretto devo inserire dati con attenzione, verificare i destinatari e accettare che uno schermo piccolo non sia ideale per ogni situazione. Non è la scelta migliore per chi cerca un centro di controllo finanziario indipendente o analisi sofisticate, ma è una scelta concreta per chi ha già un rapporto con la banca e vuole gestirlo con maggiore autonomia.
La mia raccomandazione finale è semplice: se il tuo conto è presso Raiffeisen Bank Romania e vuoi fare le operazioni ordinarie direttamente dallo smartphone, vale la pena provare Raiffeisen Smart Mobile. Usala come strumento di controllo e non come scorciatoia per agire senza verificare: è proprio questa combinazione tra rapidità e attenzione a renderla davvero utile.
Pro
- Accesso rapido a conti
- carte e movimenti direttamente dallo smartphone.
- Bonifici e pagamenti gestibili senza recarsi in filiale.
- Autenticazione biometrica pratica sui dispositivi compatibili.
- Notifiche utili per controllare le operazioni in tempo reale.
- Interfaccia ordinata e abbastanza semplice da utilizzare.
Contro
- Alcune funzioni possono variare in base alla banca Raiffeisen di riferimento.
- La registrazione iniziale può richiedere diversi passaggi di verifica.
- L’app necessita di una connessione Internet per gran parte delle operazioni.
- Eventuali problemi ai servizi bancari possono limitarne temporaneamente l’uso.
- Compatibilità e prestazioni possono dipendere dal modello e dalla versione del sistema.
FAQ
Che cos’è Raiffeisen Smart Mobile e quali servizi offre?
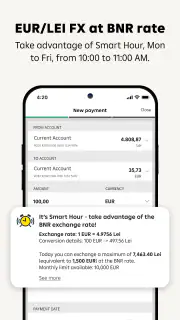
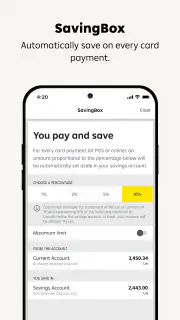
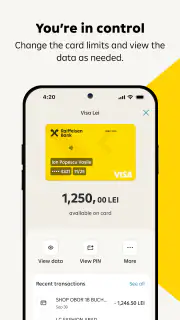
Raiffeisen Smart Mobile è l’applicazione di mobile banking di Raiffeisen che consente di gestire i propri rapporti bancari direttamente dallo smartphone. Dopo l’accesso è possibile controllare saldo e movimenti, consultare estratti conto, effettuare bonifici e pagamenti, gestire beneficiari e verificare le proprie carte. Le funzioni disponibili possono variare in base alla banca Raiffeisen di riferimento e al tipo di contratto sottoscritto.
Come si accede a Raiffeisen Smart Mobile per la prima volta?
Per utilizzare l’app è generalmente necessario essere clienti Raiffeisen e avere attivato il servizio di e-banking o mobile banking presso la propria banca. La prima configurazione può richiedere credenziali personali, un codice di attivazione e una procedura di conferma tramite dispositivo autorizzato. È importante seguire le istruzioni ufficiali della propria Raiffeisen, perché modalità di registrazione, autenticazione e requisiti possono differire tra istituti o regioni.
Raiffeisen Smart Mobile è sicura per effettuare operazioni bancarie?
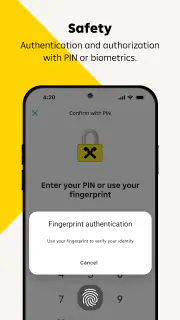
L’app è progettata per proteggere l’accesso e le operazioni tramite sistemi di autenticazione, codici personali, conferme sul dispositivo e, quando supportato, riconoscimento biometrico. Tuttavia, la sicurezza dipende anche dal comportamento dell’utente: bisogna installare l’app solo da store ufficiali, mantenere aggiornati sistema e applicazione, non condividere codici e non accedere da reti o dispositivi sospetti. La banca non dovrebbe mai chiedere password complete tramite messaggi non verificati.
È possibile effettuare bonifici e pagamenti dall’app?
Sì, Raiffeisen Smart Mobile permette normalmente di eseguire diverse operazioni, tra cui bonifici, trasferimenti e pagamenti, direttamente dal telefono. Prima della conferma è possibile controllare beneficiario, importo e dettagli dell’operazione; alcune transazioni richiedono un’autenticazione aggiuntiva. Funzioni, limiti, valute disponibili, costi e tempi di esecuzione dipendono dal contratto bancario e dalle condizioni applicate dalla propria filiale Raiffeisen.
Cosa fare se l’app non funziona, il telefono viene smarrito o si dimenticano le credenziali?
In caso di errore, è consigliabile verificare la connessione internet, aggiornare l’applicazione, riavviare il dispositivo e controllare eventuali comunicazioni ufficiali della banca. Se il telefono viene perso o rubato, bisogna contattare rapidamente Raiffeisen per bloccare o revocare l’accesso mobile. Per password, codici o attivazioni smarrite non bisogna tentare procedure trovate su siti non ufficiali: è preferibile rivolgersi all’assistenza o alla propria filiale seguendo i recapiti istituzionali.