Portafoglio - Gestione spese
Solo AndroidFree· Valutazione degli utenti
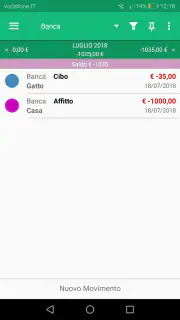
Quando voglio capire dove finiscono i soldi durante la settimana, preferisco uno strumento semplice da aprire in pochi secondi invece di un foglio pieno di formule. Portafoglio - Gestione spese nasce proprio per questo: riunisce spese, budget e liste della spesa in un’unica app finanziaria, senza presentarsi come un servizio bancario complesso. Dopo averla provata, la considero una soluzione pratica per chi vuole prendere l’abitudine di registrare le uscite e avere una visione più ordinata delle proprie decisioni quotidiane.
La cosa che mi ha convinto di più è il suo approccio diretto. Non cerca di sostituire il conto corrente e non pretende di trasformare ogni acquisto in un’analisi finanziaria avanzata. Il suo valore sta nella continuità: se inserisco regolarmente ciò che spendo, posso capire meglio quanto mi costa la spesa, quali acquisti occasionali pesano davvero e quanto margine mi rimane per il resto del mese.
Come si presenta oggi e per chi ha davvero senso
L’app è sviluppata da Alberto Germanà ed è disponibile gratuitamente per Android. La sua presenza sul Play Store risale al 6 novembre 2016, quindi non è un progetto appena comparso: ha avuto il tempo di maturare e di trovare il proprio pubblico. La versione attuale è la 3.9.4, un dettaglio che fa pensare a un percorso di aggiornamenti progressivi più che a un prodotto lasciato fermo dopo il lancio.
La valutazione media è di 4,7, costruita su oltre seicento valutazioni e più di duecento recensioni. Anche la diffusione, con oltre diecimila installazioni, suggerisce una presenza concreta ma non quella di un’app generalista usata da tutti. Io la vedo soprattutto adatta a chi cerca un registro personale delle spese, a studenti, coppie che vogliono controllare la spesa domestica e persone che preferiscono inserire manualmente i movimenti invece di collegare i propri conti.
Il requisito minimo è Android 6.0, perciò può essere interessante anche per chi non possiede uno smartphone recente. La classificazione PEGI 3 è coerente con un’app di gestione quotidiana, pensata per un pubblico ampio. Su iPhone, invece, prima di cercarla conviene verificare la disponibilità effettiva nello store utilizzato: la sua presenza documentata è legata all’ecosistema Android.
Il primo consiglio che darei è di non installarla aspettandosi sincronizzazioni bancarie automatiche, consulenza finanziaria o strumenti da commercialista. Qui il punto di partenza è l’inserimento consapevole. Questo può sembrare un limite rispetto alle app che importano ogni transazione, ma è anche il motivo per cui il controllo rimane nelle mani dell’utente.
Registrare una spesa senza trasformarla in un compito
Nel quotidiano, la qualità di un’app del genere dipende meno dall’aspetto spettacolare e più da quanto è facile usarla quando si è di fretta. Dopo aver pagato un caffè, fatto rifornimento o comprato qualcosa al supermercato, la registrazione deve essere abbastanza rapida da non farmi rimandare l’operazione. Se aspetto la sera, rischio di dimenticare piccoli acquisti e di ottenere un quadro incompleto.
Il metodo che trovo più utile è inserire subito la spesa nella categoria corretta, senza cercare una precisione eccessiva. Per esempio, distinguere alimentari, trasporti e tempo libero è spesso più utile che creare decine di sottocategorie. Una classificazione troppo dettagliata può dare l’impressione di controllo, ma rende più probabile abbandonare l’app dopo pochi giorni.
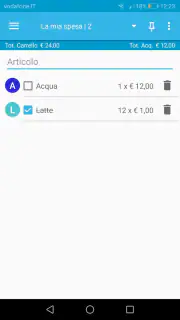
Un accorgimento meno evidente è usare la lista della spesa come strumento di preparazione, non soltanto come promemoria. Prima di entrare al supermercato posso separare ciò che serve davvero dagli acquisti impulsivi e poi confrontare mentalmente la lista con il budget disponibile. In questo modo l’app accompagna due momenti diversi: decide prima e registra dopo.
La distinzione è importante. Una lista non sostituisce il controllo della spesa finale, perché il prezzo reale può cambiare e possono comparire prodotti non previsti. Però aiuta a evitare che il monitoraggio inizi soltanto quando il denaro è già stato speso. Per me è uno dei punti più interessanti dell’idea complessiva, perché collega pianificazione e consuntivo nello stesso posto.
Il budget funziona meglio come limite pratico
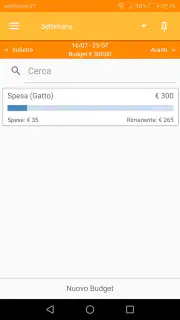
Il budget, a mio parere, va impostato con prudenza. Se stabilisco una cifra irrealistica, l’app diventa un promemoria delle volte in cui ho fallito. Se invece parto dalle spese che sostengo davvero e poi provo a ridurre gradualmente una voce, il controllo diventa più credibile. Questo approccio è particolarmente utile per le categorie variabili, come alimentari, uscite e acquisti personali.
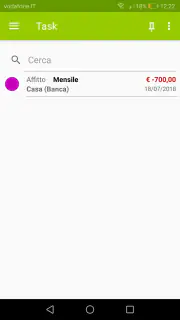
Un uso concreto è dividere le spese prevedibili da quelle irregolari. L’affitto o una rata hanno un peso diverso da una cena improvvisata. Anche se entrambe finiscono nel bilancio, non dovrebbero essere interpretate nello stesso modo. Io userei il budget soprattutto per le voci su cui posso intervenire, lasciando le spese fisse come riferimento per capire quanto rimane realmente disponibile.
La difficoltà sta nel mantenere aggiornate le registrazioni. Un’app manuale non può correggere una dimenticanza al posto dell’utente. Se pago con contanti e non segno l’importo, oppure se accumulo diversi movimenti prima di inserirli, il risultato perde affidabilità. Questo è il principale compromesso rispetto alle alternative collegate direttamente al conto: più privacy e controllo, ma anche più disciplina.
Per evitare errori, suggerisco una breve revisione alla fine della giornata e una verifica più ampia alla fine della settimana. La prima serve a recuperare gli acquisti piccoli; la seconda aiuta a capire se il budget è stato impostato male oppure se una categoria sta crescendo per un motivo temporaneo. Non serve passare molto tempo: l’utilità nasce dalla regolarità, non dalla complessità dell’analisi.
Un esempio reale: la settimana della spesa domestica
Immagino una situazione comune. Il lunedì preparo la lista della spesa e stabilisco quanto vorrei spendere per gli alimentari. Durante la settimana registro separatamente il supermercato, il pranzo acquistato fuori e una consegna a domicilio. Alla fine non guardo soltanto il totale: confronto ciò che avevo previsto con il modo in cui ho distribuito gli acquisti.
Questo confronto può mostrare qualcosa che un semplice estratto conto non rende immediatamente evidente. Magari la spesa principale è rimasta dentro il limite, ma diversi acquisti veloci hanno fatto salire il totale. Oppure la lista era troppo ambiziosa e ha portato a comprare prodotti che non servivano davvero. In entrambi i casi, il vantaggio non è ricevere una risposta automatica, ma vedere il comportamento con maggiore chiarezza.
La settimana successiva posso modificare una sola cosa: preparare una lista più corta, fissare un tetto per i pasti fuori casa o evitare di considerare il budget come una cifra unica per tutto. Questo tipo di piccolo esperimento è più sostenibile di un piano drastico. Portafoglio dà il contesto per farlo, mentre la decisione rimane mia.
Che cosa cambia per chi la usa già da tempo
La versione 3.9.4 indica che l’app è arrivata a una fase di sviluppo avanzata rispetto alle prime release. Non la descriverei però come una piattaforma completamente diversa da quella originaria: il suo nucleo rimane la gestione manuale di spese, budget e lista della spesa. Per chi la usa già, il vantaggio principale è continuare a costruire una cronologia coerente senza dover cambiare metodo a ogni aggiornamento.
Questo aspetto conta più di quanto sembri. Nei gestori finanziari personali, la continuità dei dati è spesso più utile di una nuova funzione appariscente. Se ho già creato categorie e abitudini, ogni modifica che rende il flusso più chiaro può aiutare; al contrario, una riorganizzazione troppo aggressiva rischia di farmi perdere il ritmo. La maturità della versione attuale va quindi valutata soprattutto in base alla stabilità dell’esperienza personale.
Chi arriva da un’app per note può trovare un’organizzazione più adatta al controllo delle spese. Chi proviene da un foglio di calcolo, invece, potrebbe apprezzare la rapidità ma sentire la mancanza della libertà di costruire formule e analisi personalizzate. Il passaggio ha senso se voglio ridurre il lavoro manuale del foglio, non se ho bisogno di creare un sistema contabile su misura.
Rispetto alle app che si collegano ai conti bancari, la differenza è ancora più netta. L’importazione automatica è comoda per chi ha molti movimenti e vuole una panoramica completa; allo stesso tempo, può rendere più difficile ricordare il motivo di una spesa o distinguere un acquisto eccezionale da un’abitudine. Qui l’inserimento manuale richiede attenzione, ma mi costringe anche a guardare davvero ciò che sto facendo.
Limiti da considerare prima di affidarle il proprio bilancio
La prima frizione è evidente: se cerco automazione, questa non è la scelta più naturale. Chi usa più carte, conti e servizi di pagamento potrebbe trovare scomodo ricopiare ogni movimento. In quel caso un’app finanziaria con sincronizzazione bancaria può essere più efficiente, soprattutto se l’obiettivo è riconciliare automaticamente le transazioni.
Un secondo limite riguarda le esigenze avanzate. Portafoglio è adatta a un controllo personale e quotidiano, ma non la sceglierei per la contabilità di un’attività, per la gestione fiscale o per una pianificazione finanziaria articolata. Un libero professionista che deve separare incassi, costi deducibili e documenti avrebbe bisogno di strumenti più specializzati.
Va considerato anche il costo delle funzioni eventualmente acquistate tramite Google Play. L’app è gratuita, mentre gli acquisti interni possono andare da 1,99 euro a 11,99 euro quando la fatturazione avviene attraverso il Play Store. Prima di attivare qualcosa, leggerei con attenzione che cosa include l’opzione scelta e se serve davvero al mio modo di usare l’app. Per un utilizzo essenziale, il punto di partenza gratuito può essere sufficiente.
Non considero questi aspetti difetti assoluti. Sono piuttosto confini che aiutano a scegliere correttamente. Un’app più semplice può essere migliore di una piattaforma ricca di collegamenti e grafici se voglio soltanto sapere quanto spendo ogni settimana. Al contrario, se desidero analisi automatiche, esportazioni elaborate o gestione di più patrimoni, la semplicità rischia di diventare una restrizione.
Tre metodi per ottenere più valore senza complicarsi
Per il primo mese, userei poche categorie e annoterei anche la motivazione degli acquisti più insoliti. Non serve descrivere ogni caffè, ma una nota breve su una spesa fuori programma può spiegare meglio il totale rispetto alla sola cifra.
Imposterei il budget dopo aver osservato le mie abitudini, non prima. In questo modo il limite nasce da un comportamento reale e può essere corretto con piccoli passi, invece di diventare un obiettivo teorico impossibile da mantenere.
Separerei la pianificazione della lista dalla registrazione finale. Preparare ciò che voglio comprare prima di uscire riduce gli acquisti impulsivi; inserire poi la spesa effettiva permette di capire dove la previsione non ha funzionato.
Questi metodi sono utili perché sfruttano la combinazione specifica dell’app. Se la usassi soltanto come un blocco dove scrivere numeri, perderei il collegamento tra intenzione, limite e risultato. Il suo punto forte non è una singola schermata, ma il percorso che posso costruire tra una decisione e la verifica successiva.
Privacy, praticità e scelta dell’alternativa giusta
Per chi non vuole collegare i propri conti a un servizio esterno, l’inserimento manuale può risultare rassicurante. Non devo consegnare all’app il compito di interpretare ogni movimento: scelgo io che cosa registrare e come classificarlo. Questa impostazione, però, non elimina la necessità di proteggere il telefono e di usare con attenzione eventuali dati sensibili inseriti nelle note.
La scelta dipende quindi dal tipo di controllo che cerco. Un foglio di calcolo offre più libertà e può essere migliore per chi ama costruire report personalizzati. Un’app bancaria è più adatta a chi vuole vedere saldo e movimenti nello stesso ambiente. Un gestore automatico è preferibile quando il numero di transazioni rende impraticabile la registrazione a mano. Portafoglio è nel mezzo: più strutturata di una nota, meno automatica di un aggregatore finanziario.
Io la consiglierei a chi vuole iniziare un’abitudine senza affrontare una configurazione lunga. La consiglierei anche a chi preferisce separare il monitoraggio personale dall’accesso ai servizi bancari. La eviterei, invece, se so già che non inserirò mai le spese o se pretendo che il bilancio si aggiorni da solo senza interventi.
Che cosa osservare nel futuro utilizzo
Usandola nel tempo, terrei d’occhio soprattutto la facilità con cui riesco a mantenere le categorie ordinate e il budget coerente con la vita reale. Un sistema utile deve adattarsi a mesi diversi: vacanze, regali, bollette straordinarie e periodi di maggiore prudenza non possono essere letti tutti allo stesso modo. La cosa importante è non confondere una variazione occasionale con un’abitudine permanente.
Guarderei anche al rapporto tra semplicità e funzioni aggiuntive. Ogni nuova possibilità dovrebbe rendere più chiaro il percorso tra lista, spesa e budget, non aggiungere passaggi che scoraggiano l’inserimento. Per un’app di questo tipo, l’evoluzione migliore non è necessariamente avere più schermate, ma rendere più naturale il gesto che l’utente compie ogni giorno.
Dopo averla provata, considero Portafoglio - Gestione spese una buona scelta per il controllo personale essenziale. È gratuita, ha un’impostazione accessibile e riunisce tre attività che spesso tengo separate: pianificare la spesa, registrare ciò che ho pagato e verificare se sto rispettando un limite. Il suo vero punto di forza è trasformare la consapevolezza in un’abitudine concreta, non promettere una gestione finanziaria automatica.
La mia raccomandazione è quindi positiva, ma mirata. Se vuoi uno strumento manuale, semplice e abbastanza flessibile per capire meglio le uscite quotidiane, vale la pena provarla. Se invece cerchi collegamenti bancari, contabilità professionale o analisi finanziarie profonde, sceglierei un’alternativa più specializzata. Per il primo caso, però, questa app offre un percorso chiaro: partire da una spesa, collegarla a una scelta e usare il risultato per decidere meglio la volta successiva.
Pro
- Interfaccia semplice e intuitiva
- adatta anche ai principianti.
- Permette di controllare rapidamente entrate
- uscite e saldo disponibile.
- Categorie personalizzabili per organizzare meglio le proprie spese.
- Utile per individuare le abitudini di consumo nel tempo.
- La gestione manuale favorisce maggiore consapevolezza finanziaria.
Contro
- L’inserimento manuale delle transazioni può richiedere tempo.
- Le funzioni avanzate potrebbero essere limitate nella versione gratuita.
- Mancano eventualmente integrazioni con banche e carte di pagamento.
- Le notifiche o i promemoria possono risultare insufficienti per alcuni utenti.
- La configurazione iniziale richiede un po’ di tempo per essere completata.
FAQ
Che cos’è Portafoglio - Gestione spese e a cosa serve?
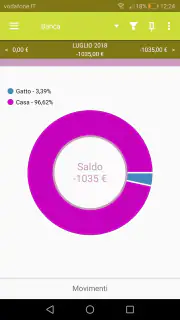
Portafoglio - Gestione spese è un’app pensata per aiutare a organizzare le proprie finanze personali in modo semplice e ordinato. Durante l’utilizzo è possibile registrare entrate e uscite, suddividere le spese per categoria, controllare il saldo e osservare l’andamento del budget. È utile sia per chi vuole tenere sotto controllo le piccole spese quotidiane, sia per chi desidera pianificare meglio le proprie finanze mensili.
Portafoglio - Gestione spese è facile da usare anche per chi non ha esperienza con le app finanziarie?
Sì, l’app presenta un’impostazione generalmente intuitiva e adatta anche agli utenti meno esperti. L’inserimento di una nuova transazione è rapido e le categorie aiutano a mantenere i dati organizzati senza dover creare continuamente annotazioni manuali. Prima di iniziare conviene dedicare qualche minuto alla configurazione del conto, della valuta e delle categorie personali, così da ottenere riepiloghi più precisi e realmente utili.
Quali tipi di spese e movimenti si possono registrare nell’app?
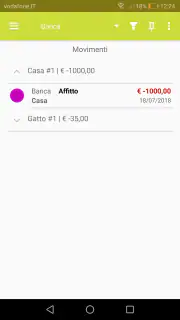
È possibile utilizzare Portafoglio - Gestione spese per annotare numerosi movimenti finanziari, come acquisti, bollette, trasporti, alimentari, abbonamenti, stipendi e altre entrate. Le transazioni possono normalmente essere associate a categorie specifiche, rendendo più semplice capire dove viene speso il denaro. Per una gestione accurata, è consigliabile registrare anche le piccole uscite, spesso responsabili di una parte significativa del budget.
I miei dati finanziari sono protetti quando utilizzo Portafoglio - Gestione spese?
Prima del download è importante controllare nella pagina ufficiale dell’app quali autorizzazioni vengono richieste, come vengono gestiti i dati e se sono disponibili funzioni di sicurezza aggiuntive. Evitate di inserire informazioni bancarie sensibili se non strettamente necessario e proteggete il dispositivo con un codice o con l’autenticazione biometrica. La disponibilità di backup, sincronizzazione e protezione varia in base alla versione dell’app e alla piattaforma utilizzata.
Portafoglio - Gestione spese è gratuita oppure include acquisti e funzioni premium?
L’app può essere scaricabile gratuitamente, ma alcune funzioni avanzate potrebbero dipendere dalla versione installata, dalla piattaforma o da eventuali acquisti integrati. Prima di procedere conviene verificare la scheda su Google Play o App Store per conoscere eventuali pubblicità, abbonamenti, limiti di utilizzo e strumenti premium. Controllate inoltre i termini di rinnovo automatico, soprattutto se decidete di attivare una prova o un piano a pagamento.