Pagarapido - Pagamenti online
Solo AndroidFree· Valutazione degli utenti
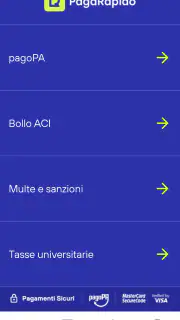
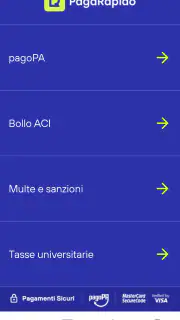
Quando devo pagare un avviso pubblico, una multa o una tassa senza perdere tempo tra portali diversi, preferisco avere un percorso il più diretto possibile. Pagarapido - Pagamenti online nasce proprio per questo tipo di esigenza: è un’app di finanza sviluppata da Paga Srl che riunisce pagamenti legati a pagoPA, bollo auto, INPS, TARI, multe e università in un’unica esperienza mobile. Dopo averla provata, la considero soprattutto uno strumento pratico per chi vuole evitare l’accesso con SPID durante il pagamento e non cerca una piattaforma bancaria completa.
La mia impressione è positiva, ma non la definirei una soluzione universale. Il suo valore dipende dal tipo di pagamento che devi effettuare e da quanto vuoi concentrare le tue operazioni in un’app separata dalla banca o dai servizi pubblici. Se ti capita spesso di avere un avviso a portata di mano e vuoi completare l’operazione dal telefono, il vantaggio è concreto. Se invece gestisci già tutto comodamente dall’home banking, il motivo per cambiare è meno forte.
Come valutare Pagarapido prima di usarla
Il primo criterio è capire se il tuo problema è il pagamento in sé oppure il percorso per arrivarci. Molte persone non hanno difficoltà a usare una carta o un conto, ma si bloccano quando devono individuare il portale corretto, scegliere la voce giusta o autenticarsi con un’identità digitale. Pagarapido punta a ridurre proprio questi passaggi, proponendo un accesso più immediato alle categorie di pagamento che tratta.
Il secondo criterio riguarda il documento che hai davanti. L’app è più sensata quando possiedi già un avviso, un codice o i dati necessari per identificare l’operazione. Non la vedo come un luogo in cui organizzare tutta la propria vita finanziaria: il suo compito è accompagnarti verso un pagamento specifico. Prima di aprirla, quindi, conviene tenere vicino l’avviso e controllare che i dati siano leggibili e completi.
Il terzo punto è la familiarità con i canali alternativi. Per un pagamento pagoPA posso usare anche il sito dell’ente, il portale ufficiale del servizio, l’app della banca o altri strumenti abilitati. La scelta non dovrebbe basarsi soltanto sul numero di passaggi, ma anche sulla fiducia che riponi nel canale e sulla possibilità di conservare una ricevuta facilmente reperibile. Nel mio caso, Pagarapido è utile quando voglio un flusso semplice e separato, mentre l’home banking resta più naturale per chi controlla già lì saldo, movimenti e pagamenti ricorrenti.
Un dettaglio importante è il costo. L’app è gratuita, quindi provarla non richiede un investimento iniziale. Questo la rende interessante per un uso occasionale: non devi sottoscrivere un servizio solo per pagare una multa o una tassa una volta ogni tanto. Il prezzo nullo, però, non deve far saltare i controlli essenziali: prima di confermare, verifico sempre beneficiario, importo e causale, esattamente come farei su un sito bancario.
Dal punto di vista della compatibilità, Pagarapido richiede almeno Android 7.0. È un requisito abbastanza accessibile per molti telefoni ancora utilizzati, ma chi possiede un dispositivo molto datato dovrebbe controllare prima di impostare il pagamento come urgente. L’app è classificata PEGI 3, un’indicazione coerente con un servizio finanziario destinato a un pubblico generale e privo di contenuti problematici.
Il flusso che trovo più utile
Il modo migliore di usarla, secondo me, è preparare il pagamento prima ancora di aprire l’app. Tengo a disposizione l’avviso, verifico la scadenza e individuo il codice richiesto. Poi scelgo la categoria corretta, inserisco i dati con calma e ricontrollo ogni cifra prima di procedere. Sembra una procedura banale, ma nei pagamenti pubblici un singolo carattere errato può trasformare un’operazione rapida in una correzione fastidiosa.
Il vantaggio meno evidente è la riduzione del carico mentale. Invece di ricordare quale sito usare per il bollo auto e quale percorso seguire per una tassa locale, posso partire dalla tipologia di pagamento. Questo non significa che l’app faccia tutto al posto mio: devo comunque sapere cosa sto pagando e conservare la prova dell’operazione. La semplificazione riguarda soprattutto l’orientamento iniziale.
Un altro accorgimento che consiglio è non aspettare l’ultimo momento. Un’app può rendere più veloce l’inserimento, ma non elimina eventuali problemi con la carta, il conto, la connessione o il sistema dell’ente. Se ricevo una multa con una scadenza precisa, preferisco effettuare il pagamento con un po’ di anticipo e salvare subito la ricevuta. In questo modo Pagarapido resta uno strumento di comodità, non l’unico punto da cui dipende la regolarità dell’operazione.
Un esempio concreto nella vita quotidiana
Immagino il caso di una persona che riceve un avviso TARI mentre è fuori casa e non vuole aspettare di rientrare davanti al computer. Con il documento a portata di mano, può aprire Pagarapido, cercare la sezione relativa alla tassa, inserire i dati richiesti e completare il pagamento dal telefono. Il beneficio non è soltanto evitare il computer: è poter affrontare subito una pratica che altrimenti rischierebbe di essere rimandata.
Lo stesso ragionamento vale per il bollo auto. Se mi accorgo della scadenza durante una pausa, un’app dedicata ai pagamenti può essere più comoda del cercare il portale regionale corretto. Tuttavia, controllo sempre che il veicolo e l’importo siano quelli giusti. La rapidità è utile soltanto quando non sacrifica la verifica, soprattutto per pagamenti che dipendono da dati personali o identificativi del mezzo.
Per una rata universitaria o un versamento INPS, invece, valuterei con maggiore attenzione il contesto. Se l’università o l’ente mi offre già un’area personale dove posso vedere posizione, scadenze e ricevute, quella soluzione può essere preferibile per la tracciabilità. Pagarapido ha senso quando ho già i riferimenti del pagamento e desidero un canale più diretto, non quando devo ricostruire l’intera situazione amministrativa.
Dove Pagarapido convince davvero
Il suo punto di forza è la concentrazione di categorie diverse in un unico punto. PagoPA, bollo auto, INPS, TARI, multe e università appartengono a situazioni che spesso richiedono procedure differenti. Riunirle nell’app riduce il numero di percorsi da ricordare e rende più semplice decidere da dove iniziare.
Mi piace anche l’impostazione orientata al pagamento senza SPID. Per chi usa raramente l’identità digitale, oppure deve completare un’operazione veloce da un telefono non abituale, questo può togliere un ostacolo concreto. Non tutti vogliono recuperare credenziali, aprire un’app di autenticazione e affrontare diversi passaggi prima di arrivare alla conferma.
Il fatto che sia gratuita aiuta a inserirla nella propria cassetta degli attrezzi digitale senza trasformarla in un impegno fisso. La installerei soprattutto come alternativa pronta all’uso per le emergenze amministrative: non necessariamente la userò ogni settimana, ma quando arriva un avviso inatteso posso avere già un canale conosciuto.
Anche la reputazione iniziale è incoraggiante: Pagarapido ha una media di 4,6 su circa 3.600 valutazioni, con più di 200 recensioni. Non considero questi numeri una garanzia assoluta, ma indicano che l’esperienza è stata apprezzata da una base di utenti abbastanza ampia. La presenza di oltre 100.000 installazioni suggerisce inoltre che non si tratta di un’app completamente sconosciuta.
Le frizioni da mettere in conto
La prima limitazione è che la comodità dipende dalla disponibilità del servizio per il pagamento specifico. Un’app che riunisce molte categorie è utile, ma non sostituisce automaticamente il portale dell’ente in ogni situazione. Se devo consultare dettagli, verificare una posizione debitoria o correggere un’anomalia, potrei dover tornare al sito ufficiale.
La seconda riguarda la documentazione. Per me è importante poter ritrovare la ricevuta senza affidarmi soltanto alla memoria o alla cronologia del telefono. Dopo ogni pagamento salvo la conferma in un luogo ordinato, annotando a cosa si riferisce. Questo passaggio aggiuntivo riduce il vantaggio della velocità, ma è una buona abitudine per qualsiasi canale, soprattutto quando si pagano multe o tributi.
La terza frizione è la scelta del canale di pagamento. Se uso già l’app della mia banca e ho tutte le carte memorizzate lì, spostarmi su Pagarapido può richiedere un passaggio mentale in più. Non è un difetto decisivo, ma significa che il valore dell’app è maggiore per chi cerca un punto di accesso ai servizi pubblici, non per chi vuole semplicemente usare il metodo di pagamento abituale.
Infine, non confonderei la semplicità dell’interfaccia con l’assenza di responsabilità. L’app può rendere più lineare il percorso, ma non decide se un avviso sia autentico, se l’importo sia corretto o se la scadenza sia stata rispettata. Prima di inserire dati, controllo sempre il documento e, quando qualcosa non torna, preferisco fermarmi e verificare con l’ente interessato.
Quando conviene scegliere un’alternativa
Il sito ufficiale dell’ente è spesso la scelta migliore quando devo gestire una pratica completa, non soltanto pagare. Se ho bisogno di vedere lo storico, scaricare documenti, aggiornare informazioni o chiedere assistenza su una posizione, l’area personale può offrire un contesto più ricco. In questo scenario Pagarapido rischia di essere solo un passaggio intermedio.
L’home banking è più adatto a chi vuole centralizzare tutto in un unico elenco di movimenti. Vedere il pagamento accanto alle altre operazioni facilita il controllo del conto e la riconciliazione mensile. Per contro, l’app bancaria potrebbe essere meno immediata nel guidarmi tra categorie pubbliche diverse. La scelta dipende quindi da cosa considero più importante: ordine finanziario oppure accesso rapido al servizio.
Un altro canale può essere preferibile se devo pagare allo sportello, usare contanti o farmi assistere da un familiare che non utilizza applicazioni. Pagarapido è pensata per chi ha un telefono compatibile e vuole completare l’operazione online. Non la consiglierei a chi vive queste procedure con ansia e preferisce un supporto umano, soprattutto per importi o scadenze importanti.
Per chi usa già SPID con naturalezza, il vantaggio specifico dell’accesso senza SPID può essere meno rilevante. In quel caso sceglierei il percorso che mi offre la migliore visibilità sulla pratica e sulle ricevute. Al contrario, per un utente che non ha ancora familiarità con l’identità digitale, Pagarapido può rappresentare un ingresso più semplice nei pagamenti pubblici online.
Il costo pratico del passaggio
Passare a Pagarapido non comporta un costo di acquisto, ma richiede comunque qualche minuto per imparare il percorso e capire dove recuperare le ricevute. Per un singolo pagamento, il risparmio di tempo potrebbe essere modesto. Il vantaggio cresce quando alterno bollo auto, TARI, multe e altri versamenti pubblici, perché posso riutilizzare la stessa logica invece di ricominciare ogni volta da un sito diverso.
Io farei una prima prova con un pagamento non urgente, così da familiarizzare con le schermate e con la conferma finale. In questo modo, quando arriverà una scadenza ravvicinata, non dovrò imparare tutto sotto pressione. È anche il momento giusto per stabilire una routine: controllare i dati, confermare, salvare la ricevuta e verificare che l’operazione risulti completata.
La versione attuale è la 1.4, mentre l’app è disponibile dal 25 aprile 2021. Per me questo significa che va considerata come uno strumento da mantenere aggiornato e da rivalutare ogni tanto, soprattutto se cambiano le esigenze degli enti o il modo in cui gestisco i pagamenti. Non installerei un’app finanziaria e poi la lascerei dimenticata per anni senza controllarne il funzionamento quando ne ho davvero bisogno.
Un consiglio pratico è evitare di cancellare subito le notifiche o le schermate di conferma. Le raccolgo in una cartella dedicata o le inoltro al mio archivio personale, associandole al nome del tributo. Questo piccolo lavoro rende più facile rispondere a eventuali richieste e mi permette di distinguere, per esempio, una rata universitaria da una tassa locale pagata nello stesso periodo.
Chi dovrebbe usarla e chi può farne a meno
La consiglierei a chi paga occasionalmente servizi pubblici online, vuole evitare SPID quando non è necessario e preferisce un’app focalizzata sulle operazioni amministrative. È adatta anche a chi si sposta spesso e vuole avere un’opzione mobile per affrontare un avviso senza cercare ogni volta il portale corretto.
La trovo particolarmente utile per famiglie che gestiscono più tipi di pagamento: un genitore può usarla per una multa, un altro per il bollo auto o una tassa locale, mantenendo però l’abitudine di archiviare le ricevute. In questo caso il vantaggio non è soltanto la velocità, ma la possibilità di avere una procedura condivisa e facile da spiegare.
La eviterei come strumento principale se considero indispensabile un quadro completo delle mie posizioni presso gli enti, oppure se faccio già tutto dall’app bancaria senza alcuna difficoltà. Non la sceglierei nemmeno per chi non controlla mai i dati prima della conferma: la semplicità del percorso non deve incoraggiare pagamenti automatici o distratti.
Il mio verdetto dopo la prova
Nel complesso, Pagarapido è una buona app gratuita per rendere meno macchinosi alcuni pagamenti pubblici online. Il suo pregio non è sostituire ogni servizio ufficiale, ma offrire un punto di partenza più chiaro per chi deve pagare pagoPA, bollo auto, INPS, TARI, multe o università senza voler passare necessariamente da SPID.
La mia raccomandazione è positiva per l’uso occasionale e per chi cerca una scorciatoia organizzata. La installerei come alternativa pronta, soprattutto se in passato ho perso tempo tra portali differenti. Prima di adottarla come canale abituale, farei però una prova e confronterei il risultato con l’home banking e con il sito dell’ente che utilizzo più spesso.
La scelta migliore dipende dal tipo di controllo che vuoi avere: Pagarapido privilegia l’accesso rapido al pagamento, mentre i portali ufficiali e le app bancarie possono essere più completi in altri momenti. Se tieni a portata di mano l’avviso, verifichi con attenzione i dati e archivi la ricevuta, può diventare un alleato concreto per le incombenze quotidiane. Se invece cerchi una gestione finanziaria completa, la considererei un complemento, non il centro di tutto.
Pro
- Pagamenti rapidi tramite smartphone
- senza dover usare contanti o carte fisiche.
- Interfaccia intuitiva
- adatta anche agli utenti meno esperti.
- Possibilità di controllare le transazioni direttamente dall’app.
- Riduce i tempi alle casse e semplifica le spese quotidiane.
- Utile per gestire pagamenti anche quando si è fuori casa.
Contro
- La disponibilità dei servizi può variare in base al Paese e agli esercizi convenzionati.
- Per funzionare correttamente richiede una connessione Internet stabile.
- Eventuali commissioni possono dipendere dal metodo di pagamento scelto.
- Lo smartphone deve essere protetto per evitare accessi non autorizzati.
- Compatibilità e funzioni potrebbero cambiare tra Android e iOS.
FAQ
Che cos’è Pagarapido - Pagamenti online e a cosa serve?
Pagarapido - Pagamenti online è un’app pensata per gestire pagamenti e operazioni finanziarie direttamente dallo smartphone. Dopo l’installazione, l’utente può accedere ai servizi disponibili, inserire o collegare i propri dati di pagamento e controllare le transazioni effettuate. Prima di utilizzarla, è consigliabile verificare quali funzioni siano supportate nel proprio Paese e se il servizio è compatibile con il proprio istituto o metodo di pagamento.
Pagarapido - Pagamenti online è sicura per effettuare pagamenti?
La sicurezza dipende dalle protezioni offerte dall’app, dal dispositivo e dalle abitudini dell’utente. È importante scaricare Pagarapido esclusivamente da Google Play o App Store, mantenere aggiornata l’applicazione e utilizzare una password robusta, oltre a eventuali sistemi biometrici o codici di verifica. Prima di confermare un pagamento, controllate sempre destinatario, importo e notifiche, evitando di condividere credenziali o codici ricevuti via SMS.
Quali metodi di pagamento e operazioni sono supportati?
Le operazioni disponibili possono variare in base alla versione dell’app, alla località e agli accordi con banche o fornitori di servizi. Pagarapido potrebbe consentire pagamenti online, trasferimenti, ricariche o gestione di transazioni, ma non tutte le funzioni sono necessariamente attive per ogni utente. Dopo la registrazione, consultate l’elenco dei servizi nell’app e verificate eventuali commissioni, limiti giornalieri e tempi di elaborazione.
Pagarapido applica commissioni o limiti sulle transazioni?
Prima di utilizzare l’app per un pagamento, è opportuno controllare attentamente costi e condizioni. Alcune operazioni possono prevedere commissioni fisse o percentuali, mentre altre potrebbero essere gratuite entro determinati limiti. Possono inoltre esistere importi minimi o massimi, restrizioni temporanee e costi applicati dal proprio banco o gestore della carta. L’importo finale dovrebbe essere verificato nella schermata di riepilogo prima della conferma.
Cosa posso fare se un pagamento non va a buon fine o risulta sospeso?
In caso di errore, non ripetete immediatamente l’operazione senza controllare prima lo storico delle transazioni: potreste rischiare un doppio addebito. Verificate connessione, saldo, dati del destinatario e validità del metodo di pagamento, quindi conservate ricevute e codici dell’operazione. Se il problema persiste o l’importo risulta addebitato senza completamento, contattate l’assistenza ufficiale di Pagarapido utilizzando esclusivamente i canali indicati nell’app o sul sito autorizzato.