Nexi POS
Solo AndroidFree· Valutazione degli utenti
Quando si lavora fuori da un negozio tradizionale, incassare con carta o smartphone può diventare una necessità concreta, non un semplice extra. Nexi POS nasce proprio per questo scenario: è un’app finanziaria sviluppata da Nexi Payments che porta la gestione dei pagamenti in mobilità sul telefono, con un approccio pensato per chi deve accettare un incasso mentre si trova dal cliente, a un evento o in un’attività temporanea.
La prima cosa che ho notato è che non cerca di trasformarsi in un gestionale completo per ogni aspetto dell’attività. Il suo compito è più preciso: affiancare il servizio POS e rendere il dispositivo mobile il punto operativo per ricevere pagamenti. Questa specializzazione è il suo pregio principale, ma anche il limite da tenere presente prima di sceglierla.
Una soluzione mobile con un costo d’ingresso chiaro
L’app è gratuita e ha una classificazione PEGI 3, quindi non presenta limitazioni anagrafiche tipiche dei contenuti d’intrattenimento. Il fatto che il download non richieda un prezzo può essere interessante per un professionista che vuole provare l’esperienza senza acquistare subito un’applicazione a pagamento. Tuttavia, gratuito non significa automaticamente privo di condizioni: l’app è legata all’ecosistema di Nexi e il valore reale dipende dal rapporto commerciale e dal servizio POS utilizzato.
Questa distinzione è importante. Non la considererei un’app indipendente che permette a chiunque di trasformare il telefono in un terminale universale senza altri passaggi. La vedo piuttosto come lo strumento software di un’attività che ha scelto Nexi per accettare pagamenti. Prima di organizzare il lavoro intorno a questa soluzione, controllerei quindi le condizioni applicate al servizio collegato, l’eventuale necessità di un dispositivo compatibile e il percorso di attivazione previsto per il proprio profilo.
Il prezzo gratuito rende semplice iniziare a informarsi, ma non basta da solo per giudicare la convenienza. In ambito finanziario, commissioni, requisiti contrattuali e strumenti inclusi incidono più del costo apparente dell’app. Il punto corretto da valutare è il costo complessivo dell’accettazione dei pagamenti, non soltanto quello del download.
La presenza di Nexi Payments come sviluppatore dà comunque un riferimento preciso: non si tratta di un’app generica costruita attorno a un lettore qualsiasi. L’esperienza va letta come parte di un servizio professionale, adatto soprattutto a chi vuole un canale di incasso strutturato e riconoscibile, non a chi cerca una soluzione occasionale per dividere una spesa tra amici.
Come si inserisce nella giornata di lavoro
Immagino il caso di un tecnico che passa la mattina in abitazioni diverse. A fine intervento, invece di chiedere un bonifico successivo o di rimandare il pagamento, può usare il proprio sistema Nexi per completare l’incasso sul posto. Lo stesso ragionamento vale per un fotografo che consegna un servizio durante un evento, per un insegnante che lavora in sedi diverse o per un piccolo venditore che partecipa a mercatini e manifestazioni.
In questi casi la mobilità non è una parola pubblicitaria: riduce un passaggio pratico. Il pagamento avviene nel luogo in cui nasce la vendita, senza costringere il cliente a recuperare contanti o a ricordarsi di effettuare un bonifico più tardi. Per chi lavora da solo, questo può rendere più ordinata la chiusura della prestazione.
Io presterei attenzione alla preparazione prima di usarla in un momento affollato. Terrei il telefono carico, verificherei in anticipo l’accesso all’account e farei una prova con una transazione di importo ridotto secondo le procedure consentite dal servizio. Sono accorgimenti banali, ma un POS mobile si dimostra utile solo quando il flusso è già pronto: cercare credenziali o risolvere un problema di connessione davanti al cliente annulla buona parte del vantaggio.
Il valore non è solo accettare il pagamento
Un’app di questo tipo ha valore quando riduce l’attrito tra prestazione e incasso. Il beneficio più concreto non è necessariamente una schermata ricca di funzioni, ma la possibilità di portare il punto di pagamento dove serve. Per un’attività itinerante, questa flessibilità può essere più utile di un terminale fisso lasciato in negozio.
C’è anche un vantaggio organizzativo indiretto. Se il pagamento viene gestito alla fine del lavoro, diminuisce la dipendenza da promemoria manuali e da messaggi inviati al cliente in un secondo momento. Non significa che l’app sostituisca la contabilità o la fatturazione: significa che può rendere più lineare il momento dell’incasso, lasciando agli altri strumenti il compito di registrare e amministrare l’attività.
Questo confine va rispettato. Non sceglierei Nexi POS pensando di ottenere automaticamente un programma per preventivi, magazzino, fatture, analisi finanziarie o gestione completa dei clienti. Chi cerca tutto in un unico ambiente potrebbe trovare più comoda una piattaforma gestionale con pagamenti integrati, anche se meno focalizzata sulla mobilità.
Per contro, una soluzione verticale può risultare più facile da comprendere. Un negoziante che usa già altri strumenti non deve per forza cambiare il proprio modo di lavorare: può considerarla come il componente dedicato all’incasso. Questa separazione è utile quando si preferisce non affidare vendite, contabilità e pagamenti a un’unica applicazione.
Tre dettagli pratici che fanno la differenza
Il primo è la gestione del contesto. Un POS mobile non andrebbe trattato come un’app da aprire solo quando arriva il cliente. Prima di un turno fuori sede, preparerei il telefono, controllerei la disponibilità della rete e terrei a portata di mano le informazioni necessarie per riconoscere la transazione. Il vantaggio della mobilità nasce dalla preparazione, non dalla semplice installazione.
Il secondo riguarda la separazione dei ruoli. Se più persone incassano per la stessa attività, chiarirei chi usa l’account, chi verifica l’esito e chi conserva la documentazione. Un’app comoda sul telefono può diventare fonte di confusione se il dispositivo passa continuamente da una persona all’altra senza una procedura condivisa.
Il terzo è il controllo dopo l’incasso. Non mi fermerei alla schermata finale mostrata al cliente: confronterei le transazioni con la propria registrazione interna e manterrei una routine di verifica. Questo è particolarmente importante per chi lavora in eventi con molti pagamenti ravvicinati, dove un errore di importo o una transazione interrotta può essere difficile da ricostruire più tardi.
Un quarto aspetto, spesso sottovalutato, è la gestione delle eccezioni. Il cliente può cambiare idea, la connessione può essere instabile o il pagamento può richiedere un nuovo tentativo. Prima di usare l’app in una situazione reale, capirei come il servizio distingue un’operazione completata da una non riuscita e come vengono gestite eventuali rettifiche. Non bisogna improvvisare procedure finanziarie davanti al cliente.
Dove l’esperienza può diventare meno fluida
La mobilità porta con sé una dipendenza dal telefono e dall’ambiente in cui si lavora. Batteria, connettività, aggiornamenti e accesso al profilo diventano elementi operativi. In un locale stabile, un terminale dedicato può risultare più rassicurante perché resta sempre nella stessa postazione e viene usato da personale abituato a quella routine.
Non vedo quindi Nexi POS come la scelta migliore per ogni commerciante. Un’attività con molte casse, turni frequenti e necessità di report dettagliati potrebbe avere bisogno di un sistema più ampio, con funzioni gestionali e amministrative integrate. In quel caso l’app può essere un complemento, ma difficilmente sarebbe il centro dell’organizzazione.
Un altro possibile punto di frizione è il rapporto tra app e servizio. Chi cerca un’applicazione scaricabile, attivabile in pochi minuti e utilizzabile senza valutare condizioni collegate potrebbe rimanere deluso. La gratuità del software non elimina la necessità di comprendere il servizio professionale a cui si appoggia.
Per lo stesso motivo, non la consiglierei a chi riceve pagamenti molto raramente e dispone già di un metodo semplice, tracciabile e adatto alla propria attività. Se gli incassi con carta sono eccezionali, la configurazione di un sistema POS potrebbe richiedere più attenzione di quanto il suo utilizzo sporadico giustifichi.
Confronto con le alternative abituali
Rispetto al contante, la soluzione è più comoda per chi non vuole preparare resto e per chi desidera completare l’incasso direttamente sul luogo della prestazione. Il contante, però, non dipende dalla batteria o dalla rete e può rimanere più immediato in ambienti dove la connettività è problematica.
Rispetto al bonifico, il pagamento tramite POS riduce il lavoro lasciato al cliente. Non è necessario attendere che la persona apra la propria app bancaria, inserisca i dati e invii la somma in un secondo momento. Il bonifico può essere più adatto per importi concordati in anticipo o per rapporti professionali ricorrenti, mentre il POS mobile è più naturale quando il pagamento avviene alla consegna o alla fine di un servizio.
Rispetto a un terminale fisico tradizionale, Nexi POS punta soprattutto sulla flessibilità. Un dispositivo dedicato può offrire una sensazione più stabile in un punto vendita, soprattutto quando viene utilizzato molte volte al giorno. L’app, invece, ha senso quando il terminale deve seguire l’operatore e non restare sul bancone.
Infine, rispetto alle piattaforme all-in-one, questa proposta appare più concentrata sul pagamento. Una piattaforma completa può offrire più strumenti in un unico ambiente, ma spesso richiede di adattare il proprio lavoro a un sistema più articolato. Io sceglierei Nexi POS quando la priorità è l’incasso mobile e manterrei separati gli strumenti per contabilità, clienti e operatività.
Per chi ha davvero senso
La consiglierei a liberi professionisti, artigiani, consulenti e piccoli operatori che incontrano i clienti fuori da una sede fissa. È adatta anche a chi partecipa a eventi o vende in luoghi temporanei, purché abbia già chiarito il funzionamento del servizio Nexi e possa lavorare con un telefono preparato per l’occasione.
Può essere una buona aggiunta per un negozio che effettua consegne locali o servizi a domicilio. In questo caso il POS mobile non sostituisce necessariamente il terminale del punto vendita: estende il momento dell’incasso al luogo in cui si trova il cliente.
La prenderei invece con cautela se l’obiettivo è gestire un’attività complessa da una sola app. Non è la scelta che farei per chi cerca un archivio clienti, una contabilità completa, la gestione del magazzino o un cruscotto operativo molto approfondito. Per queste esigenze guarderei a un gestionale specializzato e verificherei soltanto in seguito se integra Nexi o un altro provider di pagamenti.
Compatibilità, diffusione e impressione generale
Il requisito minimo indicato è Android 9, un livello che rende l’app accessibile a molti dispositivi ancora in uso, pur lasciando fuori telefoni molto datati. Prima di affidarle gli incassi quotidiani, controllerei comunque che il dispositivo aziendale sia aggiornato e stabile. Usare un vecchio telefono lento per un’operazione finanziaria non è il modo migliore per valutare l’esperienza.
La versione attuale è la 3.9.7, elemento utile da verificare quando si installa l’app: avere una versione aggiornata riduce il rischio di seguire schermate diverse da quelle previste dal servizio. L’app ha raggiunto oltre centomila installazioni e una media di 4,6 stelle su circa undicimila valutazioni, segnali che mostrano un interesse consistente e un giudizio generalmente positivo da parte degli utenti.
Io leggerei comunque le recensioni con criterio. In un’app finanziaria, un problema legato a un dispositivo specifico, a una procedura di attivazione o a un caso contrattuale può non rappresentare l’esperienza di tutti. Le valutazioni aiutano a capire il tono generale, ma per decidere contano soprattutto il proprio modello di lavoro e le condizioni effettive del servizio.
La mia decisione: provarla o cercare altro?
Il mio giudizio è positivo, ma circoscritto. Nexi POS è interessante perché affronta un’esigenza precisa: accettare pagamenti quando non si lavora sempre dietro un bancone. L’app gratuita rende accessibile il primo passo, mentre l’appartenenza all’ecosistema Nexi la orienta verso utenti professionali che vogliono una soluzione collegata a un servizio di pagamento strutturato.
La sceglierei se incasso spesso in mobilità, se voglio ridurre il ricorso a contanti o bonifici posticipati e se sono disposto a verificare con attenzione condizioni e procedure prima di usarla. In questo scenario, la praticità può valere più di un’app ricca di funzioni che non servono al momento dell’incasso.
La eviterei, o la userei solo come complemento, se mi servisse un sistema completo per amministrare l’intera attività, se lavorassi sempre da una cassa fissa o se effettuassi pagamenti con carta soltanto in rare occasioni. Il fatto che sia gratuita non cambia questa valutazione: il suo valore dipende dalla frequenza con cui la mobilità risolve un problema reale.
In sintesi, non la considero una soluzione magica per ogni esigenza finanziaria, ma uno strumento mirato e sensato per chi deve portare l’incasso dal cliente. Se questo è il vostro caso, la proverei partendo da una procedura semplice, verificando l’esito delle transazioni e confrontando il costo complessivo con le alternative abituali. Se invece cercate un gestionale completo o un POS da bancone, sceglierei un prodotto progettato prima di tutto per quelle necessità.
Pro
- Accetta pagamenti contactless
- chip e banda magnetica in modo rapido.
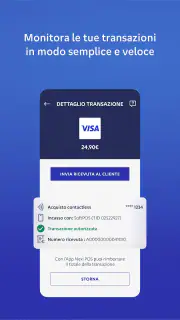
- Permette di monitorare incassi e transazioni direttamente dallo smartphone.
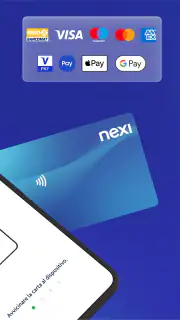
- Supporta diverse carte e wallet digitali
- inclusi Apple Pay e Google Pay.
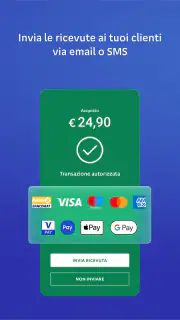
- Invia notifiche sulle operazioni
- utili per controllare subito ogni pagamento.
- Non richiede necessariamente un POS fisico dedicato per iniziare a incassare.
Contro
- La disponibilità delle funzioni può variare in base al contratto Nexi sottoscritto.
- Potrebbero essere applicate commissioni su transazioni o servizi aggiuntivi.
- È indispensabile una connessione internet stabile durante il pagamento.
- L’attivazione può richiedere verifiche e tempi di approvazione per l’esercente.
- Alcune funzioni avanzate risultano meno intuitive per chi usa l’app per la prima volta.
FAQ
Che cos’è Nexi POS e a chi è rivolto?
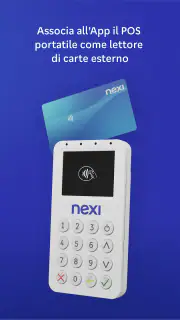
Nexi POS è una soluzione per accettare pagamenti con carta e dispositivi contactless, pensata soprattutto per commercianti, professionisti e attività che vendono prodotti o servizi. In base all’offerta scelta, può essere utilizzato con un terminale fisico oppure tramite funzionalità integrate nello smartphone. Prima di attivarlo è importante verificare requisiti, disponibilità del servizio, costi applicati e condizioni contrattuali previste per la propria attività.
Quali pagamenti posso accettare con Nexi POS?
Con Nexi POS è generalmente possibile accettare le principali carte di credito, debito e prepagate dei circuiti supportati, oltre ai pagamenti contactless tramite smartphone o smartwatch compatibili. La disponibilità può variare in base al modello di POS, al contratto sottoscritto e ai circuiti abilitati. È consigliabile controllare nell’offerta Nexi quali metodi di pagamento, wallet digitali e valute sono effettivamente inclusi.
Nexi POS richiede uno smartphone o una connessione Internet?
Dipende dal tipo di soluzione utilizzata. Un POS tradizionale può collegarsi tramite Wi-Fi, rete mobile o altre modalità previste dal dispositivo, mentre le soluzioni che trasformano lo smartphone in un terminale richiedono normalmente un telefono compatibile, NFC attivo e una connessione dati. Prima del download o dell’attivazione bisogna verificare i requisiti tecnici, la versione minima di Android o iOS e la compatibilità del dispositivo.
Quanto costa utilizzare Nexi POS?
I costi di Nexi POS non sono uguali per tutti e possono dipendere dal piano commerciale, dal dispositivo scelto, dal volume delle transazioni e dalle eventuali promozioni disponibili. Possono essere previste commissioni sulle operazioni, canoni, costi di attivazione o spese relative a servizi aggiuntivi. Prima di aderire è fondamentale leggere il foglio informativo e il contratto, prestando attenzione anche a durata, recesso e condizioni applicate.
Nexi POS è sicuro e cosa devo fare se un pagamento non va a buon fine?
Nexi POS utilizza procedure di autenticazione e sistemi progettati per proteggere le transazioni, ma la sicurezza dipende anche dall’uso corretto dell’app e del dispositivo. Se un pagamento viene rifiutato, conviene controllare connessione, batteria, aggiornamenti e compatibilità della carta, quindi riprovare senza effettuare operazioni duplicate. In caso di problemi persistenti, è preferibile consultare l’assistenza Nexi e conservare ricevute o codici di errore.