myTU – Mobile Banking
Solo AndroidFree· Valutazione degli utenti
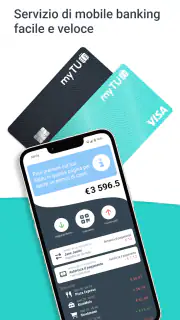
Quando devo gestire un conto dal telefono, non cerco un’app piena di schermate decorative: voglio capire subito dove sono i miei soldi, controllare un movimento e completare un’operazione senza perdermi. È con questo criterio che ho provato myTU, un’app di mobile banking pensata per privati e aziende, sviluppata da Travel Union, UAB. La sua promessa è semplice: portare le attività bancarie quotidiane sullo smartphone con un approccio rapido e sicuro.
La prima impressione è quella di uno strumento pratico, più orientato all’operatività che alla scoperta. Non la considero un’app finanziaria per analizzare investimenti o costruire un bilancio personale complesso; la vedo piuttosto come il punto di accesso digitale alle attività bancarie di tutti i giorni. Questa distinzione è importante, perché aiuta a capire subito se può adattarsi alle proprie abitudini oppure se serve qualcosa di più specializzato.
Dal bisogno concreto al risultato: come si inserisce myTU nella giornata
Il punto di partenza è una necessità molto precisa
Immagino una situazione comune: sono fuori casa, devo verificare se è arrivato un pagamento oppure voglio controllare una spesa appena fatta. Invece di aspettare di usare un computer o cercare una filiale, apro l’app e parto dalla situazione del conto. Questo è il tipo di momento in cui un servizio di mobile banking ha davvero valore: non quando lo si esplora con calma, ma quando deve ridurre un passaggio tra una domanda e una risposta.
Per un privato, il percorso può iniziare dal controllo del saldo e dei movimenti recenti. Per un’azienda, l’utilità è legata alla possibilità di seguire le attività bancarie mentre si è lontani dalla scrivania. In entrambi i casi, il vantaggio non è soltanto avere la banca sul telefono, ma poter inserire il controllo finanziario dentro la routine: prima di un acquisto, durante una giornata di lavoro o mentre si sta verificando che un’operazione sia andata a buon fine.
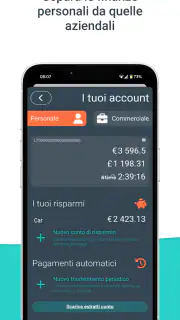
La categoria dell’app è quella delle finanze, ma non la userei per descrivere myTU come un semplice registratore di spese. Il suo ruolo è più vicino a quello di un canale bancario mobile. Questa differenza evita aspettative sbagliate: chi cerca grafici dettagliati sulle proprie abitudini o strumenti per pianificare obiettivi di risparmio dovrebbe valutare un’app dedicata, mentre chi vuole gestire le operazioni bancarie dal telefono trova una proposta più centrata.
Il primo passaggio: orientarsi senza trasformare ogni controllo in un compito
Quando apro un’app bancaria, il primo test che faccio è molto concreto: riesco a capire rapidamente dove mi trovo? Nel caso di myTU, il valore sta nell’accesso diretto alle funzioni essenziali, non in un percorso pieno di contenuti secondari. Per me questo è particolarmente utile quando controllo il conto in pochi secondi e non voglio passare da una sezione informativa prima di arrivare al dato che mi interessa.
Il modo migliore per usarla è partire da un’abitudine stabile. Per esempio, posso controllare il conto al mattino, verificare un movimento dopo un acquisto importante e fare un ultimo controllo prima di chiudere la giornata. Non sono tre attività diverse da imparare: sono tre momenti in cui lo stesso accesso mobile diventa utile. La costanza aiuta anche a riconoscere più facilmente un movimento inatteso, perché si sviluppa familiarità con ciò che normalmente compare.
Qui emerge un primo aspetto meno evidente: la comodità non dipende solo dal numero di funzioni, ma dal fatto che l’app venga usata nel punto giusto del flusso. Se la installo senza cambiare il modo in cui controllo il conto, potrebbe sembrarmi soltanto una copia ridotta dell’home banking tradizionale. Se invece la uso per eliminare passaggi inutili quando sono lontano dal computer, il vantaggio diventa più concreto.
Dal controllo all’azione: quando non basta leggere il saldo
Il secondo momento arriva quando devo fare qualcosa, non soltanto osservare. In base alle mie esigenze, posso passare dalla consultazione del conto alla gestione di un’operazione bancaria. È qui che un’app deve essere chiara: prima di confermare, voglio distinguere ciò che sto visualizzando da ciò che sto per inviare o modificare.
Il mio consiglio è di non trattare una procedura bancaria sul telefono come una semplice compilazione veloce. Anche se lo schermo rende tutto più immediato, conviene fermarsi prima della conferma e ricontrollare destinatario, importo e causale quando questi elementi sono presenti nel flusso. La velocità è utile soltanto se non costringe a correggere un errore dopo.
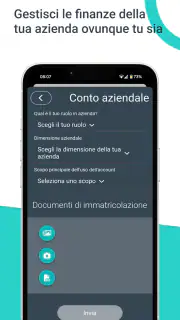
Per chi gestisce attività aziendali, questo passaggio richiede ancora più attenzione. Il telefono può essere comodo per intervenire mentre si è in movimento, ma non sostituisce automaticamente il controllo interno dell’azienda. Se un’operazione deve essere verificata da più persone, l’app può inserirsi nel processo, ma la responsabilità e il passaggio di approvazione restano parte dell’organizzazione. Questo è un punto in cui la praticità del mobile banking deve convivere con le procedure reali dell’impresa.
Il passaggio di consegne tra telefono, persona e banca
Ogni operazione finanziaria ha almeno un piccolo “passaggio di consegne”: io inserisco o controllo un’azione, l’app la trasmette al servizio bancario e poi devo verificare l’esito. Non considero completato il lavoro quando tocco il pulsante finale. Per me il risultato arriva solo quando torno alla schermata del conto o dei movimenti e controllo che l’operazione sia coerente con quello che volevo fare.
Questo metodo è utile anche nei casi in cui il telefono non sia il dispositivo principale. Posso iniziare una verifica da mobile e poi approfondire da un computer, soprattutto se devo confrontare più informazioni o lavorare su una procedura aziendale. Il vantaggio di myTU, in questo scenario, non è obbligarmi a fare tutto dal telefono, ma offrirmi un punto di accesso quando il computer non è disponibile.
La stessa logica vale quando devo passare un’informazione a un’altra persona. In famiglia, ad esempio, posso controllare un movimento e comunicare l’esito; in un contesto lavorativo, posso segnalare che un’attività è stata eseguita, lasciando però la verifica documentale ai processi interni. L’app accelera il contatto con il conto, ma non elimina automaticamente la necessità di comunicare con chiarezza.
Un esempio realistico: una giornata fuori ufficio
Immagino di essere in viaggio per lavoro e di dover verificare una spesa appena sostenuta. Non ho il computer con me e non voglio aspettare la sera. Apro myTU, controllo la situazione disponibile e cerco il movimento collegato all’acquisto. Se il dato corrisponde, posso proseguire la giornata con una conferma semplice; se qualcosa non torna, ho almeno individuato subito il punto da approfondire invece di accorgermene molto più tardi.
Più tardi, ricevo la necessità di intervenire su un’attività bancaria. In quel caso uso il telefono per seguire il flusso, ma applico una regola personale: non confermo mentre sono distratto, in una zona affollata o con una connessione instabile. Mi fermo, controllo i dettagli e poi torno all’area dei movimenti per verificare l’esito. Questa sequenza è più lenta di un tocco impulsivo, ma riduce il rischio di confondere una richiesta inviata con un’operazione effettivamente registrata.
Il risultato finale è una gestione più autonoma della giornata. Non devo trasformare ogni controllo in una telefonata o rimandare tutto al rientro. Allo stesso tempo, l’app non mi dà una scusa per smettere di verificare: la comodità funziona davvero solo se la abbino a un comportamento ordinato.
Dove myTU convince di più rispetto alle alternative abituali
Rispetto all’home banking usato soltanto dal browser, il vantaggio più evidente è la disponibilità immediata sul dispositivo che porto con me. Il browser resta spesso più adatto quando devo lavorare a lungo, confrontare molte informazioni o usare una tastiera; l’app, invece, è più naturale per controlli brevi e azioni puntuali. Non sceglierei necessariamente l’una contro l’altro: per me funzionano meglio come due ingressi diversi allo stesso rapporto bancario.
Rispetto a un’app per il budget personale, myTU parte da un’altra esigenza. Un’app di budgeting può aiutare a classificare spese, impostare obiettivi e osservare abitudini; un’app di mobile banking serve prima di tutto a interagire con il conto e a seguire le attività bancarie. Se voglio capire perché spendo troppo in una categoria, cercherei uno strumento specifico. Se voglio controllare direttamente la situazione bancaria, preferisco restare nell’app dedicata al servizio.
Rispetto alla filiale, il mobile banking elimina gli spostamenti per molte attività ordinarie, ma non rende irrilevante il supporto umano in ogni situazione. Un problema complesso, una contestazione o una richiesta che richiede spiegazioni può essere gestita meglio con un canale assistito. Il punto di forza di myTU è quindi la velocità delle operazioni ricorrenti, non la sostituzione universale di ogni forma di assistenza.
Tre accorgimenti che migliorano davvero l’esperienza
Il primo accorgimento è separare sempre consultazione, decisione e conferma. Prima guardo il conto, poi decido cosa devo fare, infine eseguo l’operazione. Sembra banale, ma sul telefono queste fasi possono sovrapporsi perché lo schermo è piccolo e si tende a procedere in automatico. Tenendole distinte, diventa più facile accorgersi di un importo o di un destinatario non previsto.
Il secondo è usare la cronologia come controllo finale, non come semplice archivio. Dopo un’azione, torno ai movimenti e verifico che il risultato abbia senso. Questo crea una doppia conferma indipendente dal ricordo di aver toccato un pulsante. È una pratica utile soprattutto quando si fanno più operazioni ravvicinate o quando si passa rapidamente da un conto all’altro.
Il terzo riguarda l’uso aziendale: bisogna decidere in anticipo quali attività sono adatte al telefono e quali richiedono uno schermo più grande o un secondo controllo. myTU può essere molto comoda per seguire una situazione mentre si è fuori sede, ma non la trasformerei automaticamente nell’unico strumento operativo dell’impresa. La scelta corretta dipende dalla complessità del flusso e dal numero di persone coinvolte.
Sicurezza: comodità sì, ma senza abbassare l’attenzione
Il posizionamento di myTU insiste su un’esperienza sicura, e per un’app bancaria questo è indispensabile. Dal mio punto di vista, però, la sicurezza non è soltanto una caratteristica dell’app: dipende anche da come uso il telefono. Evito di eseguire operazioni sensibili in luoghi in cui qualcuno può leggere lo schermo, non condivido i codici di accesso e tengo il dispositivo sotto controllo.
Un altro comportamento utile è non confondere la rapidità con l’automatismo. Se un accesso o una conferma richiedono attenzione, preferisco impiegare qualche secondo in più. In particolare, quando l’app viene usata per un’attività aziendale, è importante mantenere separati i ruoli e non lasciare il telefono sbloccato a disposizione di altre persone. La protezione tecnica e la prudenza quotidiana devono lavorare insieme.
Non considero questo un difetto specifico di myTU, ma una condizione generale del mobile banking: il telefono è sempre disponibile, quindi rende più facile anche agire senza riflettere. L’esperienza migliore nasce quando l’app riduce gli ostacoli, ma l’utente conserva il controllo sulle decisioni.
Compatibilità, costo e pubblico a cui la consiglierei
myTU è gratuita e ha una classificazione PEGI 3, quindi si presenta come un’app accessibile dal punto di vista del costo e dell’età indicata. È disponibile per dispositivi Android a partire dalla versione 7.0 del sistema operativo. Prima di installarla, controllerei comunque che il telefono sia aggiornato e che disponga di spazio e connessione sufficienti per usare regolarmente un servizio bancario.
La versione attuale è la 1.54.16. Per me questo dato è utile soprattutto quando si deve verificare che l’app installata sia quella corrente, specialmente se il dispositivo non aggiorna automaticamente le applicazioni. Non è una ragione per scegliere myTU da sola, ma aiuta a evitare confronti confusi tra un’esperienza aggiornata e una versione rimasta indietro.
La consiglierei a chi ha bisogno di un accesso mobile al proprio servizio bancario e vuole svolgere controlli o attività quotidiane senza dipendere dal computer. Può essere adatta anche a chi lavora in movimento e deve mantenere un contatto pratico con le operazioni finanziarie dell’azienda. Il fatto che sia pensata per privati e imprese amplia il pubblico, ma non significa che ogni funzione sia ugualmente adatta a ogni organizzazione.
La consiglierei meno a chi cerca una piattaforma completa per investimenti, analisi avanzate del budget o gestione finanziaria personale basata su grafici e obiettivi. In quel caso preferirei affiancare al mobile banking uno strumento specializzato. La eviterei anche come unico canale per un’azienda con procedure molto articolate, se il lavoro richiede revisioni estese, documenti numerosi o coordinamento continuo tra più utenti.
La diffusione dà fiducia, ma non sostituisce la prova personale
myTU ha raggiunto oltre centomila installazioni e mantiene una media di 4,4 su circa quattromiladuecento valutazioni. Sono segnali incoraggianti: indicano che l’app è stata adottata da una base di utenti significativa e che il giudizio complessivo è positivo. Li considero però un punto di partenza, non una garanzia assoluta per ogni telefono, abitudine o tipo di conto.
Il numero di recensioni pubblicate è intorno a un centinaio, e questo mi spinge a dare più peso alla compatibilità con il mio modo di lavorare che alla sola popolarità. Un’app bancaria può essere apprezzata da molti e risultare comunque poco adatta a chi vuole strumenti di analisi, controlli aziendali complessi o un’esperienza identica a quella del browser.
Il punto in cui il flusso può interrompersi
La parte più delicata non è necessariamente l’apertura dell’app, ma tutto ciò che accade quando il percorso non è lineare. Posso avere bisogno di una spiegazione, incontrare un passaggio che richiede più contesto o rendermi conto che il telefono non è il dispositivo migliore per completare l’attività. In questi casi, la promessa di rapidità perde forza e devo passare a un altro canale o riprendere il lavoro con più calma.
Questo è il principale limite pratico che terrei presente: il mobile banking è eccellente per attività brevi e ben definite, ma diventa meno comodo quando devo ricostruire una situazione complessa. Lo schermo ridotto, la scrittura da tastiera e la necessità di controllare più informazioni possono rendere il percorso più faticoso rispetto a un computer. Non è un motivo per scartare l’app, ma per usarla nel contesto giusto.
Un secondo punto di frizione è psicologico. La disponibilità immediata può spingermi a controllare il conto in modo impulsivo o a confermare un’azione mentre sto facendo altro. Per evitarlo, stabilisco prima cosa devo verificare e non apro l’app senza un obiettivo. Questa piccola disciplina rende l’esperienza più chiara e riduce il rischio di uscire senza sapere se ho davvero concluso ciò che mi serviva.
Il mio giudizio dopo aver seguito l’intero percorso
Nel complesso, considero myTU una soluzione concreta per portare le attività bancarie essenziali nello smartphone. Il suo valore emerge soprattutto nel percorso completo: parto da un controllo, passo a un’azione quando serve, verifico l’esito e, se la situazione è più complessa, trasferisco il lavoro al canale più adatto. Non promette di risolvere ogni esigenza finanziaria, ma può rendere molto più breve la distanza tra una necessità quotidiana e una risposta.
La sceglierei se il mio obiettivo principale fosse gestire il rapporto bancario dal telefono con maggiore libertà rispetto al solo browser. La affiancherei a un’app di budgeting se volessi analizzare le spese, e continuerei a usare un computer o un supporto dedicato per i flussi aziendali che richiedono più controllo. Questo approccio evita di chiedere a myTU qualcosa per cui non è stata pensata.
Per me, il giudizio finale è positivo proprio perché l’app trova il suo posto senza complicare il quadro: controllo rapido quando sono fuori, operatività mobile quando è sufficiente e verifica finale prima di considerare chiuso il lavoro. Se questa è la vostra esigenza, myTU può diventare un accesso quotidiano pratico e ragionevole al mobile banking. Se invece cercate analisi finanziarie profonde o una piattaforma gestionale completa, guarderei altrove oppure la userei soltanto come complemento.
Pro
- Gestione completa del conto direttamente dallo smartphone.
- Autenticazione biometrica per un accesso più rapido e sicuro.
- Notifiche sulle operazioni per monitorare subito entrate e uscite.
- Possibilità di effettuare bonifici senza recarsi in filiale.
- Interfaccia intuitiva
- adatta anche a chi usa poco il mobile banking.
Contro
- Alcune funzioni possono dipendere dal tipo di conto attivo.
- Richiede una connessione Internet stabile per operare.
- Gli aggiornamenti potrebbero modificare spesso l’interfaccia.
- L’autenticazione può risultare lenta su dispositivi meno recenti.
- Non tutte le richieste bancarie sono gestibili completamente dall’app.
FAQ
Che cos’è myTU – Mobile Banking e quali servizi offre?
myTU – Mobile Banking è l’applicazione dedicata alla gestione dei servizi bancari direttamente da smartphone o tablet. Dopo l’accesso, è possibile controllare saldo e movimenti, verificare le informazioni del conto, effettuare operazioni disponibili tramite la propria banca e gestire alcune impostazioni personali. Le funzioni effettive possono variare in base al paese, al tipo di conto e ai servizi attivati presso l’istituto.
Come si accede a myTU e quali dati sono necessari per utilizzarla?
Per utilizzare myTU è generalmente necessario essere già clienti dell’istituto collegato al servizio e possedere credenziali bancarie valide. Durante il primo accesso l’app potrebbe richiedere una procedura di registrazione o associazione del dispositivo, oltre a un codice di verifica inviato tramite SMS, email o altro canale autorizzato. Per motivi di sicurezza, non bisogna mai condividere password, PIN o codici temporanei.
myTU – Mobile Banking è sicura per effettuare operazioni bancarie?
L’app è progettata per offrire un accesso protetto ai servizi bancari, utilizzando normalmente autenticazione, verifica del dispositivo e sistemi di sicurezza aggiuntivi per confermare le operazioni. Tuttavia, la sicurezza dipende anche dal comportamento dell’utente: è consigliabile installare l’app solo dagli store ufficiali, mantenere aggiornati sistema e applicazione, evitare reti Wi-Fi pubbliche e attivare il blocco dello smartphone con PIN, impronta digitale o riconoscimento facciale.
Posso usare myTU su Android e iPhone?
La disponibilità di myTU dipende dalle versioni pubblicate per Android e iOS e dai requisiti tecnici indicati nei rispettivi store. Prima del download è opportuno verificare la compatibilità con il modello del dispositivo, la versione del sistema operativo e lo spazio libero disponibile. Alcune funzioni, come l’autenticazione biometrica o le notifiche, potrebbero richiedere componenti hardware e software specifici.
Cosa posso fare se non riesco ad accedere o riscontro problemi con myTU?
In caso di accesso negato, credenziali dimenticate, codice di verifica non ricevuto o malfunzionamenti, è consigliabile controllare prima la connessione internet, aggiornare l’app e verificare che data e ora del dispositivo siano impostate automaticamente. Non bisogna tentare ripetutamente password o codici errati. Se il problema continua, occorre utilizzare i canali ufficiali di assistenza della banca o del servizio myTU, senza affidarsi a contatti trovati su fonti non verificate.