MyOnShop
Solo AndroidFree· Valutazione degli utenti
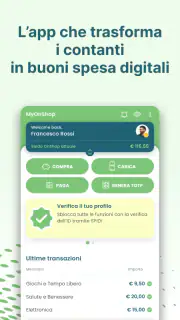
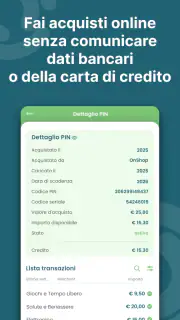
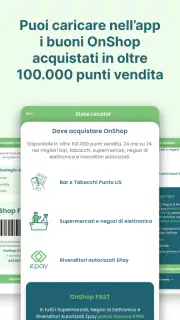
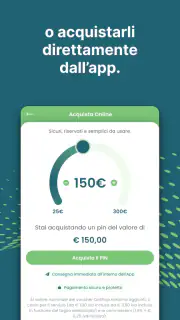
Quando in casa si vuole trasformare del denaro contante in un buono digitale, il problema non è soltanto trovare un’app gratuita: bisogna capire chi la userà, su quale telefono, con quale livello di fiducia e per quale acquisto. MyOnShop, sviluppata da OnShop, nasce proprio in questo spazio pratico della finanza quotidiana. L’idea è semplice: partire dai contanti e arrivare a un buono utilizzabile per fare acquisti in modo più riservato e ordinato.
Ho trovato interessante il suo taglio essenziale, soprattutto pensando a una famiglia o a persone che condividono la gestione delle spese senza voler mescolare tutto nello stesso conto. Non la considero una soluzione universale per il denaro digitale, né un sostituto completo di una banca o di un portafoglio elettronico. La vedo piuttosto come uno strumento mirato, da usare quando il buono digitale è più comodo del contante e quando è importante stabilire con chiarezza chi prepara l’acquisto e chi lo utilizzerà.
Come si inserisce nella vita di casa
Lo scenario più facile da immaginare è quello di una persona che riceve contanti e preferisce convertirli in un buono digitale prima di fare un acquisto. In una casa condivisa può essere il genitore che prepara una somma per un figlio, una coppia che separa una spesa comune dal resto del budget o un familiare che vuole contribuire a un acquisto senza consegnare direttamente il proprio denaro.
In questo tipo di situazione, la forza dell’app non sta nel complicare la gestione, ma nel rendere più definito il passaggio tra contante e acquisto. Il contante è immediato, però non lascia una struttura digitale facile da coordinare. Un buono, invece, può essere pensato come una somma destinata a uno scopo preciso. Questo aiuta quando più persone devono capire quale denaro è già stato assegnato e quale resta ancora da organizzare.
La riservatezza indicata dal servizio va letta in modo concreto. Non significa che ogni problema di privacy domestica scompaia automaticamente. Se il telefono è condiviso, se il dispositivo resta sbloccato o se più persone usano lo stesso profilo, la separazione tra utenti dipende soprattutto dalle abitudini di casa. Per questo, prima di iniziare, io stabilirei una regola semplice: una persona prepara il buono e un’altra lo utilizza, senza passarsi credenziali o lasciare il dispositivo a disposizione di chiunque.
Un esempio realistico è una spesa settimanale. Un adulto può convertire il contante destinato a un acquisto in un buono digitale, poi comunicare al familiare incaricato di fare la spesa che quella somma è riservata a quel compito. In questo modo non è necessario consegnare banconote, contare il resto o ricordare a voce l’importo. Il vantaggio diventa maggiore quando la spesa viene fatta da persone diverse durante la settimana.
Il rovescio della medaglia è che il buono introduce un confine che va rispettato. Se la somma viene preparata per un acquisto specifico, non la tratterei come denaro indistinto da spostare liberamente tra tutte le necessità della casa. Prima di usare MyOnShop, conviene quindi decidere se serve per una spesa singola, per un regalo o per una piccola assegnazione personale. Questa scelta evita di trasformare uno strumento ordinato in un’altra fonte di confusione.
Il primo utilizzo richiede una piccola disciplina
MyOnShop è gratuita e rientra nella categoria delle app finanziarie, ma “gratuita” non significa che l’organizzazione venga fatta al posto dell’utente. Io preparerei prima il contante, l’obiettivo dell’acquisto e la persona che dovrà usare il buono. Sembra una precauzione banale, però riduce gli errori quando il telefono passa da un membro della famiglia all’altro.
Il passaggio più importante non è soltanto creare il buono, ma capire il confine tra chi lo genera e chi lo utilizza. In una casa con dispositivi personali, questo è abbastanza naturale: il titolare del telefono gestisce la conversione e comunica al destinatario ciò che gli serve per l’acquisto. In una casa con un dispositivo condiviso, invece, il rischio è confondere le operazioni o lasciare informazioni accessibili alla persona sbagliata.
Per questo suggerisco di non installarla sul telefono comune della famiglia se quel dispositivo viene usato senza profili separati o senza una chiara distinzione tra gli utenti. Un telefono condiviso può andare bene solo quando tutti accettano di rispettare una procedura: aprire l’app per l’operazione necessaria, controllare il destinatario e chiudere la sessione o comunque lasciare il dispositivo in condizioni sicure. Non è una funzione speciale dell’app, ma una regola pratica che diventa essenziale in questo scenario.
Un’altra accortezza utile è non confondere il buono digitale con un conto corrente. Chi riceve il buono dovrebbe sapere che sta ricevendo uno strumento destinato a un acquisto, non necessariamente una disponibilità generale da usare come preferisce. Questa distinzione è particolarmente importante con adolescenti o con familiari che non hanno molta esperienza con i pagamenti digitali.
Coordinare gli acquisti senza creare un conto familiare unico
Il modo in cui io userei MyOnShop in famiglia è come punto di coordinamento, non come centro di tutte le finanze domestiche. Per esempio, una persona può occuparsi di preparare il buono mentre un’altra fa l’acquisto. Questo divide i compiti senza obbligare tutti a condividere l’accesso a ogni altra attività finanziaria.
La separazione è utile anche tra adulti. In una coppia, uno dei due può convertire il contante ricevuto per una spesa e lasciare all’altro la parte operativa. In questo caso il vantaggio non è solo evitare il contante, ma sapere in anticipo quale somma è stata messa da parte per quel compito. Se invece entrambi devono modificare continuamente la stessa disponibilità, una soluzione bancaria condivisa o un portafoglio digitale con strumenti di gestione più ampi può risultare più adatto.
Il mio consiglio è accompagnare ogni buono con una comunicazione breve e precisa: a chi è destinato, per quale acquisto e entro quale momento dovrebbe essere usato. Non serve creare un sistema complicato. Anche una nota privata o un messaggio familiare può bastare, purché non si condividano più informazioni personali del necessario. L’app può facilitare la conversione, ma la chiarezza tra le persone resta indispensabile.
Questa procedura mette in evidenza un compromesso interessante. MyOnShop può rendere più riservato il passaggio dal contante al buono, ma la riservatezza non equivale alla completa anonimizzazione all’interno della famiglia. Se il destinatario deve ricevere il buono, qualche informazione dovrà essere comunicata. Il vantaggio consiste nel limitare la circolazione del contante e nel ridurre la necessità di condividere l’intero quadro delle proprie finanze.
Un uso meno ovvio riguarda le spese occasionali. Se una persona anziana preferisce il contante ma un familiare più giovane deve effettuare l’acquisto digitale, il buono può diventare un passaggio intermedio comprensibile. Invece di chiedere alla persona anziana di usare direttamente un’app bancaria o una carta, il familiare può occuparsi della conversione e lasciare che l’acquisto venga gestito da chi ha maggiore familiarità con il telefono.
Qui, però, la fiducia deve essere esplicita. Chi prepara il buono dovrebbe spiegare l’importo e lo scopo, mentre chi lo riceve dovrebbe sapere che non deve inoltrarlo o mostrarlo a persone estranee. Non sto descrivendo un controllo familiare integrato: è una procedura tra persone. Se in casa non c’è sufficiente fiducia, preferirei una soluzione con ruoli, autorizzazioni e storico delle operazioni più strutturati.
Età, comprensione e confini di fiducia
Il contenuto è classificato PEGI 3, quindi il servizio si colloca in un contesto adatto a un pubblico molto ampio. Questo dato, però, non significa che un bambino piccolo debba gestire autonomamente denaro o buoni digitali. L’età indicata riguarda l’accessibilità generale del contenuto, mentre la responsabilità finanziaria resta agli adulti.
Con un ragazzo più grande, MyOnShop può essere un modo concreto per insegnare la differenza tra contante, buono digitale e disponibilità bancaria. Io inizierei con una sola operazione e con un obiettivo chiaro, evitando di consegnare accesso illimitato o di lasciare che il ragazzo interpreti il buono come denaro senza vincoli. La parte educativa è proprio capire che una somma destinata a un acquisto va usata con attenzione.
La domanda “posso installarla sul telefono di mio figlio?” non ha una risposta uguale per tutte le famiglie. Se il figlio deve soltanto usare un buono preparato da un adulto, può essere più prudente mantenere la gestione principale sul telefono dell’adulto e comunicare al ragazzo ciò che serve per l’acquisto. Se invece il ragazzo deve convertire autonomamente contanti, io valuterei prima la sua capacità di controllare il destinatario, riconoscere eventuali richieste sospette e proteggere il dispositivo.
Lo stesso vale per un telefono prestato a un parente. Prima di lasciare il dispositivo, controllerei che non siano visibili altre informazioni finanziarie e che l’operazione non venga fatta in fretta. Un’app pensata per rendere più discreto un acquisto non elimina i rischi legati a un telefono sbloccato, a una comunicazione sbagliata o a un buono condiviso con la persona errata.
La presenza di un pubblico ampio e di una classificazione PEGI 3 rende l’app accessibile, ma non la trasforma in uno strumento per minori senza supervisione. Questo è uno dei punti che terrei più presenti: l’interfaccia può essere semplice, mentre la decisione finanziaria può avere conseguenze concrete. In casa, la fiducia deve essere accompagnata da istruzioni comprensibili.
Prestazioni percepite e maturità del progetto
MyOnShop è arrivata sul mercato il 28 marzo 2025 e la versione attuale è la 1.0.7. Io la considero quindi un progetto ancora relativamente giovane. Non è un difetto automatico, ma cambia il modo in cui la valuterei: per un uso occasionale e circoscritto può essere interessante, mentre per affidarle una parte importante della gestione familiare preferirei procedere gradualmente.
La sua presenza è già sufficiente per essere presa in considerazione: ha superato le diecimila installazioni, con una media di 3,5 su 5 basata su oltre duecento valutazioni. Questi numeri suggeriscono che esiste un interesse reale, ma anche che non tutti gli utenti hanno avuto un’esperienza perfetta. Io non userei la media come unico criterio: in un’app finanziaria contano molto di più la chiarezza del flusso, la facilità di recuperare un’operazione e la tranquillità con cui si può affidare un buono a un’altra persona.
Il numero di recensioni pubblicate, pari a 76, invita a leggere il progetto con equilibrio. Non la definirei una piattaforma già consolidata come gli strumenti finanziari più conosciuti. La proverei prima con una somma contenuta, in un acquisto semplice e con una sola persona coinvolta. È un metodo prudente che permette di capire se il flusso si adatta davvero alla propria casa senza trasformare il primo test in una situazione difficile da gestire.
Un altro aspetto pratico è il requisito minimo di Android 7.0. Questo rende l’app compatibile con molti telefoni ancora utilizzati quotidianamente, ma in una famiglia con dispositivi molto diversi conviene controllare quale telefono verrà usato per la conversione e quale per l’acquisto. Se il dispositivo più vecchio non è aggiornato o viene condiviso da molte persone, potrebbe essere meglio scegliere il telefono personale dell’adulto che coordina l’operazione.
Quando scegliere un’alternativa
Rispetto al contante, MyOnShop offre un passaggio digitale più ordinato e può ridurre la necessità di consegnare banconote. Rispetto a una carta, però, non la vedo come uno strumento altrettanto generale: il suo valore sta nel buono e nel contesto d’acquisto, non nella gestione completa delle spese quotidiane.
Rispetto a un’app bancaria, è più mirata e potenzialmente più facile da spiegare a chi deve soltanto ricevere una somma destinata a un acquisto. Una banca, d’altra parte, è preferibile quando servono saldo complessivo, trasferimenti ricorrenti, controllo esteso delle operazioni o una gestione familiare più articolata. Non sceglierei MyOnShop per sostituire il conto principale della casa.
Rispetto a un portafoglio digitale generalista, la scelta dipende dall’obiettivo. Se voglio pagare in molti contesti, conservare diversi metodi di pagamento e gestire attività varie, un portafoglio più completo è probabilmente migliore. Se voglio convertire contanti in un buono digitale per un acquisto preciso, la proposta di OnShop è più focalizzata. La semplicità può essere un vantaggio, ma anche un limite per chi cerca molte funzioni.
Per un regalo, invece, la soluzione può essere sensata quando il destinatario comprende bene come usare il buono e quando la comunicazione è chiara. Non la sceglierei se il destinatario preferisce ricevere contanti senza vincoli o se non ha dimestichezza con il telefono. In quel caso, la promessa di maggiore ordine digitale rischia di trasformarsi in assistenza continua da parte di chi ha preparato il buono.
Il mio giudizio per una famiglia
Dopo averla considerata nel contesto domestico, vedo MyOnShop come uno strumento da usare con confini chiari. Mi piace l’idea di trasformare il contante in una disponibilità digitale destinata a un acquisto, soprattutto quando più persone devono coordinarsi senza condividere ogni dettaglio delle proprie finanze. La possibilità di partire senza un costo rende semplice fare una prova controllata.
Non la consiglierei, però, a chi cerca un’app completa per il bilancio familiare, a chi vuole controlli avanzati tra più utenti o a chi ha bisogno di una soluzione per gestire molte spese diverse. Anche chi vive in una casa dove il telefono viene passato continuamente da una persona all’altra dovrebbe pensarci bene: senza una buona separazione degli account e delle responsabilità, la comodità può diminuire rapidamente.
La mia procedura ideale sarebbe questa: scelgo un solo adulto come responsabile della conversione, definisco in anticipo lo scopo del buono, coinvolgo un solo destinatario e faccio una prima prova con una somma limitata. Dopo l’acquisto, verifico che tutti abbiano capito il flusso e decido se vale la pena ripeterlo. Questo approccio sfrutta il punto forte dell’app senza attribuirle funzioni che non deve avere.
In definitiva, MyOnShop ha senso per chi vuole un ponte semplice tra contanti e acquisti digitali, con particolare utilità nelle piccole situazioni condivise. La sua valutazione media di 3,5 mostra che va affrontata con aspettative realistiche, mentre la versione 1.0.7 e il progetto ancora giovane suggeriscono di iniziare con cautela. La consiglierei per operazioni mirate e coordinate, non come centro delle finanze di tutta la famiglia.
Pro
- Interfaccia intuitiva
- adatta anche a chi usa l’app per la prima volta.
- Permette di consultare rapidamente prodotti e offerte disponibili.
- La gestione degli ordini è pratica e facilmente accessibile.
- Può aiutare i venditori a raggiungere nuovi clienti online.
- Disponibile su dispositivi mobili per fare acquisti ovunque.
Contro
- La qualità dell’esperienza può dipendere dai singoli venditori.
- Non tutti i prodotti potrebbero includere descrizioni sufficientemente dettagliate.
- I tempi di consegna possono variare in base al negozio e alla destinazione.
- Potrebbero essere applicati costi aggiuntivi per spedizione o pagamento.
- L’assistenza clienti potrebbe non essere immediata nei periodi più affollati.
FAQ
Che cos’è MyOnShop e a cosa serve?
MyOnShop è un’applicazione pensata per offrire agli utenti un’esperienza di acquisto online direttamente da smartphone o tablet. In base alla configurazione del servizio, può consentire di consultare prodotti, visualizzare dettagli e prezzi, aggiungere articoli al carrello e completare gli ordini. Prima del download è consigliabile verificare quali negozi, categorie e funzionalità siano effettivamente disponibili nella propria area.
MyOnShop è disponibile per dispositivi Android e iOS?
La disponibilità di MyOnShop può variare in base al sistema operativo, al modello del dispositivo e alla versione installata. Prima di procedere, controlla la pagina ufficiale dell’app su Google Play Store o App Store per verificare i requisiti minimi, lo spazio necessario e l’eventuale compatibilità con il tuo smartphone. È inoltre opportuno mantenere aggiornati sia il sistema operativo sia l’app per evitare problemi di funzionamento.
È necessario creare un account per utilizzare MyOnShop?
Per alcune funzioni, come la gestione del profilo, il salvataggio degli indirizzi, la consultazione dello storico ordini o il completamento dell’acquisto, potrebbe essere richiesto un account personale. In determinate versioni è possibile esplorare il catalogo senza registrazione, ma le modalità possono cambiare. Durante la creazione dell’account, leggi attentamente l’informativa sulla privacy e usa una password sicura e non riutilizzata altrove.
I pagamenti effettuati tramite MyOnShop sono sicuri?
La sicurezza del pagamento dipende dai metodi supportati dall’app e dal sistema utilizzato dal negozio o dal fornitore del servizio. Prima di confermare un ordine, verifica che la connessione sia protetta e che il riepilogo mostri chiaramente prezzo totale, eventuali costi di spedizione e condizioni applicabili. Evita di condividere codici, password o dati della carta al di fuori delle schermate ufficiali dell’app.
Come funzionano consegne, resi e assistenza clienti su MyOnShop?
Le modalità di consegna, i tempi stimati, i costi di spedizione e le procedure di reso possono dipendere dal venditore e dal prodotto acquistato. Dopo l’ordine, conserva la ricevuta e controlla nell’app eventuali aggiornamenti sullo stato della spedizione. In caso di articolo danneggiato, errore o ritardo, utilizza i canali di assistenza indicati da MyOnShop e consulta le condizioni di vendita prima di richiedere un rimborso o una sostituzione.