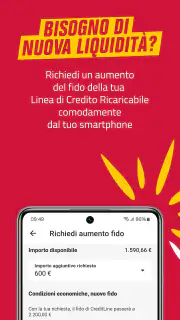
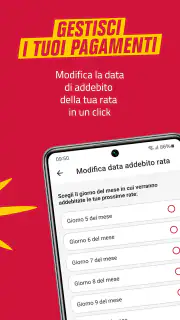
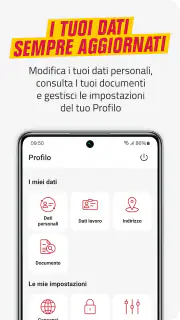
My Cofidis
Solo AndroidFree· Valutazione degli utenti
Quando si gestisce un prodotto finanziario, spesso il problema non è soltanto conoscere il saldo, ma sapere dove trovare rapidamente le informazioni giuste senza cercare tra email, documenti e schermate diverse. My Cofidis nasce proprio per questo: è l’area riservata dedicata ai clienti che hanno prodotti attivi con Cofidis. Dopo averla provata, la considero soprattutto uno strumento di consultazione e gestione personale, utile quando voglio avere il rapporto con la finanziaria più ordinato e accessibile dal telefono.
La prima cosa da capire è che non si tratta di un’app finanziaria generale per confrontare conti, investimenti o carte di banche diverse. Il suo valore dipende dal fatto di essere già cliente di Cofidis con un prodotto attivo. Per chi rientra in questa situazione, può diventare il punto di riferimento quotidiano per controllare la propria posizione; per chi non ha un rapporto attivo, invece, l’utilità pratica è molto limitata.
My Cofidis è un’app gratuita della categoria finanza, sviluppata da Cofidis Italia e disponibile con classificazione PEGI 3. È stata pubblicata il 9 marzo 2022 e ha raggiunto oltre 500 mila installazioni, con una valutazione media di 3,2 su 5 basata su circa mille giudizi. Questi numeri mi fanno pensare a un’app conosciuta e usata da una platea significativa, ma anche a un’esperienza che non convince tutti allo stesso modo.
Che cosa aspettarsi prima di installarla
Il modo migliore per avvicinarsi a My Cofidis è considerarla come un accesso mobile alla propria relazione con Cofidis, non come un sostituto dell’app della banca principale. Io non la installerei aspettandomi strumenti per organizzare tutto il bilancio familiare, notifiche universali sulle spese o una panoramica dei conti che possiedo presso altri operatori. La sua funzione è più circoscritta e, proprio per questo, può essere più comoda quando devo controllare un prodotto specifico.
Il vantaggio principale è la concentrazione delle informazioni in un unico ambiente. Invece di recuperare un contratto, ricordare una scadenza o cercare una comunicazione precedente, posso partire dall’area personale e verificare ciò che riguarda il mio rapporto con Cofidis. Questo riduce il passaggio tra diversi canali, soprattutto in quei momenti in cui ho bisogno di una conferma rapida e non voglio usare il computer.
La valutazione media non particolarmente alta suggerisce però di mantenere aspettative realistiche. Un’app finanziaria deve essere chiara e affidabile prima ancora che ricca di funzioni. Anche un piccolo attrito nell’accesso, nella lettura dei dati o nella ricerca di un documento pesa più che in un’app di intrattenimento. La mia impressione è quindi positiva sul concetto, ma prudente sul livello di comodità che ogni utente troverà nella pratica.
Il primo criterio di scelta è semplice: se ho un prodotto attivo con Cofidis, l’app ha una ragione concreta per stare sul telefono; se non sono cliente, non offre un motivo sufficiente per occupare spazio. È una distinzione importante, perché evita di confonderla con un’app per iniziare da zero una gestione finanziaria personale.
Il percorso iniziale e l’accesso all’area personale
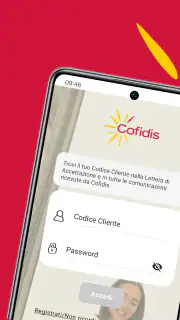
Dopo l’installazione, il mio consiglio è di affrontare la configurazione senza fretta. In un’app che riguarda dati finanziari, la priorità non è arrivare alla schermata principale nel minor tempo possibile, ma assicurarsi di usare l’identità corretta e di riconoscere il proprio rapporto. Prima di procedere, terrei a portata di mano i riferimenti normalmente associati al rapporto Cofidis, così da non interrompere il percorso per cercarli a metà.
La schermata di accesso va letta con attenzione, soprattutto se utilizzo più indirizzi email o più dispositivi. Un errore comune è pensare che l’app riconosca automaticamente qualsiasi cliente solo perché il numero di telefono è lo stesso. Io verificherei invece che le credenziali inserite siano quelle collegate al profilo Cofidis e che il prodotto visualizzato dopo l’accesso corrisponda effettivamente a quello che conosco.
Questa verifica iniziale è più utile di quanto sembri. In una situazione quotidiana, per esempio, potrei installare l’app mentre sono fuori casa e voler controllare una rata prima di effettuare un acquisto. Se l’accesso non è già pronto, il rischio è concentrarsi soltanto sulla velocità e ignorare un dettaglio del profilo. Meglio completare la procedura in un momento tranquillo, con una connessione stabile e senza condividere le credenziali con altre persone.
Una volta entrato, dedicherei qualche minuto a osservare la struttura dell’area personale prima di toccare qualsiasi comando. Cercherei innanzitutto il prodotto attivo, poi le informazioni principali collegate e infine eventuali sezioni dedicate a comunicazioni o documenti. Questo piccolo giro esplorativo crea una mappa mentale dell’app: la volta successiva saprò dove andare senza aprire schermate a caso.
Non consiglierei di usare My Cofidis su un dispositivo condiviso senza protezioni adeguate. Anche se il telefono appartiene alla famiglia, un’area finanziaria dovrebbe restare personale. Il mio approccio sarebbe quello di bloccare sempre lo smartphone e di uscire dall’area riservata quando altre persone possono accedere al dispositivo. È una buona abitudine soprattutto se il telefono viene prestato spesso.
La prima azione utile: controllare la propria posizione
Il primo risultato concreto che cercherei non è una funzione secondaria, ma una conferma: voglio capire che l’app mi mostra il rapporto corretto e che riesco a leggere le informazioni senza dover tornare a un documento cartaceo. Questo è il momento in cui My Cofidis dimostra davvero il suo valore. Se posso verificare la mia situazione in modo comprensibile, l’installazione ha già prodotto un beneficio.
Immagino una scena molto comune: ricevo una comunicazione relativa a un finanziamento o a un altro prodotto Cofidis e voglio controllare la situazione prima di rispondere o prendere una decisione. Apro l’app, entro nell’area personale, individuo il prodotto e confronto ciò che vedo con la comunicazione ricevuta. Non devo affidarmi alla memoria e non devo cercare necessariamente il computer. Per me, questa è la prima azione significativa da completare.
Un secondo utilizzo pratico è prepararsi prima di contattare l’assistenza. Se ho già consultato l’area personale, posso descrivere meglio il problema e avere davanti le informazioni pertinenti. Questo non elimina la necessità di parlare con un operatore quando serve, ma evita una conversazione vaga del tipo “non riesco a trovare la mia posizione”. Arrivare al contatto con il prodotto corretto già individuato rende il passaggio più ordinato.
Userei inoltre l’app come punto di controllo, non come unica fonte per decisioni importanti. Se sto valutando una spesa impegnativa o una modifica al mio bilancio, leggere una schermata non dovrebbe sostituire la comprensione completa del contratto e delle condizioni applicabili. My Cofidis è comoda per orientarsi e consultare, ma io manterrei comunque archiviati i documenti rilevanti.
Un’abitudine utile consiste nel controllare l’app in momenti prestabiliti, invece di aprirla soltanto quando nasce un problema. Per esempio, potrei usarla prima di pianificare le spese del mese e dopo aver ricevuto una comunicazione importante. In questo modo diventa uno strumento di consapevolezza e non soltanto un accesso d’emergenza.
Le confusioni più probabili durante l’uso
La prima confusione riguarda il significato di “area riservata”. My Cofidis non è pensata per chiunque voglia esplorare servizi finanziari senza essere già cliente. Se dopo l’installazione non trovo informazioni utili, la prima domanda da farmi è se il mio prodotto Cofidis sia attivo e associato al profilo usato per l’accesso. Cercare funzioni generiche prima di chiarire questo punto porta facilmente a una valutazione ingiusta dell’app.
Un’altra possibile fonte di frustrazione è aspettarsi che ogni informazione finanziaria personale sia raccolta automaticamente nello stesso posto. Io non userei My Cofidis come registro completo delle mie finanze. Per tenere sotto controllo conto corrente, altre carte, bollette e spese quotidiane, un’app bancaria principale o un foglio di bilancio possono essere più adatti. My Cofidis ha un perimetro preciso, e il suo pregio è proprio lavorare all’interno di quel perimetro.
Può anche capitare di confondere la consultazione con l’esecuzione di un’operazione. Prima di confermare qualsiasi azione, leggerei con calma la descrizione, controllerei il prodotto selezionato e verificherei che il risultato atteso sia quello giusto. In ambito finanziario, un pulsante poco compreso non va premuto per curiosità. Se una voce non è chiara, preferirei fermarmi e cercare spiegazioni nei documenti o nei canali ufficiali di Cofidis.
La presenza di più prodotti può rendere meno immediata la lettura. Se ho rapporti diversi, non darei per scontato che la prima schermata rappresenti automaticamente quello che mi interessa. Il mio metodo sarebbe selezionare ogni prodotto con attenzione e controllare i dettagli prima di annotare una cifra o una scadenza. Questo passaggio è particolarmente importante quando sto confrontando informazioni relative a rapporti differenti.
Infine, non interpreterei un rallentamento o un accesso non riuscito come prova che i dati siano cambiati. Prima controllerei la connessione, riproverei in un secondo momento e confronterei l’informazione con l’ultima comunicazione disponibile. Se il problema persiste, il contatto con Cofidis è la strada più sensata. L’app può semplificare il rapporto, ma non sostituisce ogni canale di assistenza.
Come inserirla davvero nella propria routine
Per un cliente che usa già servizi Cofidis, My Cofidis può essere più utile se viene inserita in una routine semplice. Io la aprirei quando devo verificare la mia posizione prima di organizzare il budget, quando ricevo una comunicazione che richiede attenzione e quando preparo una richiesta di supporto. Sono tre momenti diversi: pianificazione, controllo e assistenza. Usarla sempre nello stesso modo, invece, rischia di farne un’app che apro soltanto per guardare una schermata e poi dimentico.
Un accorgimento concreto è annotare le informazioni importanti in un posto personale e sicuro, senza trasformare il telefono in un archivio disordinato di screenshot. Le immagini possono essere utili per una consultazione momentanea, ma io preferirei conservare i documenti ufficiali e usare l’app per verificare la situazione aggiornata. Questo riduce il rischio di confondere una schermata precedente con quella corrente.
Un altro aspetto che apprezzo è la possibilità di avere un accesso mobile quando sono lontano dal computer. Tuttavia, la comodità non deve spingermi a usare reti o dispositivi non affidabili per consultare dati sensibili. Se sono in un luogo pubblico e ho soltanto pochi secondi, rimanderei l’operazione a un momento più sicuro, a meno che non si tratti di una necessità reale.
Il confronto con le alternative aiuta a capire dove collocarla. L’app della banca principale è normalmente più adatta per vedere il saldo complessivo e le spese quotidiane; un foglio di calcolo offre maggiore libertà per pianificare entrate e uscite; i documenti conservati sul computer restano più comodi per una lettura lunga e dettagliata. My Cofidis è invece più mirata: la sceglierei quando voglio un accesso diretto al mio rapporto Cofidis senza mescolare dati di altri istituti.
Questa specializzazione è un vantaggio per chi desidera separare le proprie attività finanziarie, ma può diventare un limite per chi vuole una visione unica. Se il mio obiettivo principale è controllare tutto il bilancio familiare in una sola schermata, cercherei uno strumento diverso e terrei My Cofidis come app complementare.
Per chi la consiglierei e per chi no
La consiglierei innanzitutto ai clienti Cofidis che controllano spesso il proprio prodotto e vogliono ridurre la dipendenza da documenti sparsi. È adatta anche a chi preferisce gestire le verifiche dallo smartphone, purché accetti che l’app sia dedicata al rapporto Cofidis e non alla gestione completa del denaro.
La trovo sensata per una persona che ha bisogno di maggiore autonomia nelle consultazioni ordinarie. Se ogni volta devo telefonare o accedere da un computer per una verifica semplice, un’area mobile può rendere il percorso più pratico. Il beneficio maggiore arriva quando l’app viene usata per arrivare preparati a una decisione o a una richiesta di assistenza.
La farei usare con cautela a chi non ha molta familiarità con le app finanziarie. Non perché sia necessariamente complessa, ma perché è importante distinguere tra dati informativi, documenti e operazioni. In caso di dubbio, non procederei a tentativi. Imparare la struttura con una consultazione tranquilla è più sicuro che esplorarla durante una situazione urgente.
La eviterei come scelta principale se cerco un aggregatore di conti, un pianificatore di spese o un’app per confrontare offerte finanziarie. Non la installerei nemmeno soltanto perché è gratuita: il prezzo pari a zero è interessante, ma non rende utile un’app fuori dal suo contesto. Il suo pubblico naturale resta quello dei clienti con prodotti attivi di Cofidis.
Il mio giudizio dopo l’uso
Il punto forte di My Cofidis è la concentrazione del rapporto Cofidis in un accesso mobile dedicato. Per me, questa promessa è concreta quando devo verificare la mia posizione, ritrovare un riferimento o prepararmi a parlare con l’assistenza. Non la considero rivoluzionaria e non la userei per sostituire tutti gli strumenti finanziari che già adopero, ma può eliminare passaggi inutili nella gestione di un prodotto specifico.
Il limite principale è altrettanto chiaro: la sua utilità dipende dal fatto di essere cliente Cofidis e dal modo in cui l’area personale risponde alle mie esigenze. La valutazione di 3,2 mostra che l’esperienza non è percepita in modo uniforme, quindi non prometterei a un amico un percorso perfetto. Gli direi di installarla, verificare con calma l’accesso e giudicarla sulla prima consultazione realmente utile, non soltanto sull’aspetto iniziale.
Il mio consiglio finale è di partire da un obiettivo piccolo e concreto: entrare nell’area personale, riconoscere il prodotto corretto e capire dove sono le informazioni che cercherò più spesso. Se il percorso è chiaro, continuerei a usarla come strumento di controllo periodico. Se invece ho bisogno di una visione completa delle mie finanze o di funzioni che riguardano altri istituti, affiancherei un’app bancaria o un metodo di budgeting più ampio.
In sintesi, My Cofidis è una scelta pratica e mirata per i clienti Cofidis che vogliono portare sul telefono la gestione ordinaria del proprio rapporto. La sua forza non sta nell’offrire tutto, ma nel rendere più vicino un servizio specifico. Per ottenere il massimo, la userei con aspettative precise, attenzione ai dati visualizzati e una routine semplice di controllo.
Pro
- Gestione del conto e delle rate direttamente dallo smartphone.
- Accesso rapido a documenti
- contratti e comunicazioni personali.
- Possibilità di controllare il saldo residuo in qualsiasi momento.
- Notifiche utili sulle scadenze e sugli aggiornamenti del finanziamento.
- Interfaccia ordinata
- adatta anche a chi cerca funzioni essenziali.
Contro
- Richiede una connessione internet per accedere alla maggior parte delle funzioni.
- Alcune operazioni possono rimandare all’assistenza o al sito web.
- Le funzioni disponibili dipendono dal tipo di prodotto Cofidis posseduto.
- La registrazione può richiedere verifiche e dati personali aggiuntivi.
- Non è un’app per confrontare finanziamenti di altri operatori.
FAQ
Che cos’è My Cofidis e a cosa serve?
My Cofidis è l’applicazione mobile dedicata ai clienti Cofidis, pensata per gestire in modo più semplice e rapido i propri rapporti finanziari direttamente da smartphone o tablet. Dopo l’accesso è generalmente possibile consultare le informazioni sui finanziamenti, verificare rate e scadenze, controllare i movimenti e aggiornare alcuni dati personali. Le funzioni disponibili possono variare in base al prodotto sottoscritto e al profilo dell’utente.
Come si accede a My Cofidis e quali dati sono necessari?
Per utilizzare My Cofidis è necessario essere clienti Cofidis e disporre delle credenziali o delle modalità di autenticazione richieste dal servizio. Durante il primo accesso potrebbe essere necessario associare il dispositivo, confermare il numero di telefono o completare una procedura di verifica dell’identità. È importante scaricare l’app esclusivamente dagli store ufficiali e non condividere mai password, codici temporanei o altri dati di sicurezza.
My Cofidis consente di controllare rate, saldo e scadenze?
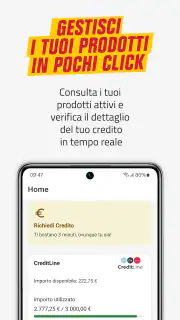
Sì, una delle funzioni più utili dell’app è la possibilità di tenere sotto controllo la propria situazione senza dover contattare ogni volta l’assistenza. In base al contratto collegato, si possono visualizzare importi delle rate, prossime scadenze, pagamenti effettuati e informazioni sul finanziamento o sulla carta. Le schermate e i dati mostrati possono cambiare in base al prodotto Cofidis attivo.
L’app My Cofidis è sicura per gestire i propri dati finanziari?
My Cofidis è progettata per offrire accesso protetto alle informazioni personali e finanziarie, attraverso credenziali, codici di sicurezza e, sui dispositivi compatibili, sistemi biometrici come impronta digitale o riconoscimento facciale. Per maggiore sicurezza è consigliabile mantenere aggiornati sistema operativo e applicazione, usare un blocco schermo affidabile ed evitare l’accesso da reti Wi-Fi pubbliche non protette.
Cosa fare se non riesco ad accedere a My Cofidis o riscontro un problema?
In caso di accesso bloccato, password dimenticata, codice non ricevuto o malfunzionamento, è opportuno utilizzare le procedure di recupero presenti nella schermata di login e verificare che l’app sia aggiornata. Può essere utile controllare anche la connessione e i recapiti associati al profilo. Se il problema persiste, bisogna contattare l’assistenza ufficiale Cofidis tramite i canali indicati nell’app o sul sito, senza affidarsi a contatti non verificati.