Moneyfarm: Investimenti Online
Solo AndroidFree· Valutazione degli utenti
Gestire i propri risparmi dal telefono può sembrare semplice finché non arriva il momento di scegliere tra investimento gestito, trading e previdenza. È proprio qui che ho trovato interessante Moneyfarm: Investimenti Online: non è una semplice app per controllare il saldo, ma il punto mobile di un servizio finanziario pensato per chi vuole seguire il patrimonio senza trasformare ogni decisione in un secondo lavoro.
L’app appartiene alla categoria della finanza ed è sviluppata da MFM Investment LTD. È gratuita da scaricare, ha una valutazione media di 4,5 su oltre settemila valutazioni e ha superato mezzo milione di installazioni. Questi numeri mi fanno pensare a uno strumento già abbastanza conosciuto, ma non li considero da soli una garanzia: quando si parla di denaro, contano soprattutto chiarezza, metodo e capacità di mantenere il controllo nei momenti meno comodi.
Un’app finanziaria pensata per seguire il patrimonio dal telefono
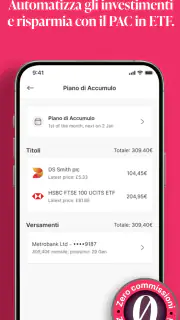
La proposta ruota attorno a tre aree che raramente convivono bene nelle app rivolte al grande pubblico: gestione patrimoniale, conto trading e fondo pensione. Questa combinazione è utile perché permette di guardare a obiettivi diversi dalla stessa esperienza mobile. Da una parte c’è chi vuole investire con un approccio delegato; dall’altra chi desidera operare in autonomia; infine chi pensa a un orizzonte previdenziale più lungo.
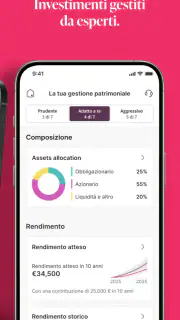
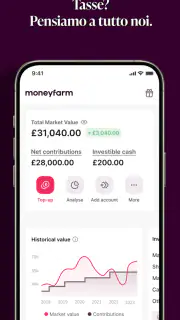
Io la vedo soprattutto come un’app da consultazione consapevole, non come uno strumento da aprire ogni cinque minuti per inseguire ogni movimento del mercato. La sua utilità emerge quando voglio verificare come procede un obiettivo, controllare la composizione del portafoglio o capire se una decisione presa in precedenza è ancora coerente con la mia situazione.
Il fatto che sia disponibile per sistemi operativi a partire dalla versione 8.0 rende l’accesso abbastanza ampio per molti telefoni ancora utilizzati quotidianamente. La versione attuale è la 7.38, un dettaglio che suggerisce un prodotto sottoposto a evoluzione nel tempo. Non significa automaticamente che ogni schermata sia perfetta, ma contribuisce a distinguerla da un’app finanziaria lasciata a metà dopo il lancio.
Quando la connessione diventa parte dell’esperienza
Durante il mio utilizzo, il rapporto con la rete è un aspetto da considerare prima ancora dell’interfaccia. Le funzioni legate a portafoglio, trading e previdenza dipendono naturalmente dal collegamento ai servizi online: per questo l’esperienza migliore si ottiene con una connessione stabile, soprattutto quando si accede a informazioni aggiornate o si sta verificando un’operazione.
In una rete domestica affidabile la consultazione risulta più tranquilla. In mobilità, invece, una connessione debole può rendere meno piacevole l’apertura delle schermate o costringere ad aspettare prima di avere una risposta completa. Non è un difetto esclusivo di Moneyfarm, ma in un’app finanziaria il ritardo pesa più che in un’app di intrattenimento: prima di riprovare, voglio capire se l’azione è stata ricevuta oppure no.
Il mio consiglio pratico è evitare di avviare operazioni importanti mentre si passa rapidamente da una rete Wi-Fi a quella mobile, in ascensore o in una zona con segnale incostante. Meglio fermarsi qualche secondo, controllare che la schermata sia aggiornata e conservare la conferma dell’azione. Con il denaro, la pazienza è una funzione di sicurezza tanto quanto la tecnologia.
Uso quotidiano: pendolari, pause brevi e decisioni rimandate
Il contesto in cui l’app mi sembra più naturale è quello delle pause brevi. Posso controllare l’andamento prima di una riunione, rivedere un obiettivo durante il tragitto o verificare un’informazione senza dover accendere un computer. Questa comodità non serve necessariamente a fare più operazioni; serve piuttosto a mantenere un contatto regolare con il proprio piano.
Immagino, per esempio, una persona che riceve lo stipendio, accantona una somma per un progetto a lungo termine e vuole controllare il progresso una volta alla settimana. Con Moneyfarm può usare il telefono per una verifica rapida, lasciando le decisioni più importanti a un momento in cui ha tempo di leggere con attenzione. È un modo più sano di usare un’app finanziaria rispetto al controllo compulsivo delle oscillazioni.
Per chi preferisce il trading autonomo, il telefono offre invece immediatezza ma anche una tentazione: la facilità di accesso può spingere a reagire a un movimento momentaneo. Qui la mia valutazione è più prudente. La presenza del conto trading è utile per chi sa già perché sta operando, ma non trasforma automaticamente un principiante in un investitore preparato.
Su uno schermo piccolo, inoltre, il confronto tra informazioni può essere meno comodo che su un computer. Se devo leggere con calma, confrontare alternative o ragionare su un orizzonte lungo, preferisco un ambiente più ampio. L’app dà libertà, ma la libertà non obbliga a usare il telefono per ogni passaggio.
Gestione patrimoniale e trading non sono la stessa cosa
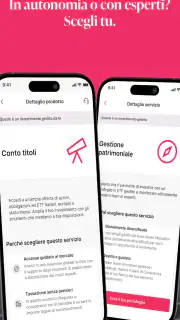
Uno degli aspetti più importanti è distinguere bene le aree del servizio. La gestione patrimoniale è adatta a chi vuole un percorso più strutturato e non desidera scegliere ogni singolo movimento. Il conto trading, invece, richiama un approccio più attivo, nel quale la responsabilità delle decisioni resta maggiormente nelle mani dell’utente. Il fondo pensione guarda ancora più lontano e dovrebbe essere valutato in base a obiettivi previdenziali, non all’umore di una giornata di mercato.
Questa distinzione può sembrare ovvia, ma nell’uso mobile è facile passare da una sezione all’altra con troppa rapidità. Io suggerisco di decidere prima quale problema sto cercando di risolvere: costruire un investimento graduale, operare in autonomia oppure preparare una parte del futuro pensionistico. Solo dopo sceglierei l’area da esplorare.
Un vantaggio concreto dell’approccio unificato è poter ragionare sul patrimonio in modo meno frammentato rispetto a una combinazione di app separate. Il limite è che la varietà delle opzioni richiede più attenzione. Un utente che cerca soltanto un’app per osservare il mercato potrebbe trovare l’offerta più ampia del necessario, mentre chi vuole una soluzione completa può apprezzare la continuità.
Cosa succede quando qualcosa va storto
Le situazioni davvero rivelatrici non sono quelle in cui tutto si apre subito, ma quelle in cui la connessione cade, una schermata resta in caricamento o l’app viene chiusa prima di completare un passaggio. In questi casi non bisogna trattare il pulsante di ripetizione come una soluzione automatica. Prima controllerei lo stato dell’operazione, poi verificherei la cronologia o la conferma disponibile, evitando di inviare nuovamente la stessa richiesta alla cieca.
Questo modo di procedere è particolarmente importante nel trading, dove un doppio tentativo può avere conseguenze diverse da quelle immaginate. Anche nella gestione patrimoniale conviene distinguere tra una semplice pagina non aggiornata e un’azione effettivamente non registrata. Se il comportamento non è chiaro, la scelta più responsabile è fermarsi e usare l’assistenza ufficiale del servizio, invece di improvvisare.
Per ridurre gli inconvenienti, io terrei l’app aggiornata, userei una connessione affidabile per le operazioni delicate e non chiuderei immediatamente la schermata dopo aver confermato un’azione. Sono accorgimenti semplici, ma fanno la differenza quando si usa il telefono in fretta. La versione 7.38 indica che il prodotto viene mantenuto, anche se ogni aggiornamento può cambiare disposizione dei comandi e abitudini di utilizzo.
Un altro punto da non sottovalutare è l’accesso al dispositivo. Un’app finanziaria sul telefono va protetta con il blocco schermo e con credenziali che non siano riutilizzate altrove. Non considero questa una caratteristica esclusiva di Moneyfarm, ma una regola pratica per chiunque conservi strumenti di investimento sul proprio smartphone.
Usare meno dati senza rinunciare al controllo
Chi consulta spesso il proprio patrimonio in mobilità dovrebbe essere consapevole del consumo di rete, soprattutto quando utilizza il piano dati del telefono. Non serve aprire l’app ogni volta che si ha un minuto libero. Una routine più efficiente consiste nel decidere in anticipo quando controllare il portafoglio, usare una rete stabile per le operazioni importanti e chiudere l’app dopo aver verificato ciò che serve.
Questo approccio ha anche un vantaggio mentale: limita il rumore. Controllare continuamente dati e variazioni può far sembrare urgente ciò che appartiene invece a un obiettivo di lungo periodo. Per un fondo pensione o per una gestione patrimoniale, una consultazione ragionata è spesso più utile di una sequenza di aperture distratte.
Quando sono fuori casa, eviterei di accedere da reti pubbliche non affidabili per svolgere operazioni sensibili. Se devo soltanto organizzare la mia giornata finanziaria, posso rimandare l’azione a un momento più sicuro. Il telefono è comodo proprio perché è sempre disponibile, ma questa disponibilità non deve trasformarsi in fretta.
Un uso intelligente consiste anche nel separare tre momenti: informarsi, decidere e confermare. Prima leggo; poi valuto se l’azione ha senso rispetto al mio obiettivo; infine procedo quando la connessione è stabile. Questa sequenza riduce sia i tentativi ripetuti sia le decisioni impulsive, due rischi che nessuna interfaccia può eliminare del tutto.
Per chi la consiglierei e per chi sceglierei altro
Consiglierei Moneyfarm a chi vuole seguire investimenti, trading e previdenza da un unico punto, ma è disposto a distinguere gli obiettivi e a usare il telefono con disciplina. È una scelta sensata per chi apprezza la comodità mobile senza voler costruire da zero una soluzione composta da molti servizi diversi.
La prenderei in considerazione anche per chi sta iniziando a organizzare il proprio patrimonio e preferisce un’esperienza più guidata rispetto a una piattaforma di trading pura. In questo caso, però, la parola “guidata” non dovrebbe essere interpretata come “senza rischi”: prima di investire è necessario capire la propria tolleranza alle perdite, l’orizzonte temporale e la liquidità che potrebbe servire nel breve periodo.
Sarei invece più cauto nel consigliarla a chi cerca esclusivamente quotazioni rapide, strumenti tecnici avanzati o un ambiente costruito per operare frequentemente. Un’app specializzata nel trading può risultare più adatta a un utente esperto che ha bisogno di analisi e controlli molto specifici. Allo stesso modo, chi vuole solo un conto per le spese quotidiane dovrebbe rivolgersi a una soluzione bancaria, perché questa appartiene a un’altra esigenza.
Non la sceglierei nemmeno per chi tende a prendere decisioni finanziarie durante spostamenti affrettati o con una connessione instabile. La comodità del mobile non compensa una valutazione fatta male. In questi casi, un computer e un momento dedicato possono essere una scelta migliore, anche se meno immediata.
Il mio giudizio sull’esperienza connessa
Dopo averla valutata come strumento mobile, considero Moneyfarm un’app utile soprattutto per mantenere una visione ordinata del proprio percorso finanziario. Il suo punto forte non è la spettacolarità, ma l’unione di più esigenze: gestione patrimoniale, conto trading e fondo pensione nello stesso ecosistema. Per me questa ampiezza ha valore quando viene accompagnata da obiettivi chiari.
La connessione è una parte concreta dell’esperienza: serve per consultare e gestire il rapporto con il servizio, quindi una rete instabile può creare attese e dubbi proprio nei momenti in cui vorrei maggiore certezza. La soluzione non è usare l’app più velocemente, ma adottare una procedura prudente: rete affidabile, lettura completa, una sola conferma e controllo dello stato prima di ripetere qualsiasi azione.
È un’app gratuita, con classificazione PEGI 3, pubblicata il 17 luglio 2017 e sviluppata da MFM Investment LTD. La sua presenza sul mercato e il numero di utenti raggiunto sono elementi rassicuranti sul piano della diffusione, ma io li metterei sempre dopo la domanda principale: questo modo di investire è adatto al mio obiettivo?
La mia conclusione è positiva, con una riserva importante. Moneyfarm funziona meglio quando il telefono diventa uno strumento di controllo disciplinato, non un telecomando per reagire a ogni variazione. Se cerchi un accesso mobile a più percorsi di investimento e vuoi seguire il patrimonio con regolarità, merita attenzione. Se invece vuoi trading tecnico, operatività frenetica o un’app bancaria per la vita quotidiana, sceglierei una soluzione più specializzata.
In definitiva, Moneyfarm: Investimenti Online mi sembra più convincente per chi vuole collegare la comodità dello smartphone a una pianificazione ragionata. Usata con una buona connessione, obiettivi separati e un po’ di pazienza nei momenti di errore, può diventare un punto di riferimento pratico. Il valore reale, però, non sta nell’aprire l’app più spesso: sta nel prendere decisioni migliori prima di premere conferma.
Pro
- Interfaccia intuitiva
- adatta anche a chi muove i primi passi negli investimenti.
- Gestione professionale del portafoglio senza dover scegliere autonomamente ogni titolo.
- Possibilità di iniziare con un capitale contenuto rispetto alla consulenza tradizionale.
- Monitoraggio dell’andamento degli investimenti direttamente dall’app.
- Portafogli diversificati per distribuire il rischio su più strumenti e mercati.
Contro
- I rendimenti non sono garantiti e il capitale può diminuire in base ai mercati.
- Le commissioni possono incidere maggiormente sui patrimoni di importo ridotto.
- Minore controllo sulle singole operazioni rispetto all’investimento fai da te.
- I tempi di disinvestimento e accredito possono variare in base alla procedura.
- Non è pensata per chi cerca trading rapido o operazioni speculative frequenti.
FAQ
Che cos’è Moneyfarm: Investimenti Online e come funziona?
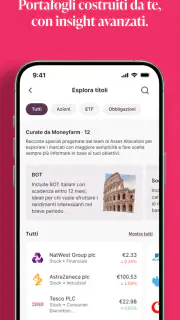
Moneyfarm è una piattaforma digitale di investimento che permette di gestire i propri risparmi tramite app e sito web. Dopo la registrazione, l’utente compila un questionario sulla propria situazione finanziaria, sugli obiettivi e sulla propensione al rischio. In base alle risposte, viene proposto un portafoglio diversificato, generalmente composto da strumenti finanziari come ETF. La gestione e il monitoraggio avvengono online.
Quanto denaro serve per iniziare a investire con Moneyfarm?
L’importo minimo per iniziare può dipendere dal prodotto scelto, dalle condizioni commerciali vigenti e dall’eventuale piano di investimento attivato. Prima di procedere è quindi consigliabile controllare i requisiti aggiornati direttamente nell’app o sul sito ufficiale. È possibile valutare anche versamenti periodici, ma bisogna considerare che ogni investimento comporta rischi e che il capitale non è garantito.
Moneyfarm è sicura e quali rischi comporta investire tramite l’app?
Moneyfarm opera come servizio di investimento regolamentato secondo la normativa applicabile, ma la presenza di autorizzazioni e sistemi di sicurezza non elimina i rischi di mercato. Il valore degli investimenti può aumentare o diminuire e si può perdere parte del capitale. La diversificazione aiuta a distribuire il rischio, ma non garantisce rendimenti. Prima di investire è importante leggere documentazione, costi e condizioni.
Quali costi e commissioni si pagano utilizzando Moneyfarm?
L’utilizzo della piattaforma può prevedere costi di gestione, commissioni legate al servizio e spese interne degli strumenti finanziari presenti nel portafoglio. L’importo effettivo può variare in base al capitale investito, al prodotto selezionato e alle condizioni applicate. Prima di aprire un conto conviene consultare il prospetto aggiornato dei costi, verificando anche eventuali spese di trasferimento, disinvestimento o altri servizi.
Posso ritirare i miei soldi da Moneyfarm quando voglio?
In linea generale, l’utente può richiedere il disinvestimento del portafoglio o il trasferimento delle somme, seguendo la procedura indicata nell’app. Tuttavia, il pagamento non è necessariamente immediato: possono essere necessari alcuni giorni lavorativi per vendere gli strumenti e completare il trasferimento bancario. Inoltre, il valore ricevuto può essere inferiore a quello versato a causa delle oscillazioni dei mercati e dei costi applicabili.