Mie Finanze
Solo AndroidFree· Valutazione degli utenti
Quando si inizia a controllare meglio il proprio denaro, il problema non è quasi mai la mancanza di buoni propositi: è ricordarsi ogni spesa e capire dove finiscono davvero i soldi. Mie Finanze nasce proprio per questo uso quotidiano. È un’app di finanza personale sviluppata da 7C, gratuita da installare e pensata per chi vuole osservare le proprie uscite senza trasformare il bilancio familiare in un lavoro complicato.
Io la vedo soprattutto come uno strumento per costruire un’abitudine. Non promette di risolvere automaticamente la gestione economica e non sostituisce una consulenza finanziaria; il suo valore sta nel rendere più ordinata la registrazione delle spese. Dopo averla provata, la considero adatta a chi parte da zero e vuole una visione più concreta delle proprie abitudini, mentre la consiglierei con qualche riserva a chi cerca collegamenti bancari automatici, analisi molto avanzate o una gestione finanziaria condivisa tra più persone.
Che cosa aspettarsi prima di cominciare
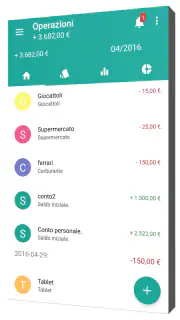
La prima cosa da capire è che Mie Finanze funziona meglio se la si usa con regolarità. Inserire una spesa ogni tanto può essere utile, ma non basta per ottenere un quadro attendibile. L’app dà il meglio quando diventa un piccolo passaggio dopo un acquisto: si registra l’importo, si sceglie il tipo di spesa e si prosegue con la giornata.
Questo approccio è diverso da quello delle app bancarie. L’app della banca è indispensabile per vedere movimenti e saldo del conto, ma spesso presenta le operazioni secondo la logica dell’istituto, non secondo quella delle proprie domande. Con un’app dedicata alla gestione personale posso invece chiedermi quanto ho speso per la casa, per gli spostamenti o per gli acquisti occasionali, mantenendo una lettura più vicina alle mie decisioni quotidiane.
Il progetto è arrivato sugli store il 24 luglio 2015 e continua a essere disponibile per dispositivi Android con sistema operativo almeno 5.0. La versione attuale è la 2.12.0.160. Sono dettagli importanti per chi usa uno smartphone non recente: prima di installare conviene controllare la versione del proprio dispositivo, così si evita di iniziare la configurazione per poi scoprire un’incompatibilità.
La diffusione dell’app è un buon segnale per chi preferisce provare uno strumento già scelto da molte persone: supera il milione di installazioni e mantiene una media di 4,3 su più di cinquantaduemila valutazioni. Non interpreto questi numeri come una garanzia che l’esperienza sia perfetta per chiunque, ma indicano che l’idea di base è abbastanza comprensibile da aver trovato un pubblico ampio.
Il prezzo di partenza è gratuito, con acquisti nell’app compresi tra 0,56 € e 19,99 € quando la fatturazione passa dal Play Store. Per un primo utilizzo, quindi, non è necessario affrontare una spesa iniziale. Io inizierei senza acquistare nulla, prendendo confidenza con il flusso di registrazione e verificando se il metodo si adatta davvero alle proprie abitudini.
La classificazione PEGI 3 la rende adatta anche dal punto di vista dell’età indicata, ma questo non significa che sia pensata per bambini come strumento autonomo di gestione del denaro. Il pubblico naturale resta quello degli adulti e dei ragazzi abbastanza grandi da comprendere il significato di entrate, uscite e categorie.
Preparare il primo utilizzo senza complicarsi
Per partire bene, io eviterei di inserire subito ogni spesa del passato. È una tentazione comune: si vuole ricostruire mesi di movimenti in una sola sessione e ci si stanca prima di aver capito come usare l’app. Un metodo più efficace è iniziare dal giorno dell’installazione, registrando le operazioni nuove e aggiungendo solo pochi movimenti recenti davvero utili come riferimento.
La prima configurazione dovrebbe avere un obiettivo semplice: arrivare a una schermata in cui una spesa appena sostenuta sia riconoscibile e consultabile. Se si parte da questo risultato, diventa più facile capire quali campi compilare con attenzione e quali informazioni, invece, non servono per il proprio modo di controllare il budget.
Un’altra scelta utile riguarda il livello di precisione. Per una spesa abituale può bastare un importo corretto e una categoria coerente. Per un acquisto particolare, invece, conviene aggiungere una nota che aiuti a ricordare il contesto. Non serve scrivere un resoconto lungo: una parola o una breve indicazione possono essere sufficienti per distinguere, in seguito, una spesa personale da una sostenuta per la casa.
Il primo traguardo non è avere un archivio perfetto, ma riuscire a registrare una spesa in pochi secondi senza interrompere la propria routine. Questa distinzione evita di trasformare l’app in un compito pesante e rende più probabile continuare a usarla dopo la curiosità iniziale.
La prima azione che dà davvero un risultato
Il test che consiglio è molto concreto: dopo il prossimo acquisto, aprire Mie Finanze e inserire subito l’uscita. Non aspettare la sera e non affidarsi alla memoria. In quel momento l’importo è davanti agli occhi, il contesto è chiaro e si può scegliere una categoria senza dover ricostruire la giornata.
Per esempio, immagino una mattina in cui compro qualcosa per la colazione, pago un tragitto e più tardi faccio una spesa per la casa. Registrare ogni operazione vicino al momento in cui avviene permette di non confondere acquisti simili e di capire quanto pesa una giornata normale. Dopo alcuni giorni, il valore non sta nella singola voce, ma nel confronto tra ciò che pensavo di spendere e ciò che ho effettivamente segnato.
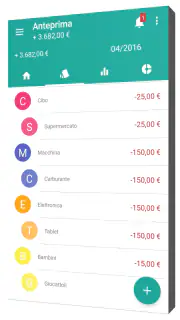
Il mio consiglio è di non creare categorie troppo specifiche all’inizio. Se ogni tipo di acquisto ha una voce diversa, l’archivio può sembrare ordinato ma diventare difficile da leggere. Meglio raggruppare le spese in modo stabile: alimentari, trasporti, casa, tempo libero e imprevisti sono più utili di una lunga serie di etichette quasi identiche. La precisione deve aiutare a decidere, non soltanto a catalogare.
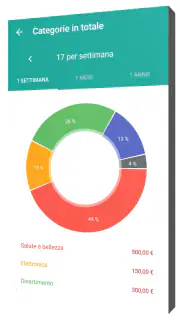
Una volta registrate le prime uscite, il passaggio successivo è osservare i gruppi che ricorrono più spesso. Io non cercherei subito di tagliare tutto. Guarderei invece le spese che si ripetono senza essere state pianificate, perché sono quelle che spesso sfuggono al controllo. In questo modo l’app diventa uno specchio delle abitudini, non un semplice quaderno digitale.
Come usarla in una situazione quotidiana
Immaginiamo una persona che riceve lo stipendio all’inizio del mese e si accorge di arrivare agli ultimi giorni con poco margine. Con Mie Finanze può cominciare registrando le spese variabili, senza cercare di prevedere ogni centesimo. Dopo una settimana potrebbe notare che gli acquisti singoli e apparentemente piccoli si accumulano più rapidamente delle spese già conosciute.
A quel punto non è necessario prendere decisioni drastiche. Si può stabilire una regola personale, come controllare l’app prima di una spesa non essenziale o rivedere le categorie alla fine della settimana. Il vantaggio è avere una base concreta su cui ragionare. Dire “spendo troppo” è vago; vedere che una determinata abitudine compare ripetutamente è molto più utile per cambiare comportamento.
La stessa logica può funzionare per chi vive in coppia, ma con una precisazione: se le spese sono sostenute da più persone, l’ordine dipende dalla disciplina con cui tutti registrano le operazioni. L’app può aiutare a tenere una traccia personale, ma non la considererei automaticamente un sistema completo per la contabilità familiare condivisa. In quel caso bisogna concordare prima chi inserisce cosa, altrimenti il riepilogo rischia di essere parziale.
Per uno studente o per chi ha entrate irregolari, il beneficio può essere ancora più immediato. Invece di costruire un budget mensile rigido, si può usare la registrazione per capire quali uscite sono inevitabili e quali dipendono dal momento. Questo approccio è meno elegante sulla carta, ma spesso più realistico quando il denaro disponibile cambia da una settimana all’altra.
Dove può nascere confusione
La difficoltà più comune non è necessariamente tecnica: è decidere come classificare una spesa. Un acquisto in un supermercato può contenere alimenti, prodotti per la casa e articoli occasionali. Se si pretende una precisione assoluta, si rischia di perdere tempo per una differenza che non cambierà nessuna decisione. Io sceglierei la categoria prevalente e manterrei la stessa regola nel tempo.
Un altro punto delicato è distinguere tra un’uscita effettiva e uno spostamento di denaro. Trasferire fondi tra due conti personali non ha lo stesso significato di spendere per un servizio. Se si registra ogni movimento come una spesa, il totale può risultare gonfiato e il quadro diventa fuorviante. Prima di confermare una voce, vale quindi la pena chiedersi se il denaro è stato consumato oppure soltanto spostato.
Le spese ricorrenti richiedono attenzione per un motivo simile. Un abbonamento o una rata può sembrare poco importante quando viene pagato, ma nel tempo pesa sul margine mensile. Registrarli con una descrizione riconoscibile aiuta a non confonderli con acquisti occasionali. Al contrario, non ha molto senso modificare ogni voce con dettagli diversi se l’obiettivo è soltanto sapere quanto è stato speso in quella categoria.
Io terrei anche separati gli acquisti rimborsabili, come una spesa anticipata per il lavoro o per un’altra persona. Se vengono mescolati alle uscite personali, l’app può far sembrare che il proprio budget sia più basso di quanto sia realmente. Una nota semplice può ricordare che quella somma non rappresenta un consumo definitivo, evitando interpretazioni sbagliate quando si rivede il periodo.
La registrazione manuale è il punto di forza e, allo stesso tempo, il limite principale. Offre controllo e non obbliga a dipendere dalla lettura automatica dei movimenti bancari, ma richiede costanza. Chi dimentica spesso di inserire le spese potrebbe preferire un’alternativa con sincronizzazione automatica, accettando però un livello diverso di controllo e le eventuali classificazioni da correggere.
Come trasformare i dati in decisioni utili
Dopo i primi giorni, non userei l’app soltanto per guardare il totale. Il dato più interessante è il rapporto tra frequenza e importo. Una spesa elevata ma rara può essere facile da ricordare e da pianificare; molte uscite modeste, invece, possono diventare invisibili se non vengono annotate. Questa lettura aiuta a scegliere dove intervenire senza colpevolizzarsi per ogni acquisto.
Un metodo che trovo pratico è fare una revisione breve alla fine della settimana. Non serve controllare ogni dettaglio: basta verificare se ci sono categorie sorprendentemente alte, voci duplicate o acquisti che avevo attribuito alla categoria sbagliata. La correzione periodica mantiene il quadro leggibile e riduce il rischio di abbandonare l’app perché l’archivio è diventato disordinato.
Un secondo metodo consiste nel confrontare le settimane con lo stesso criterio. Se una volta si includono le spese di casa e un’altra volta si separano, il confronto perde significato. La coerenza conta più della perfezione. Per questo io definirei poche regole personali e le applicherei sempre: come trattare i prelievi, dove mettere gli acquisti misti e come segnare i rimborsi.
Un dettaglio spesso sottovalutato è il momento in cui si consulta il riepilogo. Guardarlo subito dopo una spesa può generare una reazione emotiva sproporzionata; osservarlo a distanza di qualche giorno permette di riconoscere i modelli. L’app è più utile quando sostiene una decisione ragionata, non quando diventa un motivo per controllare continuamente ogni piccolo movimento.
Confronto con le alternative più comuni
Rispetto a un semplice foglio di calcolo, Mie Finanze è più comoda per chi deve annotare un’uscita mentre è fuori casa. Un foglio offre maggiore libertà di costruire formule e tabelle personalizzate, ma richiede più lavoro iniziale e una certa familiarità. Io sceglierei il foglio se volessi un bilancio molto articolato; sceglierei questa app se la priorità fosse la continuità della registrazione.
Rispetto alle app collegate direttamente alla banca, il vantaggio è la separazione. Non devo necessariamente affidarmi a un import automatico per iniziare a osservare le mie spese, e posso decidere personalmente come descrivere un’operazione. Il compromesso è evidente: l’accuratezza dipende da me. Se salto diversi giorni, nessun sistema manuale può ricostruire perfettamente ciò che non ho annotato.
Le app di budget con obiettivi, notifiche e pianificazione molto dettagliata possono essere più adatte a chi vuole seguire un piano finanziario complesso. Mie Finanze mi sembra più indicata come punto di partenza: prima di fissare obiettivi elaborati, aiuta a capire il comportamento reale. Per molti utenti questo ordine è sensato, perché è difficile stabilire limiti realistici senza sapere quanto si spende normalmente.
Non la sceglierei invece come unica soluzione per chi deve gestire investimenti, debiti articolati, contabilità professionale o più patrimoni contemporaneamente. La sua collocazione naturale è il controllo delle spese personali. Cercare di usarla come sostituto di strumenti specialistici potrebbe portare a una visione troppo semplificata.
Per chi la consiglierei davvero
La consiglierei a chi apre per la prima volta un’app di finanza personale e desidera un percorso poco intimidatorio. È adatta anche a chi ha già provato a usare note sul telefono, ricevute cartacee o memoria mentale, ma ha bisogno di una struttura più ordinata. Il fatto che sia gratuita da installare rende semplice fare una prova senza impegnarsi subito in un abbonamento.
Può essere utile a chi vuole prepararsi a una spesa importante, perché qualche settimana di registrazioni offre una fotografia più concreta delle uscite flessibili. In quel caso non la userei per prevedere il futuro in modo perfetto, ma per scoprire quali margini possono essere recuperati senza toccare le necessità essenziali.
La eviterei come scelta principale per chi non vuole inserire manualmente nulla. Anche l’interfaccia più semplice non elimina il lavoro di registrazione. Allo stesso modo, chi cerca una piattaforma collaborativa completa dovrebbe valutare attentamente il proprio metodo familiare prima di affidarsi a un archivio personale.
Il passo successivo dopo la prima settimana
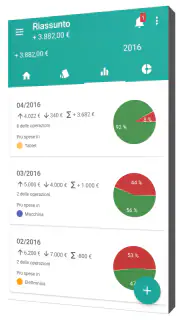
Quando l’uso quotidiano è diventato abbastanza naturale, il passo successivo non è aggiungere complessità, ma migliorare la qualità delle decisioni. Rivedrei le categorie, unirei quelle troppo simili e controllerei che i trasferimenti o i rimborsi non alterino il totale. Solo dopo questa pulizia ha senso usare i riepiloghi per stabilire un limite realistico.
Un buon obiettivo iniziale potrebbe essere semplicemente completare una settimana senza lasciare buchi evidenti. È più concreto di un proposito generico come “risparmiare di più” e permette di capire se il ritmo di inserimento è sostenibile. Se l’app richiede troppo tempo, la soluzione non è abbandonarla subito: si può ridurre il livello di dettaglio e conservare soltanto le informazioni che influenzano davvero le proprie scelte.
Le eventuali funzioni a pagamento, fatturate tramite Play Store entro la fascia indicata per gli acquisti nell’app, le prenderei in considerazione soltanto dopo aver verificato che il metodo base sia entrato nella routine. Pagare per uno strumento che non si apre con regolarità non risolve il problema della costanza. Prima viene l’abitudine, poi l’eventuale esigenza di ampliare l’esperienza.
Nel complesso, Mie Finanze mi sembra una scelta concreta per chi vuole cominciare a controllare le spese senza affrontare subito una configurazione da esperto. Il suo punto migliore è la semplicità del gesto quotidiano; il suo limite è proprio la necessità di compierlo con regolarità. Se accetto questa responsabilità, l’app può trasformare acquisti sparsi in informazioni leggibili e aiutarmi a prendere decisioni più consapevoli.
La mia raccomandazione finale è quindi prudente ma positiva: installarla, registrare le spese nuove per una settimana e valutare il risultato con onestà. Se desidero capire meglio dove va il denaro e preferisco inserire io le informazioni, può diventare un compagno utile. Se invece voglio automazione completa o strumenti finanziari avanzati, sceglierei una soluzione più specializzata. Per il primo passo, però, Mie Finanze offre un percorso accessibile e sufficientemente pratico per iniziare senza sentirsi sopraffatti.
Pro
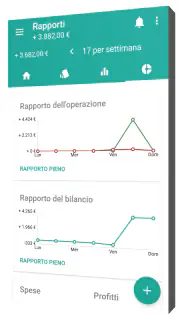
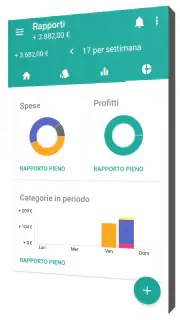
- Panoramica chiara di entrate
- spese e saldo disponibile.
- Categorie personalizzabili per adattare il controllo alle proprie abitudini.
- Inserimento rapido delle operazioni quotidiane.
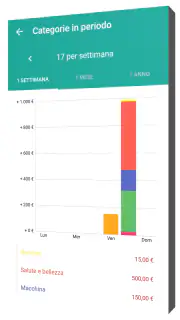
- Utile per individuare spese ricorrenti e consumi superflui.
- Interfaccia semplice
- adatta anche a chi è alle prime armi.
Contro
- Le funzioni avanzate potrebbero richiedere tempo per essere comprese.
- La gestione di più conti può risultare poco immediata.
- Le notifiche sulle scadenze potrebbero non essere sufficienti per tutti.
- L’accuratezza dei report dipende dalla registrazione costante delle spese.
- Potrebbero mancare opzioni avanzate per esportare o condividere i dati.
FAQ
Che cos’è Mie Finanze e a cosa serve?
Mie Finanze è un’app pensata per aiutare a organizzare e controllare le proprie finanze personali direttamente dallo smartphone. Dopo averla provata, risulta utile per registrare entrate e uscite, suddividere le spese per categorie e avere una visione più chiara del budget disponibile. È adatta sia a chi vuole semplicemente annotare le spese quotidiane, sia a chi desidera monitorare con maggiore attenzione le proprie abitudini finanziarie.
Mie Finanze è facile da usare anche per chi non ha esperienza con le app finanziarie?
Sì, l’interfaccia di Mie Finanze è generalmente semplice e orientata alla gestione rapida delle operazioni. L’inserimento di una nuova entrata o spesa non richiede procedure complicate, mentre categorie e riepiloghi aiutano a comprendere meglio i dati registrati. Come per qualsiasi applicazione di questo tipo, può essere necessario dedicare qualche minuto alla configurazione iniziale, soprattutto per personalizzare categorie, budget e modalità di visualizzazione.
I dati finanziari inseriti in Mie Finanze sono protetti?
Prima di utilizzare Mie Finanze è consigliabile controllare le informazioni sulla privacy indicate nella scheda ufficiale dell’app e nelle impostazioni. Poiché si possono inserire dati relativi a spese, entrate e abitudini personali, è importante capire dove vengono memorizzate le informazioni, se è disponibile una sincronizzazione online e quali autorizzazioni vengono richieste. Evitate comunque di inserire password bancarie, codici PIN o credenziali di accesso ai conti.
Mie Finanze permette di gestire più conti, carte o portafogli?
Le funzioni disponibili possono variare in base alla versione installata e agli eventuali aggiornamenti, ma l’app è pensata per offrire una gestione organizzata delle finanze personali. Prima del download conviene verificare se supporta più portafogli, conti bancari, carte o valute, soprattutto se si desidera separare le spese personali da quelle familiari. Per un utilizzo quotidiano, la possibilità di distinguere diverse fonti di denaro può rendere i riepiloghi molto più precisi.
Mie Finanze è gratuita oppure include acquisti e limitazioni?
La disponibilità gratuita dell’app non significa necessariamente che tutte le funzioni siano senza limiti. A seconda della versione per Android o iOS, potrebbero essere presenti pubblicità, acquisti integrati, strumenti premium o restrizioni sul numero di categorie, conti e report utilizzabili. Prima di procedere con l’installazione è quindi opportuno leggere la descrizione nello store e controllare la sezione dedicata ai costi. In questo modo si evitano sorprese e si può valutare se l’app soddisfa davvero le proprie esigenze.