Krak: Carta e Cashback
Solo AndroidFree· Valutazione degli utenti
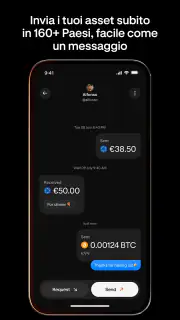
Ho provato Krak: Carta e Cashback come app finanziaria pensata per accompagnare i pagamenti quotidiani, gli invii di denaro e la gestione della carta. La prima impressione è quella di uno strumento rivolto a chi vuole riunire in un unico posto attività che spesso richiedono servizi diversi: mandare soldi all’estero, pagare con una carta e ottenere cashback. È un’idea comoda, ma il suo valore reale dipende soprattutto da quanto l’esperienza rimane semplice quando si usa l’app in fretta, fuori casa o con esigenze diverse di lettura e interazione.
Il prodotto è sviluppato da Payward, Inc. ed è disponibile gratuitamente per dispositivi con sistema operativo almeno 8.0. La classificazione PEGI 3 lo rende adatto a un pubblico generale, anche se le funzioni finanziarie richiedono naturalmente l’uso consapevole da parte di un adulto. L’app è arrivata il 24 giugno 2025 e la versione che ho preso in considerazione è la 1.57.1. Nel negozio ha una media di 4,7 su circa 5.500 valutazioni e supera le 500.000 installazioni: numeri che mostrano un interesse concreto, pur descrivendo un servizio ancora relativamente giovane.
Un’esperienza costruita per leggere e navigare senza perdersi
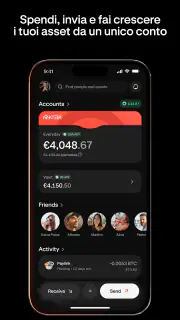
La parte più importante di un’app finanziaria non è soltanto ciò che permette di fare, ma quanto chiaramente comunica ogni passaggio. Quando si invia denaro o si paga con una carta, voglio capire subito quale operazione sto per confermare, quale saldo sto usando e dove posso controllare il risultato. In Krak l’impostazione generale punta a raccogliere queste azioni in un ambiente unico, evitando di costringermi a saltare continuamente tra un’app per i trasferimenti, una per la carta e una terza per i vantaggi.
Questa concentrazione può essere utile per chi preferisce una navigazione lineare e non ama imparare molti strumenti diversi. È particolarmente pratica per una persona che usa il telefono per attività essenziali e vuole ritrovare con una certa logica le funzioni legate al denaro. Il rovescio della medaglia è che una schermata con più servizi può diventare densa: carta, trasferimenti e cashback hanno significati diversi, e un’app deve distinguere bene le operazioni immediate da quelle che richiedono più attenzione.
Nel mio utilizzo, la regola che consiglierei è di non trattare la schermata principale come un semplice riepilogo da scorrere distrattamente. Prima di confermare un invio, conviene fermarsi sui dettagli dell’operazione e verificare destinatario, importo e valuta. Questo è un piccolo accorgimento, ma fa la differenza per chi legge lentamente, per chi usa caratteri più grandi sul telefono o per chi tende a perdere il punto quando ci sono molte informazioni vicine.
La chiarezza dei passaggi conta più della quantità di funzioni. Un servizio che riunisce più strumenti è utile soltanto se ogni azione mantiene un percorso riconoscibile. Per questo vedo Krak come una soluzione interessante per chi desidera ridurre il numero di app finanziarie, ma non come un ambiente da usare senza controllare ciò che appare prima della conferma.
Testo, contrasto e ritmo delle operazioni
Per una buona leggibilità non basta che le parole siano presenti: devono essere distinguibili, ordinate e accompagnate da etichette comprensibili. Nel caso di un’app che gestisce denaro, preferisco sempre interfacce che rendono evidente la differenza tra un movimento già eseguito, una richiesta ancora da completare e un vantaggio legato al cashback. Se questi stati sono rappresentati in modo troppo simile, la difficoltà non riguarda solo chi ha problemi di vista, ma chiunque stia usando il telefono in condizioni poco favorevoli.
Un uso realistico è quello di una pausa veloce durante la giornata. Immagino di dover inviare denaro a una persona che si trova in un altro Paese mentre sono su un mezzo pubblico. In quel momento ho una mano occupata, poca attenzione e magari riflessi sullo schermo. La possibilità di concentrare il pagamento e l’invio nello stesso strumento è comoda, ma non elimina il bisogno di una revisione finale. In situazioni simili, una navigazione prevedibile è più importante di animazioni o schermate elaborate.
Per chi utilizza impostazioni di ingrandimento, la verifica pratica è semplice: bisogna controllare se i comandi principali restano raggiungibili senza sovrapporsi e se il testo non viene tagliato. Non considero questa una prova secondaria. Un’app finanziaria dovrebbe rimanere utilizzabile anche quando l’utente aumenta la dimensione dei caratteri o modifica la visualizzazione del telefono, perché la leggibilità cambia molto tra persone diverse.
Interazione fisica, attenzione e sensibilità agli stimoli
Le operazioni finanziarie non dovrebbero dipendere da gesti rapidi o da una precisione eccessiva. Chi ha difficoltà motorie, tremori o usa il telefono con una sola mano può trovarsi in difficoltà davanti a pulsanti piccoli, conferme ravvicinate o schermate che cambiano troppo velocemente. Per questo, quando uso Krak, considero importante procedere con calma: apro una funzione alla volta, controllo l’importo e non cerco di completare tutto con tocchi affrettati.
Il vantaggio di un flusso concentrato è che riduce il numero di passaggi tra strumenti. Non devo ricordare quale app usare per ogni attività, e questo può aiutare chi si stanca facilmente o chi ha una memoria di lavoro limitata. Tuttavia, la semplificazione non deve trasformarsi in ambiguità. Se carta, trasferimento e cashback sono presentati nello stesso spazio senza una gerarchia evidente, l’utente può avere bisogno di più tempo per capire dove premere.
Un consiglio concreto è usare l’app in un momento tranquillo per familiarizzare con le sezioni, invece di impararla proprio quando serve inviare denaro con urgenza. Dopo aver riconosciuto il percorso, l’uso quotidiano diventa meno impegnativo. Questo approccio è utile anche a chi prova affaticamento visivo, a chi soffre il sovraccarico di notifiche o a chi preferisce ripetere una procedura già conosciuta.
Per le persone sensibili agli stimoli visivi o sonore, il contesto del telefono resta importante. Una modalità silenziosa, uno schermo non troppo luminoso e un ambiente con meno distrazioni possono rendere più semplice controllare i dettagli. Non considero corretto promettere un’esperienza identica per tutti: la facilità dipende anche dalle impostazioni del dispositivo, dalle dimensioni dello schermo e dal modo in cui ciascuno interagisce con il proprio telefono.
Quando Krak è davvero utile nella vita di tutti i giorni
Il caso d’uso più convincente è quello di chi ha rapporti economici internazionali e vuole evitare di gestire strumenti separati. Studenti fuori sede, persone con familiari all’estero o utenti che viaggiano possono apprezzare l’idea di inviare denaro e pagare con la carta dallo stesso ambiente. In questi casi, il cashback può diventare un elemento aggiuntivo interessante, ma non dovrebbe essere il solo motivo per scegliere il servizio: prima vengono la comprensione dei costi, la facilità di controllo e la sicurezza percepita durante la conferma.
Immagino una situazione concreta: devo acquistare qualcosa durante un viaggio e, nello stesso periodo, mandare una somma a un familiare che vive in un altro Paese. Con una banca tradizionale potrei usare il conto per il trasferimento, la carta fisica per il pagamento e un programma separato per eventuali vantaggi. Krak prova a rendere più compatto questo percorso. La comodità sta nel ridurre il cambio di contesto; la responsabilità dell’utente sta nel non confondere un pagamento con un trasferimento solo perché si trovano vicini nell’app.
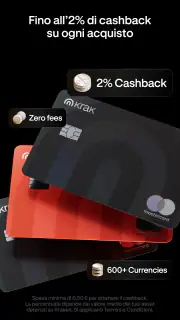
Per chi usa spesso una carta e vuole seguire meglio i propri movimenti, il cashback può essere un incentivo a mantenere le spese nello stesso ecosistema. Io, però, lo valuterei dopo aver capito bene come viene mostrato e quando diventa disponibile. Un vantaggio è utile solo se riesco a riconoscerlo, a collegarlo all’operazione corretta e a non basare acquisti non necessari sulla promessa di un ritorno.
La presenza di una versione gratuita rende più facile provarla senza affrontare un costo iniziale. Questo è un punto positivo per chi vuole confrontarla con il proprio conto o con una normale app di pagamento. La gratuità, però, non dovrebbe essere interpretata come sinonimo di assenza di condizioni: nelle operazioni finanziarie bisogna sempre leggere con attenzione le informazioni mostrate prima di procedere, soprattutto quando entrano in gioco invii internazionali, valute diverse o vantaggi collegati alla carta.
Confronto con banca tradizionale e portafogli digitali
Rispetto all’app della propria banca, Krak può risultare più interessante per chi cerca un’esperienza centrata sulla combinazione tra carta, trasferimenti internazionali e cashback. Una banca tradizionale, invece, può essere preferibile per chi vuole avere nello stesso luogo anche funzioni bancarie più ampie, come la gestione completa del conto e dei servizi collegati. La scelta dipende quindi dal ruolo che voglio dare all’app: strumento principale oppure soluzione complementare.
Rispetto a un portafoglio digitale usato solo per pagare, il servizio di Payward, Inc. punta a coprire un percorso più articolato. Questo può ridurre la frammentazione, ma aumenta anche la necessità di comprendere bene le schermate. Un portafoglio minimale può essere migliore per chi desidera soltanto pagare rapidamente in negozio; Krak ha più senso per chi vuole unire il pagamento con altre attività finanziarie e accetta di dedicare qualche minuto alla configurazione e alla verifica.
Non la sceglierei come prima opzione per una persona che cerca esclusivamente una carta da usare senza interessarsi a trasferimenti o cashback. In quel caso, un’app più focalizzata può risultare più intuitiva. Allo stesso modo, chi preferisce parlare con una filiale o gestire ogni operazione con assistenza personale potrebbe sentirsi più a proprio agio con una banca tradizionale.
Accesso in viaggio, con connessioni imperfette e routine diverse
L’accessibilità non riguarda soltanto vista, udito o movimento: riguarda anche il momento in cui si usa il servizio. In viaggio posso avere poco tempo, una connessione non ideale, una lingua diversa intorno a me e maggiore timore di sbagliare. Un’app finanziaria utile in questi contesti deve permettermi di distinguere rapidamente una funzione dall’altra e di rileggere i dati prima della conferma, senza costringermi a ricordare passaggi complessi.
Per evitare problemi, preparerei l’app prima di partire, imparando dove controllare il saldo, dove avviare un invio e dove verificare le informazioni della carta. Non aspetterei di essere in aeroporto o davanti a un terminale affollato. Questa preparazione è particolarmente importante per chi usa tecnologie assistive, per chi ha bisogno di più tempo per leggere o per chi tende a bloccarsi quando un’interfaccia cambia rispetto alle proprie abitudini.
La versione minima richiesta è 8.0, quindi può essere presa in considerazione anche da chi non possiede un telefono recente. Resta comunque una differenza tra compatibilità tecnica e comodità reale: uno schermo piccolo, un sistema lento o una batteria quasi scarica possono rendere difficili operazioni che sulla carta sono disponibili. Per questo non valuterei l’app soltanto in condizioni ideali, ma anche sul dispositivo che uso davvero ogni giorno.
Dove restano le difficoltà e come ridurle
Il limite principale che vedo è il possibile carico mentale creato dall’unione di più funzioni finanziarie. Carta, invio di denaro e cashback rispondono a bisogni diversi. Se uso l’app raramente, potrei dover riprendere confidenza ogni volta; se la uso spesso, potrei essere tentato di confermare troppo rapidamente. In entrambi i casi, la soluzione non è fare affidamento sulla memoria, ma controllare sempre la schermata riepilogativa prima dell’azione definitiva.
Un secondo punto riguarda le differenze tra utenti. Una persona con buona vista e grande familiarità con i pagamenti digitali può trovare il percorso naturale, mentre chi ingrandisce il testo, usa comandi vocali o ha difficoltà a distinguere elementi simili potrebbe avere bisogno di più tempo. Non basta dire che un’app è semplice in generale: la semplicità deve resistere a impostazioni diverse e a situazioni di stress.
Per rendere l’esperienza più gestibile, suggerisco di mantenere il telefono aggiornato, ridurre le distrazioni durante le operazioni importanti e usare una connessione affidabile quando si invia denaro. Eviterei inoltre di iniziare un trasferimento mentre sto camminando o mentre svolgo un’altra attività. Questo non è un difetto esclusivo di Krak, ma nel suo caso è particolarmente rilevante perché l’app riunisce azioni che possono avere conseguenze economiche.
Chi ha bisogno di una conferma vocale, di un supporto umano costante o di un’interfaccia progettata specificamente per una determinata disabilità dovrebbe fare una prova personale prima di affidarle attività essenziali. Il fatto che l’app sia classificata PEGI 3 e che funzioni su dispositivi non recentissimi non garantisce automaticamente che ogni percorso sia adatto a ogni esigenza. La valutazione più onesta resta quella fatta sul proprio telefono, con le proprie impostazioni.
La scelta giusta dipende dal tipo di utente
Consiglierei Krak a chi vuole unire pagamenti con carta, invii internazionali e cashback, soprattutto se apprezza l’idea di avere meno strumenti separati. È una proposta interessante anche per chi viaggia o mantiene contatti economici con persone che vivono all’estero. La media di 4,7 e la presenza su oltre 500.000 dispositivi indicano che molti utenti hanno trovato valore nell’esperienza, ma non sostituiscono una prova diretta: le esigenze finanziarie e di accessibilità sono molto personali.
La eviterei come soluzione unica se cerco una banca completa, se preferisco un servizio esclusivamente dedicato ai pagamenti o se ho bisogno di un’assistenza in presenza. Non la sceglierei nemmeno basandomi soltanto sul cashback. Il vantaggio più concreto, a mio parere, è la combinazione delle funzioni; se quella combinazione non mi serve, la maggiore ampiezza dell’app può diventare più un peso che un beneficio.
In definitiva, Krak: Carta e Cashback mi sembra una soluzione promettente per chi desidera un punto d’accesso unico a pagamenti e trasferimenti, con un incentivo aggiuntivo legato al cashback. La sua accessibilità pratica dipende dalla leggibilità dell’interfaccia sul dispositivo personale, dalla possibilità di procedere senza fretta e dalla chiarezza con cui l’utente riesce a distinguere ogni operazione. La consiglierei dopo una breve prova ragionata, non dopo un’installazione impulsiva.
Il mio giudizio finale è positivo ma prudente: la proposta è più utile di un semplice portafoglio per pagare, e più snella di una soluzione bancaria completa, però richiede attenzione proprio perché mette insieme attività diverse. Se per me contano trasferimenti internazionali, carta e cashback nello stesso spazio, vale la pena provarla. Se invece la priorità è la massima semplicità possibile o un supporto personale continuo, sceglierei un’alternativa più specializzata.
Pro
- Cashback accreditato direttamente sulla carta senza procedure complicate.
- Possibilità di monitorare spese e ricompense dall’app in tempo reale.
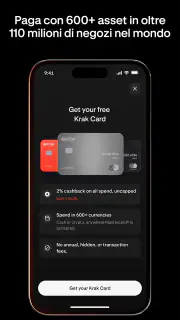
- Carta virtuale pronta all’uso per acquisti online più sicuri.
- Promozioni periodiche presso partner e categorie selezionate.
- Interfaccia intuitiva
- adatta anche a chi usa per la prima volta una carta digitale.
Contro
- Il cashback può variare e non è sempre disponibile per tutti gli acquisti.
- Alcune offerte richiedono attivazione o condizioni specifiche da rispettare.
- L’app dipende dalla connessione internet per consultare dati e promozioni.
- La disponibilità dei servizi può dipendere dal Paese e dai partner convenzionati.
- Potrebbero essere richiesti controlli d’identità prima di usare tutte le funzioni.
FAQ
Che cos’è Krak: Carta e Cashback e come funziona?
Krak: Carta e Cashback è un’app dedicata alla gestione di una carta e all’accesso a iniziative di cashback. Dopo la registrazione, l’utente può consultare le funzioni disponibili, verificare eventuali promozioni e controllare i movimenti o i vantaggi accumulati. Prima di utilizzarla, è importante leggere con attenzione condizioni, commissioni, limiti e modalità di rimborso previste dal servizio.
Krak: Carta e Cashback è sicura da usare?
L’app richiede normalmente dati personali e informazioni legate alla carta, quindi la sicurezza è un aspetto fondamentale. Prima del download conviene verificare che l’app provenga dallo sviluppatore ufficiale, controllare i permessi richiesti e utilizzare una password robusta. È inoltre consigliabile attivare eventuali sistemi di autenticazione aggiuntivi e non condividere mai codici di accesso o dati sensibili.
Come si ottiene il cashback tramite Krak?
Le modalità per ottenere il cashback possono dipendere dalle campagne attive, dai negozi partecipanti e dal tipo di acquisto effettuato. In genere è necessario rispettare precise condizioni, come usare la carta o seguire un collegamento indicato nell’app. Il rimborso potrebbe non essere immediato e può richiedere una verifica della transazione. Consultate sempre i dettagli di ogni promozione.
Ci sono costi, commissioni o requisiti per usare la carta Krak?
Prima di richiedere o utilizzare la carta è opportuno controllare il prospetto economico del servizio. Potrebbero essere previsti costi di emissione, gestione, ricarica, prelievo, cambio valuta o altre commissioni, oltre a eventuali requisiti di età e verifica dell’identità. Le condizioni possono cambiare nel tempo, perciò è meglio consultare direttamente l’app e i termini ufficiali aggiornati.
Su quali dispositivi è possibile installare Krak: Carta e Cashback?
La disponibilità dipende dalla versione ufficiale pubblicata per Android o iOS e dai requisiti tecnici indicati nello store. Prima dell’installazione è consigliabile verificare la compatibilità con la versione del sistema operativo, lo spazio libero e il supporto del proprio dispositivo. Per sicurezza, scaricate Krak esclusivamente da Google Play o App Store, evitando file APK e link non verificati.