JetCredit - Prestito veloce
Solo AndroidFree· Valutazione degli utenti
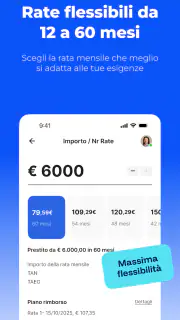
Quando si cerca un prestito personale direttamente dallo smartphone, la prima tentazione è guardare soltanto la velocità della risposta. Io, invece, con JetCredit - Prestito veloce ho trovato più utile osservare l’intero percorso: quanto è chiaro il passaggio dalla richiesta alla valutazione, quali decisioni restano nelle mani dell’utente e in quali momenti conviene fermarsi a leggere con attenzione. È un’app finanziaria gratuita, sviluppata da EURO DIGITECH S.R.L., pensata per chi vuole gestire dall’app una richiesta di finanziamento personale fino a 6.000 euro.
Il suo punto di forza è evidente: ridurre la distanza tra il bisogno di liquidità e l’avvio della pratica. La promessa di una risposta in pochi minuti rende l’esperienza adatta a una necessità concreta, non a una pianificazione finanziaria complessa. Proprio per questo, però, non la considero uno strumento da usare con leggerezza. Un’app che rende semplice chiedere denaro deve essere valutata anche per la qualità delle informazioni che mostra e per la libertà che lascia prima della conferma.
Che tipo di esperienza offre JetCredit
La schermata iniziale comunica subito la funzione principale: richiedere un finanziamento personale senza passare necessariamente da una filiale. Questo rende l’app interessante per chi ha già un’idea abbastanza precisa della somma necessaria e vuole capire rapidamente se può procedere. Io la vedo soprattutto come un punto di accesso digitale alla richiesta, non come un sostituto completo di un consulente finanziario.
La valutazione media di 4,7, accompagnata da oltre mille valutazioni, indica che l’app ha trovato un pubblico soddisfatto. Anche la presenza su oltre centomila dispositivi suggerisce una diffusione già significativa. Questi numeri aiutano a inquadrare la popolarità del servizio, ma non devono diventare l’unico criterio di fiducia: nel credito, la decisione giusta dipende soprattutto dalle condizioni personali e dalla comprensione dell’impegno che si sta assumendo.
JetCredit è classificata nella categoria della finanza e può essere installata gratuitamente. È adatta a un pubblico generale, con classificazione PEGI 3, ma questo non significa che ogni utente sia automaticamente pronto a utilizzarla. L’età minima indicata per l’app non sostituisce la capacità di valutare una rata, il costo complessivo e l’effetto del rimborso sul bilancio mensile.
La versione attuale è la 1.8.6 e l’app richiede almeno iOS o Android 11. Questo requisito è importante soprattutto per chi usa un telefono meno recente: prima di iniziare una pratica, controllerei la compatibilità del dispositivo e manterrei il sistema aggiornato. In un’app finanziaria, aggiornamenti e sicurezza del sistema operativo sono aspetti pratici, non dettagli secondari.
Il percorso è rapido, ma la rapidità non deve sostituire la lettura
Il vantaggio più concreto è la possibilità di avviare tutto dal telefono. In una situazione quotidiana, per esempio una spesa domestica imprevista che non può essere rimandata, avere un primo riscontro senza spostarsi può essere comodo. Io userei l’app in questo modo: preparerei prima le informazioni necessarie, confronterei la rata con le uscite già presenti e soltanto dopo inizierei la richiesta.
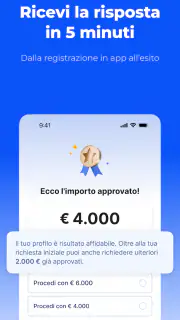
Il rischio è lasciarsi guidare dalla parola “veloce” e interpretare una risposta rapida come una convenienza garantita. Sono due cose diverse. Una risposta in pochi minuti può essere utile per sapere come proseguire, ma non elimina la necessità di leggere importi, scadenze, costi e condizioni prima di accettare. La velocità è un vantaggio operativo; non è una valutazione della sostenibilità del prestito.
Un accorgimento che considero importante è usare l’app in un momento tranquillo, non mentre si è sotto pressione. Se si apre la richiesta durante un’emergenza, si rischia di concentrarsi soltanto sulla somma disponibile. Meglio annotare prima il limite mensile che si è davvero disposti a sostenere e trattarlo come un vincolo personale, anche se il sistema propone una somma più alta.
Controlli e scelte da osservare durante la richiesta
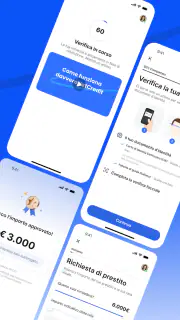
La fiducia, in questo caso, nasce soprattutto dalla possibilità di capire cosa si sta facendo a ogni passaggio. Io controllerei con cura le schermate che riguardano dati personali, autorizzazioni, riepilogo della richiesta e conferma finale. Non darei per scontato che un pulsante di avanzamento equivalga già a un’accettazione definitiva: leggerei sempre il testo associato all’azione.
È utile distinguere tre momenti che spesso vengono confusi. Il primo è l’inserimento delle informazioni per avviare la valutazione. Il secondo è l’eventuale proposta o esito del percorso. Il terzo è l’accettazione di condizioni contrattuali. Trattarli come fasi separate aiuta a non procedere automaticamente e a capire quando si sta soltanto chiedendo una valutazione e quando, invece, si sta assumendo un impegno.
Prima di confermare, farei uno screenshot personale del riepilogo mostrato dall’app, se consentito dal dispositivo e dalle regole del servizio, oppure annoterei i dati essenziali in un luogo sicuro. Non lo considero un modo per aggirare il percorso, ma una buona abitudine per poter rileggere con calma la somma richiesta, le scadenze e gli elementi economici visualizzati. Se una voce non è chiara, la scelta prudente è interrompere e cercare spiegazioni prima di andare avanti.
Un altro controllo concreto riguarda l’identità dell’app installata. Verificherei che il nome dello sviluppatore visualizzato nello store corrisponda a EURO DIGITECH S.R.L. e che l’installazione provenga dal canale ufficiale del proprio sistema operativo. Eviterei file distribuiti da fonti sconosciute, soprattutto quando l’app tratta informazioni finanziarie.
Dati personali: i momenti in cui prestare maggiore attenzione
Una richiesta di finanziamento porta naturalmente a condividere informazioni sensibili. Per questo, la parte più delicata non è soltanto tecnica: è decisionale. Io leggerei con particolare attenzione le schermate che spiegano perché un dato viene richiesto, come viene usato e quali consensi sono separati tra loro. Se vedo opzioni già selezionate, controllerei se posso modificarle prima di proseguire.
Non concederei autorizzazioni non necessarie solo per arrivare più velocemente alla schermata successiva. La regola che seguirei è semplice: ogni permesso deve avere una ragione comprensibile e coerente con l’operazione che sto svolgendo. Se una richiesta del telefono non mi è chiara, preferirei negarla temporaneamente e verificare le conseguenze, invece di accettarla in modo automatico.
Userei inoltre una connessione privata e affidabile. Non inizierei una domanda di prestito da una rete Wi-Fi pubblica, né lascerei il telefono sbloccato dopo aver inserito informazioni personali. Sono precauzioni elementari, ma in questo tipo di servizio hanno un peso maggiore rispetto a un’app usata soltanto per leggere contenuti o controllare il meteo.
La protezione dell’account merita la stessa attenzione. Se l’app offre una procedura di accesso con credenziali, le userei soltanto su un dispositivo personale e non condividerei mai codici ricevuti via SMS o altri dati di accesso con presunti operatori. Un messaggio urgente che chiede di comunicare un codice o di installare un’app esterna sarebbe per me un segnale per interrompere il contatto e verificare tutto attraverso canali ufficiali.
Quanto controllo resta all’utente
Il valore di un servizio digitale non sta solo nel fare più cose, ma anche nel permettere all’utente di scegliere quando fermarsi. Durante l’uso di JetCredit, io considererei positivo ogni passaggio che mostra chiaramente l’azione successiva, distingue le informazioni obbligatorie da quelle facoltative e rende riconoscibile il momento della conferma. Sono dettagli che riducono gli errori quando si utilizza l’app con fretta.
La mia strategia sarebbe non completare la richiesta in un’unica sessione se mi accorgo di essere confuso o se non ho a disposizione i documenti e le informazioni necessarie. Meglio interrompere, prepararsi e riprendere con calma, piuttosto che inserire dati approssimativi. Una pratica finanziaria avviata con informazioni errate può creare più attrito di quello che l’app cerca di eliminare.
Consiglierei anche di confrontare l’eventuale proposta con almeno un’alternativa. La banca abituale può offrire un rapporto già esistente e una visione più ampia della situazione finanziaria; un comparatore può aiutare a mettere a confronto diverse condizioni; un consulente può essere più utile quando il caso è complesso. JetCredit ha senso soprattutto quando la priorità è la comodità digitale e si desidera avviare rapidamente una richiesta, non quando si vuole una consulenza articolata.
Per una somma contenuta e una necessità ben definita, l’app può risultare pratica. Per consolidare più debiti, affrontare un reddito instabile o decidere tra diverse forme di finanziamento, io non mi affiderei soltanto a un flusso guidato sullo smartphone. In questi casi, il tempo risparmiato nella richiesta può essere inferiore al tempo necessario per comprendere bene la scelta.
Un caso d’uso realistico, con un limite importante
Immagino una persona che debba sostituire rapidamente un elettrodomestico essenziale e non disponga dell’intera somma sul conto. Potrebbe usare JetCredit per avviare una valutazione da casa, senza appuntamento, e capire se il percorso è praticabile. Il passaggio corretto, però, sarebbe calcolare prima quanto rimane ogni mese dopo affitto, bollette, alimentari e altri impegni.
Se la rata risultasse compatibile, la persona dovrebbe comunque confrontare il costo totale con quello di un finanziamento proposto dal proprio istituto bancario o dal punto vendita. Una rata più bassa può dipendere da una durata più lunga, mentre una risposta più rapida non dice da sola quale opzione sia meno costosa. Questo è uno dei motivi per cui non userei l’app come unico strumento di confronto.
Al contrario, eviterei di usarla per una spesa impulsiva o per coprire un disavanzo che si ripete ogni mese. Se il problema non è occasionale, un nuovo prestito può soltanto rimandare la difficoltà. In quel caso, parlerei prima con la banca, con un consulente o con un servizio di supporto finanziario indipendente, cercando una soluzione al bilancio invece di aggiungere un’altra rata.
Per chi è adatta e per chi sceglierei un’alternativa
La consiglierei a chi preferisce gestire le pratiche dal telefono, vuole un primo riscontro rapido e sa già quale importo può sostenere. È particolarmente comoda per chi vive lontano da una filiale o ha orari di lavoro che rendono difficili gli appuntamenti. Anche l’assenza di un costo di installazione rende semplice provarla prima di decidere se il percorso digitale è adatto alle proprie abitudini.
Non la sceglierei come prima opzione per chi ha bisogno di spiegazioni passo passo, non si sente sicuro nella gestione dei documenti digitali o vuole negoziare direttamente le condizioni. Per questi utenti, un confronto con la propria banca o con un professionista può offrire più contesto e meno rischio di interpretare male una schermata.
La eviterei anche quando la richiesta nasce da un’urgenza emotiva. Un’interfaccia chiara e veloce può rendere facile procedere, ma proprio in quel momento serve una pausa. Annotare il budget massimo, leggere il riepilogo e confrontare almeno un’alternativa sono tre passaggi semplici che migliorano molto la qualità della decisione.
La mia valutazione sull’affidabilità pratica
Il fatto che l’app abbia una valutazione media di 4,7 e una base di utenti già ampia è un elemento incoraggiante per l’esperienza generale, ma io separerei sempre la facilità d’uso dall’affidabilità finanziaria della singola scelta. Un’app può funzionare bene e, allo stesso tempo, non essere la soluzione più conveniente per ogni profilo.
Mi piace l’idea di poter iniziare la procedura in autonomia, ma la fiducia deve essere costruita anche attraverso controlli personali: installazione ufficiale, dispositivo aggiornato, connessione privata, lettura dei consensi e verifica del riepilogo prima della conferma. Queste precauzioni non rendono il percorso più complicato; lo rendono più consapevole.
La versione 1.8.6 mostra che il prodotto viene mantenuto in una forma aggiornata rispetto alla versione disponibile sul dispositivo. Io controllerei comunque gli aggiornamenti prima di una pratica importante e terrei attive le protezioni standard del telefono. Non userei un dispositivo modificato o condiviso per inserire dati finanziari, perché il problema potrebbe nascere dall’ambiente di utilizzo e non dall’app in sé.
Verdetto: utile se la rapidità resta sotto controllo
JetCredit è una soluzione interessante per chi vuole avviare una richiesta di prestito personale in modo digitale e senza costi di installazione. La sua utilità è maggiore quando il bisogno è concreto, l’importo è già stato valutato con attenzione e l’utente desidera un percorso rapido per capire come procedere.
La mia raccomandazione è usarla come strumento di richiesta e orientamento, non come scorciatoia per decidere. Prima di confermare, confronterei sempre la proposta con le alternative disponibili, controllerei il peso della rata sul bilancio e rileggerei ogni consenso relativo ai dati personali. La scelta migliore non è quella che arriva più velocemente, ma quella che riesco a sostenere e comprendere fino in fondo.
In sintesi, la considero adatta a utenti autonomi e attenti, mentre sceglierei una banca o un consulente quando servono confronto, spiegazioni personalizzate o una gestione più ampia della situazione economica. Se si mantiene questo approccio prudente, l’app può essere un modo pratico per iniziare una pratica finanziaria dal telefono senza confondere la semplicità del percorso con la semplicità dell’impegno.
Pro
- Richiesta completamente online
- senza necessità di recarsi in filiale.
- Importo e durata personalizzabili in base alle proprie esigenze.
- Procedura guidata semplice
- adatta anche a chi usa poco le app finanziarie.
- Possibilità di verificare rapidamente lo stato della richiesta.
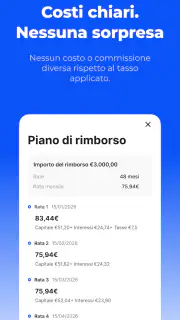
- Informazioni sui costi presentate prima della conferma del prestito.
Contro
- L’approvazione non è garantita e dipende dalla valutazione del profilo.
- Tassi e costi possono risultare elevati rispetto a un prestito bancario tradizionale.
- Sono richiesti dati personali e finanziari sensibili durante la registrazione.
- Il ritardo nei rimborsi può comportare penali e conseguenze sul credito.
- La disponibilità del servizio può variare in base al Paese e ai requisiti.
FAQ
Che cos’è JetCredit - Prestito veloce e come funziona?
JetCredit - Prestito veloce è un’applicazione pensata per consentire agli utenti di richiedere un finanziamento direttamente dallo smartphone. Dopo la registrazione, l’app può chiedere alcuni dati personali, informazioni sul reddito e documenti necessari alla valutazione. La domanda viene analizzata dal gestore o da eventuali partner finanziari: l’approvazione non è quindi automatica e dipende dai requisiti richiesti.
Chi può richiedere un prestito tramite JetCredit?
I requisiti possono variare in base alle condizioni applicate da JetCredit e dai suoi partner. In genere è necessario essere maggiorenni, risiedere nel Paese supportato, possedere un documento d’identità valido e fornire informazioni verificabili sulla propria situazione economica. Prima di inviare la richiesta conviene controllare attentamente i criteri di accesso, perché la disponibilità del servizio e l’idoneità non sono garantite per tutti gli utenti.
Quanto tempo occorre per ricevere una risposta o l’accredito?
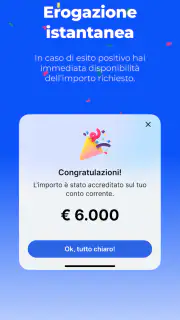
Il nome dell’app richiama la rapidità, ma i tempi effettivi possono dipendere dalla completezza dei dati inseriti, dai controlli sull’identità, dalla valutazione creditizia e dagli orari degli istituti coinvolti. Una risposta preliminare potrebbe arrivare rapidamente, mentre l’eventuale erogazione richiede ulteriori verifiche. È importante leggere le condizioni ufficiali per conoscere i tempi indicati e non considerare l’accredito immediato come assicurato.
Quali costi, interessi e condizioni bisogna verificare prima di accettare?
Prima di confermare una richiesta è fondamentale esaminare il TAEG, il TAN, eventuali commissioni di istruttoria, costi di gestione, spese per ritardi e modalità di rimborso. L’importo totale da restituire può essere superiore alla somma ricevuta. Consiglio di leggere il contratto e il documento informativo precontrattuale, confrontando l’offerta con altre soluzioni e valutando attentamente la sostenibilità delle rate.
JetCredit è sicura e come vengono gestiti i dati personali?
Quando si utilizza un’app per prestiti, è essenziale verificare chi gestisce realmente il servizio, quali autorizzazioni richiede e come tratta i dati personali. Prima del download controllate sviluppatore, recensioni, informativa sulla privacy, contatti ufficiali e condizioni del finanziamento. Evitate di condividere credenziali bancarie o documenti tramite canali non verificati e scaricate l’app esclusivamente da store ufficiali o collegamenti affidabili.