Intesa Sanpaolo Inbiz
Solo AndroidFree· Valutazione degli utenti
Quando si gestiscono pagamenti, documenti e operazioni bancarie per una piccola attività, il problema non è soltanto avere accesso al conto: è riuscire a lavorare senza confondere ruoli, dispositivi e responsabilità. Intesa Sanpaolo Inbiz nasce proprio come applicazione finanziaria dedicata all’esperienza digitale Inbiz e, dopo averla provata, la considero soprattutto uno strumento operativo per chi deve controllare il rapporto tra impresa e banca anche lontano dalla scrivania.
La mia impressione è abbastanza chiara: non è l’app che sceglierei per una semplice consultazione personale o per dividere le spese di casa. Il suo senso emerge quando l’utente ha bisogno di seguire attività bancarie legate a un’organizzazione, magari alternando computer e smartphone durante una giornata piena. Il fatto che sia gratuita e sviluppata da Intesa Sanpaolo SPA la rende immediatamente interessante per chi utilizza già l’ambiente Inbiz, mentre per chi cerca solo un’app bancaria essenziale può risultare più specializzata del necessario.
Usarla in casa o su dispositivi condivisi richiede confini chiari
Lo scenario più realistico non è quello di una famiglia che usa l’app come portafoglio comune, ma quello di una casa in cui una persona gestisce una partita IVA, un’attività familiare o una piccola impresa. In questi casi il telefono può essere appoggiato sul tavolo della cucina, usato durante una pausa o lasciato temporaneamente a disposizione di un coniuge. Il punto importante è non trattare l’app come se fosse un’agenda condivisa: l’accesso riguarda operazioni finanziarie e va considerato personale, anche quando il dispositivo appartiene alla famiglia.
Io eviterei di lasciare l’app aperta su un tablet di casa o su uno smartphone utilizzato da più persone. Un dispositivo condiviso può essere comodo per controllare rapidamente una situazione, ma rende più facile esporre informazioni bancarie a chi non dovrebbe visualizzarle. Inoltre, la praticità del dispositivo non cambia la responsabilità di chi effettua o autorizza un’operazione. Per questo la prima regola d’uso è semplice: condividere il dispositivo non significa condividere automaticamente il conto o i poteri operativi.
Questa distinzione diventa ancora più importante quando più persone collaborano alla stessa attività. Un familiare può occuparsi delle fatture, un altro dei pagamenti e un terzo della supervisione, ma l’app non va trasformata in un punto di accesso indistinto. Prima di usarla, conviene stabilire chi deve soltanto consultare, chi prepara un’operazione e chi ha il compito di completarla. L’app può accompagnare questo flusso, ma non sostituisce le regole interne dell’attività.
Il primo accesso va pensato come una scelta organizzativa
Durante la configurazione, il mio consiglio è di scegliere con attenzione il dispositivo principale. Uno smartphone personale e protetto è preferibile a un telefono lasciato in ufficio, in auto o sul bancone di un negozio. Se l’app viene installata sul cellulare di un familiare, bisogna chiedersi se quella persona deve davvero avere accesso all’ambiente bancario oppure se sarebbe meglio mantenere il controllo sul proprio dispositivo e coordinarsi in altro modo.
Non userei Intesa Sanpaolo Inbiz come soluzione improvvisata per passarsi il telefono durante l’autorizzazione. È una procedura scomoda e crea ambiguità: chi sta guardando, chi sta verificando i dati e chi sta confermando? Anche quando due persone si fidano completamente l’una dell’altra, un’abitudine poco ordinata può portare a errori di destinatario, importo o causale. La comodità di pochi secondi non vale il rischio di un controllo frettoloso.
Un altro aspetto pratico riguarda la separazione tra attività domestica e attività professionale. Se sullo stesso smartphone tengo app bancarie personali, messaggi di lavoro e strumenti Inbiz, cerco di non aprire l’app mentre sto rispondendo di corsa a una telefonata o seguendo una consegna. Per me funziona meglio creare un momento preciso: controllo, verifico i dati e solo dopo procedo. Questo riduce il rischio di confondere un pagamento familiare con uno dell’attività.
Coordinare più persone senza perdere il controllo
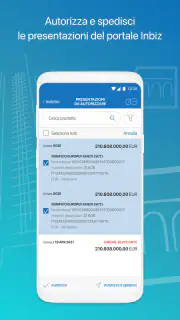
Il valore dell’app si vede soprattutto quando serve seguire una routine ripetuta. Immagino, per esempio, una piccola impresa familiare: una persona riceve una fattura sul computer, un’altra deve controllare la disponibilità dal telefono e il titolare vuole mantenere l’ultima parola sulle operazioni. In un caso del genere il mobile è utile perché permette di non rimandare ogni controllo alla sera, ma non dovrebbe diventare il luogo in cui tutti fanno tutto.
Io separerei sempre tre momenti: raccolta delle informazioni, verifica e autorizzazione. Prima si controllano i dati della fattura o della richiesta; poi si verifica che il beneficiario e l’importo siano coerenti; infine si procede con l’azione prevista. Anche se il flusso concreto dipende dall’organizzazione Inbiz utilizzata dall’impresa, questa divisione mentale aiuta a non premere conferme mentre si è distratti.
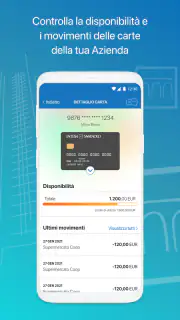
Un vantaggio concreto dell’uso su smartphone è la possibilità di seguire una situazione quando non si è davanti al computer. Se sono fuori sede e devo capire se una pratica richiede attenzione, posso avere un punto di controllo più immediato rispetto alla consultazione esclusivamente da desktop. Però non confonderei la rapidità con la completezza: per analizzare molti documenti, confrontare più informazioni o lavorare con calma, lo schermo del computer resta spesso più adatto.
Qui emerge una differenza importante rispetto alle normali app di home banking. Le app bancarie pensate per i privati puntano generalmente su saldo, movimenti, carte e operazioni quotidiane. Inbiz ha invece un orientamento professionale: il suo interesse dipende dal rapporto dell’utente con la gestione bancaria dell’impresa. Se devo soltanto controllare quanto ho speso al supermercato o trasferire denaro a un amico, sceglierei l’app personale della banca, non questa.
Il telefono non deve diventare l’unico punto di verifica
La consultazione mobile è comoda, ma io non la userei come unica memoria del lavoro. Per una gestione ordinata conviene mantenere anche una traccia interna delle operazioni: una procedura aziendale, una cartella documentale o un registro condiviso, secondo le esigenze dell’attività. L’app può aiutare a controllare e intervenire, ma non sostituisce la contabilità, l’archiviazione delle fatture o il confronto con il commercialista.
Questo è uno dei compromessi meno evidenti. Un’app finanziaria può rendere più veloce un’azione, ma la velocità può incoraggiare controlli superficiali. Quando si lavora da uno smartphone, si tende a guardare soltanto ciò che serve in quel momento. Per questo io riserverei il telefono alle verifiche puntuali e alle attività urgenti, mentre userei il computer per le operazioni che richiedono una visione più ampia e una maggiore concentrazione.
In una casa con più adulti, suggerirei anche di concordare un linguaggio comune. “Ho controllato il pagamento” può significare cose diverse: aver visto un movimento, aver preparato un’operazione o averla effettivamente completata. Dire esattamente cosa è stato fatto evita che due persone ripetano lo stesso passaggio o, al contrario, pensino che qualcun altro abbia già concluso tutto.
Età, fiducia e responsabilità d’uso
L’indicazione PEGI 3 segnala che l’app appartiene a una fascia di età adatta a tutti, ma nel caso di uno strumento finanziario non la interpreto come un invito a farlo usare liberamente ai bambini. L’età del pubblico non coincide con l’autorizzazione a compiere operazioni bancarie. Un minore può trovarsi davanti all’app su un dispositivo di famiglia, ma questo non significa che debba conoscere credenziali, codici o procedure di conferma.
Per gli adolescenti, l’app può diventare un’occasione per spiegare come si controlla un’attività economica, ma soltanto in forma accompagnata e senza delegare loro decisioni finanziarie che non comprendono. Io mostrerei eventualmente il concetto di controllo e verifica, non lascerei il telefono sbloccato né affiderei a un ragazzo una conferma solo perché “sa usare le app”. La familiarità con la tecnologia non equivale alla capacità di valutare una disposizione bancaria.
La fiducia, inoltre, va distinta dalla condivisione delle credenziali. In una coppia o in un’impresa familiare può esserci piena collaborazione, ma è più sano definire chi è autorizzato a fare cosa invece di usare un unico accesso in modo informale. Se una persona deve soltanto informare il titolare di un movimento, può comunicare il risultato senza prendere il controllo dell’intero ambiente bancario. Questo approccio riduce i malintesi e rende più leggibile la responsabilità delle azioni.
Per lo stesso motivo, non sceglierei questa app per un familiare anziano soltanto perché ha bisogno di “dare un’occhiata al conto”. Se l’interfaccia o il processo risultano poco familiari, è meglio assisterlo direttamente e mantenere l’operatività nelle mani della persona competente. L’app può essere utile a chi ha già un ruolo definito in Inbiz; è meno adatta come strumento generico da consegnare a chi non gestisce abitualmente la banca digitale.
Versione, compatibilità e aspettative realistiche
La versione attuale è la 4.2.6 e l’app richiede almeno Android 8.0. Questo dettaglio è importante soprattutto in una famiglia o in una piccola attività dove si riciclano telefoni più vecchi. Prima di pensare a un dispositivo condiviso, controllerei che il sistema operativo sia compatibile e che il telefono riceva ancora aggiornamenti affidabili. Un vecchio smartphone può sembrare una soluzione economica, ma non è automaticamente una buona scelta per attività sensibili.
Il rilascio risale al 12 giugno 2018, quindi il progetto ha avuto tempo per inserirsi nel modo di lavorare di chi usa Inbiz. La valutazione media di 4,5, raccolta su circa 7.700 valutazioni e accompagnata da circa 1.600 recensioni, suggerisce un’accoglienza positiva da parte degli utenti. Non la prenderei però come garanzia che l’esperienza sia identica per tutti: in un’app bancaria contano molto il tipo di rapporto, il dispositivo e il modo in cui l’azienda ha organizzato gli accessi.
Il numero di installazioni supera le 100.000, un segnale di presenza concreta ma non di universalità. Questo rafforza la mia idea che si tratti di un’app mirata, non di uno strumento che ogni famiglia dovrebbe installare. Il prezzo gratuito è un vantaggio per chi ne ha bisogno, ma il vero criterio di scelta resta l’appartenenza all’ecosistema Inbiz e la necessità di gestire operazioni professionali.
Quando la sceglierei e quando preferirei un’alternativa
La sceglierei se fossi già cliente del servizio Inbiz e avessi bisogno di seguire l’attività dal telefono, soprattutto per controlli rapidi durante spostamenti, giornate fuori sede o momenti in cui il computer non è disponibile. La consiglierei anche a chi vuole mantenere una distinzione tra banca personale e gestione aziendale: avere uno strumento orientato all’impresa può aiutare a non mescolare mentalmente le due cose.
Non la sceglierei invece per la gestione delle spese domestiche, per un conto condiviso tra coinquilini o per insegnare a un minore a usare una banca digitale. In questi casi un’app bancaria personale, un portafoglio condiviso con funzioni adatte allo scopo o un semplice sistema di rendicontazione può essere più comprensibile. Il confronto con le alternative non riguarda soltanto il numero di funzioni: riguarda soprattutto il pubblico a cui sono rivolte.
Il limite principale che avverto è proprio la possibile distanza tra rapidità mobile e controllo professionale. Sul telefono posso intervenire velocemente, ma non sempre è il contesto migliore per verificare una serie di dati. Inoltre, chi cerca un’esperienza molto semplice potrebbe percepire l’ambiente Inbiz come eccessivo rispetto alle proprie necessità. Per me non è un difetto assoluto: è il prezzo di uno strumento pensato per un’attività più strutturata del normale conto personale.
Il mio giudizio per una gestione familiare o professionale
In conclusione, Intesa Sanpaolo Inbiz mi sembra una scelta sensata per chi deve portare sullo smartphone una parte della gestione bancaria dell’impresa, mantenendo però disciplina nell’uso. La sua utilità cresce quando esistono ruoli chiari, un dispositivo personale e una routine di verifica; diminuisce quando più persone si passano lo stesso telefono o quando si cerca un’app per esigenze esclusivamente domestiche.
La userei come strumento di coordinamento e controllo, non come sostituto dell’organizzazione aziendale. Terrei separati gli accessi, eviterei di coinvolgere bambini o utenti non autorizzati, controllerei la compatibilità del dispositivo e lascerei al computer le attività più lunghe o delicate. Con queste attenzioni, il mobile diventa un aiuto reale invece di una scorciatoia rischiosa.
Il mio verdetto è positivo, ma mirato: la scaricherei se la mia attività fosse già collegata a Inbiz e avessi bisogno di seguirla anche fuori ufficio. Se invece cercassi soltanto un modo semplice per gestire il denaro di casa, sceglierei un’app bancaria personale più adatta a quel contesto. La gratuità, la valutazione media di 4,5 e la compatibilità con Android 8.0 o versioni successive sono elementi utili, ma la decisione finale dipende soprattutto da una domanda: devo gestire un rapporto bancario professionale o soltanto controllare le mie spese quotidiane?
Pro
- Accesso sicuro con autenticazione a più fattori.
- Gestione di conti
- pagamenti e incassi da un’unica app.
- Consultazione rapida di movimenti e disponibilità aziendali.
- Funzioni pensate per le esigenze delle imprese.
- Notifiche utili per monitorare le operazioni bancarie.
Contro
- Richiede credenziali e abilitazioni bancarie già attive.
- Alcune funzioni possono risultare complesse per i nuovi utenti.
- L’esperienza dipende dalla qualità della connessione internet.
- Potrebbero essere applicati costi secondo il contratto aziendale.
- Non tutte le operazioni sono disponibili su dispositivi mobili.
FAQ
Che cos’è Intesa Sanpaolo Inbiz e a chi è destinato?
Intesa Sanpaolo Inbiz è la piattaforma digitale di Intesa Sanpaolo pensata soprattutto per imprese, professionisti e organizzazioni che devono gestire operazioni bancarie aziendali. Permette di controllare rapporti e movimenti, disporre pagamenti, consultare documenti e utilizzare servizi informativi da computer o dispositivi mobili, in base al contratto e ai permessi assegnati dall’azienda.
Come si accede a Intesa Sanpaolo Inbiz per la prima volta?
Per utilizzare Inbiz è necessario che l’azienda abbia sottoscritto il relativo servizio con Intesa Sanpaolo e che l’utente sia stato abilitato dall’amministratore o dalla banca. Le modalità di accesso possono prevedere credenziali personali e strumenti di sicurezza aggiuntivi, come codici temporanei o autorizzazioni tramite app. È importante seguire le istruzioni ufficiali ricevute e non condividere mai i dati di accesso.
Quali operazioni bancarie si possono effettuare con Intesa Sanpaolo Inbiz?
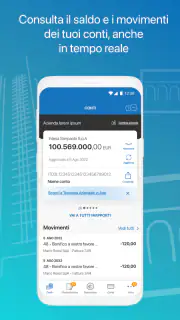
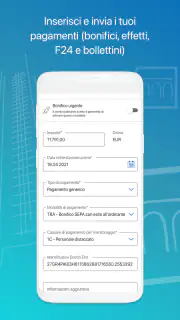
Le funzioni disponibili dipendono dal profilo dell’utente e dai servizi attivati dall’impresa. In generale, Inbiz può consentire la consultazione di conti e movimenti, la gestione di bonifici e altri pagamenti, l’invio di disposizioni, il controllo degli esiti e la visualizzazione di documenti bancari. Alcune operazioni richiedono una seconda approvazione o specifiche autorizzazioni aziendali.
Intesa Sanpaolo Inbiz è sicuro per gestire i conti aziendali?
La piattaforma è progettata per proteggere l’accesso e le operazioni aziendali attraverso sistemi di autenticazione e autorizzazione. Tuttavia, la sicurezza dipende anche dal comportamento dell’utente: è consigliabile usare dispositivi aggiornati, evitare reti Wi-Fi pubbliche non protette, verificare sempre destinatari e importi prima di confermare e contattare immediatamente la banca in caso di messaggi sospetti o accessi insoliti.
Cosa fare se non riesco ad accedere o riscontro problemi nell’app Inbiz?
In caso di difficoltà è utile controllare innanzitutto la connessione, aggiornare l’applicazione e verificare che le credenziali e gli strumenti di autorizzazione siano corretti. Se il problema persiste, non bisogna effettuare tentativi ripetuti o comunicare i codici a terzi. È preferibile rivolgersi all’assistenza Intesa Sanpaolo Inbiz o al referente aziendale, utilizzando esclusivamente i contatti ufficiali.