Inbank
Solo AndroidFree· Valutazione degli utenti
Gestire il conto dallo smartphone è diventato normale, ma non tutte le app bancarie riescono a rendere le operazioni quotidiane davvero semplici. Dopo aver provato Inbank, l’ho trovato uno strumento pensato soprattutto per chi vuole controllare le proprie finanze senza passare ogni volta dal computer o dalla filiale. Non cerca di trasformare il banking in qualcosa di spettacolare: punta piuttosto a concentrare saldo, movimenti e operazioni comuni in un ambiente ordinato.
È un’app di finanza sviluppata da Allitude S.p.A. – Gruppo Cassa Centrale Banca, disponibile gratuitamente e adatta a un pubblico molto ampio, con classificazione PEGI 3. La sua presenza è ormai consolidata: supera il milione di installazioni e mantiene una media di 4,7 su 5, con circa 65 mila valutazioni. Numeri che, insieme all’esperienza d’uso, fanno capire che non si tratta di un servizio di nicchia.
Il flusso quotidiano: dal controllo del saldo alle operazioni ricorrenti
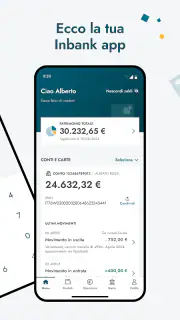
La prima cosa che apprezzo in Inbank è la logica del suo utilizzo quotidiano. Quando apro l’app non voglio perdermi tra promozioni, contenuti secondari o schermate decorative: mi interessa capire rapidamente quanto denaro ho disponibile, verificare gli ultimi addebiti e decidere se devo fare un pagamento o un bonifico. L’esperienza è costruita intorno a queste necessità concrete.
Il percorso più naturale parte dal conto. Controllare il saldo prima di una spesa importante, leggere un movimento appena registrato o verificare l’accredito dello stipendio sono attività che non richiedono una preparazione particolare. Per me questo è il punto forte principale: l’app si adatta a una routine già esistente, invece di chiedere all’utente di imparare un metodo completamente nuovo.
La consultazione dei movimenti è utile anche per una forma semplice di controllo personale. Non sostituisce un’app dedicata al bilancio familiare, ma permette di riconoscere rapidamente le uscite che rischiano di passare inosservate: un abbonamento, una spesa effettuata con la carta o un addebito ricorrente. Il mio consiglio è di non limitarsi a guardare il saldo finale. Una volta alla settimana conviene scorrere i movimenti e controllare se ogni voce è familiare.
Questo piccolo metodo cambia il modo in cui si usa l’app. Invece di aprirla soltanto quando serve un bonifico urgente, la si trasforma in uno strumento di verifica periodica. È particolarmente utile per chi tende a perdere il controllo delle piccole spese, perché il saldo da solo non spiega sempre dove sia finito il denaro.
Un esempio realistico nella vita di tutti i giorni
Immagino una situazione comune: sto per pagare una spesa imprevista e voglio sapere se il conto può sostenerla senza compromettere le uscite già previste. Apro Inbank, controllo il saldo, guardo gli ultimi movimenti e verifico se ci sono addebiti imminenti già visibili. In pochi passaggi posso prendere una decisione più consapevole, senza dover recuperare estratti conto o accedere a un portale da computer.
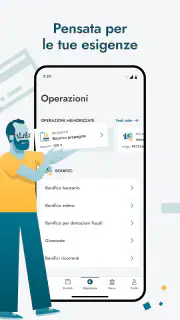
Lo stesso vale quando devo inviare denaro a un familiare o saldare una fattura. L’utilità non sta soltanto nell’eseguire l’operazione, ma nel poterla preparare dopo aver controllato la situazione complessiva del conto. Questa vicinanza tra consultazione e operatività rende il flusso più naturale rispetto a soluzioni in cui saldo, carte e pagamenti sono distribuiti in sezioni poco collegate.
Per chi usa il conto insieme a un’altra persona, la chiarezza dei movimenti può diventare ancora più importante. Prima di chiedere chi abbia effettuato una certa spesa, basta controllare data, importo e descrizione disponibili nell’elenco. Non è una funzione di gestione familiare completa, ma aiuta a ridurre discussioni e controlli manuali, soprattutto quando il conto viene utilizzato per spese condivise.
Le impostazioni da controllare appena si comincia
La parte meno visibile dell’esperienza è quella che conviene sistemare all’inizio. Le impostazioni di accesso e sicurezza meritano attenzione, perché una banca digitale deve essere comoda senza diventare superficiale. Io controllerei subito il metodo di autenticazione richiesto dall’app, la possibilità di usare le protezioni disponibili sul dispositivo e il modo in cui vengono confermate le operazioni più delicate.
Questo passaggio è facile da rimandare, ma può evitare attriti in seguito. Se cambio telefono, aggiorno il sistema operativo o devo accedere in una situazione insolita, sapere in anticipo come funziona la verifica mi evita di trovarmi bloccato proprio quando devo fare un pagamento. La comodità non consiste nel disattivare ogni controllo: consiste nel capire quali passaggi saranno richiesti e prepararsi di conseguenza.
Vale anche la pena osservare le preferenze relative alle notifiche, quando disponibili nel proprio ambiente bancario. Gli avvisi possono aiutare a riconoscere rapidamente un movimento, ma troppi messaggi rendono più facile ignorare quelli importanti. Io preferisco mantenere solo le notifiche realmente utili e controllare periodicamente che non siano diventate troppo numerose o, al contrario, insufficienti.
Un’altra abitudine concreta è mantenere aggiornato il dispositivo. La versione attuale dell’app è la 4.10.2 e il requisito minimo indicato è Android 8.0. Questo rende Inbank accessibile anche a chi non possiede uno smartphone recente, ma conviene comunque usare un sistema operativo ancora supportato dal produttore del telefono. In ambito bancario, stabilità e sicurezza del dispositivo contano quanto l’app stessa.
Prima di partire per un viaggio, farei anche un accesso di prova e controllerei di ricordare le credenziali o i sistemi di conferma necessari. È un consiglio banale solo in apparenza: molte difficoltà nascono quando si tenta di effettuare la prima operazione all’estero, con una connessione diversa o con un telefono appena sostituito.
Come velocizzare le operazioni senza perdere attenzione
Gli utenti esperti non cercano soltanto il percorso più breve. Creano una routine ripetibile. Per esempio, se eseguo spesso lo stesso tipo di pagamento, preparo prima tutte le informazioni necessarie e controllo il destinatario prima di avviare la conferma. In questo modo uso Inbank più velocemente, ma senza trattare un bonifico come un gesto automatico e privo di rischi.
Un metodo che trovo efficace è separare le attività in due momenti. Prima consulto il saldo e i movimenti; solo dopo avvio il pagamento. Evitare di alternare continuamente controllo e inserimento dati riduce la probabilità di confondere un conto, un importo o una causale. È una piccola disciplina, ma diventa preziosa quando si devono gestire più operazioni consecutive.
Per le spese ricorrenti, conviene conservare una propria lista ordinata delle scadenze, anche fuori dall’app, se il proprio conto non offre esattamente il tipo di automazione desiderato. Inbank è molto utile per eseguire e controllare le operazioni, ma non la considererei automaticamente un sostituto di un calendario finanziario personale. Un promemoria sul telefono può completare il flusso e ricordare quando verificare un pagamento.
Lo stesso approccio funziona per la gestione delle carte. Prima di uscire per un acquisto costoso, controllo il conto e, se necessario, verifico la situazione della carta dall’app. Dopo l’acquisto, torno sui movimenti quando la transazione è stata registrata. Questa doppia verifica è più affidabile del tentativo di ricostruire tutto a fine mese.
Un vantaggio rispetto al banking tradizionale è la disponibilità immediata delle informazioni senza dipendere dagli orari di apertura. Rispetto a un portale web, invece, l’app è più pratica quando sono in movimento. Il computer può restare preferibile per consultazioni molto lunghe o per chi ama archiviare documenti e lavorare con più finestre, mentre lo smartphone vince nelle decisioni rapide.
Dove Inbank convince meno e quali sono i suoi limiti
La semplicità ha anche un rovescio della medaglia. Chi cerca analisi approfondite delle proprie abitudini di spesa, grafici elaborati, categorizzazione avanzata o strumenti completi per il budget potrebbe trovare l’esperienza meno ricca rispetto a un’app specializzata nella gestione finanziaria personale. Inbank nasce prima di tutto per il rapporto operativo con il conto, non per trasformare ogni movimento in un report dettagliato.
Non la sceglierei nemmeno come unica soluzione se utilizzo conti presso molti istituti diversi e voglio vedere tutto in un’unica dashboard. Un’app bancaria collegata a uno specifico ecosistema è più adatta a chi ha il proprio rapporto principale nell’ambiente compatibile con Inbank. Per aggregare più banche, una soluzione dedicata può risultare più comoda, anche se introduce a sua volta questioni di compatibilità e gestione degli accessi.
Un altro limite riguarda le aspettative. Il fatto che un’operazione sia eseguibile da smartphone non significa che ogni problema possa essere risolto dall’app. Per richieste complesse, chiarimenti contrattuali o situazioni che richiedono l’intervento della banca, può essere necessario usare altri canali. Inbank riduce molte visite e telefonate, ma non elimina il bisogno di assistenza umana in ogni scenario.
Per questo la consiglierei meno a chi vuole un’esperienza completamente automatizzata e personalizzata in ogni dettaglio. È più adatta a chi preferisce vedere cosa sta facendo, verificare i dati e confermare con attenzione. A mio parere è un pregio per la sicurezza operativa, ma può sembrare meno fluida a chi è abituato a servizi che cercano di anticipare ogni scelta.
Confronto con le alternative più comuni
Rispetto alla filiale, Inbank è chiaramente più veloce per le attività ordinarie: controllare il saldo, verificare un movimento o gestire un pagamento non richiede spostamenti. La filiale conserva però un valore quando devo discutere una situazione personale, valutare un prodotto o risolvere una pratica che non si presta a schermate e moduli digitali.
Rispetto all’home banking da browser, l’app è più adatta alle verifiche frequenti. Il telefono è sempre a portata di mano e il percorso è più diretto. Il sito può essere migliore quando devo leggere molte informazioni insieme o utilizzare una tastiera fisica per inserire dati lunghi. Io vedo i due strumenti come complementari, non come concorrenti assoluti.
Rispetto alle app finanziarie indipendenti, Inbank offre un rapporto più diretto con le operazioni bancarie del proprio istituto, mentre le alternative specializzate possono essere superiori nel monitoraggio di budget, categorie e obiettivi. La scelta dipende quindi dalla domanda principale: voglio operare sul conto oppure analizzare in profondità il mio comportamento finanziario?
Il suo punteggio medio di 4,7, accompagnato da circa 6.5 mila recensioni, suggerisce un’esperienza apprezzata da molti utenti, ma non lo prenderei come garanzia universale. Una buona app bancaria può risultare scomoda se il proprio conto non rientra nel perimetro adatto, se il telefono è datato o se si cercano funzioni che appartengono a un’altra categoria di strumenti.
Per chi è davvero adatta
Inbank mi sembra indicata per chi vuole un accesso pratico al proprio conto e preferisce svolgere le operazioni essenziali in autonomia. È una scelta sensata per studenti adulti, lavoratori, famiglie e utenti meno esperti che desiderano iniziare a usare il banking digitale senza affrontare un ambiente eccessivamente complesso.
Può essere utile anche a chi ha già una buona dimestichezza con le banche online e vuole una routine più rapida: controllo del saldo al mattino, verifica dei movimenti dopo un acquisto e pagamento delle spese pianificate in un momento dedicato. La sua forza emerge soprattutto quando l’utente costruisce abitudini ordinate invece di aprire l’app soltanto in caso di emergenza.
La eviterei come strumento principale per chi pretende una piattaforma completa di pianificazione finanziaria, aggregazione di conti diversi o analisi avanzata delle spese. In questi casi può comunque restare utile per le operazioni del conto compatibile, ma andrebbe affiancata a un servizio più specializzato.
Anche il prezzo è un elemento favorevole: l’app è gratuita. Questo la rende facile da provare, ma non significa che ogni eventuale costo bancario dipendente dal proprio conto o dalle singole operazioni scompaia. Prima di usare una funzione per la prima volta, io controllerei sempre le condizioni del proprio rapporto bancario, senza confondere il costo dell’app con quello dei servizi collegati.
Il mio giudizio dopo averla inserita in una routine
La qualità di Inbank non sta in una singola funzione sorprendente, ma nel modo in cui riunisce le azioni che si compiono più spesso. Se la configuro con attenzione, mantengo ordinato l’accesso e stabilisco momenti precisi per controllare i movimenti, l’app diventa un punto di riferimento concreto. Il risultato è meno dipendenza dal computer e una maggiore consapevolezza delle uscite quotidiane.
La versione 4.10.2 conferma l’impressione di un prodotto mantenuto nel tempo, nato il 29 ottobre 2013 e ormai utilizzato da una base ampia. Non la definirei perfetta né universale: chi cerca strumenti analitici avanzati o un aggregatore finanziario dovrebbe guardare altrove. Per il banking quotidiano, però, il suo equilibrio tra accessibilità e operatività è convincente.
Il mio consiglio finale è semplice: prima di giudicarla, usala per una settimana con un metodo preciso. Ogni giorno controlla il saldo solo quando serve, verifica i movimenti con calma, prepara le operazioni ricorrenti senza saltare i controlli e sistema le impostazioni di sicurezza. Se questo flusso corrisponde al tuo modo di gestire il denaro, Inbank è una scelta pratica, gratuita e concreta per portare la banca sempre con te.
In definitiva, non la sceglierei per trasformare la gestione finanziaria in un’attività sofisticata, ma per rendere più semplice quella che già fai. È proprio questa specializzazione a renderla valida: un’app bancaria mobile pensata per consultare, verificare e operare con regolarità, senza aggiungere complessità dove non serve.
Pro
- Accesso rapido a conti
- saldo e movimenti direttamente dallo smartphone.
- Bonifici e pagamenti gestibili senza recarsi in filiale.
- Autenticazione biometrica pratica sui dispositivi compatibili.
- Notifiche utili per monitorare operazioni e variazioni del conto.
- Interfaccia ordinata
- adatta anche agli utenti meno esperti.
Contro
- Alcune funzioni possono dipendere dalla banca aderente e dal tipo di conto.
- La configurazione iniziale può richiedere codici e verifiche aggiuntive.
- L’app necessita di una connessione stabile per molte operazioni.
- Eventuali problemi tecnici possono limitare temporaneamente l’accesso.
- Non tutte le operazioni bancarie sono disponibili dall’app.
FAQ
Che cos’è Inbank e quali servizi offre?
Inbank è un servizio di home banking che consente di gestire le proprie operazioni bancarie direttamente da smartphone, tablet o computer. In base alla banca aderente, l’app può permettere di controllare saldo e movimenti, effettuare bonifici, pagare bollettini e F24, gestire carte e ricevere notifiche. Le funzioni disponibili possono variare a seconda dell’istituto di credito.
Come si accede a Inbank per la prima volta?
Per utilizzare Inbank è generalmente necessario essere clienti di una banca convenzionata e richiedere l’abilitazione al servizio. Dopo la registrazione o l’attivazione effettuata tramite la propria banca, si accede con le credenziali personali e con un sistema di autenticazione aggiuntivo, come codice temporaneo, conferma tramite app o dispositivo di sicurezza. Le procedure possono differire tra banche.
Inbank è sicuro per effettuare operazioni bancarie?
Inbank adotta normalmente sistemi di protezione destinati a tutelare accessi e operazioni, tra cui autenticazione forte, codici temporanei, notifiche e conferme delle disposizioni. Tuttavia, la sicurezza dipende anche dal comportamento dell’utente: è importante non condividere password o codici, evitare link sospetti, aggiornare l’app e usare esclusivamente dispositivi affidabili. In caso di anomalie, contatta subito la banca.
Quali operazioni posso effettuare dall’app Inbank?
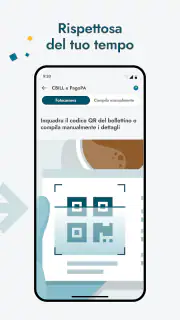
Le operazioni disponibili dipendono dal contratto e dalla banca che fornisce il servizio. In genere è possibile consultare il saldo, verificare i movimenti, eseguire bonifici, ricaricare carte o telefoni, pagare bollettini e avvisi pagoPA, gestire le carte e visualizzare documenti bancari. Prima di scaricare l’app, verifica con il tuo istituto quali funzioni sono effettivamente abilitate sul tuo conto.
Cosa posso fare se Inbank non funziona o non riesco ad accedere?
Se Inbank non funziona, controlla innanzitutto la connessione Internet, aggiorna l’app e verifica che data e ora del dispositivo siano impostate correttamente. In caso di credenziali bloccate, codice errato o autenticazione non riuscita, evita numerosi tentativi consecutivi e segui la procedura di recupero indicata. Per problemi persistenti, contatta l’assistenza della tua banca, che può verificare utenza e servizio.