Immobiliare.it Mutui
Solo AndroidFree· Valutazione degli utenti
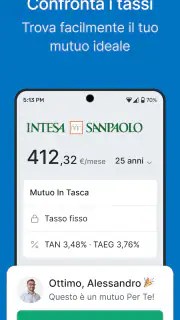
Quando si cerca un mutuo, il problema non è soltanto trovare una rata sostenibile: bisogna capire quali proposte hanno senso per la propria situazione, confrontare condizioni diverse e arrivare alla richiesta con le idee abbastanza chiare. Immobiliare.it Mutui nasce proprio per accompagnare questa fase, con un approccio più pratico rispetto alla semplice ricerca casuale sui siti delle banche. Io la vedo come uno strumento di orientamento finanziario, utile soprattutto quando si è ancora nella fase di confronto e non si vuole iniziare da una sola banca.
L’app è gratuita, appartiene alla categoria della finanza ed è sviluppata da Immobiliare.it Mutui. Il suo obiettivo, espresso in modo semplice, è aiutare a cercare, mettere a confronto e richiedere un mutuo. Non la considererei una soluzione magica per decidere quale finanziamento firmare, ma può ridurre parecchio il lavoro iniziale, soprattutto se si parte senza conoscere bene la differenza tra tasso, durata, importo finanziato e costo complessivo.
Come si presenta oggi l’esperienza di utilizzo
La prima impressione è quella di un’app pensata per rendere meno dispersiva una ricerca che normalmente porta a consultare molte pagine diverse. Invece di passare subito da un istituto all’altro, l’utente può impostare la propria esigenza e usare il confronto come punto di partenza. Questo è il suo valore principale: non sostituisce la valutazione personale, però mette ordine tra le alternative.
Il pubblico a cui la consiglierei comprende chi sta valutando l’acquisto della prima casa, chi vuole capire se una surroga può essere interessante e chi desidera farsi un’idea delle possibilità prima di parlare con un consulente. È anche adatta a chi non ha ancora deciso se puntare su una rata più bassa o su una durata più breve. In questi casi, avere più proposte davanti ai propri occhi aiuta a ragionare sulle conseguenze delle diverse scelte.
La presenza sul mercato è ormai significativa: l’app ha superato mezzo milione di installazioni e raccoglie una media di 4,7 su 5, costruita su oltre ottomila valutazioni. Sono segnali incoraggianti, ma io non li leggerei come una garanzia automatica di soddisfazione. Un’app finanziaria può funzionare molto bene per il confronto iniziale e risultare meno adatta a chi pretende una consulenza completa e personalizzata direttamente dallo smartphone.
Un aspetto che apprezzo è la possibilità di usare il confronto come una fase preparatoria, non necessariamente come una decisione immediata. Per esempio, se sto guardando un appartamento e conosco soltanto il prezzo indicativo, posso farmi un’idea dell’impegno mensile prima di procedere con una proposta. Questo evita di innamorarsi di una casa senza aver verificato, almeno in modo preliminare, se il finanziamento rientra nel bilancio familiare.
Il flusso utile per chi parte da zero
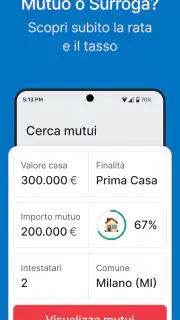
Per un utente inesperto, il modo migliore di usare l’app non è aprirla cercando subito “la rata più bassa”. Conviene prima raccogliere le informazioni essenziali: valore dell’immobile, somma che si intende chiedere, disponibilità per l’anticipo e orizzonte entro cui si vorrebbe restituire il prestito. Solo dopo il confronto diventa davvero leggibile.
Il motivo è semplice: una rata apparentemente conveniente può dipendere da una durata più lunga o da condizioni che non si adattano alla situazione personale. Io userei quindi i risultati come una mappa, non come una classifica definitiva. La proposta in cima allo schermo non è necessariamente quella migliore per ogni famiglia, e questo vale per qualsiasi comparatore di mutui.
Un secondo accorgimento pratico consiste nel ripetere il confronto cambiando una sola variabile alla volta. Prima si può modificare la durata, poi l’importo richiesto e infine il tipo di tasso, quando l’opzione è disponibile nel percorso. In questo modo si capisce quale elemento incide davvero sulla rata e quale invece modifica soprattutto il costo complessivo. È un metodo più lento di una consultazione superficiale, ma molto più utile per evitare conclusioni affrettate.
In uno scenario quotidiano, immagino una coppia che abbia trovato un’abitazione e debba decidere se aumentare l’anticipo oppure conservare una parte dei risparmi per le spese successive all’acquisto. L’app può aiutare a mettere a confronto le due ipotesi: chiedere meno significa normalmente ridurre l’impegno finanziario, ma utilizzare più liquidità subito può lasciare meno margine per trasloco, lavori e imprevisti. Il valore non sta nel dare una risposta universale, bensì nel rendere visibile il compromesso.
Confronto e richiesta: due momenti da non confondere
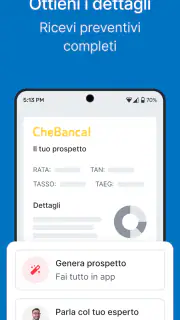
La funzione di richiesta può sembrare il naturale passo successivo, ma io suggerisco di arrivarci soltanto dopo aver controllato con calma i dati inseriti. Un errore nell’importo, nella durata o nella situazione lavorativa può rendere il risultato poco rappresentativo. Prima di inviare qualsiasi richiesta, conviene quindi verificare ogni campo e avere a portata di mano le informazioni economiche necessarie.
Questo è anche il punto in cui l’app va interpretata correttamente. Un confronto digitale può velocizzare il contatto con le opportunità disponibili, ma non elimina la valutazione documentale e le verifiche che fanno parte dell’ottenimento di un mutuo. Chi si aspetta un’approvazione immediata potrebbe rimanere deluso. Io la userei per abbreviare la ricerca e preparare una conversazione più informata, non per saltare i passaggi formali.
Un vantaggio meno evidente è la possibilità di arrivare al dialogo con una banca o con un intermediario avendo già chiarito le proprie priorità. Se so che per me conta soprattutto la stabilità della rata, posso concentrarmi su quel criterio. Se invece ho un reddito variabile o prevedo di cambiare casa in futuro, sarà più importante capire quali condizioni richiedono maggiore attenzione. L’app non risolve questo ragionamento, ma lo rende più concreto.
L’evoluzione visibile attraverso la versione attuale
La versione attuale è la 4.6.7, mentre la pubblicazione iniziale risale al 7 aprile 2022. Questo percorso suggerisce un prodotto mantenuto nel tempo, non una semplice vetrina lasciata immutata dopo il lancio. Per chi già lo utilizza, la cosa importante non è soltanto il numero della versione, ma la sensazione di avere davanti uno strumento ancora seguito e coerente con un servizio di confronto finanziario.
Non attribuirei però a ogni aggiornamento un cambiamento radicale dell’esperienza. In un’app di questo tipo, l’evoluzione più utile può consistere anche nel rendere più chiari i passaggi, migliorare la stabilità o accompagnare meglio l’utente nella compilazione. Sono miglioramenti meno appariscenti rispetto all’aggiunta di una funzione completamente nuova, ma possono fare la differenza quando si inseriscono dati delicati e si vuole evitare di ricominciare da capo.
Per chi ha già installato l’app, il consiglio è di controllare di utilizzare la versione disponibile più recente compatibile con il proprio dispositivo. Il requisito minimo è Android 7.0, quindi l’accessibilità è ampia per molti telefoni ancora in uso. Chi dispone di un dispositivo molto vecchio, però, dovrebbe mettere in conto che l’esperienza potrebbe dipendere più dalle prestazioni del telefono e dalla compatibilità del sistema che dal solo funzionamento dell’app.
La continuità dello sviluppo è positiva anche per chi conserva ricerche o torna più volte sul mercato. Le esigenze cambiano: un primo confronto può servire a capire il budget, mentre una consultazione successiva può accompagnare una decisione più vicina alla richiesta. In questo senso, l’app ha più valore come strumento da riaprire durante il percorso che come calcolatore usato una sola volta.
Cosa cambia per chi possiede già l’app
Un utente abituale dovrebbe notare soprattutto il beneficio di un’esperienza più matura rispetto a un prodotto appena lanciato. La presenza di una base consistente di installazioni e di valutazioni indica che il servizio viene usato da un pubblico reale e non soltanto provato occasionalmente. Questo non significa che ogni percorso sarà identico per tutti, ma rende più plausibile un utilizzo continuativo per chi sta seguendo un acquisto immobiliare.
Il modo più intelligente di sfruttare l’app nel tempo è salvare mentalmente i criteri del confronto, anche quando non si può conservare ogni dettaglio nello stesso modo. Se cambiano il prezzo dell’immobile o l’importo dell’anticipo, è meglio ripartire con dati aggiornati invece di affidarsi a una simulazione precedente. Un risultato vecchio può essere utile come riferimento, ma non dovrebbe guidare una decisione finanziaria importante.
Per chi sta valutando una surroga, il percorso può essere utile per capire se vale la pena approfondire, ma non basta guardare soltanto la rata. Bisogna considerare la durata residua, i costi collegati al trasferimento e la stabilità desiderata. Qui emerge un limite strutturale dei comparatori: riescono a presentare alternative, ma la convenienza effettiva dipende dal contratto esistente e dalla situazione personale.
Lo stesso vale per chi ha un reddito non lineare, più fonti di entrata o una storia lavorativa recente. Un confronto standard può dare un orientamento iniziale, ma la valutazione reale potrebbe richiedere spiegazioni e documenti che un’interfaccia non riesce a interpretare completamente. In questo caso, il vantaggio dell’app è preparare le domande giuste; non è sostituire il confronto umano.
Dove restano attriti e limiti concreti
Il primo limite è il rischio di concentrarsi troppo sul numero della rata. È il dato più immediato e quindi quello che attira maggiormente l’attenzione, ma non racconta da solo il peso totale del mutuo. Io controllerei sempre durata, condizioni applicate e spese indicate nel percorso, cercando di capire se il confronto sta mettendo sullo stesso piano offerte realmente comparabili.
Un secondo punto riguarda la personalizzazione. L’app è forte quando deve organizzare una ricerca ampia, mentre è meno adatta a rispondere a domande molto specifiche sulla propria situazione patrimoniale, familiare o lavorativa. Chi ha bisogno di una strategia su misura dovrebbe affiancare il confronto digitale a un professionista qualificato, soprattutto prima di firmare o di impegnarsi con una proposta.
Può esserci anche una certa frizione nel passaggio tra interesse e richiesta. Un utente può sentirsi pronto perché ha visto una proposta conveniente, ma la richiesta apre una fase più seria, nella quale l’accuratezza dei dati diventa fondamentale. Io eviterei di inviare molte richieste senza un criterio: è meglio restringere il campo, capire perché una soluzione interessa e poi procedere con consapevolezza.
Chi cerca esclusivamente un’app per gestire il mutuo già ottenuto, controllare ogni movimento o comunicare quotidianamente con la propria banca dovrebbe orientarsi verso l’applicazione dell’istituto finanziario. Immobiliare.it Mutui ha un ruolo diverso: aiuta prima della scelta e durante il confronto, non è il sostituto universale dell’home banking.
Non la sceglierei nemmeno se l’obiettivo fosse soltanto cercare immobili. Il nome può far pensare a un collegamento diretto con la ricerca della casa, ma il suo centro è il finanziamento. Per trovare annunci, valutare quartieri e seguire le visite serve uno strumento immobiliare dedicato; qui il focus è capire come sostenere economicamente l’acquisto.
Come usarla senza farsi guidare soltanto dal confronto
Il mio metodo sarebbe diviso in tre passaggi. Prima inserirei una stima prudente del budget, senza usare tutto il reddito disponibile per immaginare la rata. Poi confronterei scenari diversi, annotando quali modifiche cambiano davvero il risultato. Infine userei la proposta selezionata per preparare una verifica esterna, leggendo con attenzione le condizioni prima di trasformare l’interesse in richiesta.
Un consiglio concreto è provare anche uno scenario meno ottimistico. Se il bilancio funziona soltanto con una rata calcolata al limite, il problema non è dell’app ma dell’ipotesi di partenza. Inserire un margine per spese impreviste e periodi di reddito più basso aiuta a capire se il mutuo è sostenibile nella vita reale, non soltanto nella schermata del confronto.
Un altro accorgimento consiste nel separare il prezzo della casa dal denaro necessario per comprarla. Anticipo, imposte, eventuali lavori, trasloco e arredi possono incidere sul fabbisogno complessivo. Anche se l’app è centrata sul mutuo, l’utente dovrebbe usarla dentro un piano più ampio, così da non confondere la rata con l’intero costo dell’operazione.
Infine, leggerei il risultato come un invito a fare domande. Qual è la durata effettiva? Quali condizioni rendono una proposta più conveniente? Cosa succede se la situazione economica cambia? Se una voce non è chiara, non procederei soltanto perché la proposta appare tra le prime. Il confronto è utile quando aumenta la consapevolezza, non quando sostituisce la lettura del contratto.
Per chi è davvero indicata e cosa tenere d’occhio
La consiglierei a chi vuole iniziare con ordine, ha bisogno di confrontare più possibilità e preferisce usare lo smartphone per costruire una prima idea del finanziamento. È particolarmente sensata per chi acquista la prima casa e non sa ancora quali domande porre, perché costringe a ragionare su importo e durata invece di affidarsi a impressioni generiche.
La vedo meno adatta a chi ha già scelto una banca e deve soltanto completare una pratica, a chi cerca una gestione quotidiana del mutuo o a chi ha una situazione finanziaria complessa che richiede una valutazione approfondita. In questi casi può comunque servire come punto di confronto, ma non dovrebbe essere l’unico strumento consultato.
Il fatto che sia gratuita e classificata PEGI 3 la rende accessibile a un pubblico molto ampio, anche se la natura finanziaria del servizio richiede comunque attenzione da parte dell’adulto che prende le decisioni. La facilità di accesso non deve essere confusa con la semplicità dell’impegno economico: un mutuo resta una scelta di lungo periodo, indipendentemente da quanto sia semplice iniziare una simulazione.
Guardando avanti, io terrei d’occhio soprattutto la chiarezza del percorso di richiesta, la qualità delle spiegazioni associate alle proposte e il modo in cui l’app accompagna gli utenti già informati senza trascurare quelli alle prime armi. L’evoluzione migliore non sarebbe soltanto mostrare più risultati, ma aiutare a interpretarli meglio e a distinguere una rata conveniente da una soluzione realmente adatta.
In conclusione, la mia opinione è positiva ma prudente. Immobiliare.it Mutui svolge bene il compito di ridurre il caos iniziale e può far risparmiare tempo a chi deve orientarsi tra diverse possibilità. La sua forza è nel confronto e nella preparazione della richiesta; il suo limite è che nessun confronto automatico può conoscere completamente la vita finanziaria di una persona. Se la usi per formulare ipotesi, verificare il budget e arrivare più preparato al dialogo con un professionista, la considero una scelta utile. Se invece cerchi una decisione già pronta o una gestione completa del mutuo, è meglio affiancarla a strumenti più specializzati.
Pro
- Ampio catalogo di offerte per confrontare rapidamente diverse soluzioni di mutuo.
- Calcolo della rata utile per valutare subito la sostenibilità del finanziamento.
- Possibilità di richiedere informazioni agli esperti direttamente dalla piattaforma.
- Interfaccia intuitiva
- adatta anche a chi non ha esperienza con i mutui.
- Aggiornamenti sulle condizioni delle offerte disponibili sul mercato.
Contro
- Le condizioni mostrate possono cambiare durante la richiesta del mutuo.
- Non tutte le banche o le offerte presenti sul mercato potrebbero essere incluse.
- Il risultato dei simulatori è indicativo e non sostituisce un preventivo ufficiale.
- Potrebbero essere richiesti diversi dati personali e finanziari per i preventivi.
- La convenienza effettiva dipende da reddito
- garanzie e profilo creditizio.
FAQ
Che cos’è Immobiliare.it Mutui e a cosa serve?
Immobiliare.it Mutui è uno strumento pensato per aiutare gli utenti a orientarsi nella scelta di un finanziamento per l’acquisto, la ristrutturazione o la surroga di un immobile. Attraverso l’inserimento di informazioni come importo richiesto, durata, valore della casa e situazione personale, è possibile confrontare diverse proposte e ottenere una prima panoramica delle condizioni disponibili.
È possibile richiedere un mutuo direttamente tramite Immobiliare.it Mutui?
Il servizio consente generalmente di confrontare offerte e, in base alla proposta selezionata, di entrare in contatto con banche o intermediari finanziari. Non significa però che il mutuo venga approvato automaticamente dall’applicazione. La decisione finale dipende sempre dalla banca, che valuta reddito, affidabilità creditizia, documentazione, valore dell’immobile e altri requisiti previsti dalla propria politica.
I risultati mostrati sono personalizzati e affidabili?
Le simulazioni vengono calcolate sulla base dei dati inseriti dall’utente e possono offrire un’indicazione utile per confrontare rata, durata, tasso e costi principali. Tuttavia, il risultato non deve essere considerato un’offerta definitiva o una garanzia di approvazione. Le condizioni possono cambiare dopo la verifica della documentazione e della situazione economica del richiedente.
Quali informazioni servono per utilizzare il simulatore di mutuo?
Per ottenere risultati più realistici è normalmente necessario indicare il prezzo o il valore dell’immobile, l’importo del mutuo desiderato, la somma disponibile come anticipo, la durata preferita e il tipo di operazione, come acquisto, surroga o ristrutturazione. Possono essere richiesti anche dati personali e reddituali, utili per proporre soluzioni più vicine al profilo dell’utente.
L’utilizzo di Immobiliare.it Mutui è gratuito e cosa succede ai dati inseriti?
La consultazione delle simulazioni e il confronto iniziale delle proposte sono generalmente gratuiti per l’utente. Prima di inviare una richiesta di contatto, è comunque importante leggere l’informativa sulla privacy e verificare quali dati verranno condivisi con banche o partner. Le informazioni fornite possono essere utilizzate per ricontattare l’utente e approfondire le offerte disponibili.