HeyLight - Paga a rate
Solo AndroidFree·Valutazione degli utenti
 Analisi di ViaAPK
Quando devo dividere una spesa senza trasformare l’acquisto in una pratica complicata, guardo prima di tutto a quanto è comprensibile il percorso. HeyLight, l’app finanziaria di Compass Banca S.p.a, nasce proprio attorno all’idea di comprare subito e pagare a rate. Dopo averla provata, la considero interessante soprattutto per chi vuole gestire questa possibilità dallo smartphone, ma non la vedo come una soluzione universale per ogni esigenza di denaro.
La sua presenza è ancora relativamente recente: è arrivata il 4 dicembre 2024 e la versione attuale è la 1.0.25. Questo si nota nel modo in cui la si affronta: l’esperienza è concentrata su un compito preciso, non su una lunga lista di strumenti bancari. È disponibile gratuitamente, ha classificazione PEGI 3 e richiede almeno Android 9. Sullo store raccoglie una media di 4,1 su oltre seicento valutazioni, con più di duecento recensioni e oltre centomila installazioni. Sono segnali utili per capire che non è un’app sconosciuta, ma non bastano da soli a stabilire se sia adatta al proprio modo di acquistare.
Una scelta da valutare prima del carrello
Prima ancora di installarla, mi chiederei quale problema voglio risolvere: gestire una spesa già decisa oppure trovare una giustificazione per farne una nuova? Nel primo caso una soluzione di pagamento rateale può aiutare a organizzare l’esborso; nel secondo, rischia di far sembrare sostenibile qualcosa che non lo è. Questa distinzione cambia il modo in cui conviene avvicinarsi all’app e, soprattutto, il momento in cui aprirla.
La userei quindi come parte di una decisione già ragionata, non come primo passo di un acquisto impulsivo. Se sto valutando un elettrodomestico necessario, per esempio, posso confrontare con calma l’impatto della spesa con le altre uscite del mese. Se invece sto navigando senza un obiettivo e mi fermo su un oggetto solo perché la rata sembra piccola, preferirei chiudere l’app e ripensarci a mente fredda.
Un percorso leggibile per capire prima di confermare
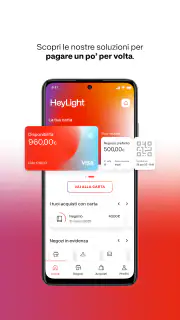
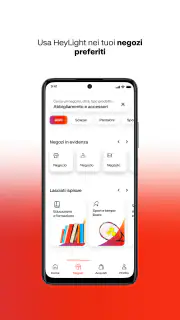
La prima qualità che ho apprezzato è la focalizzazione. Invece di presentarsi come un conto corrente completo, HeyLight accompagna l’utente verso il tema del pagamento dilazionato. Per una persona che apre l’app con una domanda concreta — “posso distribuire questa spesa?” — questa impostazione riduce il rumore e rende più semplice orientarsi rispetto a una normale app bancaria piena di movimenti, carte, bonifici e funzioni diverse.
La leggibilità, però, non dipende solo da una schermata ordinata. In un servizio finanziario bisogna capire bene che cosa si sta scegliendo, quali passaggi si stanno affrontando e quale impegno si sta valutando. Io consiglio di leggere ogni schermata con calma, senza trattare il pulsante di conferma come una formalità. La comodità del pagamento a rate può far sembrare leggero un acquisto che, nel bilancio mensile, resta comunque un impegno.
Questo è un punto importante anche per chi ha poca familiarità con il credito al consumo. L’app può rendere più accessibile il percorso digitale, ma non dovrebbe sostituire la comprensione personale delle condizioni. Se una voce non è chiara, il comportamento più prudente è fermarsi e verificare prima di procedere, invece di affidarsi al fatto che l’interfaccia sia semplice.
Notizie che meritano il tuo tempo
Clash of Clans: il villaggio che trasforma ogni attesa in una strategia
Waze aggiorna la strada con le segnalazioni di chi è al volante
Fishing Clash: la pesca competitiva sa ancora farsi aspettare?
Passare a Roblox: più scelta, meno avventura lineare
Football League 2025: quando i controlli spiegano il gioco
Google Play Store: la comunità che guida download e recensioni
X (Precedentemente Twitter): Il Riflesso della Cultura Digitale Moderna
YouCut - Crea e Monta Video: L'App Indispensabile per il Montaggio Mobile
Notizie locali-Ultime e veloci: La Rivoluzione della Geolocalizzazione
StarMaker: Rivoluzione del Karaoke Mobile con Sorprese Uniche
Google Drive sotto pressione: quanto e davvero affidabile quando qualcosa va storto
Geometry Dash Lite: La Sfida Arcade che Conquista i Giocatori Moderni
Rispetto alle alternative più comuni, come chiedere direttamente informazioni in un punto vendita o usare una tradizionale app bancaria, HeyLight ha un vantaggio preciso: porta il tema del pagamento frazionato in un ambiente dedicato. Dall’altra parte, una banca completa offre spesso una visione più ampia delle proprie entrate e uscite. Chi vuole controllare l’effetto della rata sul budget complessivo potrebbe quindi preferire affiancare HeyLight a un’app di gestione finanziaria personale, anziché usarla da sola.
Come la userei davanti a una spesa reale
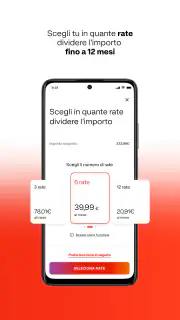
Immagino una situazione comune: devo acquistare un prodotto costoso in un momento in cui non voglio sostenere tutto l’esborso immediatamente. In quel caso aprirei HeyLight prima di arrivare alla conferma, leggerei con attenzione la proposta disponibile e confronterei la rata con le spese fisse che ho già. Non guarderei soltanto alla cifra mensile: valuterei anche la durata complessiva e il costo totale indicato nel percorso.
Il vantaggio pratico è poter riflettere in un momento tranquillo, invece di decidere sotto la pressione del negozio o della fretta. Il limite è che la dilazione può diventare una scorciatoia psicologica: una rata apparentemente gestibile non rende automaticamente conveniente l’acquisto. Per questo, il mio consiglio è usare l’app come strumento di controllo e non come incoraggiamento a spendere oltre le proprie possibilità.
Un altro uso sensato riguarda chi deve organizzare una spesa programmata e preferisce sapere in anticipo come distribuirla. In questo scenario l’app è più utile quando viene consultata prima dell’acquisto, non soltanto nel momento in cui si cerca una conferma rapida. Prepararsi prima permette di confrontare le alternative e di evitare decisioni prese solo perché il pagamento immediato pesa troppo.
Un controllo semplice che evita sorprese
Quando considero una rata, faccio un controllo pratico che va oltre il conto del mese corrente: immagino che cosa succederebbe se nello stesso periodo arrivasse una spesa imprevista. Se il margine diventasse troppo stretto, quella dilazione non è davvero comoda per me, anche quando la cifra mensile sembra affrontabile oggi. È un modo concreto per distinguere una scelta sostenibile da una che funziona solo nello scenario migliore.
Un secondo accorgimento è tenere separati il desiderio e la valutazione finanziaria. Prima definisco il limite che posso sostenere senza rinunciare alle spese essenziali, poi controllo se l’opzione proposta rientra in quel limite. Invertire l’ordine — vedere prima la rata e costruire dopo una giustificazione — tende a spostare il giudizio a favore dell’acquisto.
Accesso, capacità diverse e uso in situazioni meno comode
Dal punto di vista della navigazione, la specializzazione aiuta chi si perde facilmente nelle app finanziarie troppo dense. Una persona anziana, un utente con poca esperienza digitale o chi preferisce seguire pochi passaggi alla volta può trovare più rassicurante un’app costruita attorno a un obiettivo riconoscibile. Io, in questi casi, terrei a portata di mano i documenti necessari e procederei senza saltare le spiegazioni.
Per chi ha difficoltà di lettura, la prudenza deve essere ancora maggiore. Le informazioni finanziarie non sono il posto giusto per affidarsi soltanto a colori, icone o frasi rapide. Se il testo risulta piccolo, fitto o poco contrastato sul proprio dispositivo, conviene aumentare la dimensione dei caratteri nelle impostazioni del telefono, usare lo zoom quando disponibile e leggere in un ambiente ben illuminato. Non considero questi accorgimenti una caratteristica esclusiva di HeyLight, ma possono cambiare concretamente la qualità dell’esperienza.
Chi utilizza un lettore di schermo o altri strumenti di assistenza dovrebbe verificare direttamente quanto siano annunciati correttamente i campi, i pulsanti e i messaggi del percorso. Non darei per scontato che un’interfaccia visivamente semplice sia automaticamente accessibile a ogni tecnologia assistiva. Per un’operazione finanziaria, la possibilità di distinguere chiaramente un’informazione descrittiva da un’azione definitiva è essenziale.
Anche l’aspetto motorio conta. Se si hanno tremori, difficoltà nella precisione del tocco o tempi di interazione più lenti, un percorso basato su selezioni rapide può diventare stressante. Io eviterei di compilare o confermare mentre cammino, su un mezzo affollato o con una sola mano occupata. Meglio appoggiare il telefono, controllare ogni campo e lasciare qualche secondo in più tra una schermata e l’altra.
Questa attenzione vale anche per chi non ha esigenze permanenti. Una mano bagnata, uno schermo piccolo, la luce diretta del sole o una connessione instabile possono rendere meno affidabile qualsiasi procedura. In situazioni del genere non forzerei il completamento: rimandare è preferibile a confermare qualcosa senza averlo letto bene.
Quando l’accesso dipende dal contesto
HeyLight può essere utile a chi preferisce gestire le proprie scelte dal telefono, senza dover spiegare a voce la richiesta a un operatore o a un addetto. Questo è un vantaggio per chi si sente più a proprio agio leggendo con i propri tempi, per chi vive lontano da un punto vendita o per chi ha orari poco compatibili con l’assistenza tradizionale.
Allo stesso tempo, l’uso digitale non elimina tutte le difficoltà. Chi non ha uno smartphone aggiornato, una connessione affidabile o sufficiente dimestichezza con le procedure online può incontrare più ostacoli rispetto a un confronto in presenza. Il requisito minimo di Android 9 amplia la compatibilità con molti dispositivi, ma non risolve problemi di batteria, spazio, prestazioni o qualità dello schermo. Su un telefono datato, anche un’app leggera da usare può risultare meno comoda nella pratica.
Per una persona che condivide il dispositivo con familiari, suggerisco di prestare attenzione alla privacy prima di iniziare. Le operazioni finanziarie richiedono concentrazione e un ambiente in cui nessuno possa leggere dati sensibili per caso. Non userei l’app su un telefono preso in prestito o in un luogo pubblico se non sono sicuro di poter controllare bene lo schermo e chi mi sta intorno.
Un caso particolare è quello dell’utente che ha bisogno di assistenza da parte di un familiare. In questo scenario la semplicità del percorso può aiutare, ma la decisione finanziaria dovrebbe restare comprensibile alla persona interessata. Io farei leggere insieme le condizioni e non delegherei automaticamente la conferma solo perché l’altra persona è più abituata alle app.
Le alternative cambiano a seconda del bisogno
Se la priorità è completare un acquisto in modo tradizionale, chiedere al venditore quali modalità sono disponibili può essere più diretto: il confronto avviene sul posto e permette di chiarire subito eventuali dubbi. Il rovescio della medaglia è che si può avere meno tempo per riflettere, soprattutto se c’è una fila o si è già pronti a pagare. L’app è più adatta a chi vuole esaminare l’opzione sul proprio telefono con calma, purché non confonda la comodità digitale con una garanzia di convenienza.
Se invece voglio tenere sotto controllo tutte le uscite, una normale app bancaria o uno strumento di bilancio personale resta più utile. HeyLight non va considerata un sostituto di quel quadro: posso affiancarla alla gestione abituale e annotare la rata nel budget, ma la pianificazione complessiva richiede una visione che un servizio focalizzato su un acquisto non offre da solo.
Infine, pagare subito resta l’alternativa più lineare quando ho già la somma disponibile e non voglio aggiungere un impegno futuro. Non c’è una scelta migliore in assoluto: per me il confronto corretto è tra il costo e la comodità della soluzione rateale da una parte, e la tranquillità di chiudere la spesa senza pagamenti successivi dall’altra. Se il beneficio della dilazione non è chiaro, non la sceglierei soltanto perché è possibile.
Le barriere che restano da considerare
La principale barriera non è necessariamente tecnica: è il linguaggio finanziario. Anche con una navigazione chiara, parole come rata, durata, costi e condizioni possono avere conseguenze concrete. Chi legge lentamente, chi parla poco italiano o chi tende a saltare i testi lunghi rischia di concentrarsi sul risultato immediato e trascurare la parte più importante.
Per questo non consiglierei HeyLight a chi cerca un modo per acquistare senza occuparsi del proprio budget. L’app può rendere il processo più ordinato, ma non fa il lavoro di pianificazione al posto dell’utente. Se ho già diverse rate, entrate variabili o spese impreviste frequenti, preferirei prima costruire un quadro realistico delle uscite e solo dopo valutare una nuova dilazione.
Non la sceglierei nemmeno come sostituta di un’app bancaria completa. Se il mio obiettivo è controllare saldo, movimenti, risparmi, trasferimenti e scadenze in un unico luogo, una soluzione bancaria tradizionale è più adatta. HeyLight ha senso quando il bisogno principale è legato al pagamento rateale e voglio un’esperienza più mirata.
Un’ulteriore cautela riguarda la fretta. Un acquisto fatto di sera, con poca batteria o mentre si è distratti, non è il momento ideale per valutare un impegno economico. Io preparerei prima le domande essenziali: quanto pagherò complessivamente, per quanto tempo, quali condizioni devo rispettare e che effetto avrà la rata sulle mie spese abituali. Se non riesco a rispondere con chiarezza, aspetterei.
La versione 1.0.25 mostra che il prodotto è in una fase ancora giovane. Non lo considero un difetto automatico, ma significa che chi preferisce strumenti molto maturi e ricchi di funzioni potrebbe sentirsi più a suo agio con servizi finanziari già consolidati. Per chi invece apprezza un’app concentrata su una necessità specifica, la semplicità può essere più importante della quantità di strumenti.
Il mio giudizio per chi sta decidendo
Nel complesso, considero HeyLight una scelta sensata per chi vuole valutare un pagamento a rate dal telefono e desidera un percorso più focalizzato rispetto a quello di una banca digitale generalista. Il fatto che sia gratuita e classificata PEGI 3 la rende facile da prendere in considerazione, ma la convenienza reale non si giudica dal prezzo dell’app: si giudica dall’impegno economico collegato all’operazione scelta.
La raccomanderei a chi legge con attenzione, sa già quale spesa deve affrontare e vuole confrontare una soluzione dilazionata con il pagamento tradizionale. La consiglierei anche a chi preferisce procedere in autonomia, con il tempo necessario per rileggere le informazioni. Invece, inviterei a cercare un’alternativa o un supporto aggiuntivo chi ha bisogno di una gestione completa del conto, di un confronto umano costante o di strumenti avanzati per il bilancio familiare.
Il mio suggerimento finale è semplice: installarla può avere senso, ma usala come una lente per esaminare una scelta, non come un lasciapassare per acquistare. Prima di confermare, aumenta la leggibilità del telefono se serve, scegli un luogo tranquillo, verifica ogni voce e considera il costo nel quadro delle tue spese reali. La vera accessibilità, in questo caso, significa poter capire e decidere senza fretta, anche quando la tecnologia rende il pagamento più immediato.
Per me, questo è il punto di equilibrio del prodotto: HeyLight rende più vicino il tema delle rate e può ridurre alcuni passaggi per chi preferisce il digitale, ma richiede comunque attenzione, autonomia e consapevolezza. Se queste condizioni ci sono, l’app può diventare uno strumento pratico per valutare un acquisto. Se mancano, la sua semplicità rischia di nascondere proprio la complessità che l’utente dovrebbe prima comprendere.
Pro
- Gestione delle rate direttamente dall’app
- con scadenze sempre sotto controllo.
- Procedura di richiesta completamente digitale e senza documenti cartacei.
- Possibilità di confrontare il piano di pagamento prima di confermare l’acquisto.
- Notifiche utili per ricordare scadenze e aggiornamenti del finanziamento.
- Interfaccia ordinata
- adatta anche a chi ha poca esperienza con i pagamenti digitali.
Contro
- L’approvazione del finanziamento non è garantita e dipende dalla valutazione del profilo.
- Tassi
- commissioni e costi possono variare in base al piano scelto.
- Un ritardo nei pagamenti può comportare costi aggiuntivi o conseguenze sul credito.
- Il servizio potrebbe non essere disponibile per tutti gli acquisti o presso ogni esercente.
- Richiede attenzione al budget per evitare di accumulare troppe rate mensili.
Domande frequenti su HeyLight - Paga a rate
Che cos’è HeyLight - Paga a rate e come funziona?
HeyLight - Paga a rate è un servizio che consente di suddividere il pagamento di determinati acquisti in più rate, secondo le condizioni proposte al momento della richiesta. Dopo aver scelto questa modalità presso un esercente convenzionato, l’utente deve fornire i dati richiesti e attendere l’esito della valutazione. L’approvazione non è automatica e dipende dai requisiti applicati da HeyLight e dal partner finanziario.
Chi può utilizzare HeyLight e quali requisiti sono necessari?
Il servizio è destinato agli utenti che possiedono i requisiti previsti da HeyLight e dalla normativa vigente. In genere possono essere richiesti maggiore età, residenza in Italia, un documento d’identità valido, codice fiscale e informazioni utili alla valutazione della richiesta. I requisiti possono cambiare in base all’importo, all’esercente e al tipo di acquisto, quindi è importante leggere attentamente le condizioni prima di confermare.
Le rate di HeyLight prevedono interessi o costi aggiuntivi?
Il costo del pagamento a rate dipende dall’offerta specifica associata all’acquisto. Alcuni piani possono essere presentati con condizioni promozionali, mentre altri possono includere interessi, spese o costi accessori. Prima della conferma, l’app o il processo di richiesta dovrebbe mostrare l’importo totale dovuto, il numero delle rate, le relative scadenze e l’eventuale TAEG. Verifica sempre queste informazioni nel contratto.
È possibile gestire pagamenti, scadenze e contratto direttamente dall’app?
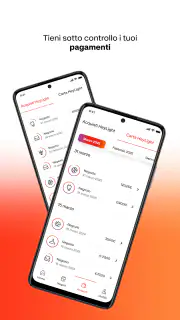
L’app HeyLight può aiutare a consultare le informazioni relative ai propri piani di pagamento, come rate previste, scadenze, importi e stato della pratica, quando tali funzioni sono disponibili per il contratto sottoscritto. L’esperienza può variare in base al prodotto utilizzato e al partner coinvolto. Dopo l’installazione, controlla le sezioni dedicate al contratto e attiva le notifiche per non dimenticare le scadenze.
Cosa succede se una rata viene pagata in ritardo o se voglio annullare l’acquisto?
In caso di ritardo nel pagamento possono applicarsi conseguenze previste dal contratto, come solleciti, costi aggiuntivi o segnalazioni secondo la normativa vigente. Se invece desideri annullare un acquisto, devi prima contattare l’esercente e verificare le condizioni di recesso o rimborso; la cancellazione dell’ordine non sempre chiude automaticamente il piano di pagamento. Per dubbi specifici, consulta il contratto e l’assistenza HeyLight.