FINECO: Home Banking e Trading
Solo AndroidFree· Valutazione degli utenti
Quando un’app bancaria non si apre, non completa un accesso o sembra bloccarsi proprio mentre serve, la frustrazione arriva prima ancora di poter valutare il servizio. Ho provato FINECO: Home Banking e Trading con questo punto di vista: non solo come strumento per controllare il conto, ma come applicazione da usare nei momenti normali e in quelli meno comodi, quando bisogna recuperare un’operazione, verificare un movimento o tenere sotto controllo un investimento. La mia impressione è positiva, ma non è un’app da giudicare soltanto dalla schermata iniziale.
FinecoBank S.p.A. propone qui un’app di finanza che riunisce l’operatività bancaria con il mondo del trading e degli investimenti. È gratuita, adatta a un pubblico PEGI 3 e disponibile per dispositivi Android con sistema operativo 8.0 o superiore. Il progetto è presente dal 2 novembre 2011 e la versione attuale è la 4.35.1: elementi utili da considerare soprattutto se si usa uno smartphone non recente o se si sta pensando di installarla su un dispositivo secondario.
Il primo ostacolo: capire se il problema è davvero l’app
La difficoltà più comune, nella mia esperienza, non è trovare il saldo, ma arrivare correttamente alla fase in cui il saldo può essere visualizzato. Un’app bancaria dipende da più passaggi: dispositivo compatibile, connessione stabile, credenziali corrette e procedure di sicurezza. Se uno di questi elementi non funziona, la schermata può sembrare semplicemente “bloccata”, anche quando l’applicazione sta reagendo a un problema esterno.
Per questo consiglio di distinguere subito tra tre situazioni. Se l’app si chiude appena viene aperta, guarderei prima alla compatibilità del telefono e allo spazio disponibile. Se compare la schermata di accesso ma la procedura non procede, controllerei rete e dati inseriti. Se invece l’accesso riesce ma un movimento o una sezione non si aggiorna, eviterei di ripetere molte volte la stessa azione e verificherei prima se la connessione è passata da Wi-Fi a rete mobile o viceversa.
Questa distinzione sembra banale, ma evita un errore frequente: reinstallare tutto quando il problema è momentaneo, oppure continuare a premere il pulsante di conferma quando l’operazione potrebbe essere già stata ricevuta. Con un’app finanziaria la prudenza conta più della velocità. Prima di riprovare un bonifico, una disposizione o un ordine, controllo sempre se esiste già una registrazione dell’azione.
Il fatto che l’app abbia superato un milione di installazioni e raccolga una media di 4,5 stelle, con circa 168 mila valutazioni, suggerisce una diffusione ampia e un’esperienza generalmente apprezzata. Non lo interpreto però come una garanzia che ogni telefono reagisca allo stesso modo. Le recensioni numerose aiutano a capire che non si tratta di uno strumento marginale, ma la compatibilità concreta del proprio dispositivo resta il primo controllo da fare.
Quando l’accesso non va a buon fine
Se le credenziali vengono rifiutate, non cambierei subito più impostazioni insieme. Verificherei prima la tastiera: maiuscole, spazi inseriti automaticamente e compilazione proposta dal telefono possono alterare un dato senza che sia evidente. Se uso un gestore di password, preferisco controllare il testo prima di confermare, invece di affidarmi ciecamente al riempimento automatico.
Un altro punto delicato è il cambio di dispositivo. Trasferire un’app bancaria come si trasferisce un’app di messaggistica non significa necessariamente completare anche la configurazione di sicurezza. Se si passa a un nuovo telefono, conviene procedere con calma, mantenere disponibile il vecchio dispositivo finché l’accesso sul nuovo non è verificato e non cancellare subito le applicazioni o i dati utili alla procedura.
Se il telefono è stato aggiornato di recente, vale la pena spegnerlo e riaccenderlo prima di attribuire il problema a Fineco. È una verifica semplice, ma può risolvere processi rimasti sospesi. Io eviterei invece di installare versioni modificate, strumenti di automazione o applicazioni che promettono di “ottimizzare” l’accesso: per un’app finanziaria la soluzione più sicura è usare l’installazione ufficiale e mantenere il sistema del dispositivo in condizioni normali.
Controlli utili prima di iniziare
Prima di affidarmi all’app per una giornata importante, farei una piccola prova in un momento tranquillo. Aprirei la schermata principale, controllerei che il conto venga visualizzato correttamente e verificherei di saper raggiungere i movimenti recenti. Non serve eseguire operazioni solo per testare l’app: l’obiettivo è capire se l’accesso e la navigazione di base funzionano.
Controllerei anche che il sistema operativo del telefono sia almeno Android 8.0. Questo requisito è particolarmente importante per chi conserva uno smartphone datato come dispositivo di riserva. Se il telefono non può essere aggiornato, non farei affidamento su di esso per gestire il conto o gli investimenti, anche se l’installazione dovesse sembrare possibile.
La connessione merita una verifica separata. Una rete Wi-Fi affollata, un segnale mobile debole o un passaggio automatico tra due reti possono interrompere una sessione senza produrre un messaggio chiarissimo. Quando devo controllare un’operazione importante, preferisco usare una rete stabile, disattivare temporaneamente il cambio automatico se sta creando interruzioni e riprovare una sola volta dopo aver verificato il collegamento.
Infine, terrei aggiornati sia l’app sia il sistema del telefono, lasciando spazio sufficiente per gli aggiornamenti. La versione 4.35.1 è quella attuale indicata per l’applicazione, ma il numero di versione da solo non risolve un problema se il dispositivo ha poca memoria, componenti di sistema obsoleti o impostazioni che limitano la connessione in background.
Il modo più ordinato di recuperare un’operazione interrotta
Il caso più delicato è quello in cui l’app sembra fermarsi dopo una conferma. Qui il mio consiglio è sempre lo stesso: non ripetere immediatamente l’operazione. Prima torno alla sezione dei movimenti, delle disposizioni o dello strumento che stavo usando e verifico se compare una variazione. Se non vedo nulla, chiudo e riapro l’app, controllo la connessione e ripeto il tentativo soltanto quando sono ragionevolmente sicuro che non sia partito nulla.
Per un pagamento quotidiano, come una spesa ricorrente o un trasferimento tra conti, questo metodo evita duplicazioni. Per il trading è ancora più importante, perché ripetere un comando senza aver verificato il precedente può portare a una decisione diversa da quella desiderata. Io separerei sempre il problema tecnico dalla scelta finanziaria: se la schermata non risponde, non trasformerei l’incertezza dell’app in un nuovo ordine.
Un vantaggio concreto di avere banca e investimenti nello stesso ambiente è proprio la possibilità di controllare la situazione finanziaria senza passare continuamente da un’app bancaria a una piattaforma separata. In una giornata normale posso verificare un addebito, controllare la liquidità disponibile e poi guardare il portafoglio nello stesso servizio. Questo collegamento è comodo, ma richiede disciplina: la presenza degli strumenti di investimento accanto al conto può rendere più facile aprire la sezione trading per impulso, anche quando si voleva soltanto controllare il saldo.
Per questo userei la parte di trading con un flusso preciso. Prima chiarisco quale disponibilità sto osservando, poi controllo lo strumento e infine verifico con attenzione la schermata riepilogativa prima di confermare. L’app può rendere l’accesso più rapido, ma non sostituisce la lettura dei dettagli né una strategia personale. La comodità è un punto forte solo se non diventa fretta.
Un esempio realistico: il controllo prima di una spesa
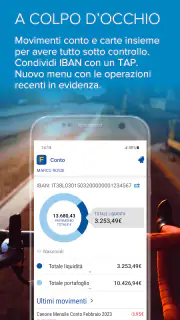
Immagino di dover pagare una fattura mentre sono fuori casa. Apro l’app, controllo il saldo e guardo i movimenti recenti per assicurarmi che non ci sia già un addebito. Se la rete è instabile, non continuo a confermare: passo a una connessione più affidabile, riapro la sessione e verifico di nuovo. Dopo l’operazione, torno ai movimenti invece di considerare sufficiente il messaggio apparso al termine.
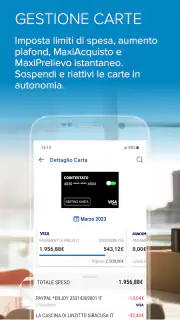
La stessa logica vale per chi riceve lo stipendio, deve controllare una spesa con carta o vuole capire quanta liquidità lasciare disponibile prima di un investimento. Il valore dell’app, in questi casi, non è soltanto nella quantità di strumenti presenti, ma nella possibilità di collegare rapidamente il controllo quotidiano del conto con una visione più ampia delle proprie finanze.
Per un investitore che usa ETF o altri strumenti, aggiungerei un passaggio personale: annotare prima dell’accesso che cosa si vuole verificare. Se l’obiettivo è solo controllare l’andamento, non serve aprire ogni schermata operativa. Questa semplice separazione riduce il rischio di confondere una consultazione con una decisione d’acquisto o vendita.
Quando il problema non dipende da Fineco
Ci sono situazioni in cui l’applicazione viene accusata troppo presto. Un telefono con batteria quasi esaurita può limitare attività e connessioni; un sistema pieno può rendere instabile l’apertura; una rete aziendale o pubblica può applicare restrizioni che non si presentano sulla connessione domestica. In questi casi reinstallare l’app potrebbe non cambiare nulla.
Farei anche attenzione alle notifiche e alle autorizzazioni del dispositivo senza modificarle alla cieca. Se una conferma o un avviso non arriva, controllerei le impostazioni generali del telefono, la modalità “non disturbare” e l’eventuale risparmio energetico. Non attribuirei automaticamente l’assenza di una notifica a un errore dell’app: a volte il sistema operativo limita le comunicazioni per proteggere la batteria.
La sicurezza richiede poi un comportamento coerente. Non inserirei credenziali dopo aver seguito messaggi ricevuti da fonti sconosciute e non userei reti pubbliche non affidabili per operazioni sensibili, soprattutto se il problema è nato da un collegamento sospetto. Se una schermata appare diversa dal solito o una richiesta sembra fuori contesto, interromperei la procedura e cercherei assistenza attraverso i canali ufficiali di FinecoBank S.p.A.
Un’altra causa possibile è l’aspettativa sbagliata. Chi cerca un’app per investire in modo completamente automatico, ricevere consigli personalizzati o delegare ogni scelta potrebbe trovare questa soluzione meno adatta. Il fatto che riunisca conto, trading ed ETF non significa che debba diventare un consulente personale. La parte decisionale resta dell’utente, e per chi desidera un’esperienza molto semplificata potrebbe essere preferibile un servizio concentrato soltanto sulla gestione quotidiana del denaro.
Rispetto alle alternative bancarie e alle app separate
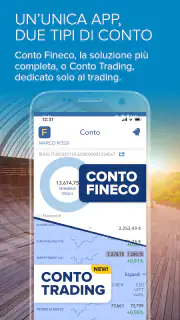
Rispetto alla normale app della propria banca, FINECO: Home Banking e Trading ha un’identità più ampia perché affianca alle funzioni di conto l’accesso a investimenti, ETF e trading. Per chi vuole tenere tutto nello stesso ecosistema, questo è il vantaggio principale. Non devo usare un’app per il saldo e una seconda piattaforma per osservare il portafoglio, e posso ragionare sulla liquidità con una visione più unitaria.
Rispetto a una piattaforma specializzata nel trading, però, la scelta dipende dall’uso. Un utente interessato quasi esclusivamente ai mercati potrebbe preferire un ambiente costruito intorno all’analisi e all’operatività di investimento. Chi invece alterna controllo del conto, pagamenti e consultazione del portafoglio può apprezzare maggiormente l’integrazione di Fineco. Non sceglierei l’app solo perché offre più aree: sceglierei in base alla frequenza con cui devo passare dall’una all’altra.
La presenza di ETF è interessante per chi vuole seguire strumenti diversificati senza limitarsi alla gestione del conto, ma non elimina la necessità di capire costi, rischio, orizzonte temporale e caratteristiche del prodotto prima di agire. L’app rende il percorso accessibile; non rende automaticamente semplice una decisione finanziaria complessa.
Chi la troverà utile e chi dovrebbe pensarci due volte
La consiglierei a chi cerca un’unica app per la gestione bancaria e per una parte più evoluta delle proprie finanze. È adatta soprattutto a chi controlla spesso il conto, vuole seguire investimenti o ETF e preferisce non separare l’operatività quotidiana da quella finanziaria. Anche chi è già abituato alla banca digitale può apprezzare il fatto di avere un percorso più diretto tra liquidità e portafoglio.
La valuterei con più cautela per chi usa un telefono molto vecchio, cambia spesso dispositivo o ha una connessione poco affidabile. In questi casi la difficoltà non è necessariamente la qualità dell’app, ma la combinazione tra requisiti tecnici e accesso sicuro. La terrei inoltre lontana da chi vuole soltanto una schermata essenziale per vedere il saldo e non è interessato a trading o investimenti: le sezioni aggiuntive potrebbero risultare superflue.
Non la sceglierei neppure come strumento per chi vuole prendere decisioni finanziarie senza studiare le conseguenze. Avere gli strumenti a portata di mano è utile, ma può incoraggiare operazioni troppo rapide. Per un principiante assoluto, partirei dalla gestione del conto e dalla comprensione dei movimenti, rimandando l’uso della parte di investimento a quando obiettivi e tolleranza al rischio sono più chiari.
La mia valutazione dopo l’uso
FINECO: Home Banking e Trading mi convince soprattutto per l’unione tra banca, investimenti ed ETF. È un’app gratuita con un pubblico molto ampio, una valutazione media di 4,5 e circa 56 mila recensioni, quindi ha dimostrato di essere una scelta concreta per molte persone. Il suo punto di forza non è una singola funzione spettacolare, ma la continuità tra controllo del denaro e accesso ai mercati.
La parte meno comoda è la responsabilità che questa integrazione porta con sé. Quando qualcosa non funziona, bisogna capire se il problema riguarda rete, dispositivo, accesso o operazione già inviata. Quando tutto funziona, invece, bisogna evitare che la rapidità spinga a confermare senza leggere. Con un metodo ordinato, questi aspetti diventano gestibili.
In conclusione, la consiglierei a chi vuole una app finanziaria completa per conto, trading ed ETF, purché sia disposto a curare la configurazione iniziale e a usare prudenza durante le operazioni. Prima di installarla controllerei la compatibilità Android, preparerei il passaggio con calma se sto cambiando telefono e farei una prova di accesso senza eseguire movimenti. Se cerchi solo il saldo, esistono alternative più semplici; se invece vuoi collegare banking e investimenti in un’unica esperienza, Fineco resta una soluzione convincente e concreta.
Pro
- App completa per conto corrente
- carte
- investimenti e trading.
- Interfaccia chiara e ben organizzata
- anche per le operazioni frequenti.
- Notifiche e controlli aiutano a monitorare movimenti e sicurezza.
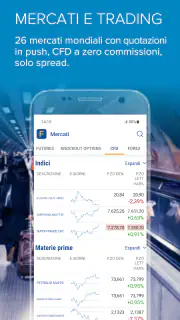
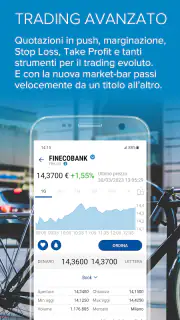
- Quotazioni e strumenti utili per seguire i mercati in tempo reale.
- Gestione digitale dei documenti e delle comunicazioni bancarie.]
- contras:[
- Alcune funzioni avanzate possono risultare poco intuitive ai nuovi utenti.
- Per usare il trading servono conoscenze finanziarie e attenzione ai rischi.
- L’esperienza può dipendere dalla qualità della connessione internet.
- Non tutte le operazioni bancarie sono sempre immediate.
- Le commissioni variano in base al servizio e al profilo del cliente.
Contro
- Alcune funzioni avanzate possono risultare poco intuitive ai nuovi utenti.
- Per usare il trading servono conoscenze finanziarie e attenzione ai rischi.
- L’esperienza può dipendere dalla qualità della connessione internet.
- Non tutte le operazioni bancarie sono sempre immediate.
- Le commissioni variano in base al servizio e al profilo del cliente.
FAQ
Che cos’è FINECO: Home Banking e Trading e a cosa serve?
FINECO: Home Banking e Trading è l’app ufficiale di Fineco Bank pensata per gestire da smartphone le principali operazioni bancarie e di investimento. Dopo l’accesso consente di controllare saldo e movimenti, effettuare bonifici, gestire carte e pagamenti, consultare documenti e operare sui mercati finanziari, in base ai servizi attivati sul proprio conto.
L’app FINECO è sicura per accedere al conto e fare trading?
L’app integra sistemi di sicurezza progettati per proteggere l’accesso e le operazioni, come credenziali personali, dispositivi autorizzati e procedure di conferma previste da Fineco. È comunque importante scaricarla esclusivamente dagli store ufficiali, mantenere aggiornati sistema operativo e applicazione, non condividere codici di sicurezza e verificare sempre i dettagli prima di autorizzare un’operazione.
Quali operazioni bancarie si possono effettuare dall’app?
Dall’app è possibile svolgere numerose attività quotidiane senza entrare nel sito web, tra cui verificare saldo e movimenti, disporre bonifici, gestire carte, controllare pagamenti e consultare la documentazione disponibile. Le funzioni effettivamente utilizzabili possono dipendere dal tipo di conto, dai prodotti sottoscritti, dai limiti operativi e dagli aggiornamenti rilasciati da Fineco.
È possibile fare trading e controllare gli investimenti tramite FINECO?
Sì, l’app è pensata anche per monitorare e gestire gli investimenti, con accesso a portafoglio, quotazioni e informazioni sugli strumenti disponibili, oltre alla possibilità di inserire ordini quando il servizio è abilitato. Prima di investire è fondamentale conoscere costi, orari di mercato, rischi e caratteristiche dei prodotti: l’app è uno strumento operativo, non una garanzia di rendimento.
L’app FINECO è gratuita e su quali dispositivi è compatibile?
L’applicazione può essere scaricata gratuitamente dagli store ufficiali Android e iOS, ma l’uso dei servizi bancari e di trading dipende dal rapporto contrattuale con Fineco e dalle eventuali commissioni applicate alle operazioni. È necessario utilizzare uno smartphone compatibile, una connessione internet e un sistema operativo supportato; requisiti e disponibilità possono cambiare con i futuri aggiornamenti.