Financiator gestione di spese
Solo AndroidFree· Valutazione degli utenti
Quando provo un’app per le finanze personali, cerco soprattutto una cosa: che mi aiuti a capire dove finiscono i soldi senza trasformare la gestione quotidiana in un secondo lavoro. Financiator gestione di spese va proprio in questa direzione. È un’app di finanza personale sviluppata da Financiator App, pensata per annotare uscite e spese giornaliere con un approccio semplice e diretto.
La considero adatta soprattutto a chi vuole iniziare a registrare le proprie spese senza passare subito a strumenti complessi. Non la vedo come un sostituto di un conto bancario o di un consulente finanziario: il suo valore sta nel creare una traccia ordinata delle abitudini di spesa. Per chi oggi controlla il budget solo a memoria o guarda il saldo a fine mese chiedendosi dove siano finiti i soldi, questo può già essere un cambiamento concreto.
L’app è gratuita e ha una classificazione PEGI 3, quindi si presenta come uno strumento accessibile per un pubblico molto ampio. Su Google Play ha raggiunto più di centomila installazioni e una media di 4,3 stelle su circa duemilaseicento valutazioni. Sono segnali incoraggianti, anche se non bastano da soli a dire se sia perfetta per ogni tipo di utente: la scelta dipende dal livello di controllo che si vuole ottenere.
Che cosa aspettarsi prima di cominciare
Il modo migliore per avvicinarsi a Financiator è considerarla un diario delle spese, non una soluzione automatica che fa tutto al posto nostro. Il punto di partenza è inserire con regolarità ciò che si paga e usare quelle registrazioni per leggere meglio il proprio comportamento. Questo richiede un minimo di costanza, ma evita anche la sensazione di dover configurare un sistema finanziario enorme prima di poterlo usare.
Chi cerca un’esperienza ricca di collegamenti bancari, analisi sofisticate o strumenti dedicati a investimenti e risparmi avanzati dovrebbe ridimensionare le aspettative. Qui l’interesse principale è la gestione delle uscite quotidiane. A mio parere, questa scelta può essere un vantaggio per chi vuole ordine senza troppe distrazioni, ma diventa un limite per chi desidera una panoramica completa di conti, carte, bollette e obiettivi nello stesso ambiente.
La versione attuale è la 3.54.02 e l’app richiede Android 6.0 o una versione successiva. Questo requisito la rende utilizzabile anche su dispositivi non recentissimi, un aspetto utile se si vuole destinare a questo compito uno smartphone secondario. Il prezzo di ingresso è nullo, mentre gli acquisti integrati possono andare da 1,99 euro a 30,99 euro quando la fatturazione passa da Google Play. Prima di attivare qualsiasi opzione a pagamento, controllerei con attenzione che cosa aggiunge rispetto all’uso gratuito.
Un primo consiglio pratico è non provare a ricostruire tutta la propria storia finanziaria appena installata. Se inserisco mesi di spese arretrate in una sola sessione, rischio di abbandonare subito. Preferisco partire dal giorno corrente e registrare le nuove uscite per una settimana. In questo modo capisco il ritmo dell’app e verifico se il gesto di annotare una spesa si adatta davvero alle mie abitudini.
La configurazione iniziale senza complicarsi la vita
Al primo avvio, il mio approccio sarebbe molto essenziale: preparo una piccola routine e decido in quali momenti inserire le spese. Per esempio, posso farlo subito dopo un acquisto importante e poi controllare la giornata alla sera. La scelta non è banale: se aspetto troppo, dimentico i piccoli pagamenti; se interrompo ogni attività per annotare ogni singolo movimento, il controllo diventa fastidioso.
Per iniziare bene conviene distinguere tra le spese che si ripetono e quelle occasionali. La spesa per il supermercato, il trasporto o un caffè racconta abitudini diverse da un regalo o da un acquisto eccezionale. Anche senza costruire un sistema complicato, questa distinzione aiuta a non interpretare una giornata insolita come se rappresentasse tutto il mese.
Un altro passaggio utile è stabilire in anticipo il livello di precisione che si vuole mantenere. Se registro un acquisto in modo troppo generico, dopo qualche settimana potrei non ricordare a cosa si riferisse. Se invece creo una descrizione lunghissima per ogni movimento, impiego troppo tempo. Io sceglierei parole brevi ma riconoscibili, come “spesa settimanale”, “farmacia” o “biglietto treno”, così la cronologia resta leggibile senza diventare un resoconto personale.
Financiator può essere utile anche a chi gestisce spese condivise, ma qui serve disciplina. Se inserisco nello stesso insieme acquisti miei, pagamenti anticipati per altre persone e somme che devo ancora ricevere, la lettura finale può diventare confusa. In quel caso annoterei chiaramente la natura del movimento, invece di affidarmi soltanto all’importo. È un piccolo accorgimento che evita di considerare come consumo personale una cifra che in realtà verrà rimborsata.
Il primo risultato concreto: registrare una giornata reale
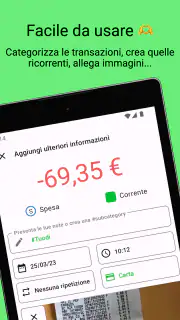
Il primo successo, per me, non sarebbe compilare una configurazione perfetta, ma arrivare alla fine di una giornata con le spese principali registrate. Immagino una situazione comune: esco per andare al lavoro, pago un trasporto, prendo qualcosa da mangiare e nel pomeriggio faccio un acquisto veloce. La sera apro l’app e inserisco questi movimenti mentre sono ancora freschi nella memoria.
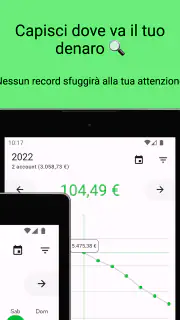
Il valore di questo esercizio sta nel rendere visibile il totale delle piccole decisioni. Una singola spesa può sembrare irrilevante, ma la somma di più acquisti brevi può spiegare perché il budget della settimana si sia ridotto più rapidamente del previsto. Non serve aspettare la fine del mese per ottenere una prima informazione utile: già dopo alcuni giorni si possono riconoscere i momenti in cui si spende con maggiore facilità.
Per ottenere un risultato leggibile, eviterei di modificare continuamente il metodo di registrazione. Se oggi descrivo tutto in un modo e domani cambio criterio, il confronto perde significato. Meglio un sistema semplice e stabile, anche se non è dettagliato al massimo, piuttosto che una struttura sofisticata usata solo per poco tempo.
Un uso interessante è il controllo prima di una giornata costosa. Se so di dover affrontare un viaggio, una visita o una spesa domestica, posso guardare ciò che ho già annotato e capire quanto margine resta per le uscite non essenziali. L’app non decide per me, ma mi costringe a sostituire una sensazione vaga con informazioni che ho raccolto personalmente.
Questo porta a un punto importante: la qualità del risultato dipende dalla qualità delle registrazioni. Se dimentico sistematicamente i pagamenti in contanti o le piccole spese, la panoramica sarà incompleta. Non è un difetto esclusivo di questa applicazione, ma con uno strumento manuale diventa particolarmente evidente. La considero quindi più efficace per chi è disposto a fare brevi inserimenti regolari, non per chi vuole un controllo completamente automatico.
Le confusioni più comuni durante l’uso
La prima possibile confusione riguarda la differenza tra saldo del conto e spesa registrata. Annotare un’uscita non significa necessariamente sincronizzare il saldo bancario. Se pago con una carta, il movimento può risultare nell’app prima o dopo l’effettivo addebito sul conto; se uso contanti, il saldo bancario non cambia proprio. Per questo userei Financiator come registro personale e continuerei a verificare il conto attraverso il canale bancario abituale.
Un secondo equivoco può nascere quando si inserisce un acquisto rimborsabile o effettuato per conto di un’altra persona. Se lo considero subito come una mia spesa definitiva, il quadro sarà falsato. In questi casi aggiungerei una nota chiara e controllerei il riepilogo con la consapevolezza che non tutte le uscite hanno lo stesso significato economico.
Bisogna poi fare attenzione alle spese ricorrenti. Un pagamento mensile può sembrare piccolo quando lo si guarda isolatamente, ma pesa in modo diverso da un’uscita occasionale. Io lo terrei separato mentalmente dalle spese flessibili: le prime riducono il margine disponibile in modo prevedibile, mentre le seconde sono il punto su cui posso intervenire più facilmente.
Un’altra difficoltà nasce dal desiderio di creare categorie troppo precise. Dividere ogni acquisto in sottocategorie può sembrare utile, ma se il sistema richiede più tempo dell’analisi, si perde il vantaggio della semplicità. Per un primo periodo sceglierei gruppi abbastanza ampi e li rivedrei solo quando emerge una domanda concreta, per esempio: “quanto spendo davvero fuori casa?” oppure “quanto incidono gli spostamenti?”.
Non userei l’app per prendere decisioni finanziarie importanti basandomi su una singola settimana. Un periodo breve può essere condizionato da eventi insoliti e dare un’immagine distorta. Le registrazioni diventano più interessanti quando mostrano una tendenza ripetuta. Anche in questo caso, il merito dell’app è aiutare a raccogliere osservazioni; l’interpretazione resta responsabilità dell’utente.
Come trasformare le registrazioni in un’abitudine utile
Dopo i primi giorni, il passaggio più importante è smettere di usare l’app soltanto come archivio. Io sceglierei un momento fisso per una revisione breve, magari alla fine della settimana. Non serve controllare ogni dettaglio: guarderei quali spese si sono ripetute, quali erano previste e quali invece sono nate da decisioni impulsive o da dimenticanze.
Un metodo concreto consiste nel confrontare l’intenzione con ciò che è successo. All’inizio della settimana posso pensare di limitare gli acquisti non indispensabili; alla fine verifico se le uscite registrate raccontano davvero quel piano. Se non è così, non significa che l’app abbia fallito. Al contrario, la differenza tra programma e comportamento è spesso l’informazione più utile da ottenere.
Per chi vive con un budget stretto, consiglierei di registrare prima le spese inevitabili e poi osservare il margine rimasto. Per chi invece ha entrate più variabili, è prudente non considerare ogni disponibilità momentanea come denaro libero. In questo scenario l’app aiuta a vedere i movimenti, ma non sostituisce una riserva prudenziale o una pianificazione più ampia.
Un uso meno ovvio è preparare un mese di prova prima di cambiare abitudini. Invece di tagliare subito tutte le spese che sembrano superflue, registrerei il comportamento normale e poi sceglierei una sola area su cui intervenire. Se, per esempio, noto molte uscite ravvicinate durante le pause di lavoro, posso fissare un limite personale e verificare nel periodo successivo se la modifica è sostenibile. Questo rende il controllo più realistico rispetto a un piano drastico destinato a durare pochi giorni.
Consiglierei anche di non cancellare mentalmente le spese “positive”, come un acquisto fatto per un’occasione speciale. Gestire meglio il denaro non significa trasformare ogni scelta in una colpa. Una registrazione onesta comprende sia ciò che era necessario sia ciò che ho scelto consapevolmente. Solo così il quadro può aiutarmi a decidere, invece di diventare una lista di rimproveri.
Per chi è adatta e quando scegliere un’alternativa
La consiglierei a chi vuole un punto di partenza concreto per le finanze personali, a chi preferisce inserire manualmente le uscite e a chi ha bisogno di un riepilogo più ordinato rispetto alle note del telefono. Può essere una buona compagna per studenti, lavoratori alla prima esperienza con un budget autonomo o famiglie che vogliono osservare meglio le spese giornaliere senza affidarsi soltanto agli estratti conto.
La trovo meno indicata per chi desidera collegare automaticamente più conti, importare movimenti senza intervento manuale o ottenere una gestione finanziaria completa in un solo posto. In quel caso un’app bancaria, un foglio di calcolo strutturato o un gestore di budget più avanzato potrebbe risultare più adatto. La differenza non è soltanto nel numero di funzioni: è nel tempo che l’utente vuole dedicare alla manutenzione del proprio sistema.
Rispetto a un semplice foglio di calcolo, Financiator può risultare più immediata per chi vuole annotare una spesa senza costruire formule e colonne. Il foglio, però, offre maggiore libertà a chi ama personalizzare tutto, creare scenari e lavorare con categorie su misura. Rispetto alle note testuali, l’app ha un obiettivo più preciso: non si limita a conservare frasi, ma orienta la registrazione verso una lettura delle uscite.
Il fatto che sia gratuita permette di provarla senza un ostacolo economico iniziale. Gli acquisti integrati, che possono arrivare a 30,99 euro tramite Play, rendono comunque importante capire il valore delle eventuali funzioni aggiuntive prima di spendere. Per me la regola sarebbe semplice: prima verifico se riesco a mantenere l’abitudine con l’esperienza gratuita, poi valuto se una spesa integrata risolve davvero un problema che incontro.
Il passo successivo dopo la prima settimana
Una volta completata una prima settimana, non aumenterei subito la complessità. Rileggerei le registrazioni e sceglierei una sola domanda a cui l’app deve aiutarmi a rispondere. Può essere capire quanto incidono le spese fuori casa, riconoscere gli acquisti dimenticati o distinguere meglio le uscite personali da quelle condivise. Una domanda precisa rende il controllo più utile di un generico desiderio di “spendere meno”.
Se il metodo funziona, posso estenderlo al mese intero e stabilire un momento di revisione più ampio. Se invece mi accorgo di dimenticare spesso gli inserimenti, non forzerei un livello di dettaglio irrealistico. Ridurrei il numero di categorie, userei descrizioni più brevi e sceglierei un’unica verifica serale. Un sistema meno ambizioso ma seguito davvero vale più di un piano perfetto abbandonato dopo pochi giorni.
Dal mio punto di vista, il pregio principale di Financiator gestione di spese è la sua funzione di specchio delle abitudini quotidiane. Non promette di risolvere da sola la gestione del denaro, e proprio per questo può essere utile a chi vuole iniziare con un gesto concreto. La sua efficacia dipende dalla continuità, dalla chiarezza con cui inserisco i movimenti e dalla prudenza con cui interpreto ciò che vedo.
La mia raccomandazione finale è quindi positiva per i principianti e per chi cerca uno strumento leggero per seguire le uscite. La installerei, registrerei una giornata reale e aspetterei una settimana prima di decidere se inserirla nella mia routine. Se voglio solo capire meglio dove spendo, può diventare un aiuto pratico; se cerco automazioni bancarie e pianificazione finanziaria avanzata, guarderei altrove. In ogni caso, il primo passo è semplice: usare le registrazioni per prendere una decisione più consapevole alla volta.
Pro
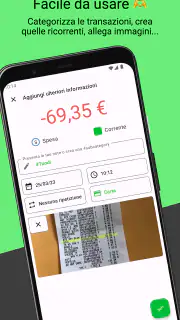
- Inserimento rapido delle spese con categorie personalizzabili.
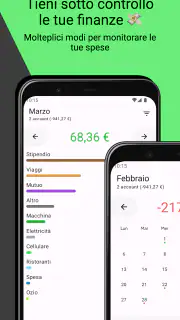
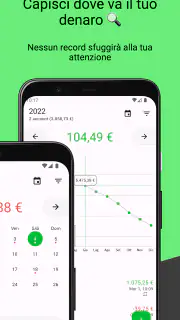
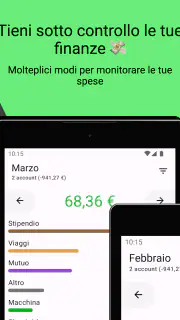
- Panoramica chiara delle entrate e delle uscite mensili.
- Aiuta a individuare le categorie con maggiore consumo.
- Utile per pianificare un budget personale o familiare.
- Interfaccia semplice
- adatta anche a chi è alle prime armi.
Contro
- Le funzioni avanzate potrebbero richiedere tempo per essere comprese.
- La precisione dei report dipende dalla costanza degli inserimenti.
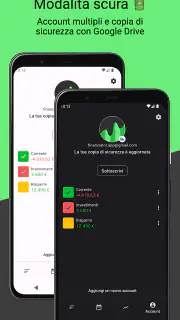
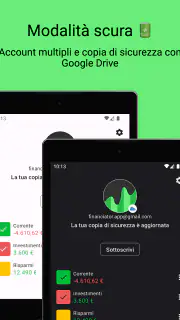
- Le opzioni di sincronizzazione possono variare tra dispositivi.
- Potrebbero mancare strumenti dedicati per investimenti e risparmi.
- L’esperienza può risultare limitata per esigenze finanziarie professionali.
FAQ
Che cos’è Financiator Gestione di Spese e a chi è destinata?
Financiator Gestione di Spese è un’app pensata per aiutare gli utenti a organizzare meglio il proprio denaro, registrando entrate, uscite e movimenti quotidiani in un unico spazio. Può essere utile a studenti, lavoratori, famiglie e a chi desidera controllare il budget mensile. Prima del download, è consigliabile verificare se le funzioni disponibili soddisfano le proprie esigenze di pianificazione finanziaria.
Quali funzioni offre Financiator per controllare le spese?
L’app permette generalmente di inserire le spese, classificare i movimenti per categoria e osservare come viene distribuito il denaro nel tempo. Queste funzioni aiutano a individuare le abitudini di consumo e le aree in cui si spende di più. L’esperienza può risultare particolarmente utile se si registrano le operazioni con regolarità e si mantengono aggiornati importi, date e categorie.
Financiator Gestione di Spese è facile da usare anche per chi non ha esperienza?
Sì, l’app è pensata per rendere la gestione delle finanze personali più semplice e accessibile. L’inserimento manuale di una nuova spesa dovrebbe risultare intuitivo, soprattutto quando le categorie sono organizzate in modo chiaro. Tuttavia, come accade con molte applicazioni finanziarie, sarà necessario dedicare qualche minuto iniziale alla configurazione e imparare a utilizzare correttamente tutte le sezioni disponibili.
I dati finanziari inseriti in Financiator sono sicuri e privati?
Prima di utilizzare Financiator è importante consultare l’informativa sulla privacy e le autorizzazioni richieste dall’app. Le spese e le entrate registrate possono contenere informazioni personali, quindi è consigliabile proteggere il dispositivo con un codice, un’impronta digitale o un altro sistema di blocco. Evitate inoltre di inserire dati bancari sensibili se l’app non dichiara chiaramente come vengono protetti e gestiti.
Financiator Gestione di Spese è gratuita o include acquisti e pubblicità?
Il modello di utilizzo può dipendere dalla versione installata e dagli aggiornamenti disponibili sullo store. Alcune funzioni potrebbero essere gratuite, mentre altre potrebbero richiedere un acquisto, un abbonamento oppure la visualizzazione di pubblicità. Prima di scaricarla, controllate la scheda ufficiale dell’app per conoscere eventuali costi, limitazioni, acquisti integrati e condizioni applicate alle funzioni avanzate.