Expenso - Money Manager
Solo Android4,39 €· Valutazione degli utenti
Gestire le spese personali sembra semplice finché gli acquisti quotidiani, le bollette e le entrate iniziano a distribuirsi su più conti o più carte. È proprio in questo spazio che ho provato Expenso, un’app di finanza personale sviluppata da OneSolutions. L’idea è precisa: aiutarmi a tenere sotto controllo il denaro senza trasformare ogni movimento in un lavoro da contabile.
La prima impressione è quella di uno strumento pensato per chi vuole maggiore ordine, non necessariamente per chi cerca una piattaforma finanziaria completa. Non la considero una banca digitale e non la userei per sostituire l’home banking: il suo interesse sta nel raccogliere e leggere meglio le mie abitudini economiche. Questa distinzione è importante, perché determina sia il suo valore sia il tipo di utente a cui la consiglierei.
Come si inserisce nella gestione quotidiana del denaro
Nel mio uso, un’app di questo tipo diventa davvero utile quando smette di essere un semplice posto dove annotare una spesa e diventa un’abitudine. Il momento migliore per inserirla nella giornata è subito dopo un acquisto significativo, oppure alla sera, quando posso ricostruire con calma ciò che ho speso. Se la apro soltanto una volta al mese, il rischio è ritrovarmi con dati incompleti e conclusioni poco affidabili.
Un esempio realistico è quello di una settimana normale: spesa alimentare, trasporto, una cena fuori e un pagamento ricorrente. Guardare soltanto il saldo della carta mi direbbe quanto denaro è rimasto, ma non perché sia diminuito. Un gestore personale come questo serve invece a separare i diversi motivi dell’uscita, così posso capire se il problema è una singola spesa eccezionale o una serie di piccole decisioni ripetute.
Il vantaggio più concreto, quindi, non è una promessa di risparmio automatico. Il valore nasce dalla continuità con cui registro e controllo le mie scelte. Expenso può rendere più leggibile la situazione, ma non può correggere da sola un budget irrealistico o compensare entrate instabili.
Il costo va valutato prima delle funzioni
Expenso è proposta a 4,39 €, quindi non la considero semplicemente una soluzione gratuita da installare e dimenticare. Per giudicare se conviene, la domanda corretta è quanto spesso la userò e quanto mi aiuterà a evitare decisioni poco consapevoli. Se diventa parte della mia routine, una spesa contenuta può avere senso; se invece inserisco pochi movimenti e poi la abbandono, anche un prezzo ridotto perde giustificazione.
Esistono inoltre acquisti integrati compresi tra 0,59 € e 15,99 € quando la fatturazione passa dal Play Store. Questo elemento rende importante controllare con attenzione cosa sto acquistando e in quale momento. Non tratterei il prezzo iniziale e gli acquisti aggiuntivi come se fossero la stessa cosa: il primo stabilisce il costo di accesso, mentre i secondi possono incidere sul valore complessivo se decido di ampliare l’esperienza.
Per me, il modo più prudente di affrontarla è considerare prima l’uso essenziale e poi chiedermi se le eventuali funzioni aggiuntive risolvono un problema reale. Non pagherei un extra soltanto perché appare disponibile. In un’app finanziaria, ogni costo dovrebbe essere confrontato con il tempo risparmiato e con la chiarezza ottenuta.
Un’app per fare chiarezza, non per delegare le decisioni
La categoria della finanza personale è molto ampia. Alcune alternative puntano sull’automazione bancaria, altre sui grafici, altre ancora sulla pianificazione dettagliata di obiettivi e risparmi. Expenso mi sembra più adatta a chi desidera un punto di riferimento personale per osservare il proprio denaro, senza aspettarsi che l’app prenda decisioni al posto suo.
Questa impostazione ha un lato positivo: mi costringe a guardare le spese con maggiore consapevolezza. Quando devo classificare mentalmente un acquisto o inserirlo nel contesto corretto, noto più facilmente le abitudini che prima passavano inosservate. Il rovescio della medaglia è che il risultato dipende dalla qualità dei dati che fornisco. Se dimentico movimenti, confondo categorie o aggiorno tutto in modo discontinuo, anche la lettura finale sarà debole.
Un consiglio pratico è non iniziare tentando di ricostruire tutta la vita finanziaria in una sola sessione. Preferisco partire da una settimana recente, individuare le uscite più frequenti e stabilire un metodo coerente. In seguito posso aggiungere dettagli. Questo riduce la fatica iniziale e rende più probabile che l’app resti utile dopo l’entusiasmo dei primi giorni.
Il valore per chi vuole individuare le perdite invisibili
Uno dei casi in cui vedo un beneficio concreto è quello delle piccole spese ripetute. Un caffè, una consegna, un acquisto veloce o una commissione isolata sembrano irrilevanti presi singolarmente. Il problema emerge quando diventano una parte stabile del mese. Registrarle con regolarità mi permette di distinguere tra una spesa occasionale e un comportamento che merita attenzione.
Un secondo uso interessante riguarda le spese condivise. Se anticipo un acquisto per casa o per un viaggio, posso tenere separato quel movimento dalle mie uscite personali. Non lo farei affidandomi soltanto alla memoria, soprattutto quando passano diversi giorni prima del rimborso. L’app può aiutare a mantenere una traccia ordinata, anche se il recupero del denaro resta naturalmente una mia responsabilità.
Il terzo scenario è il cambio di ritmo economico. Quando arrivano una nuova abitazione, un lavoro diverso o un periodo di entrate meno regolari, il vecchio modo di spendere può non essere più sostenibile. In quel momento rileggere le uscite recenti è più utile che basarsi su supposizioni. Expenso può diventare una specie di diario finanziario: non predice il futuro, ma rende meno nebuloso il passato.
Il limite principale: la disciplina richiesta
La frizione più evidente è quella comune a molti strumenti di gestione manuale: bisogna alimentare il sistema con informazioni corrette e con una certa costanza. Chi cerca un’esperienza completamente automatica potrebbe preferire un’app collegata direttamente ai propri conti, quando disponibile e adatta alle proprie esigenze. Quella strada può essere più comoda, ma comporta anche decisioni diverse sulla condivisione dei dati e sul livello di controllo desiderato.
Expenso è invece più sensata per chi vuole mantenere un ruolo attivo. Questo può essere un pregio se preferisco verificare personalmente ogni movimento; può diventare un ostacolo se mi infastidisce inserire le spese o se dimentico spesso di farlo. Prima di acquistarla, mi chiederei con sincerità se sono disposto a dedicarle pochi minuti con regolarità. La risposta conta più dell’aspetto estetico o della curiosità iniziale.
Non la sceglierei nemmeno come unica soluzione per una situazione finanziaria complessa. Chi gestisce attività professionali, più valute, investimenti articolati o obblighi fiscali specifici ha probabilmente bisogno di strumenti specializzati. Un’app orientata alle finanze personali può aiutare a vedere il quadro quotidiano, ma non sostituisce un software contabile o il parere di un professionista.
Compatibilità, maturità e aspettative realistiche
L’app è disponibile per dispositivi Android con sistema operativo almeno 6.0. Questo amplia la compatibilità anche con telefoni non recentissimi, un aspetto utile se voglio usare un dispositivo secondario per la gestione economica. La versione attuale è la 2.0.0, mentre la pubblicazione risale al 2 settembre 2022: per me sono indicazioni da leggere insieme, senza trasformarle automaticamente in un giudizio sulla qualità.
La presenza di oltre diecimila installazioni la colloca in una dimensione più contenuta rispetto ai grandi nomi della finanza personale. Non lo considero necessariamente un difetto. Può piacere a chi cerca un’app meno affollata e più focalizzata, ma mi renderebbe anche più prudente nel pretendere integrazioni, automazioni o un ecosistema ampio. Prima dell’acquisto, valuterei soprattutto se il suo approccio corrisponde al mio modo di lavorare, invece di scegliere soltanto in base alla popolarità.
Il limite di età PEGI 3 indica una classificazione adatta a un pubblico generale. Naturalmente questo non significa che l’app insegni a gestire il denaro o che sia destinata ai bambini: la sua utilità reale riguarda una persona che vuole organizzare consapevolmente le proprie finanze. La classificazione descrive l’accessibilità dei contenuti, non la complessità delle decisioni economiche che l’utente può prendere.
Per chi il prezzo può avere senso
La consiglierei soprattutto a chi si trova in una fase di riordino. Se ogni mese mi chiedo dove siano finiti i soldi, ma non voglio affidarmi a fogli di calcolo, un’app dedicata può ridurre la distanza tra intenzione e controllo. Anche chi sta iniziando a costruire un budget personale può trarne beneficio, purché accetti di osservare le proprie abitudini senza cercare risultati istantanei.
Può essere adatta anche a una persona che preferisce separare la gestione finanziaria dal conto bancario. Non tutti vogliono collegare servizi esterni ai propri strumenti bancari; alcuni preferiscono inserire e controllare manualmente le informazioni. In questo caso, il sacrificio è il tempo necessario per aggiornare i dati, ma il vantaggio è una maggiore partecipazione al processo.
La vedo meno indicata per chi vuole soltanto sapere il saldo disponibile, perché per quella necessità è sufficiente l’app della banca. La eviterei anche se mi aspetto notifiche intelligenti, sincronizzazioni automatiche o analisi finanziarie avanzate senza alcun intervento. Il prezzo può essere ragionevole per un compagno di organizzazione, ma non lo sarebbe se pretendessi da Expenso il ruolo di consulente.
Come la userei per ottenere un risultato più affidabile
Il primo passo sarebbe stabilire categorie comprensibili e non eccessivamente numerose. Se divido ogni acquisto in una classificazione troppo precisa, l’inserimento diventa lento e la costanza diminuisce. Preferisco poche distinzioni che mi aiutino davvero a prendere decisioni: necessità, impegni ricorrenti, tempo libero e spese occasionali. La struttura deve servire la lettura, non trasformarsi in un esercizio di precisione fine a sé stesso.
Il secondo passo è fissare un momento di controllo. Una breve revisione settimanale mi permette di correggere dimenticanze quando i dettagli sono ancora freschi. Durante questa verifica cercherei anche le spese che si ripetono, non soltanto quelle più alte. È un metodo più utile del controllo basato sull’ansia, fatto soltanto quando il saldo sembra troppo basso.
Il terzo è distinguere tra una sorpresa e una tendenza. Una riparazione imprevista non dovrebbe farmi concludere che il budget abituale è sbagliato. Al contrario, diverse piccole uscite nella stessa area possono indicare un comportamento stabile. Questa lettura evita di reagire in modo esagerato a un singolo evento e rende l’app uno strumento per decisioni più equilibrate.
Infine, terrei separati i dati utili per il passato dalle previsioni sul futuro. Annotare ciò che è già avvenuto è relativamente concreto; stimare quanto spenderò richiede invece prudenza. Non userei una previsione come una garanzia. La considererei uno scenario da verificare, soprattutto nei mesi in cui le entrate o le spese cambiano.
La mia valutazione tra utilità e rinunce
Expenso mi convince quando la considero per quello che è: uno strumento personale per rendere più ordinata la gestione del denaro. Il suo punto forte non è fare magie, ma aiutarmi a trasformare movimenti sparsi in una visione più leggibile. Per ottenere questo risultato devo però collaborare, aggiornando le informazioni e interpretandole con buon senso.
Il costo di 4,39 € può essere giustificato da un utilizzo regolare, soprattutto se preferisco un approccio diretto e non voglio affidarmi completamente all’automazione. Gli acquisti integrati, invece, meritano una valutazione separata: li prenderei in considerazione soltanto dopo aver capito quale esigenza concreta risolvono. In questo modo il prezzo resta legato al beneficio, non alla semplice disponibilità di un’opzione.
La mia conclusione è quindi positiva ma selettiva. La comprerei se cercassi ordine, controllo manuale e una routine semplice per osservare le spese. La lascerei invece da parte se volessi sincronizzazione bancaria, contabilità professionale o analisi molto sofisticate. Per il pubblico giusto, OneSolutions propone una soluzione accessibile e focalizzata; per chi cerca automazione totale, è più sensato orientarsi verso un’alternativa costruita intorno a quella priorità.
In definitiva, non installerei Expenso aspettandomi che risolva i miei problemi economici al posto mio. La userei come uno specchio: mi mostra meglio le mie abitudini, ma sono io a dover decidere cosa cambiare. Se questa responsabilità non mi pesa, il prezzo può avere un buon rapporto con l’utilità quotidiana. Se invece non ho intenzione di registrare e controllare le spese, anche l’app più ordinata rischia di diventare soltanto un acquisto dimenticato.
Pro
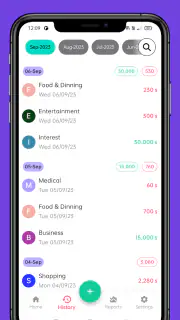
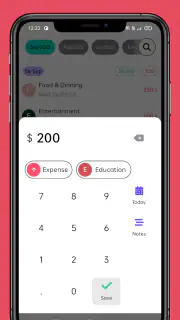
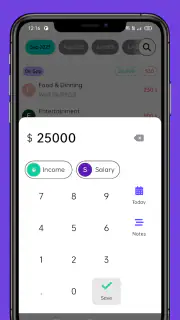
- Inserimento rapido di entrate e spese con categorie personalizzabili.
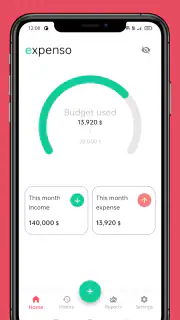
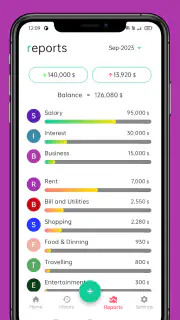
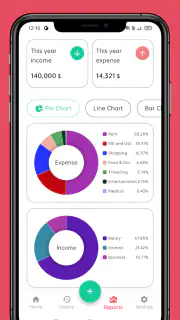
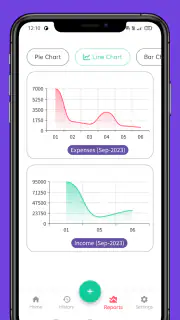
- Grafici chiari per controllare l’andamento delle proprie finanze.
- Supporta più conti e portafogli per una gestione più ordinata.
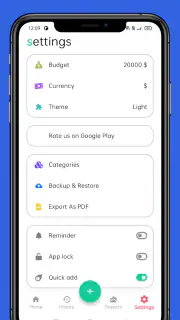
- Promemoria utili per scadenze
- pagamenti e movimenti ricorrenti.
- Interfaccia pulita
- intuitiva e adatta anche a chi è alle prime armi.
Contro
- Alcune funzioni avanzate potrebbero richiedere un abbonamento premium.
- La sincronizzazione automatica con le banche può essere limitata o assente.
- Le opzioni di esportazione dei dati non sono particolarmente complete.
- Le notifiche possono risultare insistenti se non vengono configurate.
- Mancano strumenti finanziari avanzati per analisi molto dettagliate.
FAQ
Che cos’è Expenso - Money Manager e a chi è destinato?
Expenso - Money Manager è un’app pensata per organizzare le finanze personali direttamente dallo smartphone. Dopo averla provata, risulta adatta a chi vuole registrare entrate e uscite, controllare le spese quotidiane e avere una visione più chiara del proprio budget. Può essere utile sia per utenti alle prime armi sia per chi desidera monitorare con maggiore precisione le proprie abitudini finanziarie.
Quali funzioni offre Expenso per gestire entrate e spese?
L’app consente generalmente di inserire movimenti finanziari, distinguere tra entrate e uscite e organizzarli in categorie personalizzate. In questo modo è possibile capire rapidamente dove viene speso il denaro e confrontare le diverse voci del budget. A seconda della versione installata, possono essere disponibili anche riepiloghi, statistiche, filtri per periodo e strumenti per seguire meglio l’andamento delle proprie finanze.
Expenso - Money Manager è facile da usare anche per chi non ha esperienza?
Sì, uno dei suoi punti di forza è l’approccio piuttosto immediato. L’interfaccia è progettata per permettere l’inserimento di una spesa senza procedure complicate, caratteristica importante quando si vuole annotare un acquisto appena effettuato. Dopo una breve configurazione iniziale, categorie, importi e date possono essere gestiti con relativa semplicità. Tuttavia, per ottenere risultati utili, è necessario registrare con costanza tutte le operazioni.
I dati finanziari inseriti in Expenso sono sincronizzati o protetti?
Prima di utilizzare l’app è consigliabile controllare attentamente le informazioni sulla privacy, i permessi richiesti e le modalità di salvataggio indicate nella scheda ufficiale. Le funzioni disponibili possono cambiare in base alla piattaforma e agli aggiornamenti. Non bisogna considerare automaticamente l’app come un servizio bancario: è soprattutto uno strumento di registrazione e controllo. Per sicurezza, è opportuno usare una password o il blocco del dispositivo e mantenere l’app aggiornata.
Expenso - Money Manager è gratuita o include acquisti e limitazioni?
La disponibilità gratuita può includere le funzioni essenziali, mentre alcune opzioni avanzate potrebbero dipendere dal modello di monetizzazione adottato, dalla versione installata o da eventuali acquisti integrati. Prima del download conviene verificare la pagina ufficiale su Google Play o App Store, leggendo prezzi, abbonamenti e condizioni. È inoltre utile controllare se siano presenti pubblicità o limiti sul numero di categorie, account, report o funzionalità di esportazione.