Credem
Solo AndroidFree· Valutazione degli utenti
Quando apro Credem, non penso a un’app bancaria piena di funzioni da esplorare, ma a uno strumento pensato per svolgere le operazioni quotidiane senza dover passare ogni volta dal computer o dalla filiale. È l’app finanziaria di Credito Emiliano S.P.A. per i clienti privati e, dopo averla usata, la sua qualità principale mi è sembrata abbastanza chiara: portare la gestione ordinaria del conto in una forma più immediata, soprattutto quando serve controllare una situazione o intervenire rapidamente.
La considero una scelta interessante per chi ha già un rapporto con Credem e vuole gestirlo dal telefono, senza cercare un servizio bancario alternativo. È gratuita, ha una valutazione media di 4,4 su 5 e supera il milione di installazioni, elementi che fanno capire quanto sia ormai entrata nelle abitudini di molti utenti. Il punto, però, non è soltanto la popolarità: per decidere se fa al caso tuo bisogna capire quanto ti aiuta davvero nelle attività concrete e quali compromessi comporta rispetto a un’app bancaria indipendente o a un conto nato direttamente online.
La gestione del conto direttamente dallo smartphone
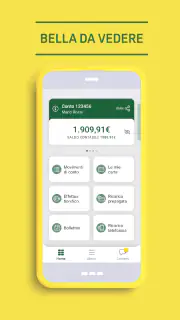
La capacità su cui mi sono concentrato è la gestione quotidiana del rapporto bancario dal telefono. In pratica, l’app riduce la distanza tra il momento in cui mi viene un dubbio sul conto e quello in cui posso verificarlo. Se devo controllare una disponibilità, rivedere un movimento o occuparmi di un’operazione collegata al mio rapporto Credem, non devo necessariamente sedermi davanti a un PC.
Questo cambia soprattutto le piccole decisioni durante la giornata. Prima di fare un acquisto importante posso controllare la situazione; dopo un pagamento posso verificare che il movimento sia coerente; quando sto organizzando le spese del mese posso consultare il conto senza rimandare. Non è una trasformazione spettacolare, ma è proprio questo il suo valore: elimina diversi passaggi inutili dalle operazioni che si ripetono più spesso.
La definirei quindi meno adatta a chi cerca un’app per analizzare in modo sofisticato ogni aspetto delle proprie finanze e più adatta a chi vuole un accesso pratico al proprio servizio bancario. La differenza è importante. Un’app finanziaria generalista può raccogliere conti diversi e offrire una visione più ampia; Credem, invece, ha senso soprattutto come estensione mobile del rapporto con questa banca.
Il fatto che sia classificata nella categoria della finanza e che abbia un’età consigliata PEGI 3 la rende comprensibile anche a chi non ha particolare familiarità con strumenti digitali complessi. Naturalmente, la semplicità dell’interfaccia non elimina la necessità di prestare attenzione quando si gestiscono soldi: prima di confermare qualsiasi operazione, io controllo sempre destinatario, importo e riepilogo finale.
Perché questa funzione conta nella vita reale
Il vantaggio non si vede soltanto quando devo fare qualcosa di urgente. Si nota anche nella continuità. Se controllo il conto con una certa regolarità, diventa più facile accorgermi di una spesa dimenticata, capire quanto margine ho prima della fine del mese e distinguere un addebito previsto da uno che merita una verifica.
Per me, la parte più utile è proprio questa possibilità di trasformare il controllo finanziario in un’abitudine breve. Non devo aspettare di avere tempo per una sessione lunga: posso dare un’occhiata quando sono fuori casa, durante una pausa o prima di una spesa. L’app non sostituisce una pianificazione seria del budget, ma rende più semplice mantenere il contatto con il proprio conto.
Questa comodità ha anche un risvolto pratico per chi condivide alcune spese in famiglia. Se una persona deve sapere rapidamente se una somma è già stata addebitata o se un pagamento è passato, può verificare dal proprio dispositivo invece di affidarsi a ricordi, ricevute sparse o messaggi. Non è una funzione di collaborazione familiare: è semplicemente un accesso più immediato alle informazioni del proprio rapporto.
Come la uso senza trasformarla in un controllo ossessivo
Il mio consiglio è di assegnarle un compito preciso. Io la userei per tre momenti: un controllo rapido della disponibilità prima di una spesa significativa, una verifica dei movimenti quando qualcosa non torna e una consultazione periodica per capire come sta andando il mese. In questo modo l’app resta uno strumento utile, non una fonte di notifiche mentali continue.
Un piccolo accorgimento consiste nel non fermarsi al saldo. Il saldo da solo può essere fuorviante se ci sono spese recenti, addebiti ricorrenti o movimenti che devono ancora essere considerati nel proprio budget. Per questo, quando devo prendere una decisione, guardo anche la cronologia e collego ogni uscita alle spese già previste. È un metodo semplice, ma evita di confondere il denaro momentaneamente disponibile con quello realmente libero.
Un altro uso concreto è la verifica dopo un acquisto online. Invece di conservare soltanto l’e-mail del negozio, posso confrontare importo e descrizione del movimento con la ricevuta. Se noto una differenza, ho un riferimento più chiaro per capire se il problema riguarda il commerciante, la contabilizzazione o un mio errore di memoria.
Come funziona nell’uso quotidiano
La prima impressione è quella di un’app pensata per accompagnare un cliente già acquisito, non per convincere un visitatore a scegliere una banca. Questo è un punto di forza e, allo stesso tempo, il suo limite principale. Se hai un rapporto Credem, l’app si inserisce naturalmente nella tua routine; se non sei cliente, non offre lo stesso motivo per essere installata rispetto a un’app di budgeting o a un servizio che riunisce più banche.
Il flusso che preferisco è quello breve: apro, controllo ciò che mi serve, verifico i dettagli e chiudo. In un’app finanziaria questa sobrietà è positiva, perché riduce il rischio di perdersi tra schermate secondarie proprio quando si vuole soltanto una risposta. Dall’altra parte, chi desidera grafici, confronti tra categorie di spesa e strumenti di pianificazione molto elaborati potrebbe trovarla meno appagante di applicazioni specializzate.
La versione attuale è la 8.7.37 e il requisito minimo indicato è Android 7.0. Questo la rende accessibile anche a dispositivi non recentissimi, almeno dal punto di vista del sistema operativo. Io, però, non sceglierei un telefono datato soltanto perché l’app può essere installata: per un’app bancaria contano anche aggiornamenti di sicurezza, fluidità generale e affidabilità del dispositivo.
Quando si utilizza un servizio finanziario da smartphone, la procedura di accesso è parte dell’esperienza tanto quanto la schermata del saldo. Un sistema troppo macchinoso scoraggia l’uso frequente; uno troppo sbrigativo può far sentire meno protetti. Il mio approccio è mantenere attive le protezioni disponibili sul telefono, evitare reti pubbliche quando devo fare operazioni sensibili e non salvare credenziali in luoghi facilmente accessibili. Sono abitudini che non rendono l’app più ricca, ma la rendono più sicura nel contesto reale.
Il caso migliore: una giornata piena e una spesa imprevista
Immagina una situazione comune. Sei fuori casa, devi affrontare una spesa imprevista e non ricordi con precisione quanto hai già utilizzato dal conto. Invece di aspettare la sera o cercare una ricevuta, apri l’app, controlli la disponibilità e dai uno sguardo ai movimenti recenti. Se la spesa è già stata registrata, puoi riconoscerla; se non lo è, puoi tenerne conto nel calcolo personale.
In questo scenario il beneficio non è “fare tutto” dal telefono, ma avere una risposta nel momento in cui serve. È un vantaggio concreto per chi si muove spesso, per chi paga molte spese con strumenti digitali o per chi tende a rimandare il controllo del conto. L’app diventa una specie di punto di riferimento sempre vicino, purché il rapporto bancario sia già con Credem.
Un secondo scenario riguarda il controllo di un pagamento ricorrente. Se noti un importo diverso dal solito, puoi partire dalla cronologia dell’app per verificare quando è comparso e quanto è stato contabilizzato. Da lì puoi decidere se contattare l’esercente o chiedere chiarimenti alla banca. Non risolve automaticamente ogni dubbio, ma ti evita di affrontare una segnalazione senza informazioni precise.
Per chi viaggia, la comodità è ancora più evidente quando serve controllare rapidamente le spese lontano da casa. Io non la userei come unico piano di emergenza: porterei comunque con me un metodo di pagamento alternativo e terrei disponibili i contatti necessari. Un’app bancaria è utile finché il telefono, la connessione e l’accesso al servizio funzionano; una buona organizzazione deve considerare anche l’imprevisto.
Il confronto con le alternative bancarie e finanziarie
Rispetto all’home banking da browser, l’app è più adatta ai controlli rapidi. Il browser può essere preferibile quando lavoro da un computer, devo leggere con calma molti dettagli o mi trovo davanti a una procedura che sullo schermo grande risulta più comoda. Per il semplice controllo mobile, invece, l’app elimina il passaggio di aprire un sito e rende l’accesso più naturale.
Rispetto alle app delle banche nate online, la differenza è nell’ecosistema. Un conto digitale indipendente può puntare su apertura completamente remota, gestione di più prodotti e strumenti costruiti attorno a un’esperienza esclusivamente mobile. Credem ha un’identità diversa: è l’app di un istituto specifico e dà il meglio quando il cliente vuole restare dentro quel rapporto, non quando sta confrontando liberamente diversi conti.
Rispetto alle app per il budget, il confronto è ancora più netto. Un’app specializzata può aiutare a classificare le spese, impostare obiettivi o riunire dati provenienti da fonti diverse. Credem è più vicina alla fonte primaria: il conto e le operazioni collegate. Io preferirei usare questa app per verificare i dati effettivi e, solo se necessario, uno strumento separato per interpretarli in modo più approfondito.
Il compromesso centrale è semplice: maggiore coerenza con il conto Credem, minore utilità per chi cerca una cabina di regia finanziaria indipendente. Non è un difetto assoluto, ma una caratteristica da valutare prima del download.
Limiti, attriti e attenzione prima di sceglierla
Il primo limite riguarda il pubblico. Se non sei cliente privato di Credem, questa non è una soluzione universale per iniziare a gestire il denaro. Il suo valore dipende dal rapporto con la banca e dalla necessità di accedervi in mobilità. In quel caso, un’app finanziaria indipendente o l’app della banca con cui già operi sarebbe probabilmente più logica.
Il secondo riguarda le aspettative. La presenza sul telefono può far pensare che ogni attività bancaria sia automaticamente più semplice. In realtà, le operazioni importanti richiedono attenzione, e alcune persone preferiscono ancora il computer per leggere riepiloghi lunghi o controllare più elementi contemporaneamente. Io vedo l’app come il complemento più pratico, non come una sostituzione obbligatoria di ogni altro canale.
C’è poi la questione della dipendenza dal dispositivo. Se cambi telefono, perdi temporaneamente l’accesso alla rete o hai la batteria scarica, la comodità mobile viene meno. Per questo non consiglierei di basare tutta la propria organizzazione finanziaria sull’app. È meglio conservare in modo sicuro le informazioni essenziali e sapere come recuperare l’accesso ai servizi bancari attraverso i canali ufficiali.
Un’ulteriore attenzione riguarda il modo in cui interpretiamo i movimenti. Vedere un’operazione non significa sempre capire immediatamente perché sia comparsa o a quale acquisto corrisponda. Le descrizioni possono richiedere un confronto con ricevute e comunicazioni del commerciante. L’app aiuta a osservare, ma la verifica finale resta responsabilità dell’utente.
Chi ne trae il massimo vantaggio
La consiglierei soprattutto a chi ha già un conto Credem, usa spesso lo smartphone e vuole una gestione ordinaria più vicina alle proprie abitudini. È adatta a chi preferisce controlli brevi ma frequenti, a chi si sposta molto e a chi vuole verificare un movimento senza aspettare di avere accesso a un computer.
Può essere utile anche a una persona poco esperta di finanza digitale, proprio perché il suo scopo principale è concreto: consultare e gestire il proprio rapporto bancario in mobilità. In questo caso suggerirei di configurare l’accesso con calma, imparare dove trovare saldo e movimenti e fare una prima prova senza fretta. La familiarità iniziale riduce gli errori quando arriverà il momento di agire rapidamente.
La sceglierei meno volentieri per chi possiede conti in banche diverse e vuole riunire tutto in un’unica schermata. Allo stesso modo, non la metterei al primo posto per chi cerca analisi dettagliate delle abitudini di spesa, obiettivi di risparmio o una gestione finanziaria costruita attorno a più istituti. In quei casi, un’app dedicata al budget può offrire una prospettiva più ampia.
Il numero di recensioni, circa cinque mila e cinquecento, e l’ampia base di valutazioni mostrano che l’app viene usata da una comunità consistente. Io, però, non prenderei la media come garanzia assoluta della mia esperienza: la qualità percepita dipende dal modello di telefono, dalla connessione, dal tipo di rapporto bancario e da quanto spesso si usano le funzioni disponibili.
La mia valutazione dopo l’uso
Credem mi sembra una scelta sensata quando il bisogno è preciso: avere il proprio servizio bancario Credem a portata di mano e svolgere i controlli quotidiani con meno attrito. Non la valuterei come un’app finanziaria generica, perché non è quello il suo ruolo. La sua forza è la continuità con la banca e la possibilità di trasformare il telefono in un punto di accesso pratico al conto.
Il fatto che sia gratuita elimina una barriera importante per i clienti che vogliono provarla, mentre la compatibilità con Android 7.0 amplia la possibilità di usarla anche su dispositivi non nuovi. Rimane comunque essenziale mantenere aggiornato il telefono e trattare l’accesso con la stessa cautela riservata a qualsiasi servizio che gestisce denaro.
In definitiva, io la consiglierei a un amico che ha già scelto Credem e vuole smettere di dipendere dal computer per le verifiche ordinarie. Gli direi però di non aspettarsi un centro completo per tutte le proprie finanze: per confrontare più banche o analizzare il budget in profondità, cercherei uno strumento diverso. Per il cliente Credem che cerca praticità quotidiana, il suo valore sta nella semplicità concreta, non nella quantità di funzioni da esibire.
Pro
- App intuitiva e semplice da usare anche per le operazioni quotidiane.
- Accesso rapido tramite impronta digitale o riconoscimento facciale.
- Possibilità di gestire conti
- carte e movimenti da un’unica app.
- Notifiche utili per monitorare transazioni e variazioni del saldo.
- Bonifici e pagamenti gestibili comodamente senza recarsi in filiale.
Contro
- Alcune funzioni possono risultare lente durante i periodi di maggiore traffico.
- Per alcune operazioni è necessario utilizzare sistemi di sicurezza aggiuntivi.
- L’esperienza può variare in base al dispositivo e alla versione del sistema.
- Non tutte le richieste possono essere completate interamente dall’app.
- Gli utenti meno esperti potrebbero aver bisogno di tempo per orientarsi nei menu.
FAQ
Che cos’è Credem e quali servizi offre l’app?
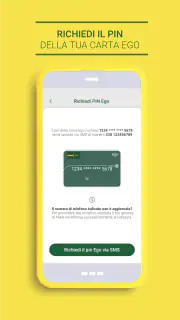
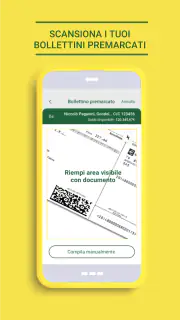
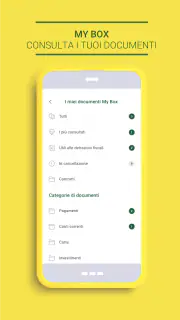
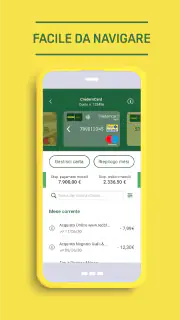
Credem è l’applicazione mobile di Credito Emiliano pensata per gestire le principali operazioni bancarie direttamente da smartphone o tablet. Dopo l’accesso è possibile controllare saldo e movimenti, effettuare bonifici, gestire carte, consultare documenti, pagare bollettini e, in base al proprio profilo, utilizzare ulteriori servizi bancari e informativi senza recarsi in filiale.
Come si accede all’app Credem per la prima volta?
Per utilizzare Credem è necessario essere clienti della banca e avere attivato i servizi di banca online e mobile. La prima configurazione richiede generalmente le credenziali personali e una procedura di verifica dell’identità, che può includere codici temporanei o autorizzazioni tramite dispositivo. È importante seguire esclusivamente le istruzioni ufficiali e non condividere mai password, PIN o codici di sicurezza.
L’app Credem è sicura per effettuare operazioni bancarie?
L’app Credem integra sistemi di autenticazione e autorizzazione pensati per proteggere l’accesso e le operazioni dispositive. A seconda dell’azione richiesta, potrebbe essere necessario confermare l’operazione con un codice, una notifica o i sistemi biometrici del dispositivo. Per maggiore sicurezza, è consigliabile mantenere aggiornati app e sistema operativo, usare un blocco schermo affidabile e non accedere da reti Wi-Fi pubbliche non protette.
Quali operazioni posso effettuare tramite Credem?
Le funzioni disponibili possono variare in base al contratto e ai prodotti posseduti, ma l’app consente normalmente di visualizzare conti e carte, controllare entrate e uscite, eseguire bonifici e giroconti, gestire pagamenti e consultare la documentazione bancaria. In alcuni casi è possibile anche modificare impostazioni, controllare i limiti delle carte o contattare l’assistenza. Prima di confermare un’operazione, verifica sempre importi e beneficiario.
Cosa posso fare se l’app Credem non funziona o non riesco ad accedere?
In caso di problemi, controlla innanzitutto la connessione Internet e verifica che l’app sia aggiornata all’ultima versione disponibile. Se l’accesso continua a non funzionare, evita di inserire ripetutamente credenziali errate e consulta i canali ufficiali Credem per recupero, blocco o assistenza. Per motivi di sicurezza, non affidarti a numeri o link ricevuti da messaggi sospetti e non comunicare codici di accesso a nessuno.