Coverflex
Solo AndroidFree· Valutazione degli utenti
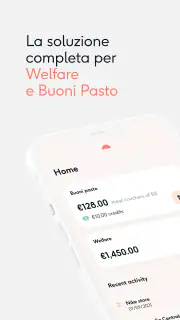
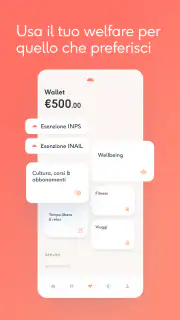
Gestire buoni pasto, benefit aziendali e sconti dal telefono può sembrare semplice, finché non ci si ritrova a cercare un’informazione tra email, portali interni e ricevute. Dopo aver provato Coverflex, l’ho trovato soprattutto uno strumento di riordino: porta in un’unica app una parte delle agevolazioni legate al lavoro e rende più immediato controllare ciò che posso usare nella vita quotidiana. Non è un’app finanziaria completa e non vuole sostituire il conto corrente; il suo valore sta nel collegare benefit e spese di tutti i giorni.
La proposta è rivolta a chi riceve dall’azienda buoni pasto, credito welfare o scontistiche gestite tramite Coverflex. L’app è gratuita, appartiene alla categoria della finanza ed è sviluppata da Coverflex. La distribuzione ha superato le centomila installazioni e la valutazione media è di 3,5 su 5, con circa tredicimila valutazioni: numeri che suggeriscono un servizio già abbastanza conosciuto, ma anche un’esperienza non sempre uniforme per tutti.
Come si presenta oggi Coverflex nell’uso quotidiano
La prima cosa che apprezzo è l’idea di avere un punto unico per attività che normalmente richiedono controlli separati. Invece di ricordare quanto credito resta o dove trovare una determinata convenzione, posso aprire l’app e partire da lì. Questo non elimina ogni passaggio pratico, perché l’utilizzabilità dipende dal tipo di benefit assegnato e dalle regole dell’azienda, ma riduce la dispersione.
Il caso più concreto è la pausa pranzo. Prima di ordinare o pagare, posso controllare il saldo disponibile e capire se mi conviene usare il buono pasto oppure un metodo di pagamento personale. È un gesto piccolo, ma utile soprattutto negli ultimi giorni del mese, quando si tende a fare affidamento sulla memoria e si rischia di scoprire il credito residuo soltanto al momento del pagamento.
Coverflex ha senso anche per chi lavora in modo ibrido. In una giornata a casa posso verificare le possibilità di utilizzo senza passare dal computer aziendale; quando invece sono in ufficio, posso consultare rapidamente l’app prima di scegliere dove mangiare. La comodità non nasce da una funzione spettacolare, ma dal fatto che il telefono è già lo strumento che porto con me.
Il welfare aziendale è la parte che richiede più attenzione. Non tutti ricevono gli stessi benefit e non tutte le aziende configurano il servizio nello stesso modo. Per questo non considero l’app un catalogo universale di vantaggi: quello che vedo dipende dal programma collegato al mio rapporto di lavoro. Il modo corretto di valutarla è quindi chiedersi non “che cosa offre in assoluto?”, ma “quanto bene organizza ciò che la mia azienda mi mette a disposizione?”.
Un’interfaccia utile quando si deve decidere in fretta
In un’app di questo tipo la chiarezza conta più dell’effetto visivo. Quando sto per pagare un pranzo o voglio capire se una convenzione è davvero interessante, non mi serve una lunga presentazione: mi servono saldo, disponibilità e istruzioni comprensibili. Coverflex funziona meglio quando la consulto con questo obiettivo preciso, invece di esplorarla senza una necessità concreta.
Un consiglio pratico è controllare il credito prima di arrivare alla cassa, non durante il pagamento. In questo modo posso accorgermi in anticipo di eventuali limiti, scegliere un’alternativa o prepararmi a integrare con una spesa personale. È una differenza semplice, ma evita di trasformare l’app in un passaggio improvvisato davanti ad altre persone.
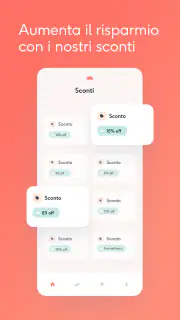
Un altro uso intelligente riguarda gli sconti. Non li considero automaticamente convenienti solo perché compaiono nell’app. Prima di usarli confronto il prezzo finale con quello abituale e verifico eventuali condizioni. Il vantaggio di Coverflex è raccogliere l’opportunità nello stesso ambiente dei benefit; la decisione economica resta comunque mia.
Che cosa è cambiato e come leggo la versione attuale
La versione attuale è la 1.388.0, un numero che comunica un prodotto arrivato a una fase di sviluppo avanzata rispetto a un’app appena lanciata. Coverflex è disponibile dal 6 novembre 2020 e, nel tempo, il suo ruolo si è definito attorno alla gestione di buoni pasto, welfare e scontistiche. Non leggo però il numero di versione come una garanzia automatica di perfezione: gli aggiornamenti possono rendere più stabile l’esperienza, ma la qualità percepita dipende anche dal modo in cui il datore di lavoro configura il servizio.
Dal punto di vista dell’evoluzione, mi aspetto che un’app ormai usata da un pubblico ampio dia priorità alla continuità: accesso affidabile, informazioni aggiornate e passaggi chiari quando si deve usare un benefit. Per chi la utilizza già, questo è più importante di una nuova funzione appariscente. Se l’app mi permette di capire subito che cosa posso spendere, dove e con quali condizioni, sta migliorando nella direzione giusta.
Il fatto che sia classificata PEGI 3 è coerente con uno strumento destinato alla gestione di benefit e non a contenuti per adulti o a un gioco. Non significa però che ogni decisione economica sia adatta a un minore: il contesto reale resta quello del rapporto tra azienda, dipendente e servizi assegnati. La valutazione d’età descrive il contenuto dell’app, non sostituisce il buon senso nell’uso del denaro.
Per gli utenti già abituati a Coverflex, l’evoluzione più importante è la familiarità. Quando un’app accompagna pagamenti e rimborsi, imparare dove trovare le informazioni evita errori. Io consiglio di dedicare qualche minuto iniziale a individuare le sezioni relative al saldo, ai benefit disponibili e alle offerte. In seguito, l’uso diventa più rapido perché non devo cercare ogni volta da zero.
Il flusso che consiglierei a un nuovo utente
Il primo passo non dovrebbe essere cercare subito uno sconto. Prima verificherei che il profilo sia collegato correttamente al programma aziendale e che le informazioni sui benefit siano leggibili. Se qualcosa non torna, è meglio chiarirlo prima di fare affidamento sul credito in una situazione urgente. Un errore di configurazione o un accesso incompleto può sembrare un problema dell’app, mentre dipende dal collegamento con l’organizzazione.
Successivamente controllerei il saldo e leggerei le condizioni d’uso dei benefit più importanti. Non darei per scontato che ogni esercente, acquisto o categoria di spesa sia trattato allo stesso modo. Questa è una delle differenze tra un’app di gestione e un semplice portafoglio digitale: non basta vedere un importo, bisogna capire in quale contesto può essere utilizzato.
Infine proverei una procedura a basso rischio, come consultare un’offerta o verificare un’informazione senza aspettare il momento del pagamento. Questo test serve a capire quanto è veloce l’app sul mio telefono e quali passaggi richiede. Se l’esperienza è fluida in condizioni normali, sarà più facile usarla quando sono di fretta.
Il consiglio più utile è trattare Coverflex come un cruscotto dei benefit, non come il mio conto principale. Questa distinzione evita aspettative sbagliate. L’app può aiutarmi a organizzare una parte delle mie spese, ma non sostituisce il controllo generale del budget mensile, della carta bancaria o delle ricevute personali.
Un esempio realistico: pranzo, saldo e spesa personale
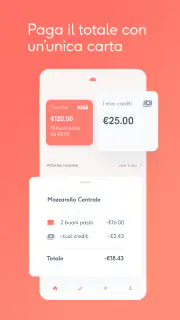
Immagino una giornata lavorativa in cui decido di pranzare fuori. Apro Coverflex prima di uscire, controllo il credito e verifico se il locale o il servizio che sto considerando rientra nelle possibilità disponibili. Se il saldo non copre tutto, preparo già l’idea di integrare con un altro metodo. In questo modo non confondo il valore del benefit con denaro liberamente spendibile ovunque.
Dopo il pagamento, userei l’app anche come riferimento per capire quanto credito resta, ma non rinuncerei a conservare la ricevuta quando la spesa lo richiede. Questo è un punto spesso trascurato: avere un’app non significa che ogni documento amministrativo scompaia. Per rimborsi, controlli interni o semplici esigenze personali, una traccia separata può ancora essere utile.
Se invece vedo una scontistica per un acquisto che avrei già fatto, confronterei il prezzo effettivo e le condizioni prima di procedere. Un’offerta è vantaggiosa solo se risponde a un bisogno reale. Usare un benefit per comprare qualcosa di superfluo non migliora il bilancio, anche se la percentuale di risparmio sembra interessante.
Dove l’app convince e dove richiede pazienza
La forza principale è la concentrazione delle informazioni. Per un dipendente che riceve più forme di supporto dall’azienda, avere buoni pasto, welfare e scontistiche nello stesso spazio è più pratico che gestire strumenti separati. La gratuità elimina anche una barriera iniziale: posso provarla senza aggiungere un costo fisso alla gestione dei benefit.
La seconda forza è la consultazione in mobilità. Il telefono è più immediato di un portale web quando sono fuori casa, in pausa o davanti a un esercente. Questa comodità, però, dipende dalla qualità dell’accesso e dalla chiarezza delle informazioni mostrate. Se devo attraversare troppe schermate per trovare un saldo o interpretare una condizione, il vantaggio si riduce.
La frizione più evidente è la dipendenza dal contesto aziendale. Due persone possono avere un’impressione molto diversa perché ricevono configurazioni differenti. Se il mio datore di lavoro non offre determinati benefit, non posso aspettarmi che l’app li renda disponibili. Questo rende Coverflex meno interessante per chi cerca uno strumento finanziario indipendente dall’azienda.
Un’altra cautela riguarda le aspettative sugli sconti. La presenza di una proposta non equivale necessariamente a un risparmio superiore a quello che troverei altrove. Per me la procedura migliore è confrontare sempre il totale, leggere le condizioni e valutare la scadenza o i limiti indicati nell’offerta. È un passaggio che richiede qualche secondo, ma protegge da acquisti impulsivi.
Chi cerca analisi dettagliate delle proprie finanze personali potrebbe sentirsi limitato. Coverflex è focalizzata sui benefit lavorativi e non la sceglierei per categorizzare tutte le spese, creare obiettivi di risparmio o sostituire un’app di budgeting. In quel caso preferirei affiancarla a uno strumento dedicato, invece di chiederle funzioni che non appartengono al suo scopo principale.
Per chi la consiglierei e per chi sceglierei un’alternativa
La consiglierei a chi ha accesso al programma Coverflex tramite il proprio lavoro e vuole sapere rapidamente che cosa può usare. È particolarmente adatta a chi alterna ufficio e lavoro da remoto, a chi pranza spesso fuori e a chi tende a dimenticare saldo o condizioni delle convenzioni. Anche chi gestisce più benefit può trarre vantaggio da una visione più ordinata.
La consiglierei meno a chi non riceve benefit aziendali compatibili, a chi vuole solo un’app per controllare il conto bancario o a chi preferisce gestire tutto tramite il portale interno dell’azienda. In questi casi l’installazione potrebbe aggiungere un passaggio senza offrire un vantaggio concreto.
Rispetto alla gestione tradizionale via email o portale web, Coverflex è più comoda quando serve un controllo veloce dal telefono. Rispetto a un’app bancaria, è più specializzata: non la userei per avere una fotografia completa delle mie finanze. Rispetto a un’app generica per sconti, ha un legame più diretto con il welfare lavorativo, ma proprio per questo è meno universale.
La scelta dipende quindi dal problema che voglio risolvere. Se il problema è “dove vedo e come uso i benefit aziendali?”, Coverflex è una candidata sensata. Se il problema è “come controllo tutte le mie entrate e uscite?”, sceglierei un’app finanziaria diversa e terrei Coverflex come strumento complementare.
Gli aspetti che terrei sotto osservazione
Guarderei innanzitutto alla chiarezza con cui vengono spiegati saldo, disponibilità e condizioni. Un’app di questo tipo deve ridurre i dubbi nel momento in cui devo pagare. Anche piccoli miglioramenti nei testi, nell’ordine delle informazioni e nei messaggi di errore possono avere un effetto maggiore di una funzione aggiuntiva.
Terrei d’occhio anche la continuità tra ciò che vedo nell’app e ciò che l’azienda comunica. Quando cambiano regole, importi o categorie di benefit, l’utente ha bisogno di capire subito che cosa è aggiornato. La fiducia nasce dalla coerenza: se devo verificare ogni informazione su canali diversi, l’app perde parte del suo ruolo centrale.
Infine valuterei la gestione dei casi meno lineari: credito insufficiente, acquisto non riconosciuto, offerta non applicabile o modifica del rapporto di lavoro. Sono situazioni meno frequenti del semplice controllo del saldo, ma sono quelle che determinano davvero la qualità dell’assistenza e dell’esperienza. Un prodotto maturo dovrebbe accompagnare l’utente anche quando il percorso non è perfetto.
Coverflex resta una soluzione concreta per chi ha benefit aziendali da usare e vuole portarli sullo smartphone. Mi piace perché affronta un’esigenza quotidiana senza pretendere di diventare una banca o un gestore completo del budget. La valutazione media di 3,5 mostra però che non tutti la vivono allo stesso modo, quindi la considererei una scelta da provare in relazione alla configurazione del proprio datore di lavoro.
La mia opinione finale è positiva, con una condizione precisa: vale soprattutto quando i benefit sono realmente attivi e utilizzabili nel proprio contesto. In quel caso può risparmiare tempo, rendere più leggibile il credito e aiutare a sfruttare meglio ciò che l’azienda offre. Se invece cerco finanza personale completa, analisi delle spese o libertà indipendente da un programma aziendale, guarderei altrove. Per il suo compito specifico, però, Coverflex è uno strumento pratico e sensato da tenere a portata di mano.
Pro
- Gestione centralizzata di benefit
- rimborsi e documenti dall’app.
- Interfaccia intuitiva
- adatta anche a chi utilizza pochi strumenti digitali.
- Notifiche utili per ricordare scadenze
- richieste e aggiornamenti.
- Maggiore visibilità sul saldo e sull’utilizzo dei benefit disponibili.
- Riduce il lavoro amministrativo per aziende e uffici risorse umane.
Contro
- Le funzioni dipendono dai benefit attivati dal proprio datore di lavoro.
- Alcune richieste possono richiedere tempi di approvazione non immediati.
- La disponibilità dei servizi varia in base al Paese e agli accordi aziendali.
- Potrebbero verificarsi problemi temporanei durante caricamenti o rimborsi.
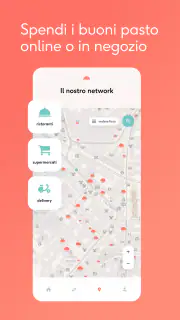
- Non tutti gli esercizi commerciali accettano necessariamente i benefit Coverflex.
FAQ
Che cos’è Coverflex e a chi è destinata?
Coverflex è una piattaforma di welfare aziendale e gestione dei benefit pensata principalmente per dipendenti e aziende. Attraverso l’app, gli utenti possono consultare il proprio credito welfare, utilizzare eventuali buoni o vantaggi disponibili e accedere alle convenzioni previste dal datore di lavoro. Le funzioni effettive possono variare in base al contratto aziendale e al paese di utilizzo.
Come si accede a Coverflex dopo aver scaricato l’app?
Per utilizzare Coverflex è normalmente necessario essere invitati o abilitati dalla propria azienda. Dopo l’installazione, l’utente deve registrarsi o accedere con l’indirizzo email associato al profilo aziendale, seguendo la procedura di verifica richiesta. Se l’account non viene riconosciuto, conviene controllare l’email utilizzata oppure contattare il responsabile HR o l’assistenza Coverflex.
Quali benefit e servizi posso utilizzare con Coverflex?
I benefit disponibili dipendono dall’offerta attivata dall’azienda e dalle normative applicabili. In base al proprio piano, Coverflex può consentire di gestire un budget welfare, consultare vantaggi e convenzioni, utilizzare buoni o richiedere determinati rimborsi. Non tutti gli utenti vedono le stesse categorie, quindi è importante verificare direttamente nell’app quali servizi sono inclusi nel proprio profilo.
Coverflex è gratuita per i dipendenti?
Per il dipendente, l’accesso all’app e la consultazione dei benefit aziendali sono generalmente inclusi nel programma offerto dal datore di lavoro. Tuttavia, alcuni servizi o transazioni potrebbero essere soggetti a condizioni specifiche stabilite dall’azienda o dal fornitore del benefit. Prima di effettuare una richiesta o un acquisto, è consigliabile controllare costi, limiti, scadenze e regole mostrati nell’app.
Cosa posso fare se un pagamento, un rimborso o un benefit non funziona?
In caso di problema con un pagamento, una richiesta di rimborso, un buono o l’accesso a un benefit, è utile controllare prima saldo disponibile, validità del servizio, documenti richiesti e condizioni del piano aziendale. Se il problema persiste, si può contattare l’assistenza Coverflex tramite i canali indicati nell’app. Per questioni legate all’idoneità del benefit, potrebbe essere necessario rivolgersi anche all’ufficio HR.