Budget Note - Finance Tracker
Solo AndroidFree· Valutazione degli utenti
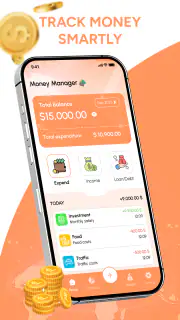
Quando provo un’app per le finanze personali, non mi interessa soltanto quanto sia ordinata al primo avvio. Voglio capire se riesce a diventare una piccola abitudine sostenibile, senza trasformare ogni acquisto in un lavoro extra. Con Budget Note - Finance Tracker ho trovato un approccio essenziale: uno strumento gratuito di finanza personale pensato per raccogliere le spese e aiutarmi a guardare il budget con maggiore continuità.
L’app è sviluppata da Mom Water, LLC e appartiene alla categoria delle applicazioni finanziarie. Il suo punto di forza non è la promessa di risolvere ogni aspetto della gestione economica, ma l’idea di riunire in un unico posto il controllo delle uscite e la pianificazione quotidiana. È disponibile senza costi, ha una valutazione media di 4,6 su circa 5,5 mila valutazioni e supera il milione di installazioni: segnali che hanno attirato una base di utenti piuttosto ampia.
La mia impressione iniziale è stata positiva proprio perché non ho dovuto affrontare un sistema complicato per cominciare. Però una buona prima settimana non basta. Un’app di questo tipo deve continuare a essere utile quando arrivano le spese ripetitive, i giorni pieni, gli importi imprevisti e quella naturale stanchezza che porta a rimandare l’aggiornamento del budget.
La prima settimana: semplice da iniziare, utile per fare ordine
Nei primi giorni ho apprezzato soprattutto la possibilità di ragionare sulle spese invece di lasciarle disperse tra memoria, notifiche bancarie e appunti casuali. Un tracker finanziario funziona quando riduce l’attrito tra il momento in cui pago e quello in cui capisco che effetto avrà sul mese. Budget Note si presenta con questo obiettivo pratico: aiutarmi a trasformare le uscite in una visione più leggibile del denaro disponibile.
Il vantaggio più concreto per chi parte da zero è psicologico. Non serve aspettare di avere un budget perfetto o una lunga cronologia ordinata. Si può iniziare osservando le spese ricorrenti, distinguendo ciò che è necessario da ciò che è occasionale e usando queste informazioni per correggere le decisioni successive. Per una persona che tende a controllare il conto solo quando arriva una sorpresa, questo cambio di ritmo può essere più importante di qualsiasi funzione avanzata.
Io suggerirei di non inserire tutto in modo indiscriminato durante il primo accesso. È più efficace partire da tre gruppi molto concreti: spese fisse, acquisti variabili e uscite che si ripetono ma cambiano importo. Questa divisione permette di capire rapidamente dove il budget è rigido e dove invece c’è margine. Il vero valore della prima settimana sta nel creare una mappa utilizzabile, non nel registrare ogni dettaglio con perfezionismo.
Un esempio realistico è quello di chi riceve lo stipendio all’inizio del mese, paga affitto e bollette, poi nota che piccole spese quotidiane consumano il margine residuo. Invece di aspettare la fine del periodo, può usare l’app per segnare quelle uscite appena avvengono e verificare se il ritmo è compatibile con il denaro ancora disponibile. La funzione più importante, in questo scenario, non è il singolo inserimento: è il confronto tra intenzione e comportamento.
La versione attuale è la 1.0.1 e richiede almeno Android 7.0. Questo la rende accessibile anche a dispositivi non recentissimi, aspetto utile per chi non vuole cambiare telefono soltanto per usare un’app finanziaria. L’età indicata è PEGI 3, quindi il prodotto non è presentato come contenuto inadatto ai più giovani, anche se la gestione consapevole del denaro resta naturalmente un’attività soprattutto adulta.
Come imposterei il primo utilizzo
Nel mio caso, il modo migliore per iniziare non sarebbe costruire subito un piano ambizioso. Prima registrerei una settimana normale, includendo anche le piccole spese che di solito sembrano irrilevanti. Poi guarderei quali categorie si ripetono davvero. Questo passaggio evita di creare un budget teorico, basato su come vorrei spendere, invece di uno costruito sul comportamento reale.
Un secondo accorgimento consiste nel fissare un momento preciso per l’aggiornamento. Può essere dopo la spesa principale, prima di dormire o durante il controllo settimanale del conto. Se l’inserimento avviene sempre in modo casuale, è facile accumulare dati arretrati e perdere fiducia nel quadro mostrato. L’app può aiutare a vedere il problema, ma non può sostituire la costanza dell’utente.
Per questo la prima settimana è convincente soprattutto per chi desidera un punto di partenza leggero. Non la vedo come una soluzione magica per chi vuole collegare automaticamente ogni movimento, analizzare investimenti o costruire una contabilità familiare complessa. Chi cerca un sistema professionale dovrebbe orientarsi verso strumenti più specializzati. Qui il vantaggio è la vicinanza alle decisioni quotidiane.
Dal secondo mese in poi: il valore dipende dall’abitudine
Il test più serio arriva quando la novità finisce. All’inizio è facile aprire un’app nuova con curiosità; dopo alcune settimane, invece, registrare un acquisto può sembrare un gesto ripetitivo. Budget Note mantiene il suo interesse se riesce a diventare una breve revisione periodica, non un compito che richiede attenzione continua.
La mia valutazione è che l’app abbia più valore per il controllo del flusso mensile che per l’analisi finanziaria avanzata. Aiuta a chiedersi se le spese stanno seguendo il piano, se una categoria sta crescendo troppo e se un acquisto può essere rimandato. Questo è un beneficio concreto, ma richiede che l’utente torni sui dati. Se si limita a inserire le cifre senza mai rileggerle, il tracker diventa un archivio invece di uno strumento decisionale.
Una pratica che consiglierei è la revisione a due livelli. Durante la settimana si registrano le spese con il minimo sforzo possibile. A fine settimana si osservano soltanto gli scostamenti più evidenti, senza cercare di analizzare tutto. A fine mese si decide una sola modifica per il periodo successivo, come ridurre una voce flessibile o spostare una spesa prevista. Questo metodo evita la fatica di correggere contemporaneamente ogni abitudine.
Un altro uso interessante riguarda le spese annuali o irregolari. Anche quando un pagamento non compare ogni mese, può essere utile tenerlo presente nella pianificazione generale. Dividere mentalmente una spesa occasionale in piccole quote periodiche aiuta a non confonderla con un’emergenza quando arriva. Non è necessario trasformare il budget in un foglio di calcolo complesso: basta usare il monitoraggio per ricordarsi che non tutte le uscite seguono lo stesso calendario.
Per una coppia o una famiglia, invece, il risultato dipende dalla disciplina condivisa. Se una sola persona registra le spese e l’altra continua a pagare senza comunicare nulla, il quadro sarà incompleto. In questo caso l’app può essere il centro di una conversazione, ma non risolve da sola il problema della collaborazione. La consiglierei soprattutto a chi gestisce il proprio denaro oppure a nuclei familiari disposti a stabilire una regola comune.
Quando il confronto con le alternative diventa importante
Rispetto a un quaderno, Budget Note offre una gestione più adatta a chi vuole consultare il proprio andamento senza portarsi dietro pagine e penna. Rispetto a un foglio di calcolo, può risultare meno intimidatoria e più vicina all’uso quotidiano. Il quaderno resta però valido per chi ama annotare liberamente, mentre il foglio di calcolo è migliore per chi vuole formule, scenari e personalizzazioni dettagliate.
Il confronto con le app bancarie è ancora più interessante. L’app della banca mostra i movimenti effettivamente transitati sul conto, ma spesso non coincide con il modo in cui io voglio pianificare il mese. Un tracker separato mi permette di ragionare sulle intenzioni, sugli obiettivi e sulle categorie che considero utili. D’altra parte, se non desidero inserire manualmente le spese o se ho bisogno di dati sempre sincronizzati, l’app bancaria può essere più comoda.
Questa è una scelta importante prima di installarla: Budget Note ha senso per chi vuole partecipare attivamente alla gestione del budget. Non è la scelta ideale per chi cerca un sistema completamente automatico o una panoramica finanziaria integrata con molti conti. Il suo approccio richiede più presenza, ma proprio questa presenza può rendere l’utente più consapevole delle proprie decisioni.
Il peso della manutenzione quotidiana
Ogni strumento di monitoraggio ha un costo invisibile: il tempo necessario per mantenerlo aggiornato. Nel caso di un’app per le spese, il rischio principale è iniziare con entusiasmo e poi abbandonare gli inserimenti. Se passano troppi giorni, ricostruire gli acquisti diventa fastidioso e il budget perde affidabilità.
Per ridurre questo problema, io userei una regola semplice: registrare subito le spese facili e lasciare una breve sessione per quelle che richiedono più attenzione. Non tenterei di trasformare ogni acquisto in una nota dettagliata. Un sistema sostenibile è quello che conserva le informazioni utili senza pretendere una precisione sproporzionata rispetto all’obiettivo.
Un accorgimento meno ovvio è distinguere tra controllo e giudizio. Se una settimana è andata male, cancellare o ignorare le spese per far apparire il budget migliore peggiora l’utilità dell’app. Meglio considerare quei dati come un segnale: forse la categoria è sottostimata, forse il periodo era eccezionale, oppure il piano era troppo severo. La manutenzione diventa più facile quando il tracker serve a correggere il percorso, non a giudicare ogni scelta.
Consiglierei anche di evitare troppe categorie all’inizio. Un elenco eccessivamente preciso può sembrare professionale, ma spesso aumenta il tempo necessario per scegliere dove inserire ogni acquisto. Se una classificazione non cambia mai le decisioni, probabilmente non merita di essere mantenuta. Meglio poche categorie leggibili che molte voci lasciate incomplete.
La manutenzione è quindi il punto in cui l’app può conquistare o perdere il suo spazio sul telefono. Il fatto che sia gratuita elimina una barriera economica, ma non elimina quella dell’attenzione. Se l’utente non ha l’abitudine di controllare le spese, dovrebbe iniziare con un obiettivo piccolo: osservare una sola area del budget per alcuni giorni, invece di tentare una trasformazione totale.
Da dove nasce la stanchezza dopo la novità
La prima fonte di fatica è la ripetizione. Inserire una spesa isolata è semplice; farlo per ogni acquisto, mese dopo mese, richiede una motivazione costante. La seconda è la sensazione di non ottenere una risposta immediata. Se registro molte uscite ma non modifico il modo in cui spendo, potrei chiedermi perché continuare.
Per evitare questo effetto, ogni revisione dovrebbe produrre una decisione concreta. Non serve che sia drastica. Può bastare rimandare un acquisto, fissare un limite per una categoria o preparare in anticipo una spesa prevista. Senza questo passaggio, il monitoraggio rischia di diventare una raccolta di numeri senza conseguenze pratiche.
Un’altra possibile frizione riguarda gli utenti abituati all’automazione. Chi preferisce che ogni movimento venga importato e classificato potrebbe trovare manuale il processo più impegnativo rispetto a un servizio collegato direttamente alla banca. In compenso, l’inserimento consapevole può far notare meglio le piccole uscite che normalmente si dimenticano. È un compromesso: meno comodità automatica, più partecipazione.
Non sceglierei questa soluzione nemmeno per chi deve gestire attività professionali, fatture, rimborsi o contabilità articolata. La sua collocazione naturale è la finanza personale quotidiana. Per un libero professionista che deve separare molte entrate, costi e obblighi fiscali, servirebbe un prodotto progettato espressamente per quel lavoro.
La stanchezza può arrivare anche quando il budget è troppo rigido. Se ogni mese l’app conferma che il piano è irrealistico, l’utente può associare il monitoraggio a una sensazione di fallimento. Io preferirei usarla per costruire una versione credibile del mese, lasciando spazio agli imprevisti. Un piano imperfetto ma aggiornabile è più utile di un obiettivo impeccabile che viene abbandonato subito.
La mia conclusione sul valore nel tempo
Dopo averla considerata come strumento da usare oltre la prima settimana, vedo Budget Note - Finance Tracker come una scelta adatta a chi vuole rendere più visibili le proprie spese senza entrare immediatamente in un sistema complesso. È gratuita, accessibile su versioni Android ancora diffuse e abbastanza focalizzata da poter diventare un punto di controllo quotidiano.
La sua forza duratura non sta nella semplice registrazione, ma nel ciclo formato da osservazione, revisione e piccola correzione. Se questo ciclo entra nella routine, l’app può aiutare a riconoscere abitudini costose, preparare meglio le uscite irregolari e ridurre le sorprese di fine mese. Se invece viene aperta soltanto durante una crisi, il beneficio sarà probabilmente breve.
La valutazione media di 4,6 e la presenza di oltre un milione di installazioni mostrano che l’app ha raggiunto molti utenti, ma non sostituiscono il giudizio personale sul metodo di lavoro. Io la consiglierei a chi vuole iniziare a seguire il proprio budget, a chi preferisce un controllo separato dall’app bancaria e a chi è disposto a dedicare pochi minuti con regolarità.
La eviterei per chi pretende sincronizzazione automatica, strumenti da contabilità professionale o analisi molto sofisticate. In quei casi, un’app bancaria evoluta, un foglio di calcolo ben costruito o un software finanziario specializzato può essere una scelta migliore. Il punto non è usare più funzioni possibile, ma scegliere il livello di controllo che si riesce davvero a mantenere.
Il mio verdetto finale è quindi favorevole, ma condizionato: Budget Note merita spazio a lungo termine se la si usa come una breve revisione delle decisioni, non come un registro da compilare perfettamente. La installerei per capire dove va il denaro e per costruire una routine semplice. Poi continuerei a usarla soltanto se, mese dopo mese, ogni consultazione producesse almeno una scelta più consapevole.
Pro
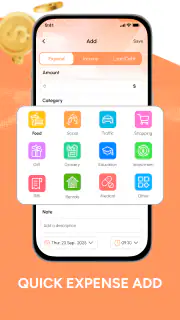
- Interfaccia semplice e intuitiva per registrare rapidamente le spese.
- Consente di organizzare le transazioni in categorie personalizzate.
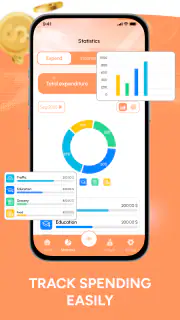
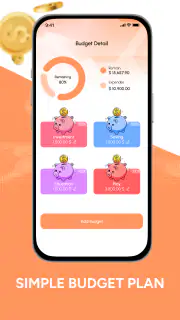
- Aiuta a controllare il budget con una panoramica delle uscite.
- Inserimento delle spese pratico anche durante gli acquisti.
- Utile per individuare abitudini di consumo e spese ricorrenti.
Contro
- Le funzioni avanzate potrebbero essere limitate rispetto alle app finanziarie complete.
- La gestione dei conti condivisi può risultare poco flessibile.
- Le opzioni di personalizzazione dei report potrebbero essere essenziali.
- L’inserimento manuale richiede costanza per mantenere dati aggiornati.
- Potrebbero mancare integrazioni con banche o servizi finanziari esterni.
FAQ
Che cos’è Budget Note - Finance Tracker e a cosa serve?
Budget Note - Finance Tracker è un’app pensata per aiutare a registrare e controllare le proprie entrate e uscite quotidiane. Può essere utilizzata per annotare spese personali, bollette, acquisti e risparmi, organizzandoli in categorie. In questo modo è più semplice capire dove viene speso il denaro, monitorare il budget disponibile e pianificare meglio le finanze senza dover ricorrere necessariamente a fogli di calcolo.
Budget Note - Finance Tracker è adatta anche a chi non ha esperienza nella gestione del budget?
Sì, l’app è generalmente adatta anche agli utenti meno esperti, perché il suo utilizzo si basa soprattutto sull’inserimento ordinato delle transazioni e sulla consultazione dei riepiloghi. Per ottenere risultati utili è comunque necessario registrare con costanza ogni entrata e spesa. Chi desidera un controllo più preciso dovrebbe dedicare qualche minuto alla configurazione iniziale delle categorie e dei limiti di spesa.
È possibile usare Budget Note - Finance Tracker per gestire più categorie di spesa?
L’app è pensata per organizzare le transazioni attraverso categorie, una funzione utile per distinguere, ad esempio, alimentari, trasporti, casa, intrattenimento e abbonamenti. Questa suddivisione permette di analizzare meglio le proprie abitudini e individuare le aree in cui si spende di più. Prima del download è comunque consigliabile verificare quali opzioni di personalizzazione siano disponibili nella versione installata.
I dati finanziari inseriti in Budget Note - Finance Tracker sono al sicuro?
Quando si utilizza un’app per il controllo delle finanze è importante prestare attenzione alla privacy. Budget Note - Finance Tracker può contenere informazioni sensibili, quindi è opportuno leggere l’informativa sulla privacy, controllare i permessi richiesti e verificare se i dati vengono salvati localmente o sincronizzati online. Evita di inserire credenziali bancarie, numeri di carte o altri dati riservati se l’app non dichiara chiaramente come li protegge.
Budget Note - Finance Tracker è gratuita oppure include acquisti e limitazioni?
La disponibilità gratuita può dipendere dalla piattaforma e dalla versione dell’app. Alcune funzioni potrebbero essere accessibili senza costi, mentre strumenti più avanzati, rimozione della pubblicità o opzioni aggiuntive potrebbero richiedere un acquisto o un abbonamento. Prima di installarla, controlla la scheda ufficiale su Google Play o App Store, prestando attenzione a eventuali acquisti in-app e alle condizioni del servizio.