buddy UniCredit
Solo AndroidFree· Valutazione degli utenti
Quando si parla di app bancarie, la parte più importante non è soltanto poter controllare il conto dal telefono. Conta soprattutto capire cosa fare quando l’accesso si blocca, un’operazione sembra non andare a buon fine o l’app non si comporta come previsto. Ho provato buddy UniCredit con questo approccio pratico: non come semplice vetrina di servizi, ma come strumento da usare nella vita quotidiana, anche nei momenti meno comodi.
L’app appartiene alla categoria della finanza ed è sviluppata da UniCredit S.p.A. È gratuita, ha una classificazione PEGI 3 e richiede almeno Android 9. La versione che ho valutato è la 3.75.0. Nel complesso, la sua idea è chiara: offrire una filiale digitale sempre disponibile per le operazioni ordinarie, lasciando la consulenza in una fascia dedicata dal lunedì al sabato.
La mia impressione è positiva, ma non la definirei un’app da installare senza preparazione e poi dimenticare. Per chi è già cliente UniCredit può diventare un punto di riferimento comodo; per chi cerca un’app finanziaria indipendente, capace di riunire conti di banche diverse o di concentrarsi soltanto sul controllo delle spese, la scelta può essere meno naturale.
Il primo ostacolo è spesso l’accesso, non l’operazione
Il momento più delicato arriva prima ancora di vedere il saldo. Le app bancarie dipendono dall’identificazione dell’utente, dal dispositivo e dalla connessione, quindi un problema in questa fase può sembrare più grave di quanto sia realmente. Se l’apertura si interrompe, la schermata resta ferma o l’autenticazione non procede, il mio primo consiglio è di non ripetere molte volte la stessa azione senza capire dove si è fermata.
Conviene distinguere tre situazioni. Se l’app non si apre, il problema può riguardare il telefono o l’installazione. Se si apre ma non consente di entrare, l’attenzione va rivolta alla procedura di accesso. Se si entra regolarmente ma un’operazione non viene completata, non bisogna confondere il malfunzionamento della singola funzione con un problema dell’intero profilo.
Questa distinzione è utile anche per evitare un errore frequente: disinstallare subito l’app. In un’app bancaria, rimuovere e reinstallare può rendere necessario ripetere passaggi di configurazione o riconoscimento. Prima di farlo, preferisco chiudere completamente buddy UniCredit, riaprire la connessione e verificare se il telefono sta funzionando normalmente. È una procedura semplice, ma evita di trasformare un rallentamento momentaneo in una nuova configurazione.
Un altro punto da tenere presente è l’aggiornamento. La versione 3.75.0 indica che l’app viene mantenuta e modificata nel tempo; questo è un aspetto positivo, ma significa anche che alcune schermate possono cambiare rispetto a quelle ricordate da un utilizzo precedente. Se si cerca un comando nella posizione abituale e non lo si trova, vale la pena leggere con calma le etichette presenti invece di toccare più volte lo schermo.
Come preparare il telefono prima della configurazione
Prima di iniziare, controllo che il dispositivo usi almeno Android 9, requisito importante per evitare incompatibilità alla base. Verifico anche di avere una connessione stabile, batteria sufficiente e spazio libero per completare correttamente l’installazione o l’aggiornamento. Non sono dettagli spettacolari, ma nelle procedure finanziarie una pausa nel momento sbagliato può creare molta più confusione di un normale errore in un’app di intrattenimento.
Durante la configurazione è meglio usare il proprio telefono abituale e non cambiare continuamente rete, browser o dispositivo. Se una schermata richiede un passaggio esterno all’app, torno poi a buddy UniCredit senza chiuderla in modo aggressivo. Il cambio continuo tra applicazioni può far perdere il punto della procedura e costringere a ricominciare.
Non consiglio di provare la prima configurazione mentre si è di fretta, per esempio prima di entrare in un negozio o mentre si deve autorizzare un pagamento imminente. È più prudente completare l’accesso in un momento tranquillo e poi verificare con calma che la consultazione del conto funzioni. In questo modo, quando serve davvero, non ci si trova a scoprire per la prima volta come reagisce l’app sul proprio telefono.
Un controllo utile riguarda le credenziali: devono essere inserite con attenzione, senza affidarsi soltanto al completamento automatico del telefono. Il gestore delle password può essere comodo, ma se propone un dato vecchio o associato a un altro servizio, il problema può sembrare un blocco dell’app. Io preferisco verificare prima l’identità del servizio e poi inserire i dati corretti senza tentativi casuali.
Un flusso di lavoro più sicuro per le operazioni quotidiane
Una volta dentro, il vantaggio principale è avere una filiale digitale disponibile durante la giornata. Per controllare il saldo o rivedere un movimento, l’app è più pratica rispetto a una telefonata o a una visita allo sportello. Il guadagno di tempo, però, non deve trasformarsi in fretta: prima di confermare un’operazione, controllo sempre destinatario, importo e causale, soprattutto quando sto usando il telefono fuori casa.
Il mio metodo è separare la fase di consultazione da quella di autorizzazione. Prima verifico che il saldo e i movimenti siano aggiornati; poi preparo l’operazione; infine rileggo i dati nella schermata conclusiva. Se qualcosa non coincide, interrompo il flusso invece di procedere per abitudine. È un piccolo accorgimento, ma è più utile di qualsiasi scorciatoia quando si gestiscono pagamenti dal cellulare.
Se una conferma sembra non arrivare, non ripeto immediatamente l’operazione. Prima controllo se il movimento è già comparso, se l’app mostra una ricevuta o se la schermata precedente è rimasta attiva. Il rischio più concreto, in questi casi, è creare un doppio tentativo pensando che il primo non sia stato registrato. Una pausa e una verifica sono preferibili a due invii identici.
Questo è uno dei motivi per cui considero l’app più adatta a chi vuole gestire operazioni bancarie ordinarie con una certa disciplina. Non sostituisce l’attenzione dell’utente. La comodità sta nel poter fare molte verifiche senza spostarsi, non nel rendere irrilevante il controllo umano.
Quando la procedura si interrompe: recuperare senza peggiorare la situazione
Se l’app si chiude o torna alla schermata iniziale, riparto con ordine. Prima riapro buddy UniCredit e verifico se l’operazione risulta visibile. Se non compare, controllo la connessione e provo una sola volta a riprendere il percorso. Se invece compare un movimento o una conferma, non lo ripeto soltanto perché la schermata precedente non era stata mostrata bene.
Quando il problema riguarda una sola funzione, provo a capire se le altre sezioni sono accessibili. Se il saldo si visualizza ma una specifica operazione non procede, è diverso dal caso in cui l’intera app non carica. Questa informazione è utile anche quando si chiede assistenza, perché descrivere il punto esatto del blocco permette di evitare spiegazioni generiche.
Per gli errori persistenti, annotare l’orario, l’azione eseguita e il messaggio mostrato è più utile che ricordare soltanto “non funzionava”. Non condividerei mai codici di accesso o dati sensibili in una richiesta di aiuto; descriverei invece il comportamento dell’app senza esporre informazioni del conto. È una buona pratica soprattutto quando si usano canali di supporto da un dispositivo condiviso.
Un tentativo di recupero che considero sensato è chiudere l’app, controllare la rete e riprovare più tardi, senza moltiplicare i tentativi di autenticazione. Se il problema continua, è preferibile passare all’assistenza ufficiale o a un canale bancario riconosciuto, invece di cercare soluzioni casuali in forum o applicazioni non collegate a UniCredit.
Non tutto dipende da buddy UniCredit
È facile attribuire ogni difficoltà all’app, ma il telefono può essere la vera causa. Un sistema operativo troppo vecchio, una connessione instabile, una memoria quasi piena o un dispositivo che limita le attività in background possono influire sull’esperienza. Per questo il requisito minimo di Android 9 non è un dettaglio da ignorare: se il telefono è più datato, l’aggiornamento dell’app non risolve necessariamente ogni problema.
Anche la rete va valutata con buon senso. Una connessione mobile debole può far sembrare bloccata una schermata che sta semplicemente aspettando una risposta. In una situazione importante, preferisco non passare avanti e indietro tra reti diverse durante la conferma. Se possibile, mi sposto in un punto con segnale migliore e riprendo soltanto dopo aver verificato lo stato dell’operazione.
Esiste poi una differenza tra indisponibilità dell’app e indisponibilità di un servizio bancario. Se l’accesso funziona ma una funzione specifica restituisce un errore, non è corretto concludere subito che il telefono sia guasto. Allo stesso modo, se il sito o altri canali mostrano lo stesso problema, la causa potrebbe essere esterna all’app. In questi casi, reinstallare non è la prima cosa che farei.
La sicurezza del dispositivo merita attenzione. Non installerei una versione modificata, non userei strumenti che promettono di bypassare l’accesso e non affiderei i codici a persone che offrono assistenza non richiesta. In un’app finanziaria, una soluzione apparentemente rapida può creare un rischio molto più serio del problema iniziale.
Per chi funziona meglio e quando scegliere altro
buddy UniCredit è indicata soprattutto a chi ha già un rapporto con UniCredit e vuole svolgere dal telefono le attività che normalmente richiederebbero una filiale o un contatto diretto. La presenza della consulenza dal lunedì al sabato aggiunge un elemento interessante per chi desidera un contatto in una fascia più ampia rispetto ai soli orari tradizionali, mentre la parte digitale copre l’idea di filiale disponibile ventiquattro ore.
Un esempio concreto: immagino di dover controllare un addebito durante il fine settimana, verificare il saldo prima di una spesa e poi preparare un’operazione senza aspettare l’apertura di uno sportello. In questo scenario l’app ha senso perché riduce gli spostamenti e concentra consultazione e gestione nello stesso ambiente. La sua utilità cresce per chi controlla spesso il conto e preferisce fare tutto dal telefono.
La valuterei meno se cercassi un’app per organizzare conti di banche diverse in un’unica schermata, oppure se il mio obiettivo principale fosse costruire un bilancio personale molto dettagliato. In questi casi, una soluzione specializzata nel monitoraggio delle spese potrebbe offrire una lettura più adatta alle mie esigenze. Non è una critica alla funzione bancaria: è una differenza di scopo.
Rispetto alla filiale fisica, l’app è più veloce per le operazioni semplici, ma non offre lo stesso tipo di interazione umana. Rispetto al telefono, permette di lavorare con maggiore autonomia, ma richiede un dispositivo compatibile e una certa familiarità con le procedure digitali. La scelta migliore dipende quindi dal compito: per una consultazione rapida preferisco l’app; per una situazione complessa o poco chiara, il supporto umano può essere più rassicurante.
La mia valutazione dopo l’uso
Il giudizio della community è solido: buddy UniCredit ha una media di 4,3 su circa 28 mila valutazioni, con oltre 9 mila recensioni e più di un milione di installazioni. Questi numeri mostrano una diffusione significativa, ma non li considero una garanzia automatica per ogni telefono o per ogni esigenza. Un’app bancaria viene giudicata anche in base alla banca di riferimento, al dispositivo e al tipo di operazioni che si devono svolgere.
Il punto forte, per me, è l’equilibrio tra autonomia e accesso ai servizi UniCredit. Posso gestire il conto senza recarmi ogni volta in filiale e, quando serve una consulenza, l’idea di una disponibilità dal lunedì al sabato rende l’esperienza più completa. La gratuità elimina una barriera importante per il cliente che vuole provare il canale digitale.
Il limite principale è la sensibilità dell’esperienza ai passaggi di accesso, alla compatibilità del telefono e alla qualità della connessione. Non sono difetti esclusivi di questa app, ma in ambito bancario pesano di più perché l’utente tende a preoccuparsi appena una conferma tarda o una schermata non si aggiorna. Per usarla bene servono calma, controlli ordinati e la disponibilità a chiedere assistenza quando il problema non è risolvibile con un semplice riavvio.
In conclusione, consiglierei buddy UniCredit a un cliente UniCredit che vuole una gestione quotidiana più comoda e accetta di dedicare qualche minuto alla configurazione iniziale. La considero una scelta pratica per saldo, movimenti e operazioni correnti, soprattutto se il telefono è aggiornato e l’utente segue un metodo prudente. La eviterei soltanto se si cerca uno strumento indipendente per più banche o un’app costruita principalmente per l’analisi avanzata delle spese. Per il suo obiettivo principale, però, offre un accesso digitale concreto alla propria banca, con una buona combinazione di comodità e controllo.
Pro
- Accesso rapido a saldo
- movimenti e disponibilità della carta.
- Notifiche utili per tenere sotto controllo entrate e pagamenti.
- Gestione semplice di bonifici
- carte e operazioni frequenti.
- Possibilità di contattare la banca direttamente dall’app.
- Interfaccia ordinata e generalmente facile da usare.
Contro
- Alcune funzioni richiedono sistemi di autenticazione aggiuntivi.
- L’app può risultare lenta durante aggiornamenti o picchi di traffico.
- Non tutte le operazioni bancarie sono disponibili in versione mobile.
- Le notifiche possono arrivare con ritardo in alcuni casi.
- Compatibilità e funzioni possono variare secondo il dispositivo utilizzato.
FAQ
Che cos’è buddy UniCredit e a chi è rivolto?
buddy UniCredit è il servizio di banca digitale di UniCredit, accessibile principalmente tramite app e canali online. È pensato per chi desidera gestire conto corrente, carte, pagamenti e operazioni quotidiane dallo smartphone, senza recarsi spesso in filiale. Prima del download è comunque consigliabile verificare sul sito ufficiale quali prodotti, condizioni e funzionalità siano disponibili per il proprio profilo.
Come si accede a buddy UniCredit per la prima volta?
Per utilizzare buddy UniCredit è normalmente necessario essere già clienti UniCredit oppure completare la procedura di apertura del conto prevista dalla banca. L’accesso può richiedere credenziali personali, un dispositivo autorizzato e sistemi di verifica aggiuntiva, come codici temporanei o conferme tramite smartphone. Durante la registrazione è importante utilizzare esclusivamente l’app ufficiale e seguire le istruzioni mostrate a schermo.
Quali operazioni si possono effettuare dall’app buddy UniCredit?
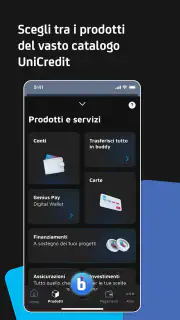
Dall’app è possibile consultare saldo e movimenti, controllare le carte, effettuare bonifici e gestire diverse operazioni bancarie quotidiane, in base al conto e ai servizi attivati. Alcune funzioni possono includere pagamenti, ricariche, gestione dei limiti e blocco temporaneo delle carte. La disponibilità effettiva varia secondo il contratto, il tipo di prodotto e gli aggiornamenti dell’applicazione.
buddy UniCredit è sicura per gestire il conto e i pagamenti?
L’app utilizza i sistemi di sicurezza previsti da UniCredit, tra cui autenticazione, autorizzazioni delle operazioni e protezioni collegate al dispositivo. Tuttavia, la sicurezza dipende anche dal comportamento dell’utente: è fondamentale non condividere password o codici, evitare link sospetti, installare aggiornamenti e usare un blocco schermo affidabile. In caso di attività insolite, bisogna contattare immediatamente la banca tramite canali ufficiali.
L’app buddy UniCredit è gratuita e funziona su tutti i dispositivi?
Il download dell’app può essere gratuito, ma questo non significa che tutti i servizi bancari, le operazioni o il conto corrente siano privi di costi. Eventuali commissioni dipendono dal contratto sottoscritto e dai servizi utilizzati, quindi è opportuno consultare il foglio informativo ufficiale. Prima dell’installazione, verifica inoltre la compatibilità con la versione di Android o iOS del tuo dispositivo e mantieni il sistema aggiornato.