BPP
Solo AndroidFree· Valutazione degli utenti
Quando devo controllare il conto senza passare dal computer, preferisco avere un’app bancaria semplice e concentrata sulle operazioni che faccio davvero ogni settimana. BPP, l’app finanziaria sviluppata da Banca Popolare Pugliese, nasce proprio con questo taglio: portare il rapporto con la banca sullo smartphone, senza trasformarlo in un catalogo pieno di funzioni che rischiano di confondere. Dopo averla usata, la considero una soluzione soprattutto per chi è già cliente dell’istituto e vuole gestire le proprie attività quotidiane in mobilità.
È un’app gratuita per Android e iOS, con classificazione PEGI 3, distribuita dal 25 maggio 2020 e arrivata alla versione 1.8.52-gms. La sua presenza sullo store è ormai abbastanza consolidata, con oltre centomila installazioni e una media di 3,4 su 5 basata su circa mille e seicento valutazioni. Il numero racconta bene la mia impressione: l’app è utile e concreta, ma l’esperienza non è sempre così fluida da mettere d’accordo tutti.
La gestione del conto direttamente dallo smartphone
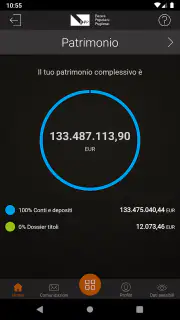
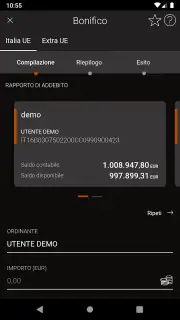
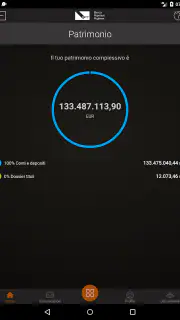
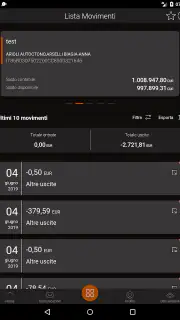
La capacità su cui vale la pena concentrarsi è l’accesso ai servizi bancari senza dipendere da una filiale o da un computer. Nella vita reale questo significa poter verificare la situazione del conto quando serve, consultare i movimenti e occuparsi delle normali incombenze bancarie mentre si è fuori casa. Non è una promessa spettacolare, ma è una comodità importante quando viene realizzata con chiarezza.
Io la vedo come un’estensione digitale del rapporto con Banca Popolare Pugliese, non come un’app finanziaria generale per aggregare conti di banche diverse o per costruire analisi elaborate delle proprie spese. Questa distinzione è fondamentale. Se cerchi un unico pannello per osservare tutti i tuoi istituti, probabilmente una soluzione indipendente è più adatta. Se invece il tuo conto principale è presso BPP, l’app ha un obiettivo più preciso e quindi può risultare più naturale da usare.
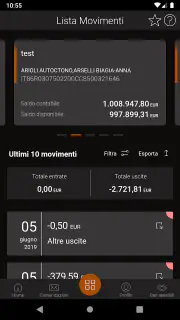
Il vantaggio maggiore è la disponibilità immediata delle informazioni bancarie nel momento in cui ne hai bisogno. Prima di un acquisto importante posso controllare la liquidità; dopo un pagamento posso verificare il movimento; durante una giornata piena posso evitare di rimandare un’operazione solo perché non ho accesso a un PC. Sono piccoli passaggi, ma sommati riducono la necessità di telefonate, sportello e procedure separate.
La semplicità, però, non va confusa con l’assenza di responsabilità. Un’app bancaria non dovrebbe essere trattata come una normale app da aprire distrattamente. Io consiglio di usarla con attenzione, soprattutto quando si controllano i dettagli di un movimento o si prepara un’operazione. Il vantaggio della rapidità è reale, ma proprio per questo conviene fermarsi qualche secondo prima di confermare qualsiasi cosa.
Che cosa cambia nell’uso quotidiano
Il cambiamento più concreto riguarda il controllo. Non devo aspettare di rientrare a casa per capire se una spesa è stata contabilizzata o per ricostruire mentalmente quanto ho già pagato. Posso trasformare l’app in un punto di verifica durante la giornata, invece di usarla soltanto quando emerge un problema.
Un’abitudine che trovo utile è aprirla in momenti precisi, non continuamente. Per esempio, posso controllare i movimenti dopo una serie di acquisti, poi chiudere l’app e tornare alle mie attività. In questo modo il telefono diventa uno strumento per tenere sotto controllo il conto, non una fonte di notifiche e preoccupazioni continue. È un piccolo metodo, ma rende l’utilizzo più ordinato.
Un altro aspetto pratico è la possibilità di affrontare una situazione imprevista mentre sono in movimento. Se devo verificare se una somma è già stata addebitata o se il saldo è compatibile con una spesa imminente, avere BPP sul telefono mi evita di basarmi su appunti vecchi o su ricordi approssimativi. Per chi gestisce un bilancio familiare, questa immediatezza può essere più utile di funzioni sofisticate che poi non vengono mai aperte.
Non la sceglierei invece come strumento principale per chi vuole studiare a fondo le proprie abitudini finanziarie. L’app è centrata sul rapporto con la banca; non la considero un sostituto di un foglio di calcolo, di un’app per il budget o di un servizio dedicato all’analisi complessiva delle uscite. Usarla per uno scopo diverso da quello bancario essenziale può portare a giudicarla ingiustamente.
Un flusso realistico: dal pagamento al controllo
Immagina una giornata in cui fai la spesa, paghi una bolletta e devi verificare una disponibilità prima di una prenotazione. Invece di accumulare ricevute e rimandare tutto alla sera, puoi usare l’app come una sequenza di controlli brevi. Dopo la spesa, controlli che il movimento sia riconoscibile; più tardi verifichi l’operazione ricorrente; prima della prenotazione controlli la situazione generale.
Il punto non è aprire l’app per ogni minima transazione, ma creare un’abitudine di verifica nei momenti che contano. Io la trovo particolarmente sensata per chi tende a perdere il filo delle spese durante la settimana. Vedere i movimenti in prossimità degli acquisti aiuta a collegare il pagamento al conto reale, invece di affidarsi soltanto alla memoria.
Questo flusso ha anche un limite: richiede disciplina. L’app non può decidere al posto tuo quali spese siano importanti, né trasformare automaticamente un controllo veloce in una gestione finanziaria completa. Se non hai l’abitudine di leggere i movimenti o di verificare la situazione del conto, installarla da sola non cambierà il tuo comportamento. Il beneficio arriva quando la consultazione entra in una routine semplice.
Per evitare errori, io controllerei sempre tre elementi prima di considerare conclusa un’operazione: il destinatario o l’esercente, l’importo e la causale. Anche quando l’interfaccia sembra chiara, la fretta è il principale nemico delle operazioni bancarie da smartphone. Questa è una delle differenze rispetto a molte app di pagamento: qui non stai solo completando un acquisto, stai interagendo con il tuo conto.
Il caso in cui dà il meglio
Secondo me BPP dà il meglio a un cliente della banca che si sposta spesso, lavora fuori casa o vive lontano dalla filiale che frequentava. In questo scenario il telefono diventa il punto di accesso più pratico per le attività ordinarie. Non serve aspettare un momento specifico davanti al computer e non è necessario organizzare ogni controllo durante gli orari di apertura.
È adatta anche a chi vuole una relazione più autonoma con il proprio conto, ma non desidera passare a una banca completamente digitale. Alcune persone preferiscono mantenere un istituto tradizionale e, allo stesso tempo, avere strumenti moderni per le operazioni di tutti i giorni. Per loro l’app può rappresentare un compromesso ragionevole: la banca resta quella conosciuta, mentre la consultazione diventa più comoda.
Un caso particolarmente utile è quello di chi deve tenere sotto controllo un conto condiviso con il partner o con la famiglia. Non parlo di funzioni specifiche che non posso dare per scontate, ma della semplice possibilità di consultare la situazione quando entrambi hanno bisogno di un riferimento aggiornato. In una gestione familiare, questo può ridurre domande ripetute e decisioni prese sulla base di informazioni non più attuali.
La stessa comodità può essere preziosa per chi deve verificare un addebito ricorrente. Invece di accorgersi del movimento soltanto quando arriva l’estratto conto, si può controllare la sequenza delle operazioni con maggiore regolarità. Il vantaggio non è solo sapere quanto è stato speso, ma individuare prima una voce che non si riconosce e affrontarla con calma.
Le rinunce da mettere in conto
La valutazione media di 3,4 mostra che l’esperienza non è impeccabile per una parte degli utenti. Io non la leggerei automaticamente come una bocciatura, perché le app bancarie vengono giudicate anche in momenti delicati: un accesso che non va a buon fine, un’operazione che richiede un passaggio in più o un aggiornamento che cambia una schermata possono pesare molto. È comunque un segnale per chi pretende un’esperienza sempre lineare.
La prima rinuncia riguarda la profondità. BPP ha senso se vuoi accedere ai servizi della tua banca; perde attrattiva se cerchi grafici evoluti, aggregazione di più conti, categorizzazione dettagliata delle spese o strumenti di pianificazione finanziaria. Le app specializzate nel budget possono offrire una visione più ampia, mentre l’app della banca rimane più vicina alle operazioni e alle informazioni del rapporto bancario.
La seconda riguarda le aspettative sulla velocità. Un’app finanziaria deve rispettare controlli e procedure che non sempre coincidono con l’esperienza istantanea di un’app social o di messaggistica. Per questo, quando un passaggio richiede attenzione aggiuntiva, non lo considero necessariamente un difetto. Diventa però un problema se l’utente non capisce che cosa deve fare o perché un’azione non è andata avanti.
La terza è la dipendenza dal contesto. La qualità percepita può cambiare molto in base allo smartphone, alla connessione, agli aggiornamenti del sistema e alla familiarità dell’utente con l’autenticazione bancaria. Chi usa un dispositivo datato o ha poca pazienza per i passaggi di sicurezza dovrebbe valutare questo aspetto prima di affidarle tutte le proprie attività quotidiane.
Per la stessa ragione, io non la userei come unico modo per gestire il conto se hai bisogno di assistenza personale frequente. In quel caso la filiale o il supporto della banca restano importanti. L’app è comoda per l’autonomia, ma non elimina il valore del contatto umano quando c’è una contestazione, un dubbio complesso o una situazione che richiede spiegazioni.
Come inserirla in una gestione più sicura
Il modo migliore per usare BPP non è aprirla soltanto quando compare un’urgenza. Io la inserirei in una routine breve: controllo periodico dei movimenti, verifica delle operazioni più recenti e attenzione alle voci che non riconosco. Non serve trasformare la gestione del conto in un’attività quotidiana pesante; bastano controlli regolari e ragionati.
Quando consulto il conto dallo smartphone, preferisco farlo in un ambiente tranquillo, soprattutto se devo leggere dettagli o confermare un’operazione. Eviterei reti pubbliche non affidabili e non lascerei il telefono sbloccato dopo l’uso. Sono precauzioni semplici, ma una banca mobile merita lo stesso livello di attenzione che useresti davanti a un computer.
Un consiglio meno ovvio è non confondere la visualizzazione di un movimento con la chiusura definitiva di una questione. Se riconosci una spesa, bene; se non la riconosci, conviene annotare subito data, importo e descrizione, così da poterla verificare con ordine. Fare uno screenshot e conservarlo senza protezione, invece, può creare un rischio inutile: meglio usare solo le informazioni necessarie e non accumulare dati sensibili nella galleria del telefono.
Un altro metodo utile è separare il controllo del saldo dal controllo del budget. Il saldo ti dice la situazione del rapporto bancario; il budget ti aiuta a decidere se una spesa è sostenibile nel mese. BPP può essere il primo punto di riferimento, ma per il secondo obiettivo potresti avere bisogno di un metodo esterno, come una nota strutturata o un foglio di calcolo. Questa distinzione evita di pretendere dall’app una funzione che appartiene a un’altra fase della gestione finanziaria.
Chi ne trae più vantaggio
La consiglierei soprattutto ai clienti Banca Popolare Pugliese che vogliono controllare il conto con maggiore autonomia e che usano lo smartphone come strumento principale per le attività quotidiane. È una scelta sensata per chi desidera praticità senza cercare necessariamente una piattaforma finanziaria completa.
Può funzionare bene anche per chi sta passando dall’uso quasi esclusivo della filiale a una gestione più digitale. In questo caso non serve imparare subito un sistema complesso: l’app può diventare il primo passo per consultare regolarmente i movimenti e ridurre le operazioni rimandate. La curva di apprendimento dipenderà dalla familiarità personale con i servizi bancari mobili, ma l’idea di base è facile da comprendere.
La eviterei, invece, se il tuo obiettivo principale è riunire conti di banche diverse in una sola schermata, analizzare automaticamente ogni categoria di spesa o costruire un piano finanziario dettagliato. Per queste esigenze, un’app indipendente specializzata può essere più completa. Allo stesso modo, chi preferisce parlare sempre con un operatore non troverà nel mobile banking un sostituto soddisfacente del servizio tradizionale.
Il fatto che sia gratuita rende semplice provarla, ma non significa che sia adatta a tutti. Il vero criterio non è il prezzo: è il rapporto tra ciò che ti serve e il tipo di accesso che l’app offre. Se vuoi il collegamento diretto con Banca Popolare Pugliese, il suo scopo è chiaro. Se vuoi un centro di controllo per tutta la tua vita finanziaria, devi guardare oltre.
Il mio giudizio dopo l’uso
In definitiva, considero BPP un’app concreta, più utile per la continuità del rapporto bancario che per l’ampiezza delle funzioni. La sua forza è portare sul telefono il controllo ordinario del conto e permettermi di verificare la situazione quando sono lontano dal computer o dalla filiale. Non cerca, almeno nell’esperienza che ho avuto, di diventare uno strumento universale per ogni aspetto della finanza personale.
La versione 1.8.52-gms conferma l’idea di un prodotto mantenuto nel tempo, mentre la media di 3,4 invita a non aspettarsi un’esperienza perfetta in ogni dispositivo e situazione. Io la installerei se fossi cliente della banca e volessi rendere più regolari i controlli, mantenendo però un metodo alternativo per il budget e sapendo a chi rivolgermi quando un problema supera la semplice consultazione.
Il suo valore reale sta nella praticità quotidiana, non nella quantità di strumenti. Se questo è ciò che cerchi, BPP può diventare un’app utile e discreta, da aprire nei momenti giusti e non da usare come unico centro della tua gestione economica. Se invece ti servono analisi avanzate, più banche nello stesso spazio o una guida finanziaria completa, sceglierei una soluzione complementare o diversa.
Pro
- App ufficiale per gestire i servizi bancari BPP in mobilità.
- Accesso rapido a saldo
- movimenti e informazioni sui conti.
- Permette di effettuare operazioni bancarie senza recarsi in filiale.
- Interfaccia pensata per l’uso quotidiano da smartphone.
- Le notifiche aiutano a tenere sotto controllo le attività del conto.
Contro
- Alcune funzioni potrebbero richiedere l’abilitazione preventiva in filiale.
- La disponibilità dei servizi varia in base al profilo del cliente.
- L’accesso può risultare macchinoso con connessioni lente o instabili.
- Gli aggiornamenti dell’app possono modificare menu e modalità operative.
- Potrebbero essere applicati costi secondo il proprio piano bancario.
FAQ
Che cos’è BPP e a cosa serve?
BPP è un’applicazione pensata per offrire agli utenti un accesso più semplice e immediato ai servizi collegati alla piattaforma. Dopo l’installazione, l’app consente generalmente di consultare le funzioni disponibili, gestire il proprio profilo e utilizzare gli strumenti messi a disposizione dal servizio. Prima del download, è consigliabile verificare la descrizione ufficiale, lo sviluppatore e la compatibilità con il proprio dispositivo.
BPP è gratuita oppure prevede costi aggiuntivi?
Il download di BPP può essere gratuito, ma alcune funzioni o servizi potrebbero richiedere pagamenti, abbonamenti o commissioni. Il prezzo effettivo dipende dalla versione dell’app e dalle condizioni applicate dal gestore. Consiglio di controllare attentamente la sezione relativa agli acquisti in-app, ai piani disponibili e ai termini di utilizzo prima di inserire dati di pagamento o attivare un servizio.
BPP è sicura da utilizzare e quali dati richiede?
Prima di utilizzare BPP è importante consultare l’informativa sulla privacy e verificare quali autorizzazioni vengono richieste. A seconda delle funzioni, l’app potrebbe raccogliere dati personali, informazioni del dispositivo o dati necessari per l’accesso all’account. È preferibile scaricarla esclusivamente dagli store ufficiali, mantenere il sistema aggiornato e usare password robuste, soprattutto se l’app gestisce informazioni sensibili.
Su quali dispositivi e sistemi operativi funziona BPP?
La compatibilità di BPP può variare in base alla versione installata e agli aggiornamenti pubblicati dallo sviluppatore. Prima di procedere, controlla i requisiti indicati su Google Play o App Store, inclusa la versione minima di Android o iOS, lo spazio libero necessario e l’eventuale disponibilità regionale. Su dispositivi datati alcune funzioni potrebbero risultare più lente o non essere supportate.
Cosa posso fare se BPP non funziona o presenta problemi?
Se BPP non si apre, si blocca o non completa correttamente un’operazione, prova innanzitutto a verificare la connessione internet e a installare eventuali aggiornamenti. Può essere utile riavviare il dispositivo, chiudere e riaprire l’app oppure reinstallarla, dopo aver verificato che i dati siano sincronizzati. Per problemi persistenti, consulta la sezione assistenza ufficiale e contatta il supporto dello sviluppatore.