BPER
Solo AndroidFree· Valutazione degli utenti
Gestire il conto dallo smartphone dovrebbe essere semplice, ma le app bancarie si giudicano soprattutto nei momenti meno comodi: quando una conferma non arriva, l’accesso si blocca oppure un’operazione sembra non andare a buon fine. Ho provato Smart Banking - BPER Banca con questo criterio, concentrandomi non solo sulle funzioni quotidiane, ma anche sui passaggi che possono creare confusione e su ciò che conviene controllare prima di pensare a un problema dell’app.
È un’app di finanza personale sviluppata da Gruppo BPER, disponibile gratuitamente e adatta a un pubblico PEGI 3. La sua presenza è ormai ampia: supera il milione di installazioni e raccoglie una media di 4,6 su 5, costruita su circa 184 mila valutazioni e 19 mila recensioni. Numeri del genere non sostituiscono l’esperienza diretta, ma fanno capire che non si tratta di uno strumento marginale per pochi clienti.
Accesso e primi ostacoli: dove l’esperienza può rallentare
Il primo punto delicato non è necessariamente la schermata principale, ma l’ingresso nell’operatività bancaria. Chi scarica l’app aspettandosi di poter vedere subito il conto può rimanere spiazzato: un’app bancaria non funziona come un semplice portafoglio digitale o come una calcolatrice per le spese. L’accesso dipende dal rapporto con BPER e dalle credenziali associate ai servizi bancari. Per questo, prima di iniziare, conviene avere a portata di mano i dati normalmente usati per l’accesso e il dispositivo destinato alle conferme.
Un errore frequente è provare più volte una combinazione di credenziali senza fermarsi a verificare quale campo sia stato compilato male. In questi casi io preferisco rileggere con calma, controllare la tastiera del telefono e assicurarmi che non siano stati inseriti spazi involontari. Ripetere tentativi in rapida successione raramente accelera la soluzione e può rendere il percorso più stressante.
Smart Banking - BPER Banca è pensata per chi ha già un rapporto con BPER e vuole portare sul telefono le attività bancarie di tutti i giorni. È meno adatta, invece, a chi cerca un’app indipendente dalla propria banca, un aggregatore di conti o uno strumento per confrontare diversi istituti. In quel caso il limite non è la qualità dell’app: è semplicemente il suo scopo.
La versione attuale è la 20.0.1 e richiede almeno Android 7.0. Questo requisito rende l’app accessibile anche a dispositivi non recentissimi, ma non significa che ogni telefono datato offrirà la stessa fluidità. Un sistema operativo compatibile è solo il punto di partenza: spazio libero, aggiornamenti del dispositivo e stabilità della connessione possono incidere molto sulla sensazione d’uso.
Controlli utili prima di attribuire tutto all’app
Quando una pagina resta in caricamento o una conferma tarda ad arrivare, il primo controllo pratico è la connessione. Passare dalla rete mobile al Wi-Fi, o fare il contrario, aiuta a capire se il problema è legato alla rete usata in quel momento. Non è una soluzione universale, ma è un test semplice e reversibile, soprattutto quando altre app online mostrano lo stesso comportamento.
Controllerei anche che il telefono non sia quasi pieno e che l’app sia aggiornata attraverso il relativo store. Un’installazione molto vecchia può comportarsi diversamente rispetto alla versione corrente, mentre uno smartphone affaticato può rallentare qualunque applicazione, non soltanto quella bancaria. Dopo un aggiornamento, può essere utile chiudere e riaprire l’app invece di lasciarla sospesa in memoria.
Un altro dettaglio concreto riguarda la data e l’ora del dispositivo. Se sono impostate manualmente in modo errato, alcuni servizi che richiedono una comunicazione sicura possono comportarsi in maniera anomala. Lasciare attiva la regolazione automatica è una verifica poco invasiva e spesso trascurata.
Non consiglierei di cancellare subito i dati dell’app o di disinstallarla. In un’app bancaria questa scelta può richiedere di ripetere procedure di accesso o configurazione, quindi va considerata come un passaggio successivo, non come il primo rimedio. Prima conviene chiudere l’app, riavviare il telefono e riprovare con una connessione stabile.
La configurazione va affrontata senza fretta
La parte più importante della configurazione è distinguere tra accesso informativo e autorizzazione delle operazioni. Vedere i movimenti e completare un pagamento non sono necessariamente lo stesso passaggio: quando l’app chiede una conferma, bisogna leggere cosa si sta autorizzando e non procedere automaticamente solo perché si vuole chiudere in fretta l’operazione.
Questo è uno dei motivi per cui non userei il telefono di un’altra persona per configurare l’app, anche se sembra una scorciatoia momentanea. Un dispositivo condiviso rende più difficile capire chi riceve le notifiche e chi sta confermando un’azione. Per la gestione bancaria preferisco un telefono personale, protetto da un metodo di sblocco che conosco e che non lascio facilmente a disposizione.
La prudenza vale anche per le notifiche. Se il sistema operativo mostra contenuti sensibili nella schermata bloccata, chiunque guardi il telefono potrebbe leggere informazioni che preferirei mantenere private. La regolazione delle notifiche è quindi una scelta di privacy, non soltanto estetica. Io terrei visibile l’avviso dell’app, ma valuterei con attenzione quanto dettaglio mostrare prima dello sblocco.
Chi cambia smartphone dovrebbe pianificare il passaggio invece di aspettare di non avere più accesso al vecchio dispositivo. Prima di cancellare l’app dal telefono precedente, verificherei di riuscire a entrare dal nuovo e di completare almeno un accesso regolare. È un consiglio generale, ma nelle app bancarie evita di trasformare un cambio di dispositivo in un blocco durante un pagamento urgente.
Come recuperare il flusso quando qualcosa si interrompe
Uno scenario realistico è questo: sto pagando una spesa, avvio l’operazione e poi la schermata sembra fermarsi. In quel momento la cosa peggiore è premere ripetutamente il comando di conferma. Potrei creare confusione tra un’operazione ancora in elaborazione e un nuovo tentativo. Io uscirei dalla schermata solo dopo aver letto l’eventuale messaggio, poi controllerei lo storico o il saldo prima di riprovare.
Il saldo e i movimenti sono il punto di riferimento più utile per capire se un’operazione è realmente partita. Un messaggio poco chiaro non va interpretato da solo: bisogna verificare se esiste già una registrazione dell’operazione. Se non è possibile stabilire con sicurezza cosa sia successo, conviene evitare duplicazioni e utilizzare i canali di assistenza della banca, soprattutto quando si tratta di importi importanti.
Lo stesso metodo vale per un bonifico o per un pagamento ricorrente: prima di ripetere l’inserimento, controllerei destinatario, importo e stato dell’operazione. Il vantaggio di lavorare così è pratico: si riduce il rischio di inviare due volte la stessa disposizione per ansia o impazienza.
Se l’app si chiude improvvisamente, il riavvio del telefono è un test ragionevole. Se il problema compare soltanto in una rete specifica, cambierei temporaneamente connessione. Se invece si ripete sempre nello stesso punto, annoterei il passaggio preciso, il messaggio visualizzato e l’ora approssimativa. Queste informazioni sono molto più utili all’assistenza rispetto a una descrizione generica come “non funziona”.
Quando il problema è esterno all’app
Non ogni difficoltà che compare sullo schermo nasce da Smart Banking - BPER Banca. Una rete congestionata, un disservizio temporaneo, un blocco del sistema operativo o un’autorizzazione non completata possono produrre sintomi simili. Per questo è importante separare il problema di accesso dal problema di una singola operazione.
Se non riesco ad accedere, verifico prima connessione, credenziali e stato del dispositivo. Se riesco a entrare ma una sola funzione non completa l’azione, controllo invece i dettagli di quella disposizione e l’eventuale stato mostrato nell’area dei movimenti. Questa distinzione evita di reinstallare inutilmente l’app quando la causa è legata al passaggio bancario specifico.
Un caso diverso riguarda il telefono: batteria quasi esaurita, modalità di risparmio energetico aggressiva o notifiche limitate possono rendere meno evidente una richiesta di conferma. Non cambierei impostazioni a caso, ma controllerei se il sistema sta sospendendo l’app o ritardando le notifiche. Dopo una modifica, ripeterei soltanto un’azione non rischiosa, evitando di testare il comportamento con un pagamento reale.
Per ragioni di sicurezza, non cercherei soluzioni in messaggi ricevuti da contatti sconosciuti o in pagine che chiedono credenziali fuori dai canali ufficiali. Se qualcuno propone di comunicare codici di accesso o di conferma, per me è un segnale sufficiente per interrompere la procedura. Un’app bancaria deve essere usata insieme a una buona abitudine: controllare sempre dove sto inserendo i miei dati.
Il valore nel quotidiano, oltre il semplice controllo del saldo
Il punto forte dell’app è la comodità di avere il rapporto bancario nello stesso dispositivo che uso durante la giornata. Posso controllare un movimento dopo una spesa, verificare se un accredito è arrivato oppure consultare la situazione prima di affrontare un pagamento. Questo riduce la necessità di passare ogni volta da un computer, cosa utile soprattutto quando mi serve una verifica rapida.
La comodità, però, può trasformarsi in un’abitudine poco attenta. Avere il conto sempre disponibile invita a controllare continuamente il saldo, ma non sostituisce una vera organizzazione delle spese. Io la userei come strumento di verifica e operatività, non come unico metodo per tenere sotto controllo il bilancio familiare.
Rispetto all’home banking via browser, l’app è più immediata quando sono fuori casa e non voglio aprire un computer. Il browser può rimanere preferibile per chi lavora spesso su uno schermo grande, deve confrontare molti movimenti o preferisce non gestire operazioni finanziarie dal telefono. La scelta dipende dal contesto: l’app vince nella rapidità, il browser può risultare più comodo per una consultazione lunga.
Rispetto alle app fintech indipendenti, Smart Banking - BPER Banca ha un vantaggio preciso per il cliente BPER: non devo spostare il rapporto bancario in un altro servizio per svolgere le attività legate al mio conto. D’altra parte, non la sceglierei se il mio obiettivo principale fosse riunire conti di banche diverse in un’unica interfaccia o analizzare spese provenienti da più fonti.
Per chi la consiglierei e per chi no
La consiglierei a chi ha un conto BPER, usa spesso lo smartphone e vuole ridurre le visite allo sportello per le operazioni ordinarie. È adatta anche a chi desidera controllare rapidamente i movimenti e preferisce un accesso mobile rispetto al computer. La valutazione media di 4,6 e la presenza di oltre un milione di installazioni indicano una diffusione significativa, ma io inviterei comunque a considerare il proprio modo di usare la banca.
Non la sceglierei come soluzione principale per chi non è cliente BPER, per chi cerca un’app di budgeting indipendente o per chi non si sente a proprio agio nel gestire autorizzazioni finanziarie dal telefono. Anche chi possiede uno smartphone molto vecchio dovrebbe verificare il requisito minimo di Android 7.0 e, soprattutto, la reale reattività del proprio dispositivo.
Un limite pratico è che la semplicità promessa da una banca mobile dipende da molti elementi esterni: credenziali, rete, telefono, notifiche e procedure di sicurezza. Questo non rende l’app inutilizzabile, ma significa che non basta installarla per eliminare ogni possibile attrito. Il mio consiglio è configurarla in un momento tranquillo, non cinque minuti prima di dover completare una disposizione.
Il mio giudizio dopo l’uso
La considero una scelta concreta per il cliente BPER che vuole fare le operazioni bancarie quotidiane dal telefono senza cercare strumenti alternativi. Il suo pregio principale non è l’effetto spettacolare, ma la possibilità di avere il proprio rapporto bancario vicino quando serve. Per usarla bene, però, bisogna affrontare con attenzione la configurazione iniziale e imparare a distinguere un problema di rete o di autorizzazione da un vero malfunzionamento.
Il fatto che sia gratuita e compatibile con Android 7.0 amplia il pubblico potenziale, mentre la classificazione PEGI 3 conferma che non presenta limitazioni d’età particolari per il suo contenuto. La versione 20.0.1 rappresenta il riferimento attuale da considerare quando si controlla se l’installazione è aggiornata.
In definitiva, io la terrei installata se fossi cliente BPER e usassi il telefono per controllare il conto, seguire i movimenti e gestire le necessità ordinarie. Non la presenterei invece come sostituto universale di un’app per il bilancio personale o di un aggregatore finanziario. È uno strumento bancario specifico, con vantaggi molto chiari per il suo pubblico e con una curva di utilizzo che diventa più semplice quando si prepara correttamente il dispositivo e si evita di ripetere operazioni durante un momento di incertezza.
Pro
- App intuitiva
- con menu chiari e operazioni facilmente accessibili.
- Consente di gestire più rapporti BPER da un’unica applicazione.
- Autenticazione biometrica pratica per accedere e confermare le operazioni.
- Notifiche utili per monitorare movimenti e aggiornamenti del conto.
- Include strumenti per localizzare filiali e sportelli automatici.]
- contras:[
- Alcune funzioni possono richiedere un contratto o servizi BPER già attivi.
- L’accesso dipende dalla disponibilità della connessione internet.
- Gli aggiornamenti possono modificare spesso disposizione e nomi dei menu.
- Le procedure di sicurezza possono risultare macchinose per alcune operazioni.
- L’assistenza dall’app potrebbe non risolvere immediatamente ogni problema.
Contro
- Alcune funzioni richiedono un conto BPER e servizi bancari attivi.
- Senza connessione stabile
- l’accesso e le operazioni possono rallentare.
- Gli aggiornamenti possono cambiare la disposizione dei menu.
- Le conferme di sicurezza possono risultare macchinose in alcuni casi.
- Per problemi complessi potrebbe essere necessario contattare l’assistenza.
FAQ
Che cos’è BPER e quali servizi offre l’app?
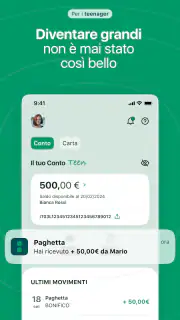
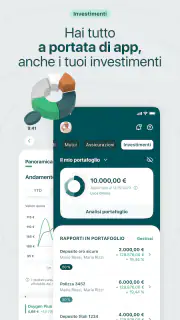
BPER Banca è l’applicazione mobile ufficiale di BPER Banca, pensata per gestire le operazioni bancarie quotidiane direttamente da smartphone o tablet. Dopo l’accesso è possibile controllare saldo e movimenti, effettuare bonifici, gestire carte, pagare bollettini e avvisi, consultare documenti e verificare alcune informazioni relative ai propri prodotti bancari. Le funzioni disponibili possono variare in base al contratto e al profilo del cliente.
Come si accede all’app BPER per la prima volta?
Per utilizzare l’app BPER è normalmente necessario essere clienti della banca e avere attivato i servizi di internet banking o mobile banking. Durante la prima configurazione vengono richiesti i dati o le credenziali previste dalla banca, oltre a eventuali codici di sicurezza e alla verifica del dispositivo. In seguito si può accedere con PIN, impronta digitale o riconoscimento del volto, se lo smartphone e il profilo lo consentono.
L’app BPER è sicura per effettuare operazioni bancarie?
L’app BPER utilizza sistemi di autenticazione e autorizzazione progettati per proteggere l’accesso al conto e le operazioni dispositive. È comunque importante scaricarla esclusivamente dagli store ufficiali, mantenere aggiornati sistema operativo e applicazione e non condividere mai PIN, password o codici ricevuti via SMS. BPER non dovrebbe chiedere credenziali complete tramite messaggi o collegamenti sospetti: in caso di dubbio, contatta direttamente la banca.
Posso effettuare bonifici e pagamenti dall’app BPER?
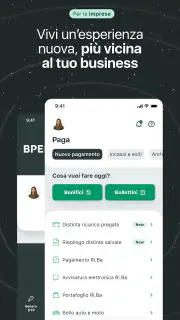
Sì, l’app consente generalmente di eseguire diverse operazioni di pagamento, tra cui bonifici, ricariche e il pagamento di bollettini o avvisi, quando il servizio è abilitato sul proprio conto. Prima della conferma è possibile controllare beneficiario, importo e causale; alcune operazioni richiedono un’ulteriore autorizzazione tramite codice o sistema di sicurezza. Limiti, costi e disponibilità possono dipendere dal contratto sottoscritto.
L’app BPER è gratuita e su quali dispositivi è disponibile?
L’app BPER può essere scaricata gratuitamente dagli store ufficiali per dispositivi Android e iOS, ma l’eventuale gratuità del download non significa che tutte le operazioni siano prive di costi. Alcuni servizi bancari, come determinati bonifici o pagamenti, possono prevedere commissioni stabilite dal proprio contratto. È consigliabile verificare i requisiti tecnici, la compatibilità del dispositivo e il foglio informativo aggiornato prima dell’utilizzo.