BBVA Italia | Banca Online
Solo AndroidFree· Valutazione degli utenti
Quando si sceglie una banca online, la parte più importante non è soltanto aprire il conto: è riuscire a gestire le operazioni quotidiane senza perdere tempo tra schermate poco chiare, verifiche ripetute o problemi di accesso. Ho provato BBVA Italia | Banca Online proprio con questo criterio, guardando soprattutto a ciò che succede nella vita reale: controllare il saldo, verificare un movimento, usare la carta, capire perché un’operazione sembra bloccata e distinguere un errore dell’app da un problema esterno.
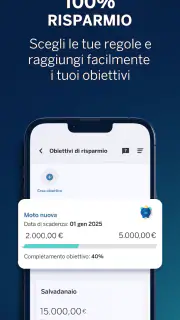
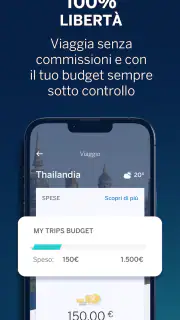
La mia impressione è quella di un’app finanziaria pensata per chi vuole spostare buona parte del rapporto bancario sul telefono. È sviluppata da BBVA, appartiene alla categoria della finanza ed è gratuita, con classificazione PEGI 3. La valutazione media di 4,7, accompagnata da circa 58 mila valutazioni e oltre un milione di installazioni, indica una diffusione già significativa, anche se il numero di utenti non dice da solo quanto l’esperienza sarà adatta alle vostre abitudini.
Il primo ostacolo è spesso la configurazione, non l’uso quotidiano
La fase iniziale è quella in cui molti utenti si fanno un’idea definitiva dell’app. Se l’accesso procede senza intoppi, BBVA Italia tende a diventare uno strumento abbastanza naturale; se invece la verifica dell’identità, l’attivazione o il riconoscimento del dispositivo richiedono più tentativi, la sensazione può cambiare rapidamente. In un’app bancaria è comprensibile che la sicurezza renda la prima configurazione più rigorosa rispetto a un’app di acquisti o di messaggistica, ma proprio per questo conviene prepararsi prima di cominciare.
Io controllerei anzitutto di avere il sistema aggiornato e una connessione stabile. L’app richiede almeno Android 7.0, quindi non è pensata esclusivamente per gli smartphone recenti, ma la compatibilità del sistema non garantisce automaticamente un’esperienza fluida su ogni dispositivo. Spazio libero, aggiornamenti in sospeso, risparmio energetico aggressivo e una rete instabile possono interferire con schermate di verifica o notifiche che arrivano in ritardo.
Un controllo semplice ma utile consiste nel verificare che il numero di telefono associato al rapporto bancario sia quello effettivamente disponibile durante la configurazione. Se un codice o una conferma devono arrivare sul telefono, cambiare continuamente rete, usare una SIM diversa o avere una ricezione incerta può creare confusione. In questi casi non conviene ripetere l’operazione molte volte alla cieca: è meglio fermarsi, leggere il messaggio mostrato e riprovare solo dopo aver sistemato la connessione o il canale di ricezione.
La versione corrente è la 7.12.9, un dettaglio da tenere presente quando si cerca di capire perché una schermata non corrisponde a quella vista in una guida più vecchia. Le interfacce bancarie cambiano spesso per motivi di sicurezza e organizzazione. Per questo preferisco seguire ciò che appare nell’app, invece di affidarmi a istruzioni trovate altrove che potrebbero descrivere un percorso precedente.
Come prepararsi prima di accedere
Il modo più pratico per ridurre gli intoppi è iniziare in un momento tranquillo, con il telefono carico e senza passare continuamente da una rete Wi-Fi ai dati mobili. Non sembra un consiglio sofisticato, ma nelle procedure sensibili la continuità conta. Se il telefono blocca l’app in background o chiude una schermata durante il passaggio tra autenticazione e conferma, l’utente può credere che il problema sia il conto quando in realtà è il dispositivo a interrompere il flusso.
Consiglio anche di non usare contemporaneamente più dispositivi per la prima configurazione. Passare dal telefono al tablet o aprire diverse sessioni può rendere meno evidente quale dispositivo stia completando la procedura. Una volta terminato l’accesso, sarà più facile capire quale ambiente funziona meglio per le proprie esigenze.
Un altro aspetto concreto riguarda le credenziali. In un’app bancaria non è una buona idea affidarsi a password salvate in modo poco chiaro, a screenshot o a note non protette. Se l’accesso non riesce, conviene usare esclusivamente i percorsi di recupero presenti nell’app o nei canali ufficiali di BBVA, senza seguire messaggi ricevuti da numeri o indirizzi sospetti. La sicurezza non si migliora cercando scorciatoie durante il recupero dell’accesso.
Capire se il blocco riguarda l’accesso o l’operazione
Una distinzione che aiuta molto è separare tre situazioni diverse. La prima è non riuscire a entrare nell’app. La seconda è entrare, ma non vedere correttamente saldo o movimenti. La terza è riuscire a consultare il conto, ma incontrare un problema quando si usa la carta o si avvia un’operazione. Sembrano problemi simili, ma richiedono controlli diversi.
Se l’accesso fallisce subito, partirei da connessione, aggiornamento dell’app e correttezza delle credenziali. Se invece l’app si apre ma una schermata resta vuota, aspetterei qualche istante e verificherei se il problema riguarda solo quella sezione. Chiudere e riaprire l’app può aiutare con un caricamento interrotto, ma non risolve un disservizio del servizio bancario o un’autenticazione non completata.
Quando il problema riguarda una carta, controllerei prima il contesto: accade in un solo esercizio commerciale oppure ovunque? Succede con un pagamento specifico o anche con altri tentativi? Questa differenza è importante perché un rifiuto isolato può dipendere dal terminale, dal commerciante o dalla rete di pagamento, mentre un problema ripetuto in situazioni diverse merita una verifica più attenta nell’app e, se necessario, con l’assistenza.
Un uso quotidiano semplice, se si impara a leggere bene le schermate
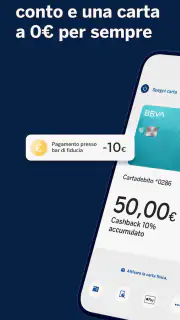
Nel quotidiano, il punto forte di BBVA Italia è la possibilità di avere conto e carta nello stesso ambiente digitale, senza dover ricorrere ogni volta a una filiale. Per me questo è particolarmente comodo quando voglio controllare rapidamente una spesa appena fatta, verificare che un addebito sia quello atteso o capire quanto margine resta prima della fine del mese.
Immagino una situazione comune: sono al supermercato, pago con la carta e poco dopo voglio controllare che la transazione sia stata registrata correttamente. Aprire l’app e consultare il movimento è più pratico che aspettare l’estratto conto. Se però il movimento non compare subito, non lo interpreterei automaticamente come un pagamento fallito. La registrazione può dipendere dai tempi con cui l’esercente o il circuito trasmettono i dati. In quel caso terrei la ricevuta e controllerei di nuovo più tardi, evitando di ripetere il pagamento solo perché non vedo immediatamente il movimento.
Questo è uno dei vantaggi delle banche digitali rispetto al rapporto tradizionale basato su sportello e documenti cartacei: la consultazione è sempre a portata di mano. D’altra parte, l’app non elimina la necessità di capire cosa si sta guardando. Un saldo, un movimento in attesa e un addebito contabilizzato non sono necessariamente la stessa cosa. La chiarezza dell’utente resta importante quanto la velocità dell’interfaccia.
Per chi usa spesso la carta, suggerisco di trasformare l’app in uno strumento di controllo e non soltanto in un posto dove intervenire dopo un problema. Una rapida verifica periodica dei movimenti aiuta a riconoscere subito una spesa dimenticata, un importo diverso dal previsto o un’operazione che richiede attenzione. È un’abitudine più utile del controllo casuale quando il saldo sembra improvvisamente più basso.
Quando una procedura sembra bloccata
Il recupero di un flusso interrotto richiede un po’ di metodo. Prima di ripetere un’operazione, annoterei mentalmente l’ultimo passaggio completato: accesso, scelta della funzione, inserimento dei dati, conferma o schermata finale. Questo piccolo dettaglio evita di ricominciare da capo senza sapere dove si è verificato il problema.
Se l’app resta ferma durante il caricamento, proverei a chiuderla completamente e a riaprirla dopo aver verificato la rete. Se il problema compare solo con una connessione, farei un singolo tentativo con l’altra, senza alternarle di continuo. Non cancellerei subito i dati dell’app e non la reinstallerei come prima soluzione: in un contesto bancario, una procedura drastica può richiedere nuovamente verifiche e rendere il recupero più lungo.
Quando una conferma non sembra arrivare, controllerei prima se l’operazione è stata comunque registrata. Ripeterla immediatamente può creare duplicati o almeno aumentare l’incertezza. È meglio verificare lo storico, leggere con attenzione lo stato visualizzato e conservare eventuali ricevute. Se la schermata non chiarisce il risultato, l’assistenza ufficiale è più sicura di un secondo tentativo casuale.
Un suggerimento meno ovvio riguarda le notifiche: non bisogna considerarle l’unica prova che un’operazione sia andata a buon fine. Una notifica può essere ritardata o non comparire per impostazioni del telefono, mentre lo stato dell’operazione nell’app può essere più indicativo. Allo stesso tempo, se anche lo storico non mostra nulla, non conviene dedurre che l’operazione sia definitivamente fallita senza ulteriori controlli.
Quando il problema non dipende dall’app
Una buona parte della frustrazione nasce dal confondere l’app con tutto ciò che avviene attorno alla banca. Un pagamento può essere rifiutato dal terminale del negozio, una rete mobile può non trasmettere correttamente i dati, un esercente può avere un problema con il proprio sistema oppure un’operazione può richiedere tempi tecnici prima di apparire. In nessuno di questi casi reinstallare l’app è necessariamente la risposta giusta.
La prova più utile è osservare se il problema è riproducibile. Se una singola schermata non si carica, ma il resto del conto è visibile, penserei a un malfunzionamento circoscritto o temporaneo. Se invece l’app non si apre, non permette l’accesso e mostra errori ripetuti anche dopo aver controllato la connessione, il problema potrebbe riguardare il servizio, il dispositivo o l’autenticazione. A quel punto è più ragionevole consultare i canali ufficiali di BBVA invece di accumulare tentativi.
Per la carta, farei anche una verifica fuori dall’app: il problema si presenta in più luoghi oppure soltanto in uno? La risposta aiuta a capire se intervenire sul rapporto bancario o parlare con il commerciante. Questo tipo di diagnosi evita una perdita di tempo frequente: contattare la banca per un terminale offline, oppure accusare il negozio quando serve invece controllare lo stato della carta.
Il fatto che l’app sia gratuita e orientata alla gestione online non significa che ogni esigenza bancaria debba essere risolta esclusivamente dal telefono. Chi preferisce parlare sempre con una persona, consegnare documenti allo sportello o gestire situazioni complesse faccia a faccia potrebbe trovarsi meglio con una banca tradizionale o con un modello misto. BBVA Italia è più convincente per chi accetta di fare del digitale il canale principale.
Per chi la consiglierei e per chi sceglierei un’alternativa
La consiglierei a chi vuole controllare il conto spesso, usa già il telefono per le attività importanti e apprezza la possibilità di avere le operazioni principali concentrate in un’app. È adatta anche a chi desidera ridurre le visite in filiale e preferisce risolvere i dubbi partendo da saldo, movimenti e gestione della carta direttamente dallo smartphone.
La valuterei con più cautela per chi possiede un telefono molto datato, per chi ha una connessione poco affidabile o per chi vive male ogni procedura di verifica digitale. Anche chi gestisce esigenze bancarie articolate e vuole un consulente facilmente raggiungibile dovrebbe confrontare attentamente l’esperienza con quella di una banca tradizionale. In questi casi la comodità dell’app può non compensare la necessità di assistenza personale.
Rispetto a un’app collegata a una banca tradizionale, il vantaggio percepito è la centralità del rapporto digitale: il telefono diventa il punto di riferimento per consultare e gestire il conto. Rispetto a un portafoglio digitale o a un’app di pagamento, però, non la considererei un semplice strumento per pagare: il suo valore sta nel rapporto con il conto e con la carta, non soltanto nella singola transazione. Questa differenza è decisiva per scegliere lo strumento giusto.
La mia valutazione dopo l’uso
BBVA Italia | Banca Online mi sembra una scelta concreta per chi vuole un conto gestito principalmente da smartphone e ha la pazienza di completare con attenzione la configurazione iniziale. La presenza su Android parte da una base compatibile abbastanza ampia, mentre l’aggiornamento alla versione 7.12.9 mostra un prodotto mantenuto nel tempo. La diffusione e la valutazione degli utenti sono segnali incoraggianti, ma non sostituiscono la verifica delle proprie abitudini.
Il mio giudizio è positivo soprattutto per l’uso quotidiano: controllare spese, seguire i movimenti e avere la carta sotto osservazione è più comodo rispetto a dipendere da documenti o visite fisiche. La principale area di attenzione è la gestione degli intoppi. Quando un’app bancaria non chiarisce subito se un’operazione sia completata, l’utente deve procedere con calma, distinguere i vari stati e non ripetere azioni potenzialmente duplicate.
In definitiva, la sceglierei se cercassi una soluzione gratuita, digitale e orientata all’autonomia. Non la sceglierei soltanto perché ha una buona valutazione o perché evita la filiale: la decisione giusta dipende dalla mia tolleranza verso autenticazioni, controlli sul telefono e assistenza a distanza. Per chi è a proprio agio con questo modello, BBVA Italia può diventare un punto di controllo pratico per le finanze di ogni giorno; per chi vuole soprattutto supporto umano immediato, un’alternativa più tradizionale potrebbe risultare più rassicurante.
Pro
- Apertura e gestione del conto direttamente dall’app
- senza recarsi in filiale.
- Accesso con biometria per controllare il conto in modo rapido e sicuro.
- Bonifici e pagamenti gestibili facilmente dallo smartphone.
- Notifiche in tempo reale per monitorare movimenti e spese.
- Interfaccia ordinata
- adatta anche a chi utilizza il mobile banking per la prima volta.
Contro
- Alcune funzioni richiedono una connessione Internet stabile e aggiornata.
- L’assistenza potrebbe risultare meno immediata nei periodi di maggiore affluenza.
- Non tutte le operazioni bancarie sono disponibili esclusivamente dall’app.
- Le condizioni di alcuni prodotti possono variare e vanno verificate prima dell’attivazione.
- L’esperienza può dipendere dal modello dello smartphone e dalla versione del sistema operativo.
FAQ
Che cos’è BBVA Italia e quali servizi offre l’app di banca online?
BBVA Italia è l’applicazione ufficiale della banca che permette di gestire il conto direttamente da smartphone o tablet. Dopo l’accesso è possibile controllare saldo e movimenti, effettuare bonifici, gestire carte, consultare documenti, modificare alcune impostazioni e verificare le operazioni recenti. L’app è pensata per ridurre la necessità di recarsi in filiale e centralizzare le principali attività bancarie.
Come si apre un conto BBVA Italia dall’app e quali documenti sono necessari?
L’apertura del conto può essere avviata online seguendo la procedura guidata disponibile nell’app o sul sito ufficiale. In genere vengono richiesti un documento d’identità valido, il codice fiscale, un numero di telefono e un indirizzo email. La banca può inoltre chiedere una verifica dell’identità tramite video, selfie o altri sistemi digitali. I requisiti possono cambiare, quindi è consigliabile controllare sempre le condizioni aggiornate.
L’app BBVA Italia è sicura per effettuare pagamenti e operazioni bancarie?
L’app utilizza sistemi di autenticazione e protezione pensati per limitare gli accessi non autorizzati, come credenziali personali, codici di sicurezza, notifiche e, sui dispositivi compatibili, riconoscimento biometrico. La sicurezza dipende anche dall’utente: è importante installare l’app solo dagli store ufficiali, mantenere aggiornati sistema e applicazione, non condividere codici e contattare immediatamente la banca in caso di attività sospette.
Quali costi e condizioni bisogna conoscere prima di usare BBVA Italia?
Prima di aprire o utilizzare il conto è opportuno leggere il foglio informativo, il contratto e il documento di sintesi economica. Le condizioni possono riguardare canone, prelievi, bonifici, utilizzo della carta, operazioni in valuta estera, interessi e servizi aggiuntivi. Alcune offerte possono essere promozionali o soggette a requisiti specifici. Le tariffe effettive devono quindi essere verificate nelle informazioni ufficiali più recenti.
Cosa fare se non riesco ad accedere all’app BBVA Italia o noto un’operazione sconosciuta?
In caso di problemi di accesso è consigliabile utilizzare esclusivamente le procedure di recupero presenti nell’app o sul sito ufficiale, verificando anche connessione, aggiornamenti e correttezza delle credenziali. Se compare un pagamento o un movimento non riconosciuto, bisogna contattare tempestivamente l’assistenza BBVA attraverso i canali ufficiali e, se necessario, bloccare la carta. Non bisogna mai comunicare password, PIN o codici ricevuti via SMS.