Banca Widiba
Solo AndroidFree· Valutazione degli utenti
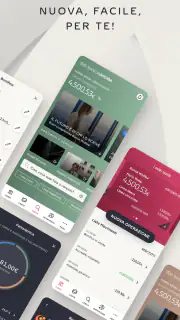
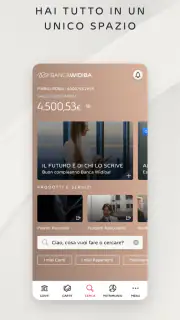
Quando provo un’app bancaria, la prima impressione conta, ma non è quella che decide se resterà sul mio telefono. Nei primi giorni cerco soprattutto di capire se riesco a orientarmi senza perdere tempo, se l’accesso è pratico e se l’app mi aiuta davvero a gestire il conto invece di aggiungere un altro passaggio alla mia giornata. Con Banca Widiba ho avuto l’impressione di trovarmi davanti a uno strumento pensato per chi vuole spostare la gestione ordinaria del proprio conto online, con un approccio essenziale e senza il peso della documentazione cartacea.
È un’app di finanza sviluppata da Banca Widiba S.p.A., disponibile gratuitamente e adatta a un pubblico PEGI 3. La sua promessa è chiara: portare il rapporto con la banca nello smartphone e ridurre la dipendenza dalla filiale. Questa impostazione è il suo punto di forza principale, ma anche il criterio con cui valutarla: non la considero un’app da aprire per curiosità, bensì uno strumento che deve diventare affidabile nelle operazioni ripetute.
La prima settimana: semplice da capire, ma da configurare con attenzione
Durante la prima settimana l’aspetto più convincente è la sensazione di avere il conto a portata di mano. Per controllare la situazione, verificare un movimento o occuparmi di una necessità quotidiana non devo organizzare una visita in banca né aspettare di essere davanti a un computer. Questo cambia soprattutto il modo in cui affronto le piccole operazioni: posso inserirle nella routine, invece di rimandarle.
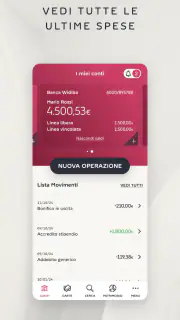
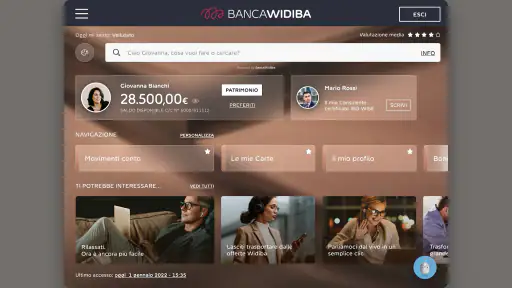
Il vantaggio non è soltanto la comodità dello smartphone. Un’app bancaria valida deve aiutarmi a distinguere rapidamente ciò che richiede un’azione da ciò che è soltanto informazione. Nel mio uso, Widiba dà il meglio quando la consulto con uno scopo preciso: controllare il saldo, ripercorrere i movimenti o gestire un’operazione già chiara nella mia testa. In questi casi l’esperienza è più naturale rispetto alla gestione tradizionale, dove spesso si accumulano richieste e controlli in un’unica sessione.
La fase iniziale richiede comunque attenzione. Con un’app finanziaria non conviene procedere in modo frettoloso, soprattutto quando si impostano accesso, conferme e abitudini di sicurezza. Il mio consiglio è di completare la configurazione in un momento tranquillo, verificando ogni passaggio e scegliendo un metodo di accesso che sia sicuro ma anche realistico per il proprio uso quotidiano. Una protezione troppo scomoda rischia di spingere a rimandare i controlli; una troppo superficiale non è una buona idea per un conto.
Ho apprezzato anche il fatto che il servizio sia coerente con l’idea di banca online paperless. Per chi preferisce conservare tutto in formato digitale, questa impostazione può rendere più ordinata la gestione personale. Non significa automaticamente che ogni persona abbandonerà del tutto i documenti o i canali tradizionali, ma l’app si inserisce bene in una vita in cui ricevute, comunicazioni e controlli vengono consultati principalmente dal telefono.
Un caso concreto è quello di una spesa ricorrente che voglio tenere sotto controllo. Invece di aspettare la fine del mese per ricostruire cosa è successo, posso aprire l’app dopo l’addebito e verificare subito il movimento. Questa piccola abitudine è più utile di quanto sembri: mi permette di accorgermi prima di un importo inatteso, di capire se una spesa è stata registrata correttamente e di evitare di affidarmi soltanto alla memoria.
La prima settimana, però, può far emergere anche una differenza importante rispetto alla filiale. Se ho bisogno di parlare con una persona, di spiegare una situazione articolata o di risolvere un problema non standard, l’app da sola non sostituisce il rapporto umano. Per le operazioni ordinarie è più rapida; per le eccezioni, la qualità dell’assistenza e dei canali disponibili diventa decisiva. Chi sceglie un conto digitale dovrebbe quindi essere disposto a gestire in autonomia la maggior parte delle necessità.
Per chi l’avvio è davvero adatto
La vedo adatta soprattutto a chi controlla il conto dal telefono, preferisce ridurre la carta e non ha bisogno di recarsi spesso in filiale. È una scelta sensata anche per chi vuole separare il momento della consultazione da quello dell’azione: prima verifico i movimenti, poi decido se effettuare un’operazione. Questo approccio riduce gli errori dettati dalla fretta.
La consiglierei meno a chi cerca un’esperienza bancaria basata principalmente sul contatto diretto, oppure a chi considera l’app soltanto un accessorio del conto. In questo caso il passaggio al digitale potrebbe sembrare più un cambiamento imposto che un vantaggio. La gratuità aiuta a provarla senza un costo iniziale, ma non elimina la necessità di capire bene il proprio modo di usare la banca.
Dal primo entusiasmo al valore mese dopo mese
Il vero test arriva quando l’effetto novità scompare. Dopo i primi giorni, non mi interessa più quanto sia piacevole aprire l’app: voglio sapere se continua a farmi risparmiare tempo e se mi aiuta a prendere decisioni più ordinate. Qui Widiba ha un valore soprattutto nella continuità. Non è un’app che deve intrattenere; deve diventare una presenza discreta, utile quando serve e non invadente quando non serve.
La consultazione periodica può trasformarsi in una buona pratica finanziaria. Una volta alla settimana, per esempio, posso controllare le entrate e le uscite senza aspettare che il saldo diventi una sorpresa. Una volta al mese posso confrontare le spese effettive con quelle che avevo previsto. Il punto non è aprire l’app molte volte, ma usarla con una frequenza sostenibile e con una domanda precisa: dove stanno andando i miei soldi e c’è qualcosa che richiede attenzione?
Questo è uno dei motivi per cui considero più utile un’app bancaria semplice rispetto a una piattaforma sovraccarica di funzioni che finisco per non usare. Il valore ricorrente nasce dalla chiarezza del gesto, non dal numero di schermate. Se ogni controllo richiede troppo tempo, la routine si spezza. Se invece l’app entra in pochi momenti fissi della settimana, può aiutare a evitare dimenticanze e decisioni prese all’ultimo minuto.
Un secondo uso concreto riguarda i periodi in cui le spese aumentano, come un trasloco, una partenza o l’inizio di un nuovo impegno. In queste situazioni non mi affiderei soltanto al saldo disponibile, perché un saldo positivo non racconta sempre gli addebiti già programmati o le spese che devono ancora arrivare. Userei l’app come punto di controllo, affiancandola a un elenco personale delle uscite previste. Questa combinazione è più affidabile del semplice aprire il conto e guardare una cifra.
Un terzo insight riguarda la gestione degli errori. Quando noto un movimento che non riconosco, la cosa più utile non è ignorarlo né reagire d’impulso. Prima controllo data, descrizione e contesto della spesa, poi confronto con ricevute, abbonamenti e acquisti recenti. Avere il conto consultabile dal telefono rende questo controllo più tempestivo. Non risolve automaticamente ogni contestazione, ma riduce il tempo tra il dubbio e la verifica.
La reputazione dell’app è un segnale incoraggiante: la media è di 4,5 su circa 7.300 valutazioni, mentre le recensioni sono intorno a 2.900. Non considero questi numeri una garanzia personale, perché l’esperienza può dipendere dal dispositivo, dal tipo di operazione e dalle aspettative, ma indicano che Widiba è già entrata nelle abitudini di molti utenti. Anche la presenza di oltre 100.000 installazioni suggerisce che non si tratta di un prodotto marginale.
Il confronto con le alternative tradizionali
Rispetto alla filiale, il vantaggio più evidente è la disponibilità immediata per le attività ordinarie. Non devo incastrare gli orari di apertura con i miei impegni e posso controllare la situazione mentre sono fuori casa. La filiale resta però più rassicurante quando devo affrontare una richiesta complessa, discutere una decisione importante o ricevere spiegazioni personalizzate.
Rispetto al sito web della banca, lo smartphone è più adatto ai controlli rapidi. Il sito può risultare preferibile quando lavoro davanti a uno schermo grande o devo leggere molte informazioni, mentre l’app è più naturale per una verifica veloce. Non vedo quindi l’app come una sostituta assoluta di ogni altro canale, ma come il punto di accesso più pratico per le necessità frequenti.
Rispetto alle app finanziarie indipendenti, Widiba ha un vantaggio di contesto: è collegata direttamente al rapporto bancario, non soltanto alla raccolta di informazioni provenienti da più conti. Chi cerca un quadro aggregato di diverse banche potrebbe preferire un’app specializzata in quel compito. Chi invece vuole gestire soprattutto il proprio conto Widiba troverà più coerente usare lo strumento ufficiale, evitando di distribuire dati e attività tra servizi diversi.
Il peso della manutenzione quotidiana
Un’app bancaria non richiede manutenzione nel senso classico di un’app creativa o di un gioco, ma ha comunque bisogno di attenzione. Devo mantenere aggiornato il dispositivo, usare un accesso protetto e controllare con regolarità le comunicazioni legate al conto. La versione attuale è la 3.4.5 e richiede almeno iOS o Android 10: prima di installarla conviene quindi verificare che il telefono sia compatibile e non troppo vecchio.
Questo requisito può diventare un limite per chi conserva uno smartphone datato proprio per le app essenziali. In ambito bancario, però, capisco la necessità di non restare indietro con il sistema operativo. La compatibilità non è un dettaglio secondario: un dispositivo non aggiornabile può rendere scomodo l’accesso o costringere a usare canali alternativi. Per questo non la sceglierei senza prima controllare il sistema del mio telefono.
La manutenzione più importante è comportamentale. Non lascerei l’accesso aperto su un dispositivo condiviso, non annoterei le credenziali in modo facilmente leggibile e non userei reti o telefoni che non considero affidabili per operazioni delicate. Sono regole di buon senso, ma un’app comoda può farci abbassare la guardia. Il fatto di poter fare tutto dal telefono non significa che ogni contesto sia adatto a farlo.
Un’abitudine utile consiste nel fissare un controllo mensile più completo, oltre alle verifiche rapide. In quel momento rivedrei i movimenti, archivierei ciò che mi serve, controllerei gli addebiti ricorrenti e aggiornerei il mio budget personale. Non è necessario trasformare l’app in un foglio contabile: basta usarla come fonte ordinata per capire se il mese è andato come previsto.
Dove può nascere la fatica
La fatica principale arriva quando l’utente pretende dall’app qualcosa che appartiene a un servizio diverso. Widiba può essere comoda per la gestione del conto, ma non la sceglierei se il mio obiettivo principale è analizzare investimenti in modo avanzato, coordinare molti conti esterni o costruire un sistema completo di pianificazione finanziaria con strumenti specialistici. In quei casi servirebbe affiancare altri strumenti, accettando una maggiore complessità.
Un’altra fonte di stanchezza è la dipendenza dal telefono. Se il dispositivo è scarico, smarrito, lento o non compatibile, la comodità digitale si riduce immediatamente. Chi viaggia spesso o si trova in situazioni in cui non può contare sempre sul proprio smartphone dovrebbe valutare quanto sia importante avere un canale alternativo facilmente accessibile.
Infine, c’è il rischio di confondere la facilità di consultazione con il controllo finanziario. Vedere il saldo in pochi secondi è utile, ma non basta a gestire bene il denaro. Se apro l’app soltanto quando devo pagare o quando temo di essere in difficoltà, il beneficio resta limitato. Il valore a lungo termine nasce da controlli regolari e da decisioni consapevoli, non dal numero di accessi.
Per questo suggerisco di definire una piccola routine personale: un controllo breve dopo le principali entrate, una verifica prima delle spese importanti e un riepilogo a fine mese. È un metodo semplice, ma trasforma l’app da strumento reattivo a supporto per la pianificazione. Chi non vuole adottare nessuna routine potrebbe non percepire un vantaggio sufficiente rispetto alla propria banca abituale.
Il giudizio dopo l’uso prolungato
Dopo l’entusiasmo iniziale, considero Banca Widiba un’app che può guadagnarsi uno spazio stabile soprattutto grazie alla ripetibilità. Non promette di sostituire ogni strumento finanziario e non elimina la necessità di prestare attenzione alle proprie operazioni. La sua utilità è più concreta: rende il rapporto con il conto accessibile dal telefono e si adatta bene a chi vuole ridurre carta, attese e passaggi superflui.
Il fatto che sia gratuita la rende facile da prendere in considerazione, mentre la classificazione PEGI 3 comunica che non è rivolta a contenuti problematici per i più piccoli; naturalmente, la gestione di un conto resta un’attività destinata a un adulto responsabile. La presenza del nome Banca Widiba S.p.A. come sviluppatore aiuta a riconoscere il canale ufficiale, un aspetto che controllerei sempre prima di installare un’app finanziaria.
La consiglierei a chi vuole una gestione bancaria principalmente digitale, controlla spesso il conto e preferisce affrontare in autonomia le operazioni di tutti i giorni. La consiglierei anche a chi desidera una routine semplice per osservare le proprie spese senza costruire un sistema complicato. In questi casi la sua forza non è la novità, ma la possibilità di diventare un’abitudine affidabile.
La eviterei invece come unica soluzione per chi ha bisogno di assistenza personale frequente, di analisi finanziarie specialistiche o di accesso costante da dispositivi molto vecchi. Anche chi tende a ignorare notifiche, controlli e aggiornamenti potrebbe trovarla meno utile del previsto. Una banca digitale funziona bene quando l’utente accetta una parte di responsabilità nella gestione quotidiana.
Il mio verdetto è quindi positivo, ma pratico: Banca Widiba merita spazio a lungo termine quando la si usa come strumento di controllo regolare, non come semplice scorciatoia per le emergenze. Dopo la prima settimana la comodità resta, ma soltanto se viene sostenuta da buone abitudini. Per me è questo il criterio decisivo: non quanto rapidamente riesco ad aprirla una volta, ma quanto facilmente riesco a inserirla nella gestione reale del mio denaro mese dopo mese.
Pro
- Apertura del conto completamente online e senza appuntamento in filiale.
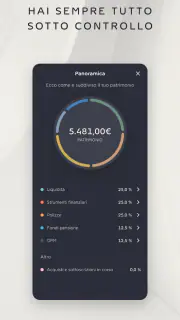
- App intuitiva per controllare saldo
- movimenti e investimenti rapidamente.
- Notifiche personalizzabili per monitorare pagamenti e operazioni in tempo reale.
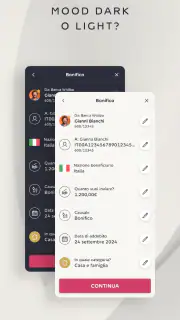
- Possibilità di gestire conto
- carte e bonifici direttamente dallo smartphone.
- Servizio di consulenza finanziaria integrato per valutare diverse soluzioni d’investimento.
Contro
- L’offerta può risultare meno conveniente senza l’accredito dello stipendio.
- Alcune operazioni richiedono dispositivi o procedure aggiuntive di sicurezza.
- L’assistenza in filiale non è disponibile
- essendo una banca principalmente digitale.
- I tempi di risposta del supporto possono variare nei periodi di maggiore richiesta.
- Le condizioni di carte e servizi accessori vanno verificate attentamente prima dell’attivazione.
FAQ
Che cos’è Banca Widiba e quali servizi offre?
Banca Widiba è una banca digitale italiana che consente di gestire conto corrente, carte, bonifici, pagamenti, risparmi e investimenti principalmente online. Dall’app e dall’area clienti web è possibile controllare il saldo, verificare i movimenti, effettuare operazioni e consultare la documentazione. Prima di aprire un conto, è comunque consigliabile verificare condizioni economiche, limiti operativi e servizi realmente inclusi nel piano scelto.
L’app Banca Widiba è sicura per gestire conto e pagamenti?
L’applicazione utilizza sistemi di autenticazione e autorizzazione delle operazioni progettati per proteggere l’accesso al conto e le transazioni. A seconda del dispositivo e dell’operazione, possono essere richiesti credenziali, codici, notifiche push o sistemi biometrici. Per mantenere un buon livello di sicurezza è importante aggiornare l’app, evitare reti Wi-Fi pubbliche, non condividere i codici e contattare subito la banca in caso di attività sospette.
Come si accede e quali dispositivi sono compatibili con Banca Widiba?
Per utilizzare Banca Widiba è necessario disporre di un conto o di un rapporto abilitato ai servizi digitali e scaricare l’applicazione da uno store ufficiale. L’accesso richiede credenziali valide e, in alcuni casi, una procedura di attivazione o verifica del dispositivo. La compatibilità può dipendere dalla versione di Android o iOS installata: prima del download è quindi opportuno controllare i requisiti aggiornati indicati nella pagina ufficiale.
È possibile effettuare bonifici, pagare bollettini e gestire le carte dall’app?
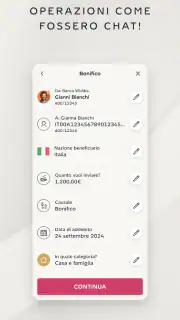
L’app Banca Widiba permette generalmente di svolgere numerose operazioni quotidiane, tra cui consultare i movimenti, disporre bonifici, gestire pagamenti e controllare le carte collegate, in base ai prodotti attivi e alle funzionalità disponibili. Alcune operazioni possono prevedere limiti, costi, tempi di esecuzione o conferme aggiuntive. Prima di procedere, è sempre consigliabile controllare riepilogo, commissioni e destinatario.
Banca Widiba prevede costi per conto, carte e operazioni?
I costi dipendono dal contratto sottoscritto, dal tipo di conto, dalle carte utilizzate e dalle singole operazioni effettuate. Alcuni servizi possono essere inclusi o gratuiti a determinate condizioni, mentre altri possono prevedere commissioni, soprattutto per operazioni particolari o richieste di assistenza. Le condizioni possono cambiare nel tempo: prima di aprire il conto o usare l’app, consultate il foglio informativo e il documento di sintesi ufficiale.