Banca MPS
Solo AndroidFree· Valutazione degli utenti
Gestire il conto dal telefono può essere comodo, ma nel caso di un’app bancaria la comodità conta solo se riesco a capire subito dove mi trovo e a completare un’operazione senza esitazioni. Ho provato Banca MPS proprio con questo criterio: non soltanto come strumento per controllare il saldo, ma come punto di accesso quotidiano ai servizi digitali di Banca Monte dei Paschi di Siena. È un’app di finanza gratuita, pensata per smartphone, con classificazione PEGI 3 e una presenza ormai ampia: supera il milione di installazioni e raccoglie una media di 3,6 su oltre ventimila valutazioni.
La mia impressione è equilibrata. L’app può diventare utile per chi ha già un rapporto con MPS e vuole ridurre le visite in filiale, soprattutto per controlli rapidi e operazioni ricorrenti. Allo stesso tempo, l’esperienza non è sempre priva di attriti: in un’app bancaria ogni passaggio poco chiaro pesa più che in una normale applicazione, perché si parla di denaro, autorizzazioni e dati personali. La versione attuale è la 10.11.0, mentre il supporto parte da iOS o Android equivalente alla versione 10 del sistema operativo indicata per l’app.
Quanto è chiara nella lettura e nella navigazione
La prima cosa che cerco in un’app di banca è una gerarchia visiva semplice: saldo, movimenti, pagamenti e impostazioni devono essere riconoscibili senza dover esplorare ogni schermata. Banca MPS nasce come strumento di digital banking, quindi il suo valore non sta nell’intrattenimento o nella personalizzazione estetica, ma nella possibilità di arrivare in modo diretto alle funzioni che servono durante la giornata.
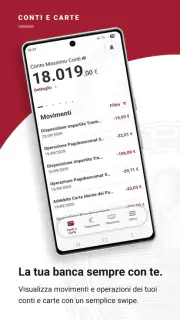
Per me la leggibilità è convincente quando controllo il conto in fretta, magari mentre sono fuori casa. Il saldo deve essere il punto di riferimento, mentre l’elenco dei movimenti deve aiutarmi a distinguere un acquisto recente da un’operazione più vecchia. In questo tipo di app, però, non basta che i contenuti siano presenti: le etichette devono essere abbastanza esplicite da non confondere un pagamento con un trasferimento o una funzione informativa con un comando operativo.
Un aspetto che considero importante è la gestione dell’attenzione. Quando apro l’app per verificare se è arrivato un accredito, non voglio attraversare schermate superflue. Il percorso ideale è breve e prevedibile: accesso, conto, movimento. Quando invece devo fare qualcosa di più delicato, come predisporre un pagamento, preferisco vedere con chiarezza il beneficiario, l’importo e il momento in cui l’operazione viene effettivamente confermata.
Il vantaggio più concreto è la possibilità di concentrare le attività bancarie nello smartphone senza trasformare ogni controllo in una telefonata o in una visita allo sportello. Questo è particolarmente utile per chi ha difficoltà a spostarsi, vive lontano da una filiale o preferisce svolgere le operazioni in autonomia. Naturalmente, l’autonomia dipende anche dalla familiarità con l’home banking e dalla chiarezza dei messaggi mostrati durante le procedure.
Un flusso quotidiano realistico
Immagino una situazione comune: ricevo una notifica di pagamento con la carta e voglio verificare subito che l’addebito sia corretto. Apro l’app, accedo, controllo il saldo e cerco il movimento nell’elenco. Se la descrizione è leggibile e l’ordine cronologico è intuitivo, in pochi momenti posso chiudere il controllo. Se invece devo interpretare voci abbreviate o passare da sezioni poco distinguibili, l’operazione diventa più lenta e aumenta il rischio di guardare il conto sbagliato.
Un altro uso pratico riguarda la preparazione di un pagamento da fare con calma. In questo caso non consiglierei di procedere distrattamente mentre si cammina o in un ambiente rumoroso. È meglio fermarsi, verificare ogni dato e utilizzare l’app in condizioni che permettano di leggere bene le conferme. La banca digitale riduce i tempi, ma non elimina la responsabilità di controllare ciò che si sta autorizzando.
Quando la navigazione può risultare meno immediata
Chi arriva da app finanziarie molto moderne potrebbe aspettarsi un’interfaccia estremamente essenziale, con tutte le azioni principali sempre visibili e una personalizzazione profonda. Banca MPS va valutata soprattutto come strumento operativo legato ai servizi della banca, non come un aggregatore che riunisce automaticamente conti di istituti diversi. Se uso più banche, potrei quindi preferire una soluzione separata per avere una panoramica unica, accettando però di rinunciare alla vicinanza con il conto MPS.
Per chi ha poca esperienza digitale, il momento più delicato non è necessariamente il controllo del saldo, ma la distinzione tra consultare e autorizzare. Consiglio di imparare prima i percorsi di sola lettura e solo dopo affrontare pagamenti o altre operazioni. È un piccolo accorgimento, ma aiuta a familiarizzare con la struttura senza la pressione di dover completare subito una transazione.
Accesso per diverse abilità e contesti d’uso
Vista, contrasto e dimensione dei contenuti
Per una persona con vista ridotta, la qualità dell’esperienza dipende da quanto l’app rimane comprensibile quando si aumenta la dimensione del testo o si usano le funzioni di accessibilità del sistema. Non considero sufficiente dire che un’app è semplice: in ambito bancario devono essere distinguibili il saldo, i movimenti, i pulsanti e i messaggi di conferma. Se un elemento importante perde chiarezza quando il testo cresce, l’utente è costretto a scegliere tra leggere meglio e vedere tutta la schermata.
Il mio consiglio è fare una prova concreta prima di affidarle tutte le operazioni: attivare le impostazioni di visualizzazione più comode sul telefono, aprire il conto e verificare se le informazioni principali restano ordinate. Conviene poi entrare in una schermata di dettaglio, dove spesso compaiono più righe e più comandi. Questa prova dice molto più di una valutazione basata soltanto sull’aspetto iniziale.
Le persone che distinguono con difficoltà colori o contrasti dovrebbero prestare attenzione a eventuali segnali visivi usati per separare entrate, uscite, avvisi e stati delle operazioni. In un’app finanziaria, il colore non dovrebbe essere l’unico indizio per capire se qualcosa è andato a buon fine. Quando un messaggio contiene anche una descrizione testuale chiara, l’utente può orientarsi meglio indipendentemente dalle proprie capacità visive.
Uso con lettori vocali e comandi indiretti
Per chi utilizza un lettore di schermo, la questione centrale è l’ordine con cui vengono annunciate le informazioni e la precisione delle etichette. Un pulsante che comunica soltanto “continua” è meno utile di uno che spiega il passaggio successivo; una voce di movimento deve essere identificabile senza affidarsi esclusivamente alla posizione sullo schermo. Non attribuisco all’app certificazioni o livelli di compatibilità che non posso verificare, ma considero questo un controllo indispensabile per chi usa ogni giorno tecnologie assistive.
Lo stesso vale per chi ha difficoltà motorie e preferisce evitare gesti rapidi, trascinamenti precisi o tocchi ripetuti. Le operazioni bancarie dovrebbero poter essere completate con tempi tranquilli, senza richiedere una coordinazione perfetta. Prima di autorizzare un pagamento, una persona con tremori o mobilità limitata dovrebbe verificare se i pulsanti sono abbastanza facili da raggiungere e se è possibile correggere un dato senza ricominciare da capo.
Un accorgimento utile è separare il momento della consultazione da quello dell’autorizzazione. Posso controllare il saldo con calma, annotare ciò che devo fare e soltanto dopo avviare l’operazione. Questo riduce la necessità di ripetere gesti complessi e limita gli errori causati dalla fretta. È una strategia semplice, ma rende l’uso più gestibile per chi ha esigenze motorie o cognitive particolari.
Situazioni in cui l’accesso cambia
Un’app può essere leggibile a casa e diventare molto meno pratica all’aperto, con riflessi sullo schermo, rumore intorno e poco tempo a disposizione. Per questo non userei Banca MPS per un pagamento importante mentre sono in movimento. Preferisco una posizione stabile, una connessione affidabile e qualche minuto per controllare i dati. La sicurezza non è soltanto una questione tecnica: anche il contesto influenza la probabilità di commettere un errore.
Per una persona anziana che sta imparando a usare lo smartphone, il supporto di un familiare può essere utile all’inizio, ma non dovrebbe trasformarsi nella condivisione abituale di codici o credenziali. Meglio accompagnare l’utente spiegando la differenza tra accesso, consultazione e conferma, lasciandogli poi eseguire piccoli controlli in autonomia. In questo modo l’app può diventare uno strumento di indipendenza invece di creare una nuova dipendenza da chi assiste.
Chi viaggia spesso può apprezzare la possibilità di avere il rapporto con la banca a portata di mano, ma dovrebbe prepararsi prima alle operazioni che potrebbero richiedere maggiore attenzione. All’estero, in luoghi affollati o con una connessione instabile, non è prudente iniziare una procedura senza sapere se si potrà completarla. Per un semplice controllo, invece, lo smartphone può essere più pratico di cercare un computer pubblico o aspettare di rientrare.
Le barriere che restano da considerare
La principale barriera non è necessariamente il numero di funzioni, ma il carico mentale associato alle operazioni finanziarie. Se ho difficoltà di memoria, attenzione o comprensione, devo poter riconoscere con sicurezza in quale fase mi trovo. I messaggi troppo brevi, le conferme poco esplicite o i percorsi che cambiano senza una spiegazione possono rendere l’app stressante anche quando tecnicamente funzionano.
Un limite pratico riguarda anche la dipendenza dallo smartphone. Chi ha un dispositivo datato, uno schermo piccolo o poca familiarità con gli aggiornamenti può vivere un’esperienza diversa da quella di un utente esperto. La versione attuale richiede un sistema operativo almeno di generazione 10: prima di installarla, conviene quindi controllare la compatibilità del proprio telefono e assicurarsi di avere spazio e batteria sufficienti per completare le procedure importanti.
Non sceglierei questa app come soluzione universale per chi cerca un unico pannello destinato a conti di banche diverse, né per chi desidera strumenti avanzati di analisi finanziaria indipendenti dall’istituto principale. Il suo senso è più preciso: offrire ai clienti MPS un canale mobile per il proprio rapporto bancario. Se questa è la mia esigenza, la specializzazione è un punto a favore; se voglio confrontare automaticamente molti conti, dovrò guardare altrove.
La valutazione media di 3,6 mostra che l’esperienza non è percepita allo stesso modo da tutti. Non la interpreto come una condanna, ma come un invito a non decidere soltanto dal numero. Per me contano il modello di telefono, la dimestichezza con i servizi bancari e il tipo di operazioni che svolgo. Chi deve soltanto controllare il saldo può trovarla adeguata; chi pretende un’esperienza impeccabile in ogni procedura dovrebbe provarla direttamente prima di farne il proprio unico strumento.
Confronto con filiale, sito web e app indipendenti
Rispetto alla filiale, l’app offre immediatezza e maggiore libertà di orario, ma non sostituisce il valore del confronto umano quando devo risolvere una situazione complessa o non capisco un passaggio. Rispetto al sito web della banca, il telefono è più rapido per un controllo occasionale, mentre uno schermo grande può risultare migliore per leggere molti movimenti o lavorare con più calma.
Rispetto alle app finanziarie indipendenti, Banca MPS ha il vantaggio di essere vicina al rapporto bancario specifico. Non devo necessariamente passare da un servizio esterno per le attività legate al mio conto. D’altra parte, un’app indipendente può essere più adatta a chi vuole riunire informazioni di diversi istituti o osservare le spese con una prospettiva più ampia. La scelta dipende quindi dal compromesso tra integrazione con MPS e visione finanziaria complessiva.
Un dettaglio spesso sottovalutato è il costo: l’app è gratuita, ma questo non significa che ogni servizio bancario collegato abbia automaticamente le stesse condizioni. Prima di usarla come canale principale, leggerei le condizioni del mio conto e distinguerei il costo dell’app da eventuali costi delle operazioni. È un passaggio banale, ma evita di confondere lo strumento digitale con il contratto bancario.
A chi la consiglierei davvero
La consiglierei a chi è già cliente Banca Monte dei Paschi di Siena, usa spesso lo smartphone e vuole controllare il conto senza dipendere dagli orari della filiale. È adatta anche a chi cerca un accesso quotidiano più autonomo e può leggere con sufficiente chiarezza le schermate o configurare il telefono secondo le proprie necessità.
La prenderei in considerazione con più cautela per chi ha una disabilità visiva, motoria o cognitiva che rende difficili i tocchi precisi e la lettura di molte informazioni. Non perché l’app sia automaticamente inadatta, ma perché la verifica sul dispositivo personale è essenziale. In questi casi suggerisco di testare prima un controllo del saldo, la consultazione di un movimento e una procedura non rischiosa, osservando se i comandi vengono riconosciuti senza aiuto.
La eviterei come scelta principale se non ho un rapporto con MPS, se desidero gestire più banche da un’unica interfaccia o se preferisco svolgere operazioni finanziarie complesse su un computer. Anche chi si sente insicuro davanti a conferme e autorizzazioni dovrebbe procedere gradualmente, mantenendo la filiale o l’assistenza tradizionale come riferimento quando qualcosa non è chiaro.
Il mio giudizio sull’inclusività d’uso
Dopo averla valutata con attenzione alla leggibilità, alla navigazione e ai diversi contesti, considero Banca MPS uno strumento utile ma da affrontare con metodo. La sua forza è portare il rapporto con la banca nello smartphone e permettere controlli più autonomi nella vita quotidiana. La sua debolezza è che l’accessibilità reale non dipende soltanto dall’app: conta l’interazione con il sistema operativo, il dispositivo, la vista, la motricità, la connessione e la familiarità dell’utente.
Il fatto che sia gratuita, destinata a un pubblico PEGI 3 e sviluppata da Banca Monte dei Paschi di Siena la rende una scelta naturale per i clienti dell’istituto. La presenza dal 22 maggio 2012 e il numero di installazioni indicano un prodotto conosciuto e mantenuto nel tempo, ma non bastano da soli a garantire che ogni persona trovi il percorso perfetto. Io la installerei se il mio obiettivo fosse gestire il conto MPS dal telefono, iniziando dalle funzioni di consultazione e verificando con calma come si comporta con le impostazioni di accessibilità del mio dispositivo.
In conclusione, Banca MPS non è l’app che sceglierei per aggregare patrimoni diversi o sostituire ogni contatto con la banca. È invece una soluzione concreta per chi ha già un conto MPS e vuole maggiore autonomia nelle attività ordinarie. La raccomando soprattutto quando il telefono è uno strumento familiare e l’utente può controllare i dati senza fretta. Per un’esperienza davvero inclusiva, la decisione finale dovrebbe arrivare dopo una prova personale: in finanza, sentirsi sicuri durante ogni passaggio vale più di qualsiasi promessa generale.
Pro
- Accesso rapido a conto
- saldo
- movimenti e carte dall’app.
- Possibilità di effettuare bonifici e pagamenti direttamente dallo smartphone.
- Autenticazione biometrica disponibile sui dispositivi compatibili.
- Gestione e blocco temporaneo delle carte in caso di necessità.
- Notifiche utili per monitorare operazioni e variazioni sul conto.
Contro
- Alcune funzioni possono risultare poco intuitive per i nuovi utenti.
- L’accesso può richiedere passaggi aggiuntivi per motivi di sicurezza.
- Le prestazioni possono variare durante aggiornamenti o manutenzioni.
- Non tutti i servizi bancari sono gestibili interamente dall’app.
- Potrebbero essere necessari dispositivi compatibili e connessione stabile.
FAQ
Che cos’è Banca MPS e quali servizi offre l’app?
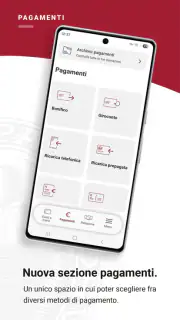
Banca MPS è l’applicazione mobile di Banca Monte dei Paschi di Siena, pensata per gestire le principali operazioni bancarie direttamente da smartphone o tablet. Dopo l’accesso è possibile controllare saldo e movimenti, effettuare bonifici, pagare bollettini e F24, gestire carte, consultare documenti e autorizzare alcune operazioni. I servizi disponibili possono variare in base al conto e al contratto sottoscritto.
Come si accede all’app Banca MPS per la prima volta?
Per utilizzare l’app è generalmente necessario essere clienti MPS e avere attivato i servizi di digital banking previsti dalla banca. Durante la prima configurazione vengono richiesti i dati o le credenziali fornite dall’istituto e l’associazione del dispositivo, spesso con una procedura di verifica tramite codice. In seguito, l’accesso può avvenire con credenziali, PIN, impronta digitale o riconoscimento facciale, se supportati dal dispositivo.
L’app Banca MPS è sicura per effettuare operazioni bancarie?
L’app utilizza sistemi di autenticazione e autorizzazione progettati per proteggere l’accesso e le operazioni dispositive. È comunque importante installarla esclusivamente dagli store ufficiali, mantenere aggiornati sistema operativo e applicazione e non condividere mai PIN, password o codici temporanei. Prima di confermare un bonifico o un pagamento, conviene controllare attentamente beneficiario, importo e causale, soprattutto in caso di richieste ricevute via SMS o email.
È possibile gestire carte, bonifici e pagamenti dall’app MPS?
Sì, l’app consente normalmente di svolgere diverse operazioni quotidiane, tra cui consultare e gestire le carte, verificare i movimenti, disporre bonifici e pagare alcune tipologie di utenze o bollettini. In base al profilo del cliente possono essere disponibili funzioni aggiuntive, come la modifica dei limiti, il blocco temporaneo della carta o l’autorizzazione tramite notifica. Alcune operazioni potrebbero richiedere una conferma di sicurezza.
Cosa fare se l’app Banca MPS non funziona o si dimenticano le credenziali?
In caso di problemi di accesso, è consigliabile verificare innanzitutto la connessione internet, aggiornare l’app e controllare che data e ora del dispositivo siano impostate automaticamente. Se il problema riguarda PIN, password o dispositivo associato, bisogna utilizzare esclusivamente le procedure ufficiali di recupero indicate nell’app o sul sito MPS. Quando non è possibile risolvere autonomamente, è preferibile contattare l’assistenza della banca o recarsi in filiale, senza comunicare i propri codici a persone non autorizzate.