Banca Generali Private
Solo AndroidFree· Valutazione degli utenti
Gestire investimenti e rapporti bancari da uno smartphone non significa soltanto avere un’app con molte funzioni: significa poter controllare informazioni sensibili senza confondere il proprio accesso con quello di un’altra persona. Ho provato Banca Generali Private proprio con questo criterio, immaginando anche l’uso in casa, dove un dispositivo può essere condiviso occasionalmente e dove la chiarezza dei confini tra familiari conta quanto la comodità.
L’app appartiene alla categoria della finanza ed è sviluppata da Banca Generali S.p.A. Si può scaricare gratuitamente, ha una classificazione PEGI 3 e richiede almeno iOS o Android 10. La mia impressione generale è quella di uno strumento pensato soprattutto per clienti della banca che vogliono seguire il proprio rapporto in mobilità, non di un’app finanziaria generica destinata a chiunque voglia aprire un conto al volo.
Come funziona quando il telefono viene usato in casa
Lo scenario più realistico non è una famiglia che utilizza lo stesso profilo, ma una persona che lascia per qualche minuto il proprio telefono a un partner o a un familiare per un’operazione pratica: controllare una notifica, verificare un movimento già autorizzato o consultare un’informazione mentre si è occupati. In casi simili, la prima regola è semplice: l’app va considerata personale. Non la userei come spazio condiviso, perché mostra dati bancari e patrimoniali che appartengono al titolare dell’accesso.
Questa distinzione è importante anche quando il rapporto familiare è basato sulla fiducia. Condividere fisicamente il dispositivo non equivale a condividere automaticamente il conto, gli investimenti o le autorizzazioni. Prima di passare il telefono, controllerei di essere uscito dalla schermata dell’app e non lascerei il dispositivo sbloccato su una pagina finanziaria. È una piccola abitudine, ma evita che una consultazione occasionale diventi un’esposizione involontaria di dati privati.
In pratica, vedo tre modi sensati di usare il servizio in un contesto domestico. Il primo è individuale: ogni adulto accede solo dal proprio dispositivo e gestisce direttamente il proprio rapporto. Il secondo è di coordinamento: una persona comunica all’altra ciò che serve, senza consegnare credenziali o lasciare sessioni aperte. Il terzo riguarda i rapporti effettivamente intestati o delegati secondo le procedure della banca: in quel caso bisogna seguire il perimetro riconosciuto dall’istituto, invece di improvvisare un accesso familiare.
Il vantaggio principale è la consultazione personale in mobilità, non la gestione condivisa dello stesso profilo. Questa differenza può sembrare ovvia, ma diventa decisiva quando in casa ci sono più adulti, un telefono comune per le emergenze o figli che chiedono di vedere come si controlla un conto.
La configurazione iniziale richiede confini chiari
Durante la preparazione, io partirei dal presupposto che il telefono sia un ambiente privato. Prima di installare l’app, verificherei che il sistema operativo sia compatibile e che il dispositivo sia protetto da un metodo di sblocco personale. Non userei un telefono di casa accessibile liberamente a tutti, soprattutto se resta spesso sul tavolo della cucina o viene prestato senza controllo.
La configurazione non dovrebbe essere trattata come una procedura da delegare interamente a un familiare. Anche se qualcuno in casa è più pratico con la tecnologia, il titolare dovrebbe comprendere quale account sta collegando e quali dati potrà vedere. Questo è uno dei punti in cui un’app bancaria differisce da un calendario condiviso o da una piattaforma di streaming: l’errore non è soltanto fastidioso, perché può riguardare informazioni economiche personali.
Un altro aspetto utile è separare l’assistenza tecnica dalla condivisione delle credenziali. Un parente può aiutare a leggere una schermata o a risolvere un problema di installazione, ma non dovrebbe conservare password, codici o strumenti di autenticazione al posto del titolare. Se l’accesso diventa difficile, preferirei usare i canali ufficiali della banca piuttosto che creare una soluzione domestica permanente.
Per un dispositivo condiviso, la mia raccomandazione è ancora più netta: non installerei il profilo di una persona e quello di un’altra nello stesso ambiente se questo può generare confusione su sessioni, notifiche o dati visualizzati. Anche quando l’app tecnicamente consente di cambiare utente, la praticità non deve superare la sicurezza. Un telefono personale per ciascun adulto resta la scelta più pulita.
Coordinare le decisioni senza mescolare gli accessi
Banca Generali Private può essere utile quando una persona vuole avere sotto mano il proprio rapporto e poi condividere con il partner una decisione già discussa. Per esempio, immagino un sabato mattina in cui una coppia rivede il bilancio familiare: il titolare apre l’app, consulta le informazioni necessarie e prende nota degli elementi da valutare insieme. Il partner partecipa alla conversazione, ma non deve necessariamente entrare nell’account personale.
Questo metodo ha un vantaggio concreto: riduce il rischio di attribuire a una persona operazioni o informazioni che appartengono a un’altra. In una casa dove esistono conti individuali, investimenti separati e spese comuni, parlare a voce o usare un prospetto concordato può essere più chiaro che passare lo smartphone avanti e indietro.
Per coordinarsi bene, io distinguerei sempre tra tre livelli. Il primo è la semplice consultazione, utile per capire la situazione. Il secondo è la discussione, dove si confrontano obiettivi e priorità. Il terzo è l’eventuale disposizione, che dovrebbe restare nelle mani della persona autorizzata e consapevole di ciò che sta confermando. Non considero prudente far eseguire un’azione a un familiare soltanto perché “sa dove premere”.
Questa cautela è particolarmente importante per chi gestisce investimenti o patrimoni e non soltanto il saldo di un conto. Una schermata può essere letta rapidamente, ma il significato di un movimento o di una posizione richiede attenzione. L’app aiuta ad avere le informazioni a portata di mano; non sostituisce il confronto con il proprio consulente quando la decisione ha conseguenze rilevanti.
Un suggerimento pratico è stabilire in anticipo cosa si vuole controllare prima di aprire l’app. Se si entra senza un obiettivo, si rischia di scorrere molte informazioni e di confondere dati aggiornati, movimenti e decisioni ancora da prendere. Io annoterei prima la domanda concreta: “devo verificare un’operazione?”, “voglio controllare l’andamento?”, oppure “mi serve un’informazione per parlare con la banca?”. È un piccolo accorgimento che rende l’uso più ordinato.
Età, fiducia e responsabilità personale
La classificazione PEGI 3 descrive l’accessibilità anagrafica del prodotto, ma non significa che l’app sia adatta a essere usata autonomamente da un bambino. Le informazioni finanziarie richiedono maturità, comprensione e responsabilità. In una famiglia, mostrerei eventualmente l’app a un ragazzo come occasione educativa, mantenendo però il controllo dell’account e senza lasciargli credenziali o strumenti di accesso.
Con gli anziani il discorso è diverso. L’interfaccia mobile può essere comoda per chi vuole ridurre gli spostamenti e controllare il proprio rapporto da casa, ma la comodità dipende dalla familiarità con smartphone, autenticazione e notifiche. Se un genitore ha difficoltà a distinguere una richiesta legittima da un messaggio sospetto, lo aiuterei a impostare una routine: accedere solo dall’app ufficiale, non comunicare codici e chiedere supporto prima di confermare qualcosa di inatteso.
La fiducia familiare non dovrebbe trasformarsi in accesso permanente. Anche tra coniugi o conviventi, ogni persona può avere esigenze di riservatezza e responsabilità diverse. Se serve una gestione congiunta, è meglio chiarire formalmente quali rapporti sono condivisi, quali sono individuali e chi è autorizzato a operare. L’app non dovrebbe essere usata per aggirare questi confini.
Per questo motivo non la sceglierei come strumento principale per insegnare a un adolescente a gestire il denaro quotidiano. Un’app dedicata al budget o un conto progettato per giovani può essere più adatto a imparare categorie di spesa e obiettivi senza esporre il patrimonio di un adulto. Qui il valore è soprattutto nel rapporto con Banca Generali e nella consultazione dei dati del cliente.
Esperienza d’uso e confronto con le alternative
Nel panorama delle applicazioni finanziarie, Banca Generali Private si colloca in una posizione precisa: è più pertinente per chi ha già un rapporto con Banca Generali che per chi cerca un aggregatore universale. Le app generaliste possono riunire conti diversi, carte e strumenti di più istituti, offrendo una visione complessiva del bilancio familiare. In cambio, richiedono spesso più configurazione e introducono un ulteriore livello di collegamento tra servizi.
Se il mio obiettivo fosse controllare soltanto il rapporto con Banca Generali, preferirei l’app dedicata perché il contesto è più diretto. Se invece volessi vedere nello stesso posto conti bancari differenti, spese del partner e carte di tutta la famiglia, valuterei una soluzione di aggregazione o un foglio di calcolo ben organizzato. Non sceglierei questo strumento aspettandomi che risolva automaticamente la complessità finanziaria di un intero nucleo domestico.
Il confronto con l’home banking da browser porta a un altro compromesso. Il computer offre uno schermo più ampio e può essere migliore per leggere documenti, confrontare periodi o lavorare insieme a un consulente durante una chiamata. Lo smartphone vince quando serve una verifica rapida fuori casa. Io userei quindi l’app per il controllo quotidiano e il computer per le analisi più lunghe, senza pretendere che un’unica interfaccia sia ideale per ogni attività.
La valutazione media è di circa 3,8 su 5, con circa 5,7 mila valutazioni e circa 2,5 mila recensioni. La considero un’indicazione utile ma non definitiva: in un’app bancaria l’esperienza può dipendere dal dispositivo, dalla versione del sistema, dal tipo di rapporto e dalle procedure di sicurezza. Il numero di installazioni supera le 100 mila, quindi non parliamo di uno strumento marginale, ma la popolarità non sostituisce la verifica delle proprie esigenze.
La versione attuale è la 2.0.62, mentre la pubblicazione risale al 29 aprile 2019. Per me questo significa che bisogna mantenere l’app aggiornata e controllare periodicamente la compatibilità del telefono, soprattutto se si usa un dispositivo non recente. In ambito finanziario, aggiornare non è soltanto una questione di nuove funzioni: è parte della normale manutenzione di uno strumento che tratta dati delicati.
Limiti da considerare prima di sceglierla
Il primo limite è il suo carattere non universale. Chi non ha un rapporto con Banca Generali non troverà qui un’app neutrale per confrontare banche, costruire un budget familiare o monitorare tutte le proprie carte. Per questi scopi, una soluzione indipendente può essere più pratica.
Il secondo riguarda l’uso condiviso. Non la considererei adatta a un tablet di famiglia o a uno smartphone lasciato a disposizione di tutti. Anche se la casa è un ambiente fidato, la separazione tra profili finanziari è una responsabilità dell’utente. L’app può accompagnare una gestione individuale, ma non deve diventare un archivio comune di credenziali.
Il terzo limite è il rischio di confondere accessibilità e comprensione. Avere le informazioni sempre disponibili può spingere a controllare troppo spesso il portafoglio o a reagire a un singolo movimento senza contesto. Io userei la comodità dell’app per informarmi, non per trasformare ogni variazione in una decisione impulsiva.
Infine, la consultazione mobile non elimina la necessità di assistenza quando qualcosa non è chiaro. Un problema di accesso, un’operazione inattesa o un dubbio su un investimento non dovrebbe essere risolto cercando scorciatoie tra familiari. In questi casi è più prudente rivolgersi direttamente alla banca e conservare la propria autonomia.
Il mio giudizio per una famiglia
Consiglierei Banca Generali Private a chi è già cliente di Banca Generali, vuole seguire il proprio rapporto dallo smartphone e comprende che l’accesso deve restare personale. La trovo sensata per il professionista che controlla una situazione mentre è fuori casa, per il genitore che vuole evitare spostamenti inutili o per chi desidera coordinarsi con il partner mostrando soltanto le informazioni necessarie.
La eviterei invece come soluzione familiare condivisa, come strumento per ragazzi o come sostituto di un’app per il budget domestico. Se l’obiettivo è riunire conti di istituti diversi, dividere spese tra più persone o costruire un piano educativo per un figlio, esistono categorie di strumenti più adatte.
In definitiva, il suo punto forte è la vicinanza al rapporto bancario personale; il suo limite è proprio ciò che non pretende di essere: una piattaforma comune per tutta la famiglia. Usata con account separati, dispositivi protetti e una buona distinzione tra consultazione e autorizzazione, può diventare una presenza utile nella routine finanziaria. Io la terrei sul mio dispositivo personale, la userei per verifiche mirate e coinvolgerei i familiari nelle decisioni senza trasferire loro il controllo dell’accesso.
Per una gestione domestica ordinata, questa è la conclusione più importante: la comodità di avere la banca in un tap vale davvero solo quando resta chiaro chi sta guardando, chi sta decidendo e chi è autorizzato ad agire. In questo perimetro, Banca Generali Private è una scelta coerente e concreta; fuori da esso, sceglierei uno strumento pensato esplicitamente per la condivisione o per il bilancio familiare.
Pro
- Consente di monitorare investimenti e patrimonio in mobilità.
- Accesso protetto con sistemi di autenticazione avanzati.
- Interfaccia pensata per clienti di private banking.
- Permette di consultare documenti e comunicazioni riservate.
- Offre una visione centralizzata dei rapporti bancari.
Contro
- Funzionalità rivolte soprattutto a clienti già acquisiti.
- Alcune operazioni possono richiedere il supporto del consulente.
- L’app può risultare poco utile per esigenze bancarie quotidiane.
- La gestione patrimoniale richiede familiarità con i prodotti finanziari.
- Disponibilità e servizi possono variare in base al rapporto sottoscritto.
FAQ
Che cos’è Banca Generali Private e a chi è destinata?
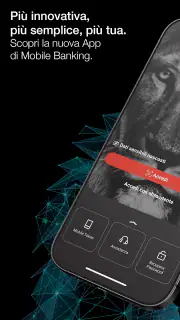
Banca Generali Private è l’applicazione dedicata ai clienti di Banca Generali che desiderano controllare e gestire i propri rapporti bancari e investimenti direttamente da smartphone o tablet. È pensata soprattutto per chi utilizza servizi di private banking e wealth management, quindi potrebbe offrire funzioni diverse rispetto a una normale app bancaria destinata al grande pubblico.
Come si accede all’app Banca Generali Private per la prima volta?
Per effettuare il primo accesso è generalmente necessario essere già clienti della banca e disporre delle credenziali fornite durante l’attivazione dei servizi digitali. L’app può richiedere una procedura di associazione del dispositivo, codici temporanei o sistemi di autenticazione aggiuntiva. Prima di scaricarla, è consigliabile verificare di avere i dati di accesso aggiornati e seguire esclusivamente le istruzioni presenti nei canali ufficiali di Banca Generali.
Quali operazioni e informazioni si possono gestire dall’app?
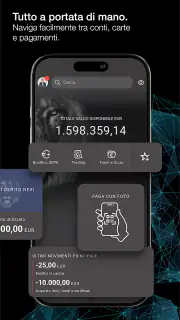
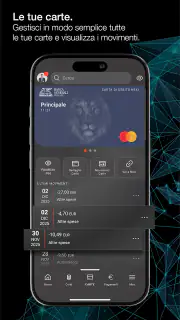
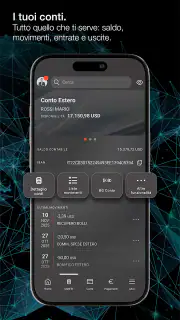
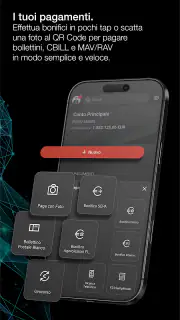
Dall’app è possibile consultare, in base al proprio profilo e ai servizi attivati, saldi, movimenti, conti, carte e portafogli di investimento. Alcune versioni possono consentire anche di autorizzare operazioni, controllare la situazione patrimoniale, ricevere comunicazioni e interagire con il proprio consulente. Le funzioni effettivamente disponibili possono variare a seconda del contratto, del tipo di cliente e degli aggiornamenti dell’applicazione.
Banca Generali Private è sicura per gestire conti e investimenti?
L’applicazione utilizza normalmente sistemi di autenticazione e protezione progettati per tutelare l’accesso ai dati finanziari e alle operazioni bancarie. Tuttavia, la sicurezza dipende anche dal comportamento dell’utente: è importante mantenere aggiornati sistema operativo e app, usare un dispositivo protetto da codice o biometria, evitare reti Wi-Fi pubbliche non affidabili e non condividere mai password, PIN o codici di autorizzazione tramite messaggi o telefonate sospette.
L’app è compatibile con tutti gli smartphone Android e iPhone?
La compatibilità dipende dalla versione di Android o iOS richiesta e dalle caratteristiche tecniche del dispositivo. Prima dell’installazione è opportuno controllare la scheda ufficiale dell’app nello store, verificando sistema operativo minimo, spazio disponibile e disponibilità nel proprio Paese. Su dispositivi molto datati, modificati o privi dei sistemi di sicurezza standard, alcune funzioni potrebbero non essere disponibili oppure l’app potrebbe non consentire l’accesso per motivi di protezione.