Banca Etica
Solo AndroidFree· Valutazione degli utenti
Quando si parla di gestire il proprio conto dallo smartphone, la difficoltà non è sempre capire dove premere. Spesso il vero problema nasce prima: accesso non completato, dispositivo cambiato, connessione instabile o aspettative troppo alte rispetto a ciò che un’app bancaria può fare. Ho provato a guardare Banca Etica proprio da questo punto di vista, concentrandomi sull’esperienza concreta di chi vuole portare i servizi della propria banca con sé senza trasformare ogni operazione in una piccola ricerca.
Banca Etica è un’applicazione finanziaria sviluppata da Banca Popolare Etica Scpa. È gratuita, adatta a un pubblico PEGI 3 e disponibile per dispositivi Android con sistema operativo almeno 8.0. La versione attuale è la 2.6.10, mentre la prima pubblicazione risale al 30 ottobre 2018. Nel complesso ha una valutazione media di 3,5 su 5, con oltre quattrocento valutazioni e più di duecento recensioni: un riscontro abbastanza misto, che suggerisce un’esperienza utile per molti utenti ma non priva di attriti.
Il punto in cui l’esperienza può incepparsi
La prima cosa che ho notato è che un’app bancaria viene giudicata in modo diverso da una normale applicazione. Se un social impiega qualche secondo in più ad aprirsi, si può chiudere e riprovare. Con il proprio conto, invece, anche un passaggio poco chiaro può generare preoccupazione, soprattutto quando si sta controllando un movimento o si deve completare un’operazione importante.
Per questo non valuterei Banca Etica soltanto dalla schermata iniziale. La domanda più utile è: quanto è semplice capire che cosa sta succedendo quando qualcosa non va? Un accesso interrotto, una schermata che tarda a caricarsi o una richiesta di verifica possono sembrare problemi dell’app, ma non hanno tutti la stessa origine. Distinguere subito tra errore di connessione, procedura di sicurezza e malfunzionamento locale evita di ripetere azioni inutili.
Un ostacolo frequente, in generale, è iniziare la configurazione senza avere a portata di mano i dati necessari per l’accesso bancario. In quel caso si rischia di interrompere il percorso e poi non ricordare da quale punto ripartire. Il mio consiglio è di affrontare la prima apertura in un momento tranquillo, con il telefono aggiornato e una connessione affidabile, invece di farlo mentre si è in viaggio o con poca batteria.
Un altro aspetto da considerare è il cambio di smartphone. Molte persone installano nuovamente l’app aspettandosi che tutto venga trasferito automaticamente. Per un servizio finanziario, però, la sicurezza può richiedere controlli aggiuntivi. Se il nuovo dispositivo non viene riconosciuto subito, non significa necessariamente che il conto abbia un problema: può essere semplicemente necessario completare nuovamente la procedura prevista dalla banca.
La parte più delicata non è scaricare l’app, ma completare correttamente l’accesso e capire il comportamento del servizio quando la sessione viene interrotta. Questa è una differenza importante rispetto alle app finanziarie indipendenti, dove spesso basta un indirizzo email e una password per riprendere a usare il proprio profilo.
Prima di iniziare: controlli semplici che evitano perdite di tempo
Prima di aprire Banca Etica per la prima volta, controllerei il sistema del dispositivo. L’app richiede Android 8.0 o una versione successiva, quindi su telefoni molto datati il problema può dipendere dalla compatibilità e non dall’applicazione in sé. Anche quando l’installazione riesce, un dispositivo vecchio o con poco spazio libero può rendere l’esperienza meno fluida.
Verificherei anche di avere una connessione stabile. Per consultare informazioni finanziarie non sceglierei una rete Wi-Fi pubblica se posso evitarlo, soprattutto se devo inserire credenziali o confermare un’azione. Una rete mobile affidabile può essere preferibile a un Wi-Fi affollato che continua a scollegarsi.
Durante la configurazione, eviterei di alternare continuamente Banca Etica ad altre applicazioni. Su alcuni telefoni il passaggio tra schermate può interrompere una procedura o ricaricare la pagina al ritorno. Non è una caratteristica che attribuirei automaticamente a questa app, ma è una cautela pratica che riduce il rischio di perdere il punto raggiunto.
È utile inoltre controllare che data e ora del dispositivo siano impostate automaticamente. Le applicazioni che gestiscono accessi e verifiche possono risentire di un orario del telefono non corretto. Se una conferma sembra scadere subito o un codice viene rifiutato senza una spiegazione evidente, questo controllo costa pochi secondi e può eliminare una causa banale.
Un’ultima preparazione riguarda le notifiche. Non le attiverei alla cieca, ma neppure le disabiliterei durante la configurazione. Se il flusso di accesso o di conferma prevede un passaggio sul dispositivo, una notifica bloccata può far pensare che il sistema non abbia risposto. Dopo aver concluso la configurazione, si può decidere con più calma quali avvisi lasciare attivi.
Come affrontare il primo utilizzo senza confondere banca e app
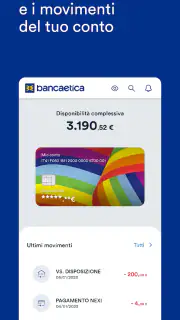
Quando l’app è pronta, inizierei da un’azione di consultazione, non da un’operazione urgente. Per esempio, controllerei la situazione del conto e prenderei confidenza con il modo in cui vengono presentate le informazioni. Questo permette di capire la navigazione senza la pressione di dover disporre subito un pagamento o verificare un movimento in pochi secondi.
Nel mio uso, il vantaggio principale di un’app bancaria dedicata è avere un punto diretto per controllare il rapporto con l’istituto. Non devo passare da un aggregatore finanziario o da una piattaforma generica che raccoglie banche diverse. Per una persona che utilizza Banca Etica come riferimento principale, questa immediatezza può essere più rassicurante e più ordinata.
Il compromesso è che non la considererei automaticamente un sostituto di ogni strumento finanziario. Un’app di gestione del conto serve soprattutto a interagire con la propria banca; un’app di budgeting, invece, può offrire una visione più ampia delle spese provenienti da più conti e carte. Se il tuo obiettivo è costruire categorie di spesa, confrontare diversi istituti o analizzare abitudini mensili, potresti preferire affiancare uno strumento specifico, sempre valutando con attenzione la sicurezza dei collegamenti.
Questa distinzione aiuta anche a interpretare la valutazione media. Un utente che cerca un accesso semplice al proprio rapporto bancario può essere soddisfatto, mentre chi si aspetta funzioni da portafoglio digitale completo potrebbe trovarla meno adatta. Non è una contraddizione: sono bisogni differenti.
Quando un’operazione si interrompe: come riprendere il controllo
Il caso più fastidioso è quello in cui si avvia un’azione e poi la schermata non dà una risposta chiara. La prima reazione, comprensibilmente, è premere di nuovo. Con un’app finanziaria non lo farei subito, perché si rischia di duplicare un comando o di creare ulteriore confusione. Prima controllerei se la pagina mostra ancora un caricamento, se la connessione è attiva e se è arrivata una notifica.
Se l’operazione riguarda un pagamento o un trasferimento, la priorità è verificare lo stato dal riepilogo del conto o dei movimenti prima di ripeterla. Questo è uno dei consigli più importanti che posso dare: un’interfaccia bloccata non dimostra da sola che l’operazione non sia stata registrata. In caso di dubbio, è meglio attendere qualche istante, uscire dalla schermata in modo ordinato e controllare nuovamente, invece di inviare una seconda richiesta per impulso.
Se l’app si chiude o torna alla schermata di accesso, ripartirei senza cancellarla immediatamente. Una reinstallazione può sembrare una soluzione universale, ma in ambito bancario può richiedere una nuova configurazione e rendere più laborioso il recupero dell’accesso. Prima proverei a chiudere l’app, riaprire la connessione e accedere di nuovo con calma.
Se il problema si ripete soltanto in una situazione specifica, annoterei il contesto: rete usata, tipo di dispositivo, momento della giornata e passaggio esatto in cui l’app si ferma. Non serve trasformare l’esperienza in una diagnosi tecnica, ma questi dettagli sono molto più utili di una descrizione generica come “non funziona”.
Un esempio realistico: controllare un movimento mentre si è fuori casa
Immagina di essere in un negozio e di voler verificare rapidamente se un addebito recente è già comparso. Apri Banca Etica usando la rete mobile, ma il segnale è debole. La schermata resta in attesa e tu pensi che l’app non abbia registrato la richiesta. In una situazione del genere non passerei subito a ripetere l’accesso più volte.
Mi sposterei in un punto con copertura migliore, attenderei il caricamento e controllerei prima la lista dei movimenti. Se l’app richiede una nuova autenticazione, seguirei il percorso senza chiuderla a metà. Se invece il problema compare anche con una connessione stabile, proverei più tardi e confronterei il comportamento con quello del servizio bancario usato attraverso i canali abituali.
Questo scenario mostra un limite pratico delle app bancarie: dipendono dal dispositivo, dalla rete e dai sistemi dell’istituto. Una schermata lenta non è sempre un difetto dell’interfaccia. Per questo eviterei di usare l’app come unico piano in una situazione urgente, soprattutto se devo dimostrare subito un pagamento o risolvere un problema con un esercente.
Quando il problema non dipende da Banca Etica
Ci sono almeno tre livelli da separare. Il primo è il telefono: sistema operativo, memoria disponibile, impostazioni di rete e notifiche. Il secondo è la connessione: Wi-Fi instabile, rete mobile debole o passaggio continuo tra due reti. Il terzo è il servizio bancario, che può avere rallentamenti indipendenti dall’app installata sul dispositivo.
Un controllo utile consiste nel capire se il problema riguarda soltanto Banca Etica. Se anche altre applicazioni non caricano correttamente, punterei prima sulla connessione. Se invece tutto il resto funziona e l’app mostra un comportamento anomalo dopo un aggiornamento del telefono, controllerei la compatibilità e riavvierei il dispositivo prima di intervenire in modo più drastico.
Non userei applicazioni di pulizia aggressive per “velocizzare” il telefono. Possono chiudere processi o cancellare dati locali utili alla configurazione, senza risolvere la causa. In un’app finanziaria preferisco una manutenzione prudente: sistema aggiornato, spazio sufficiente, installazione proveniente dal canale ufficiale e nessuna modifica casuale ai dati dell’app.
Se l’accesso resta impossibile, il passo sensato è rivolgersi all’assistenza della banca attraverso un canale ufficiale. Non condividerei mai credenziali, codici o schermate sensibili con persone che promettono di “sbloccare” l’app tramite messaggi o contatti non verificati. La prudenza qui non è un dettaglio: vale più di qualsiasi tentativo rapido.
Per chi è davvero utile e per chi sceglierei un’alternativa
Consiglierei Banca Etica soprattutto a chi ha già un rapporto con Banca Popolare Etica Scpa e vuole gestirlo dal telefono senza ricorrere ogni volta a un computer. È una scelta sensata per controlli quotidiani, consultazione in mobilità e gestione ordinaria, purché l’utente accetti che la prima configurazione e i recuperi di accesso possano richiedere pazienza.
La prenderei in considerazione anche per chi preferisce un’app collegata direttamente alla propria banca invece di un servizio che aggrega numerosi conti. In questo caso il vantaggio è la relazione più lineare con l’istituto. Non la sceglierei, invece, come strumento principale per chi vuole analizzare in dettaglio tutte le proprie finanze, unire conti di banche diverse o trasformare automaticamente i movimenti in un sistema completo di budget.
Rispetto all’home banking da browser, l’app è più comoda quando hai bisogno di un accesso rapido dal telefono. Il browser può restare preferibile su uno schermo grande, soprattutto per consultare molte informazioni o lavorare con maggiore precisione. Rispetto a un’app fintech indipendente, Banca Etica offre un’esperienza centrata sul proprio istituto, ma non la valuterei con gli stessi criteri di un portafoglio digitale generalista.
Il fatto che abbia superato le cinquantamila installazioni indica una presenza concreta tra gli utenti Android, ma non lo interpreto come garanzia di un’esperienza identica per tutti. La valutazione di 3,5 mostra infatti che la comodità dell’accesso mobile convive con qualche frizione. Prima di installarla, mi chiederei se il beneficio principale che cerco è proprio l’accesso al mio rapporto con Banca Etica.
La mia valutazione dopo aver considerato l’uso quotidiano
Il punto di forza di Banca Etica è la funzione essenziale: avere la banca a portata di mano, senza dover trasformare ogni controllo in una procedura da computer. Il prezzo gratuito elimina una barriera iniziale, mentre il requisito Android 8.0 la rende utilizzabile su molti dispositivi ancora in uso. Anche il limite d’età PEGI 3 conferma che non è un’app pensata per contenuti complessi o inadatti, ma per un pubblico generale.
Il punto debole è la sensibilità dell’esperienza a tutto ciò che sta intorno all’app. Connessione, cambio di dispositivo, notifiche e procedure di sicurezza possono influire molto sulla percezione di affidabilità. Non è un motivo per scartarla automaticamente, ma è un motivo per installarla e configurarla con attenzione, evitando di aspettare il momento in cui serve per un’operazione urgente.
La mia conclusione è positiva con una riserva chiara: Banca Etica è una scelta pratica per i clienti dell’istituto che vogliono consultare e gestire il proprio rapporto in mobilità, non un’app universale per organizzare ogni aspetto delle finanze personali. Se la installi sapendo questo, prepari correttamente il dispositivo e impari a verificare lo stato di un’operazione prima di ripeterla, l’esperienza può diventare molto più tranquilla.
La versione 2.6.10 rappresenta il punto di riferimento attuale dell’app, e la sua disponibilità gratuita rende semplice provarla senza un impegno economico. Io la sceglierei per l’uso bancario quotidiano legato direttamente a Banca Etica; per budgeting avanzato, aggregazione di più istituti o analisi approfondite cercherei invece uno strumento complementare. È una distinzione semplice, ma aiuta a ottenere da questa applicazione esattamente ciò che può offrire.
Pro
- Promuove il finanziamento di progetti con impatto sociale e ambientale positivo.
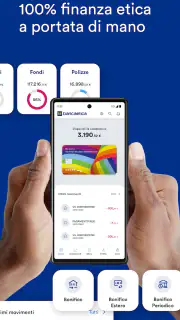
- L’app consente di gestire le operazioni bancarie senza recarsi in filiale.
- Interfaccia generalmente chiara per controllare saldo
- movimenti e bonifici.
- Permette di consultare rapidamente documenti e comunicazioni della banca.
- Scelta coerente per chi cerca maggiore trasparenza nell’uso del denaro.
Contro
- Alcune funzioni potrebbero risultare meno complete rispetto alle grandi banche online.
- L’apertura del conto può richiedere verifiche e tempi burocratici più lunghi.
- La rete di sportelli e ATM disponibili è più limitata sul territorio.
- Potrebbero essere applicati costi per specifiche operazioni o servizi aggiuntivi.
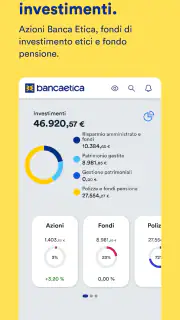
- L’app può risultare poco adatta a chi cerca strumenti avanzati di investimento.
FAQ
Che cos’è Banca Etica e a chi è rivolta l’app?
Banca Etica è un istituto finanziario orientato alla sostenibilità, alla trasparenza e al finanziamento di progetti con impatto sociale e ambientale positivo. L’applicazione è pensata principalmente per clienti privati, imprese e organizzazioni che possiedono un conto o altri servizi della banca. Prima di scaricarla, è importante verificare che il proprio rapporto bancario sia compatibile con l’accesso digitale e che il servizio sia disponibile nel proprio Paese.
Quali operazioni si possono effettuare tramite l’app di Banca Etica?
Dopo aver effettuato l’accesso, l’app consente generalmente di controllare saldo e movimenti, consultare la situazione dei conti, verificare le operazioni effettuate e, in base al profilo abilitato, disporre bonifici o gestire alcune funzioni bancarie. Le possibilità possono variare secondo il tipo di conto, gli aggiornamenti e i servizi attivati. Per operazioni importanti, conviene controllare sempre beneficiario, importo e causale prima della conferma.
L’app di Banca Etica è sicura per gestire il conto?
L’app utilizza normalmente sistemi di autenticazione e conferma delle operazioni progettati per proteggere i dati e l’accesso al conto. La sicurezza dipende anche dal comportamento dell’utente: è consigliabile scaricare l’app solo dagli store ufficiali, mantenere aggiornati sistema operativo e applicazione, usare un codice di accesso robusto e non condividere mai credenziali o codici ricevuti via SMS. In caso di telefono smarrito, è opportuno contattare immediatamente la banca.
Come si attiva l’accesso all’app e cosa serve per effettuare il primo login?
Per iniziare è generalmente necessario essere già clienti di Banca Etica e avere attivato i servizi di banca online. La procedura può richiedere credenziali personali, un numero di telefono associato al conto e un sistema di autenticazione aggiuntivo, come un codice temporaneo o una conferma tramite dispositivo. Le istruzioni possono cambiare nel tempo; se l’attivazione non va a buon fine, è meglio seguire la guida ufficiale o rivolgersi all’assistenza.
L’app di Banca Etica è gratuita e funziona su tutti gli smartphone?
Il download dell’app è normalmente gratuito, ma eventuali costi possono dipendere dal contratto bancario, dalle operazioni eseguite o dal piano tariffario del proprio operatore telefonico. L’app richiede uno smartphone compatibile e una versione supportata di Android o iOS; sui dispositivi più datati alcune funzioni potrebbero non essere disponibili o funzionare correttamente. Prima dell’installazione, è consigliabile controllare i requisiti indicati nello store ufficiale e avere una connessione Internet stabile.