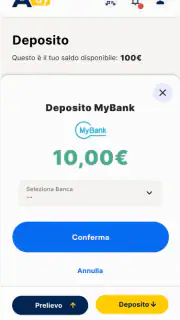
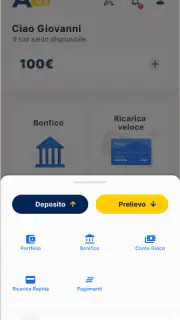
APAY E-wallet
Solo AndroidFree· Valutazione degli utenti
Quando devo scegliere un’app finanziaria, non parto dal numero di funzioni promesse, ma da una domanda molto più pratica: mi aiuta davvero a gestire il denaro che uso ogni giorno, senza aggiungere complicazioni? È con questo criterio che ho provato APAY E-wallet, un’app di finanza sviluppata da ADMIRAL PAY ISTITUTO DI PAGAMENTO SRL. La sua idea di base è semplice: offrire un portafoglio digitale per movimentare il proprio denaro in modo comodo e sicuro.
La prima impressione è quella di uno strumento pensato per chi vuole concentrare alcune operazioni economiche in un ambiente digitale, invece di affidarsi ogni volta a procedure separate. Non la considero automaticamente un sostituto universale del conto bancario o di qualsiasi altra soluzione di pagamento: il suo valore dipende soprattutto da come gestisci il denaro e da quanto vuoi ridurre i passaggi tra un’operazione e l’altra.
L’app è gratuita e ha una classificazione PEGI 3, quindi si presenta come un prodotto accessibile a un pubblico molto ampio. È disponibile per dispositivi Android che utilizzano almeno Android 7.0. La versione indicata è 2026.07.29.01, un dettaglio utile per chi controlla la compatibilità prima dell’installazione. Nel complesso, il mio giudizio è positivo, ma la consiglierei soprattutto a chi cerca un e-wallet mirato, non a chi pretende di trovare nell’app ogni possibile servizio finanziario.
Come decidere se APAY E-wallet è adatta a te
Il criterio principale è il tipo di gestione che cerchi
Prima di scegliere APAY E-wallet, conviene distinguere tre esigenze che spesso vengono confuse. La prima è avere un conto completo per entrate, addebiti, risparmi e operazioni bancarie tradizionali. La seconda è possedere un metodo digitale per movimentare denaro con maggiore praticità. La terza è usare un’app dedicata a specifiche attività di pagamento, senza trasformarla nel centro di tutta la propria vita finanziaria.
APAY E-wallet ha più senso nel secondo e nel terzo caso. Se vuoi un portafoglio digitale da consultare e utilizzare quando ti serve, la sua impostazione è comprensibile. Se invece cerchi strumenti articolati per pianificare il bilancio familiare, seguire investimenti o amministrare numerosi prodotti finanziari, dovresti valutare con attenzione se un e-wallet sia davvero la categoria giusta.
Io guarderei anche alla frequenza d’uso. Un’app di questo tipo è più utile quando entra in una routine precisa: per esempio, quando ricevi o trasferisci denaro attraverso lo stesso ambiente digitale, oppure quando vuoi separare una parte delle movimentazioni quotidiane dal conto che usi per le spese principali. Se la installeresti soltanto per provarla una volta, il vantaggio pratico potrebbe essere modesto.
La facilità conta più dell’elenco delle funzioni
Nel settore finanziario, ogni passaggio superfluo pesa più che in altre categorie. Quando devo controllare una disponibilità o completare un’operazione, preferisco un percorso chiaro piuttosto che una schermata piena di opzioni. APAY E-wallet mi sembra interessante proprio per il suo posizionamento essenziale: non cerca di presentarsi come un ecosistema finanziario enorme, ma come uno strumento per movimentare il denaro.
Questo approccio ha un vantaggio concreto. Un’app più focalizzata può risultare meno dispersiva per chi non vuole imparare una nuova piattaforma complessa. Allo stesso tempo, l’essenzialità diventa un limite se ti aspetti analisi dettagliate, automazioni avanzate o una gestione completa di ogni aspetto economico personale. La scelta, quindi, non dovrebbe basarsi solo sulla gratuità, ma sul rapporto tra ciò che fai davvero e ciò che l’app è pensata per facilitare.
La fiducia non si misura soltanto con il punteggio
APAY E-wallet ha una media di 4,1 su 5, costruita su oltre duecento valutazioni. È un segnale incoraggiante, ma non lo interpreto come una garanzia assoluta. In un’app finanziaria, la qualità dipende anche dalla chiarezza delle procedure, dalla facilità con cui capisci lo stato di un’operazione e dalla tranquillità che provi quando devi movimentare denaro.
La presenza di più di novantanove recensioni aiuta a formarsi un’idea meno superficiale rispetto a una pagina quasi priva di opinioni, ma io leggerei comunque i commenti più recenti prima di affidarle un ruolo importante. Le esigenze degli utenti cambiano e anche un’app aggiornata può comportarsi in modo diverso a seconda del dispositivo o del tipo di utilizzo.
Un caso d’uso realistico
Immagina una situazione comune: devi gestire una somma destinata a pagamenti ricorrenti o a una serie di spese separate da quelle del conto principale. Invece di mescolare tutto nella stessa cronologia, potresti preferire un portafoglio digitale dedicato. In questo scenario, APAY E-wallet può diventare un punto di riferimento più ordinato per quella parte delle tue movimentazioni.
Il vantaggio non è soltanto avere un’app in più. È creare una distinzione mentale e pratica tra il denaro che usi per le spese ordinarie e quello che vuoi amministrare attraverso un canale specifico. Questa separazione può aiutare a controllare meglio le operazioni, ma solo se mantieni una routine: controllare il saldo prima di un pagamento, verificare il destinatario e conservare una traccia delle operazioni importanti.
Il mio consiglio è di non iniziare trasferendo subito tutte le tue disponibilità. Proverei prima con un utilizzo limitato e facilmente controllabile, così da capire se il flusso dell’app si adatta alle tue abitudini. È un passaggio prudente soprattutto per chi non ha ancora esperienza con i portafogli digitali.
Dove l’app convince di più
Il punto forte più evidente è la combinazione tra accessibilità e focalizzazione. Non devi acquistare l’app per iniziare: APAY E-wallet è gratuita, quindi la barriera iniziale è bassa. Questo la rende interessante per chi vuole valutare un portafoglio digitale senza impegnarsi economicamente prima di aver capito se lo userà davvero.
Apprezzo anche il fatto che il messaggio centrale sia facile da comprendere. L’app è collegata alla gestione del denaro, non a un insieme confuso di servizi estranei. Per un utente che vuole una soluzione più diretta rispetto a una piattaforma bancaria molto articolata, questa chiarezza può fare la differenza.
Un altro aspetto utile è la possibilità di inserirla in una strategia a più livelli. Non devi necessariamente scegliere tra app e conto tradizionale come se fossero rivali assoluti. Puoi usare il conto principale per le necessità bancarie più ampie e un e-wallet per una parte specifica delle movimentazioni, se questa organizzazione ti aiuta a lavorare con maggiore ordine.
Tre accorgimenti che migliorano l’esperienza
Il primo accorgimento è stabilire in anticipo lo scopo dell’app. Se la installi senza decidere se sarà il tuo portafoglio per determinate spese, il rischio è usarla in modo occasionale e perdere il vantaggio della separazione. Io definirei una regola semplice, come destinare l’app a una particolare tipologia di movimentazione, e la rivedrei dopo qualche settimana.
Il secondo è controllare sempre i dettagli prima di confermare un’operazione. In un’app finanziaria, la velocità è utile soltanto quando non sacrifica l’attenzione. Verificherei importo, destinatario e disponibilità, soprattutto quando sto operando di fretta o da una rete che non utilizzo abitualmente. Questo non è un difetto specifico dell’app, ma una buona abitudine che diventa essenziale quando il denaro passa attraverso strumenti digitali.
Il terzo è distinguere tra comodità e controllo. Un portafoglio digitale può rendere più semplice movimentare il denaro, ma non sostituisce una minima organizzazione personale. Terrei una nota delle operazioni rilevanti e controllerei periodicamente che la cronologia corrisponda a ciò che mi aspettavo. In questo modo l’app resta uno strumento di gestione, non una scatola nera che consulti soltanto quando nasce un problema.
Dove una soluzione alternativa può essere più adatta
Se la tua priorità è avere un rapporto bancario completo, probabilmente preferirai l’app della tua banca o un servizio progettato specificamente come conto principale. In quel caso, l’integrazione con entrate, addebiti e altre attività potrebbe essere più importante della semplicità di un e-wallet. Non sceglierei APAY E-wallet soltanto perché è gratuita se il tuo obiettivo richiede una gestione finanziaria molto più ampia.
Se invece cerchi soprattutto di pagare in negozio o online nel modo più rapido possibile, potresti confrontarla con un portafoglio integrato direttamente nel sistema operativo del telefono o con l’app collegata alla tua carta abituale. Queste alternative possono risultare più naturali per chi vuole ridurre il numero di applicazioni utilizzate. Il vantaggio di APAY E-wallet emerge quando apprezzi un ambiente dedicato alla movimentazione del denaro, non quando vuoi necessariamente accorpare tutto in un’unica funzione di pagamento.
Per chi desidera analizzare le spese, creare categorie, impostare obiettivi o seguire un bilancio dettagliato, una specifica app di budgeting potrebbe offrire un’esperienza più adatta. Un e-wallet e un’app per il controllo delle finanze personali risolvono problemi diversi: il primo riguarda il movimento del denaro, la seconda la lettura delle abitudini di spesa. Confonderli porta facilmente a una delusione.
Il costo reale del passaggio
Il prezzo di installazione è un punto a favore: non devi sostenere un costo per scaricare APAY E-wallet. Tuttavia, il vero costo del cambiamento è soprattutto organizzativo. Dovrai abituarti a un nuovo ambiente, ricordare dove controllare una determinata operazione e decidere quale parte del denaro gestire attraverso l’app.
Per questo motivo non trasferirei tutte le mie abitudini in un solo giorno. Inizierei con un flusso concreto, osservando quanto è semplice ritrovare le informazioni e quanto rapidamente capisco la situazione del portafoglio. Se il percorso è naturale, puoi ampliare l’uso gradualmente. Se invece continui a tornare al metodo precedente, forse l’app non sta risolvendo un problema abbastanza importante.
Un altro elemento da considerare è la dipendenza dal telefono. Un e-wallet è comodo proprio perché è digitale, ma questa comodità richiede un dispositivo disponibile e un minimo di attenzione alla sicurezza. Eviterei di utilizzarlo distrattamente su dispositivi condivisi e manterrei aggiornato il sistema operativo compatibile. La versione minima Android 7.0 rende l’app accessibile anche a telefoni non recentissimi, ma su un dispositivo molto datato l’esperienza generale potrebbe dipendere dalle prestazioni del telefono e dalla sua gestione della sicurezza.
Compatibilità, pubblico e aspettative corrette
La classificazione PEGI 3 comunica un pubblico ampio, ma non significa che ogni persona debba usare l’app senza supervisione o senza comprendere le operazioni finanziarie che sta eseguendo. Per un minorenne, la decisione dovrebbe comunque essere accompagnata da un adulto responsabile. Il punto importante è che l’app non si presenta come un prodotto riservato a una nicchia tecnica.
La base di installazioni supera le centomila, quindi non si tratta di un’app completamente sconosciuta. Questo può rassicurare chi preferisce provare strumenti già adottati da una comunità di utenti, anche se il numero di installazioni non basta da solo a stabilire se sia la scelta migliore per il tuo caso.
La data di rilascio risale all’11 gennaio 2022, mentre la versione attuale indicata è 2026.07.29.01. Per me, il dato più utile non è la data in sé, ma il fatto che chi sta valutando l’installazione dovrebbe verificare di avere la versione disponibile corretta e un sistema compatibile. Prima di affidarle attività importanti, farei anche una prova controllata, senza trasformare immediatamente l’app nel mio unico strumento finanziario.
La mia valutazione per diversi tipi di utenti
La consiglierei a chi vuole un e-wallet gratuito e preferisce gestire alcune movimentazioni in un’app dedicata. È una scelta sensata anche per chi sente che il conto principale è troppo generico per una determinata esigenza, ma non vuole aggiungere una soluzione complessa o difficile da comprendere.
La prenderei in considerazione per chi è disposto a costruire una piccola routine di controllo. Non serve diventare esperti di finanza, ma è importante sapere perché stai usando il portafoglio digitale, quali operazioni vuoi farci passare e come verificherai che tutto sia in ordine. In questo contesto, la semplicità può diventare un vantaggio concreto.
La eviterei invece come scelta automatica per chi vuole un’app unica per ogni aspetto economico. Se ti servono analisi approfondite, gestione articolata del patrimonio o una relazione bancaria completa, cercherei una soluzione appartenente a un’altra categoria. Anche chi cambia spesso dispositivo o preferisce fare tutto tramite strumenti già integrati nel proprio ecosistema potrebbe trovare più comode alternative diverse.
Il verdetto finale: quando la sceglierei
La mia opinione su APAY E-wallet è favorevole, con una condizione chiara: devi valutarla per ciò che fa, non per ciò che vorresti facesse. È un’app finanziaria gratuita, focalizzata sulla movimentazione del denaro e adatta a chi cerca un portafoglio digitale da inserire in una gestione quotidiana semplice.
Non la definirei la soluzione migliore per tutti. La sua convenienza cresce quando hai un uso concreto, vuoi separare alcune operazioni dal conto principale e preferisci un ambiente meno dispersivo rispetto a una piattaforma finanziaria completa. Diminuisce invece se cerchi budgeting avanzato, servizi bancari estesi o un sistema che sostituisca ogni altro strumento.
Se fossi un amico indeciso, ti direi di installarla soltanto dopo aver definito il primo utilizzo che vuoi farne. Provala con una somma e una routine facilmente controllabili, verifica quanto ti trovi bene nel seguire le operazioni e poi decidi se integrarla stabilmente nelle tue abitudini. La scelta giusta non è l’app con più promesse, ma quella che rende più chiaro e gestibile il tuo modo reale di usare il denaro.
Pro
- Pagamenti e trasferimenti gestibili direttamente dallo smartphone.
- Interfaccia semplice
- adatta anche a chi usa poco i wallet digitali.
- Riduce la necessità di portare con sé contanti o carte fisiche.
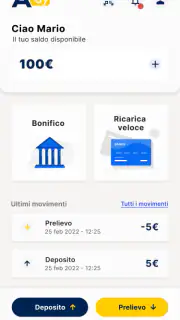
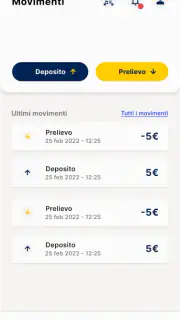
- Accesso rapido allo storico delle operazioni effettuate.
- Utile per organizzare diverse attività finanziarie in un’unica app.
Contro
- La disponibilità delle funzioni può variare in base al Paese.
- Richiede una connessione Internet per molte operazioni.
- Potrebbero essere applicati costi a seconda del servizio utilizzato.
- La verifica dell’identità può risultare lunga per alcuni utenti.
- Un problema tecnico può limitare temporaneamente l’accesso ai fondi.
FAQ
Che cos’è APAY E-wallet e a cosa serve?
APAY E-wallet è un portafoglio digitale pensato per gestire pagamenti e, a seconda dei servizi disponibili nella propria area, conservare o utilizzare strumenti finanziari direttamente dallo smartphone. Prima del download è consigliabile verificare la descrizione ufficiale dell’app, i Paesi supportati e le funzioni realmente attive, perché disponibilità, limiti e servizi possono variare in base all’account, alla posizione geografica e agli aggiornamenti.
APAY E-wallet è sicuro da usare per pagamenti e gestione del denaro?
La sicurezza dipende sia dalle protezioni offerte dall’app sia dal comportamento dell’utente. Prima di utilizzarla, controlla che la versione provenga dallo store ufficiale, leggi l’informativa sulla privacy e verifica la presenza di accesso con PIN, password o biometria. Evita reti Wi-Fi pubbliche non protette, non condividere codici di verifica e contatta esclusivamente l’assistenza ufficiale in caso di attività sospette.
Quali dati o documenti sono necessari per registrarsi su APAY E-wallet?
La registrazione può richiedere informazioni personali come nome, numero di telefono, indirizzo e-mail e una password. Se l’app consente funzioni finanziarie o transazioni soggette a verifica, potrebbe essere richiesto anche un controllo dell’identità tramite documento e, in alcuni casi, immagini o dati aggiuntivi. I requisiti possono cambiare secondo il Paese e la normativa applicabile, quindi è utile consultarli prima di completare l’iscrizione.
APAY E-wallet applica commissioni o limiti alle transazioni?
Prima di effettuare pagamenti, ricariche, trasferimenti o prelievi, è importante controllare il tariffario e i limiti indicati nell’app o sul sito ufficiale. Alcune operazioni possono essere gratuite, mentre altre potrebbero prevedere commissioni, soglie giornaliere, limiti mensili o costi stabiliti dal metodo di pagamento collegato. Verifica sempre l’importo finale mostrato nella schermata di conferma, soprattutto per operazioni in valuta estera.
Cosa devo fare se perdo il telefono o non riesco più ad accedere all’account?
In caso di smarrimento o furto del dispositivo, blocca rapidamente la SIM e prova ad accedere all’account da un dispositivo sicuro per modificare la password o disconnettere le sessioni attive. Se non riesci ad accedere, utilizza esclusivamente i canali ufficiali di assistenza indicati da APAY E-wallet. Non comunicare mai PIN, password o codici OTP a persone che li richiedono tramite telefonate, messaggi o social network.