Amex Italia
Solo AndroidFree·Valutazione degli utenti
 Analisi di ViaAPK
Quando sto decidendo se installare un’app collegata a una carta, mi chiedo prima di tutto quali controlli voglio fare mentre sono in giro e quali preferisco lasciare a un servizio più completo. Nel caso di Amex Italia, la risposta è piuttosto netta: la vedo come un accesso mobile alle informazioni della carta, non come il centro di tutte le mie finanze. Per chi è già titolare American Express, questa distinzione aiuta a capire subito se può diventare una comodità quotidiana o se resterebbe un’app aperta di rado.
Un criterio concreto è la frequenza con cui uso la carta. Se la prendo spesso per acquisti diversi e voglio controllare il saldo o ricostruire una spesa senza aspettare di essere al computer, l’app ha un ruolo chiaro. Se invece pago quasi sempre con un altro strumento e apro il servizio solo per curiosità, la sua utilità pratica si riduce. Non la sceglierei soltanto perché è gratuita: la installerei perché corrisponde a un’abitudine che ho davvero.
Gestire una carta American Express dallo smartphone ha senso soprattutto quando voglio controllare rapidamente la situazione senza aprire il computer o cercare una ricevuta. Dopo aver provato Amex Italia, la mia impressione è chiara: è un’app finanziaria pratica per chi usa già una carta American Express e vuole avere sotto mano saldo, pagamenti e premi, ma non è pensata per sostituire uno strumento completo di gestione del bilancio familiare.
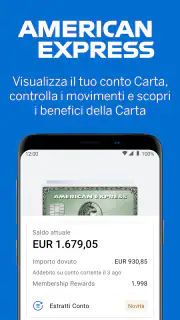
Il suo punto forte non è la quantità di funzioni spettacolari, bensì la continuità con cui porta sul telefono le operazioni che servono più spesso. Posso verificare quanto ho speso, controllare i movimenti e dare un’occhiata ai vantaggi collegati alla carta senza passare da canali separati. La considero soprattutto un pannello di controllo quotidiano, non un’app per pianificare ogni dettaglio delle mie finanze.
Come si comporta nell’uso quotidiano
Amex Italia è sviluppata da American Express e appartiene alla categoria delle app finanziarie. È disponibile gratuitamente e ha un’età contenuti PEGI 3, quindi si presenta come uno strumento di consultazione adatto a un pubblico molto ampio. La valutazione media è di 4,7, con circa 17 mila valutazioni: un segnale positivo, anche se una buona media non elimina le differenze tra le esigenze di un titolare e quelle di chi cerca un’app bancaria universale.
La prima cosa che apprezzo è la possibilità di controllare il saldo senza dover ricostruire mentalmente le spese recenti. Questa operazione sembra banale, ma cambia molto l’esperienza quando uso la carta per acquisti distribuiti durante la settimana. Una verifica veloce dopo una spesa importante mi aiuta a capire quanto margine resta e riduce il rischio di arrivare alla fine del periodo con una percezione sbagliata dei consumi.
Il controllo dei pagamenti è altrettanto utile. Quando vedo un movimento che non ricordo subito, posso fermarmi e verificare il contesto prima di preoccuparmi. Questo è uno dei motivi per cui preferisco usare l’app invece di aspettare l’estratto conto: la consultazione frequente rende più facile riconoscere le spese abituali e individuare quelle da approfondire.
Notizie che meritano il tuo tempo
Clash of Clans: il villaggio che trasforma ogni attesa in una strategia
Waze aggiorna la strada con le segnalazioni di chi è al volante
Fishing Clash: la pesca competitiva sa ancora farsi aspettare?
Passare a Roblox: più scelta, meno avventura lineare
Football League 2025: quando i controlli spiegano il gioco
Google Play Store: la comunità che guida download e recensioni
X (Precedentemente Twitter): Il Riflesso della Cultura Digitale Moderna
YouCut - Crea e Monta Video: L'App Indispensabile per il Montaggio Mobile
Notizie locali-Ultime e veloci: La Rivoluzione della Geolocalizzazione
StarMaker: Rivoluzione del Karaoke Mobile con Sorprese Uniche
Google Drive sotto pressione: quanto e davvero affidabile quando qualcosa va storto
Geometry Dash Lite: La Sfida Arcade che Conquista i Giocatori Moderni
In uno scenario realistico, penso a una giornata in cui pago un pranzo, un rifornimento e un acquisto online. La sera apro l’app, controllo i movimenti e confronto mentalmente gli importi con le ricevute. Se sto usando la carta per una spesa condivisa, posso anche capire subito quale cifra devo considerare nel mio budget personale. Non è una funzione di contabilità domestica, ma è un passaggio semplice che rende più ordinata la gestione della carta.
Saldo e movimenti: il vero motivo per installarla
Per me, il valore principale sta nella rapidità con cui posso passare dal dato generale al dettaglio delle operazioni. Il saldo risponde alla domanda “quanto ho utilizzato?”, mentre l’elenco dei pagamenti aiuta a capire “per cosa?”. Questa distinzione è importante: guardare solo il totale può essere fuorviante, perché non mostra quali acquisti lo hanno formato.
Un’abitudine che consiglio è controllare l’app in momenti precisi, invece di aprirla continuamente. Per esempio, una verifica dopo gli acquisti più consistenti e una seconda prima di organizzare le spese della settimana successiva sono sufficienti per molti utenti. In questo modo lo strumento resta utile senza trasformarsi in una fonte di controllo eccessivo.
Il vantaggio rispetto alla consultazione tramite canali più tradizionali è evidente: il telefono è già a portata di mano e la lettura dei dati richiede meno passaggi. In confronto a un’app bancaria generica, però, l’esperienza è più specializzata. Se gestisco conto corrente, bonifici, carte diverse e risparmi nello stesso posto, dovrò comunque affidarmi all’app della mia banca principale per avere una visione complessiva.
Premi e vantaggi: utili soltanto se li seguo davvero
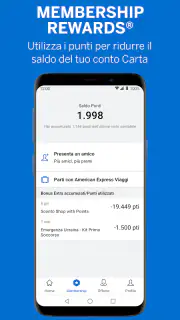
La sezione dedicata ai premi può essere interessante, ma secondo me va usata con un minimo di metodo. È facile accumulare vantaggi senza ricordarsi di controllarli, oppure considerarli un motivo per spendere più del necessario. Io la vedo come uno spazio da consultare dopo aver verificato il saldo e i pagamenti, non come il punto di partenza per decidere un acquisto.
Il modo più prudente di sfruttarla è questo: prima scelgo ciò che comprerei comunque, poi controllo se esiste un beneficio pertinente. Così il premio rimane un possibile extra e non diventa una giustificazione per aumentare le uscite. È una differenza sottile, ma importante per un’app collegata a una carta di pagamento.
Chi usa la carta solo occasionalmente potrebbe trovare questa parte meno significativa. Al contrario, per un titolare che consulta regolarmente i vantaggi e vuole ricordarsi di seguirne l’evoluzione, avere tutto nello stesso ambiente è più comodo rispetto a conservare email, notifiche o appunti separati.
Un’app da usare con attenzione, non in modo automatico
La comodità del controllo immediato può portare anche a un’abitudine poco sana: aprire l’app per verificare il saldo senza interpretare davvero i movimenti. Per ottenere valore, conviene leggere le operazioni con un obiettivo preciso. Io mi chiedo se sto controllando una spesa, preparando un pagamento o semplicemente cercando rassicurazione. Nel terzo caso, l’apertura ripetuta non aggiunge molto.
Un altro consiglio pratico è associare il controllo dei movimenti alle ricevute digitali e alle conferme degli acquisti. Se un esercente usa una descrizione diversa da quella che mi aspetto, il confronto con la ricevuta aiuta a distinguere una semplice denominazione poco intuitiva da un’operazione da verificare. Questo tipo di controllo è più efficace quando viene fatto vicino alla data dell’acquisto, mentre il ricordo è ancora fresco.
Per chi condivide le spese con il partner o con la famiglia, l’app può aiutare a ricostruire chi ha sostenuto un determinato costo, ma non la considererei un sistema di divisione automatica. In quel caso serve ancora un metodo esterno, come una nota condivisa o un’app specifica per le spese comuni. Il vantaggio è avere il dato di partenza; il lavoro di organizzazione resta all’utente.
Versione, diffusione e aspettative realistiche
La versione attuale è la 7.32.1, mentre l’app è stata rilasciata il 19 agosto 2015. Questa storia abbastanza lunga mi fa pensare a un prodotto ormai inserito nell’uso quotidiano del servizio, non a una soluzione sperimentale. La distribuzione supera le 500 mila installazioni e il numero di recensioni è di circa 6.300, elementi che mostrano una presenza concreta tra gli utenti Android.
Questi numeri, però, non devono essere letti come una garanzia assoluta per ogni telefono o per ogni esperienza personale. Un’app finanziaria viene giudicata anche nei momenti meno frequenti ma più delicati, come quando devo controllare un pagamento inatteso o verificare una spesa mentre sono fuori casa. Per questo la mia valutazione positiva dipende soprattutto dall’uso che se ne fa: come accesso rapido alle informazioni della propria carta funziona bene; come centro finanziario completo ha un perimetro più ristretto.
Dove perde qualcosa rispetto alle alternative
La limitazione più importante è proprio la specializzazione. Se non possiedo una carta American Express, l’app ha un’utilità molto ridotta. Non la sceglierei per confrontare conti, gestire carte di più emittenti o costruire un piano di risparmio. Un’app bancaria tradizionale è più adatta quando voglio vedere insieme disponibilità, movimenti del conto, trasferimenti e altri prodotti finanziari.
Anche chi cerca analisi dettagliate delle categorie di spesa potrebbe desiderare uno strumento diverso. Amex Italia mi aiuta a controllare ciò che riguarda la carta, ma non la tratto come un’app di budgeting avanzato. Per classificare ogni acquisto, fissare obiettivi mensili e osservare l’andamento delle uscite nel tempo, preferirei una soluzione progettata proprio per quel compito.
Esiste poi una possibile frizione mentale: saldo, pagamenti e premi sono informazioni vicine, ma non hanno lo stesso significato. Il saldo indica una situazione corrente, i pagamenti raccontano il passato recente e i premi rappresentano un vantaggio potenziale. Se li guardo tutti insieme senza distinguere le funzioni, rischio di sopravvalutare il beneficio della carta o di sottovalutare una spesa già effettuata.
Per questo non consiglierei l’app a chi vuole una panoramica neutrale di tutte le proprie finanze. In quel caso il punto di vista è inevitabilmente quello del rapporto con American Express. È un pregio per il titolare della carta e un limite per chi desidera aggregare informazioni provenienti da molti servizi.
Per chi è davvero adatta
Il pubblico ideale è composto da titolari American Express che usano spesso lo smartphone e vogliono controllare la carta in modo autonomo. La consiglierei a chi verifica il saldo prima di una spesa importante, controlla con regolarità i movimenti o desidera seguire i premi senza affidarsi soltanto alla memoria.
È adatta anche a chi viaggia o fa acquisti in momenti diversi della giornata, perché la consultazione mobile evita di rimandare ogni controllo a quando si torna davanti al computer. In queste situazioni, la praticità non sta in una funzione complessa, ma nel ridurre il tempo tra l’acquisto e la verifica.
La eviterei invece come unica app finanziaria se gestisco più banche, molte carte o un bilancio familiare articolato. Non perché sia inutilizzabile, ma perché mi costringerebbe a saltare tra strumenti diversi per completare attività che un’app bancaria più ampia o un gestore di finanze personali può riunire meglio.
Per un nuovo titolare, la mia raccomandazione è installarla insieme a una semplice routine: prima controllare i movimenti, poi il saldo, infine i premi. Questa sequenza mantiene separate le informazioni operative da quelle promozionali e aiuta a non confondere un vantaggio eventuale con denaro già disponibile.
La mia valutazione finale
Amex Italia fa bene una cosa precisa: porta sul telefono il controllo della carta American Express, dei pagamenti e dei premi. Non cerca di essere un conto corrente, un pianificatore familiare o un aggregatore universale, e secondo me è meglio giudicarla per quello che offre davvero. La gratuità rende facile provarla, mentre la valutazione media di 4,7 e la presenza di oltre 500 mila installazioni suggeriscono che molti utenti la considerano utile nel quotidiano.
La mia opinione resta positiva, con una condizione: bisogna già appartenere all’ecosistema American Express e avere aspettative realistiche. Se voglio sapere rapidamente quanto ho speso, riconoscere i pagamenti e ricordarmi di controllare i premi, l’app è una scelta sensata. Se invece cerco una fotografia completa delle mie finanze o strumenti avanzati per il budget, sceglierei un’alternativa più generale e terrei questa come complemento.
In definitiva, la considero una presenza discreta ma utile sul telefono. Non cambia il modo in cui gestisco il denaro, però rende più semplice osservare ciò che accade sulla carta. La installerei senza esitazioni come compagna della carta American Express, ma non la userei come unico strumento per prendere decisioni finanziarie.
Un piccolo flusso di controllo che evita equivoci
Quando devo capire una spesa contestata o semplicemente insolita, trovo più utile non saltare subito alle conclusioni. Prima confronto l’importo con la ricevuta o la conferma dell’acquisto, poi verifico se la descrizione del movimento corrisponde all’esercente che ricordo. Se ancora non torna, posso annotare data e cifra mentre sono davanti alla schermata, così da avere riferimenti precisi per il passaggio successivo. L’app aiuta a individuare il punto da chiarire, ma non sostituisce il giudizio dell’utente.
Questo metodo è particolarmente sensato dopo acquisti online, quando il nome visualizzato può non coincidere con quello del sito o del negozio che ho in mente. Non significa presumere che ogni voce diversa sia un problema: significa conservare un’abitudine ordinata e verificare prima di allarmarsi. Per una carta usata spesso, la differenza tra controllare subito e ricostruire tutto settimane dopo è soprattutto la facilità con cui ricordo il contesto.
La scelta giusta dipende da cosa voglio vedere insieme
Prima di adottarla come riferimento, mi chiederei se mi basta una vista dedicata alla carta oppure se voglio riunire nello stesso posto anche il conto e gli altri strumenti che uso. Nel primo caso, un’app dell’emittente può essere più diretta: apro il servizio e trovo le informazioni pertinenti senza doverle separare da quelle di altri prodotti. Nel secondo, è più comoda una soluzione bancaria o di gestione finanziaria che riunisca più rapporti, anche se la consultazione specifica della carta potrebbe risultare meno centrale.
Non c’è una scelta universalmente migliore: dipende dalla domanda che mi pongo più spesso. Se è “che cosa è successo sulla mia carta?”, Amex Italia è la risposta più mirata. Se è “come stanno andando insieme tutte le mie entrate e uscite?”, la sola app non basta e affiancherei uno strumento più ampio. Tenerle entrambe non è necessariamente una complicazione: può essere un compromesso sensato, purché sappia quale fonte consultare per ciascun tipo di informazione.
Prima di iniziare, chiarirei due aspettative
Una domanda pratica è se l’app possa servire a chi non ha ancora una carta American Express. La mia risposta è che non la sceglierei come app finanziaria autonoma: il suo valore nasce dal rapporto con quella carta, quindi senza quel contesto resta poco da consultare. Per chi è già titolare, invece, la gratuità rende ragionevole provarla e vedere se il controllo mobile entra davvero nella propria routine.
Un’altra domanda riguarda la gestione delle spese condivise. La userei per controllare quali movimenti sono passati sulla carta, ma non farei affidamento su di essa per calcolare automaticamente le quote di ciascuno o tenere un bilancio di coppia. Se questo è il bisogno principale, affiancherei una nota comune o un’app specializzata, usando i movimenti come riferimento per inserire gli importi corretti.
Infine, prima di considerare conclusa una verifica, distinguerei sempre tra un dato consultato e un’azione completata. Guardare un movimento può aiutarmi a capire cosa è successo, ma non equivale da solo a risolvere ogni dubbio o a organizzare il pagamento. Questa attenzione evita di attribuire all’app un ruolo più ampio di quello che le assegno nell’uso quotidiano.
Pro
- Gestione semplice di carte
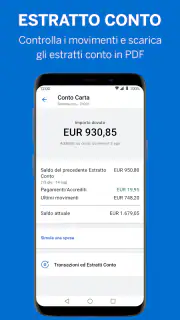
- estratto conto e movimenti dall’app.
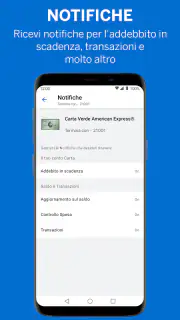
- Notifiche rapide per tenere sotto controllo ogni transazione.
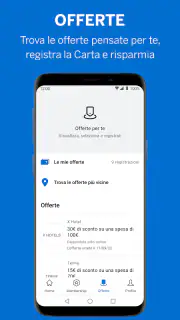
- Accesso a offerte e vantaggi dedicati ai titolari Amex.
- Possibilità di contattare l’assistenza direttamente dall’app.
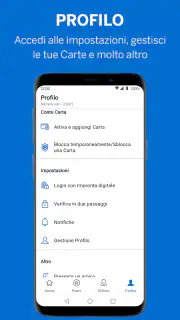
- Autenticazione biometrica per un accesso più pratico e sicuro.
Contro
- Richiede una carta American Express per poter utilizzare il servizio.
- Alcune funzioni possono variare in base al tipo di carta posseduta.
- L’accettazione della carta non è uniforme in tutti gli esercizi italiani.
- Potrebbero essere applicati costi per specifiche operazioni o servizi.
- L’app può risultare poco utile a chi usa raramente la carta.
Domande frequenti su Amex Italia
Che cos’è Amex Italia e quali servizi offre?
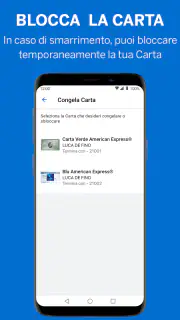
Amex Italia è l’app ufficiale di American Express dedicata ai titolari di carte emesse in Italia. Dopo l’accesso consente di controllare saldo e movimenti, verificare la disponibilità residua, consultare gli estratti conto, gestire i pagamenti e ricevere notifiche sulle transazioni. In base alla carta posseduta, possono essere disponibili anche gestione dei punti Membership Rewards, offerte personalizzate, assistenza e funzioni di sicurezza.
È possibile utilizzare Amex Italia anche senza essere titolari di una carta American Express?
L’app è pensata principalmente per chi possiede una carta American Express e dispone delle relative credenziali per l’area personale. Chi non è ancora cliente può eventualmente consultare informazioni generali sui prodotti o avviare una richiesta tramite i canali ufficiali, ma non può accedere alle funzioni di gestione del conto. Per motivi di sicurezza, è necessario completare la registrazione e associare un profilo valido a una carta supportata.
Amex Italia è sicura per controllare il conto e autorizzare i pagamenti?
L’app integra diverse funzioni di protezione, tra cui accesso con credenziali, sistemi biometrici compatibili con il dispositivo e notifiche relative alle attività della carta. È comunque importante scaricarla esclusivamente dagli store ufficiali, mantenere aggiornati sistema operativo e applicazione e non condividere mai password o codici di verifica. In caso di movimento sospetto, l’app può aiutare a individuarlo rapidamente e a contattare l’assistenza.
Posso pagare la carta e gestire le transazioni direttamente dall’app Amex Italia?
Sì, per le carte e i profili abilitati l’app permette di consultare le scadenze, visualizzare gli importi dovuti e procedere con la gestione dei pagamenti secondo le modalità previste da American Express. È inoltre possibile controllare le transazioni recenti, cercare operazioni specifiche e verificare eventuali accrediti o rimborsi. Le funzioni disponibili possono variare in base al tipo di carta e alle impostazioni del conto.
Amex Italia funziona su tutti gli smartphone Android e iPhone?
Amex Italia è disponibile per dispositivi Android e iOS compatibili, ma non tutti gli smartphone possono garantire la stessa esperienza. La disponibilità dipende dalla versione minima del sistema operativo, dagli aggiornamenti dell’app e dalla presenza di funzioni come autenticazione biometrica o notifiche push. Prima del download conviene controllare i requisiti indicati su Google Play o App Store e assicurarsi di avere una connessione stabile durante accesso e aggiornamenti.