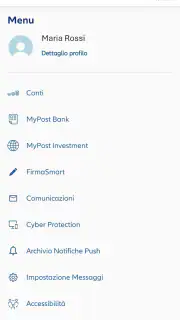
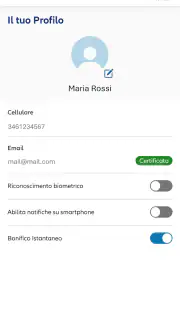
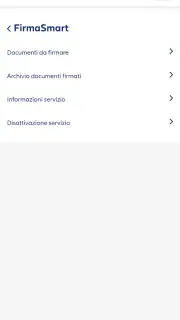
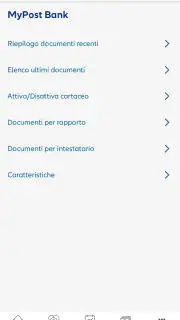
Allianz Bank
Solo AndroidFree· Valutazione degli utenti
Quando apro Allianz Bank sul telefono, la prima impressione è quella di avere uno strumento pensato per chi vuole controllare il proprio rapporto bancario senza passare ogni volta dal computer o dalla filiale. Non la considero un’app finanziaria universale, né una soluzione per gestire conti di banche diverse: il suo valore sta soprattutto nel portare sullo smartphone i servizi collegati ad Allianz Bank, con un approccio più pratico che spettacolare. Per chi è già cliente, questa è una differenza importante.
La mia opinione è positiva, ma con una condizione precisa: la consiglierei soprattutto a chi cerca un accesso quotidiano e ordinato alla propria banca, non a chi pretende un’app ricca di strumenti extra, analisi sofisticate o una gestione finanziaria completa in un unico posto. È gratuita, appartiene alla categoria delle app di finanza ed è sviluppata da Allianz Bank Financial Advisors S.p.A.; la valutazione media di 4,6, costruita su circa 5,7 mila valutazioni e 2,4 mila recensioni, suggerisce che l’esperienza generale viene apprezzata da molti utenti.
Come si comporta nell’uso quotidiano
Un accesso bancario pensato per le operazioni ricorrenti
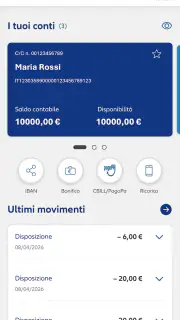
Il punto forte di Allianz Bank è la sua funzione principale: permettermi di avere la banca a portata di mano. In una giornata normale, questo significa poter controllare la situazione del conto quando ricevo un addebito, verificare se è arrivato un accredito oppure consultare un movimento senza aspettare di essere davanti a un PC. Sono azioni semplici, ma proprio quelle che si fanno più spesso e che rendono davvero utile un’app bancaria.
Io la vedo bene anche per una verifica veloce prima di una spesa importante. Se devo fare un acquisto, pagare una bolletta o controllare se una somma è già stata contabilizzata, lo smartphone è più comodo rispetto ai canali tradizionali. L’app riduce il passaggio mentale tra “devo controllare il conto” e “apro il servizio bancario”, rendendo l’operazione parte della routine.
Un caso realistico è quello di chi riceve lo stipendio, deve sostenere alcune spese fisse e vuole evitare di arrivare a fine mese senza sapere quanto resta disponibile. Invece di affidarsi alla memoria o a un foglio separato, può usare Allianz Bank per controllare i movimenti e ricostruire rapidamente la propria situazione. Non sostituisce necessariamente un bilancio familiare dettagliato, ma rende più facile mantenere un contatto regolare con il conto.
Il vantaggio di consultare i movimenti con maggiore frequenza
Una delle abitudini che questa app può favorire è il controllo frequente, ma non ossessivo, delle operazioni. Io preferisco verificare il conto in momenti mirati: dopo un pagamento consistente, quando aspetto un accredito o prima di una spesa programmata. In questo modo l’app diventa un punto di controllo e non solo uno strumento da aprire quando c’è un problema.
Questo approccio è utile anche per riconoscere più rapidamente un movimento che non ricordo. La consultazione da smartphone non elimina la necessità di leggere con attenzione causali e importi, però permette di accorgersi prima di eventuali anomalie rispetto a un controllo saltuario. È un beneficio concreto, spesso più importante di una schermata piena di funzioni secondarie.
Il rovescio della medaglia è che chi desidera una visione finanziaria molto ampia potrebbe trovarla essenziale. Non la sceglierei come unica app per pianificare obiettivi, confrontare investimenti, aggregare conti esterni o costruire analisi elaborate delle proprie abitudini di spesa. Per questo tipo di esigenza, un’app dedicata alla gestione patrimoniale o al budgeting può risultare più adatta, da usare eventualmente accanto al servizio bancario.
Una presenza già consolidata, senza confonderla con la completezza
Allianz Bank è disponibile gratuitamente e risulta presente con oltre 100 mila installazioni. È compatibile con sistemi operativi a partire da Android 8.0 e la versione indicata è la 7.8.1. Questi elementi la rendono accessibile a molti utenti Android, anche se chi utilizza uno smartphone molto datato dovrebbe comunque considerare la compatibilità effettiva del proprio dispositivo prima di impostarla come unico canale per accedere alla banca.
La gratuità è un aspetto positivo, ma in un’app bancaria non è il criterio decisivo. Io guarderei prima alla stabilità dell’accesso, alla chiarezza dei movimenti e alla facilità con cui si arriva alle operazioni che uso davvero. Un’app finanziaria può essere gratuita e comunque scomoda; in questo caso il giudizio deve dipendere dall’esperienza concreta del cliente Allianz Bank, non dal costo di download.
La classificazione PEGI 3 indica un contenuto adatto a un pubblico molto ampio, ma non è l’informazione che orienta davvero la scelta di un’app bancaria. Per me contano molto di più il rapporto con Allianz Bank e il modo in cui l’app si inserisce nelle proprie abitudini. Se non si è clienti della banca, il suo interesse pratico diminuisce sensibilmente, perché non è pensata come un portafoglio indipendente da usare senza un rapporto bancario collegato.
Il rapporto con la banca viene prima dell’app
Questo è il punto che spesso si tende a dimenticare: Allianz Bank non va valutata come una normale app di finanza personale. Il suo scopo è accompagnare il rapporto con la banca, non sostituirlo con un servizio autonomo. Io la installerei se fossi già cliente o se stessi valutando i servizi Allianz Bank e volessi un canale mobile per le attività quotidiane.
Chi cerca invece un’app per tenere insieme carte, conti e strumenti di istituti diversi dovrebbe partire da un’altra domanda: vuole un accesso diretto alla propria banca oppure una panoramica aggregata? Nel primo caso Allianz Bank ha una logica chiara. Nel secondo, la scelta più adatta potrebbe essere un’app di aggregazione finanziaria, sempre verificando con attenzione sicurezza, compatibilità e condizioni del servizio.
Questa distinzione evita una delusione comune. Non sceglierei Allianz Bank solo perché ha una buona valutazione o perché è gratuita, senza prima chiedermi se corrisponde al mio modo di gestire il denaro. Una buona app bancaria è quella che dialoga bene con il proprio conto; non deve necessariamente offrire tutto ciò che esiste nel mondo della finanza digitale.
Dove l’esperienza può risultare meno fluida
La principale limitazione, dal mio punto di vista, è il possibile divario tra le esigenze di un cliente tradizionale e quelle di un utente abituato alle app finanziarie più moderne. Chi vuole notifiche molto dettagliate, categorizzazione automatica delle spese, grafici avanzati o strumenti di pianificazione potrebbe percepire Allianz Bank come più concentrata sull’operatività bancaria di base.
Non è necessariamente un difetto progettuale. Un’interfaccia più contenuta può essere preferibile a chi vuole evitare distrazioni e arrivare rapidamente al saldo o ai movimenti. Però, se per me la banca deve diventare anche un consulente digitale delle mie abitudini economiche, dovrei mettere in conto l’uso di strumenti aggiuntivi. Il compromesso è chiaro: meno dispersione, ma anche meno profondità analitica.
Un’altra possibile frizione riguarda l’ingresso nell’app e la gestione dell’accesso. Nei servizi bancari la protezione dei dati deve avere la precedenza sulla velocità assoluta. Per questo non interpreto ogni passaggio di sicurezza come un problema: preferisco qualche secondo in più a un accesso superficiale. Tuttavia, nella pratica quotidiana, chi controlla spesso il conto potrebbe desiderare un percorso molto lineare e coerente, soprattutto quando deve soltanto verificare un movimento.
Il mio consiglio è di non giudicare l’app dopo una sola apertura. La proverei in tre situazioni diverse: una consultazione rapida del saldo, la ricerca di un movimento passato e un’operazione che richiede maggiore attenzione. È proprio nel passaggio tra queste attività che si capisce se l’organizzazione è adatta alle proprie abitudini oppure se si preferisce il sito web o un altro canale.
Tre modi intelligenti per usarla senza complicarsi la vita
Il primo uso che consiglio è creare una piccola routine di controllo legata a eventi concreti, non a un numero fisso di accessi. Per esempio, si può verificare il conto dopo l’accredito principale e dopo le spese ricorrenti più alte. Questo aiuta a mantenere una fotografia aggiornata senza trasformare l’app in un registro manuale di ogni centesimo.
Il secondo è usare la consultazione dei movimenti come controllo incrociato. Se tengo un budget su un foglio o in un’app separata, Allianz Bank dovrebbe rimanere la fonte da cui verificare ciò che è realmente passato sul conto. Il budget può essere una previsione; il movimento bancario è il riscontro. Separare questi due ruoli riduce il rischio di considerare disponibile una somma già impegnata o di dimenticare un addebito.
Il terzo riguarda i pagamenti importanti. Prima di eseguire un’operazione, io controllerei il saldo e gli ultimi movimenti, poi verificherei nuovamente la situazione dopo l’esecuzione. Questa doppia verifica è più utile quando l’importo è significativo o quando ci sono molte uscite ravvicinate. Non è un trucco nascosto, ma una procedura semplice che sfrutta bene il vantaggio principale dell’app: l’accesso immediato al rapporto bancario.
Per chi gestisce le spese insieme a un familiare, l’app può essere utile come strumento di consultazione condivisa solo nel rispetto delle regole di accesso e della sicurezza personale. Non condividerei mai credenziali o codici con leggerezza. La comodità di poter controllare il conto dal telefono non deve portare a salvare informazioni sensibili in luoghi non protetti o a lasciare il dispositivo sbloccato.
A chi la consiglierei davvero
La consiglierei innanzitutto ai clienti Allianz Bank che fanno operazioni frequenti ma non vogliono usare ogni volta il computer. È adatta a chi apprezza la possibilità di controllare il conto durante una pausa, verificare un accredito mentre è fuori casa o consultare un movimento senza cercare documenti cartacei. In questo profilo, la sua funzione è concreta e facilmente comprensibile.
La trovo interessante anche per chi sta iniziando a seguire con maggiore attenzione le proprie finanze. Non perché trasformi automaticamente il telefono in un consulente, ma perché rende più semplice guardare con regolarità ciò che accade sul conto. Per costruire una buona abitudine, la soglia di accesso deve essere bassa: aprire l’app e controllare la situazione deve sembrare più naturale che rimandare.
La sceglierei meno volentieri per un utente che utilizza molti istituti, carte prepagate e servizi digitali e desidera riunire tutto in un’unica schermata. In quel caso, il vantaggio di un’app legata a una sola banca può diventare un limite. Lo stesso vale per chi vuole analizzare nel dettaglio categorie di spesa, obiettivi di risparmio o andamento degli investimenti con strumenti visuali avanzati.
Non la considererei nemmeno la scelta ideale per chi vuole usare un’app bancaria senza avere un rapporto con Allianz Bank. Il nome del servizio non è un dettaglio: determina il contesto in cui l’app ha senso. Prima di installarla, controllerei quindi di essere nel pubblico giusto e di avere un rapporto bancario compatibile con il servizio mobile.
Il confronto con sito web, filiale e app finanziarie indipendenti
Rispetto al sito web, l’app ha il vantaggio della disponibilità immediata sul telefono e di un accesso più coerente con le abitudini mobili. Il sito può rimanere preferibile quando lavoro da un computer, devo consultare molte informazioni insieme o mi trovo più a mio agio con uno schermo grande. Io non vedo questi due canali come rivali assoluti: l’app è più pratica per il controllo rapido, il browser può essere più comodo per sessioni lunghe.
Rispetto alla filiale, Allianz Bank permette di ridurre gli spostamenti per le attività ordinarie. Non sostituisce il valore del confronto con una persona quando serve chiarire una decisione complessa o affrontare una situazione particolare, ma evita di usare un canale più lento per una semplice consultazione. Questo è il suo beneficio più concreto nella vita di tutti i giorni.
Rispetto alle app finanziarie indipendenti, offre una logica diversa. Un’app indipendente può essere più ricca di funzioni per budget, aggregazione e analisi, mentre l’app bancaria tende a essere più vicina al rapporto effettivo con l’istituto. Io sceglierei Allianz Bank per la precisione del collegamento con la mia banca e affiancherei eventualmente un altro strumento se avessi esigenze di pianificazione più articolate.
La mia conclusione dopo averne valutato il ruolo
Dopo averla considerata nel suo contesto, vedo Allianz Bank come un’app concreta e mirata. Non cerca di diventare un centro universale per ogni aspetto della vita finanziaria; il suo compito è rendere più accessibile il rapporto con Allianz Bank dal telefono. Questa specializzazione è il motivo per cui può funzionare bene per alcuni utenti e risultare poco interessante per altri.
La sceglierei per la comodità del controllo quotidiano, non per una promessa di gestione finanziaria totale. È una distinzione che aiuta a impostare aspettative realistiche. La valutazione media di 4,6 e la presenza di oltre 100 mila installazioni mostrano una buona accoglienza, ma la decisione finale dovrebbe dipendere dal tipo di cliente che sono e dalle operazioni che svolgo più spesso.
In definitiva, Allianz Bank mi sembra una scelta sensata per chi ha già un rapporto con la banca e vuole portare sullo smartphone le attività essenziali, con un’esperienza gratuita e adatta a un pubblico ampio. La versione 7.8.1 e il supporto da Android 8.0 la rendono una soluzione attuale per molti dispositivi compatibili. La eviterei, invece, se cercassi soprattutto aggregazione tra banche, analisi dettagliate delle spese o una piattaforma indipendente dall’istituto.
Il mio verdetto è quindi favorevole, ma selettivo: per il cliente Allianz Bank che vuole semplicità e accesso rapido, è uno strumento utile da tenere installato; per chi pretende un laboratorio completo di finanza personale, è meglio considerarla come una parte dell’ecosistema, non come l’unica app necessaria.
Pro
- App ufficiale con accesso rapido ai principali servizi bancari.
- Consultazione di saldo e movimenti disponibile anche fuori casa.
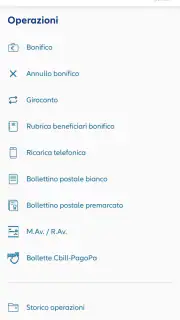
- Bonifici e pagamenti gestibili direttamente dallo smartphone.
- Le notifiche aiutano a monitorare le operazioni sul conto.
- Le funzioni essenziali sono raccolte in un’interfaccia abbastanza ordinata.
Contro
- Alcune operazioni possono richiedere procedure di sicurezza aggiuntive.
- L’esperienza può variare in base al modello e alla versione del sistema.
- Per problemi complessi potrebbe essere necessario contattare l’assistenza.
- L’app richiede una connessione internet per la maggior parte delle funzioni.
- Gli aggiornamenti possono modificare menu e disposizione delle funzioni.
FAQ
Che cos’è Allianz Bank e quali servizi offre?
Allianz Bank è un’applicazione dedicata ai clienti della banca per gestire i propri rapporti bancari direttamente da smartphone o tablet. In base ai servizi disponibili, consente di controllare saldo e movimenti, consultare documenti, effettuare bonifici e pagamenti, gestire carte e ricevere comunicazioni. Le funzioni possono variare secondo il contratto, il profilo del cliente e gli aggiornamenti dell’app.
Come si accede all’app Allianz Bank per la prima volta?
Per utilizzare Allianz Bank è generalmente necessario essere già clienti e possedere le credenziali o il metodo di autenticazione fornito dalla banca. Al primo accesso l’app può richiedere la verifica dell’identità, la configurazione di un PIN, dell’impronta digitale o del riconoscimento facciale, se supportato dal dispositivo. È importante scaricare l’app esclusivamente dagli store ufficiali e non condividere mai codici o password.
Allianz Bank è sicura per effettuare operazioni bancarie?
L’app è progettata per offrire accesso protetto ai servizi bancari tramite credenziali, codici dispositivi e, sui telefoni compatibili, sistemi biometrici. Per mantenere un buon livello di sicurezza è consigliabile aggiornare regolarmente l’app e il sistema operativo, evitare reti Wi-Fi pubbliche non protette e attivare il blocco schermo. La banca non dovrebbe mai chiedere password complete o codici sensibili tramite messaggi o telefonate sospette.
È possibile effettuare bonifici e pagamenti dall’app Allianz Bank?
Sì, l’app può permettere di eseguire diverse operazioni, come bonifici, ricariche o pagamenti, purché siano abilitate per il proprio conto e rispettino i limiti previsti dalla banca. Prima della conferma è opportuno controllare attentamente beneficiario, IBAN, importo e causale. Alcune operazioni potrebbero richiedere un’ulteriore autorizzazione tramite codice dispositivo o autenticazione forte.
Cosa fare se l’app Allianz Bank non funziona o si dimenticano le credenziali?
In caso di problemi di accesso, blocchi o malfunzionamenti, conviene verificare la connessione Internet, installare eventuali aggiornamenti e riavviare il dispositivo. Se il problema riguarda password, PIN o autenticazione, è preferibile utilizzare esclusivamente le procedure ufficiali di recupero indicate nell’app o sul sito della banca. Per assistenza, contattare il servizio clienti attraverso i recapiti ufficiali, senza affidarsi a numeri ricevuti da fonti non verificate.