Alfabeto Banking
Solo AndroidFree· Valutazione degli utenti
Quando uso un’app bancaria, non cerco effetti speciali: voglio capire rapidamente cosa è successo sul conto, controllare le operazioni e gestire le attività quotidiane senza perdere tempo. Alfabeto Banking, l’app finanziaria sviluppata da Fideuram S.p.A., punta proprio su questo tipo di esperienza. È gratuita, adatta a un pubblico PEGI 3 e disponibile per dispositivi con sistema operativo 10 o superiore. Dopo averla provata, la considero una soluzione soprattutto per chi ha già un rapporto con Fideuram e desidera portare le principali operazioni bancarie sullo smartphone.
La prima impressione è quella di uno strumento pensato per accompagnare la gestione ordinaria, non per trasformare il telefono in un centro finanziario pieno di funzioni difficili da interpretare. Il suo valore emerge nelle abitudini ripetute: verificare il saldo prima di una spesa, controllare un addebito, consultare i movimenti appena arriva una notifica o preparare un pagamento senza dover passare dal computer.
Il punto forte, in pratica, è la continuità tra banca e routine personale. Non basta che un’app mostri molte informazioni: deve aiutarmi a trovare quella giusta nel momento in cui serve. In questo articolo descrivo come la userei ogni giorno, quali impostazioni conviene controllare, dove può far risparmiare tempo e in quali situazioni sceglierei invece un’alternativa o un canale diverso.
Un flusso quotidiano semplice, se si parte dall’operazione giusta
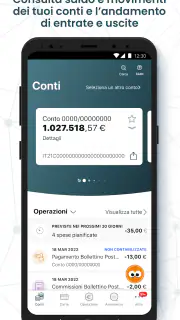
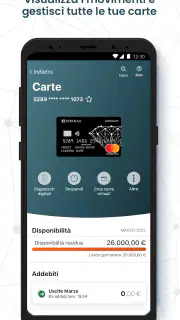
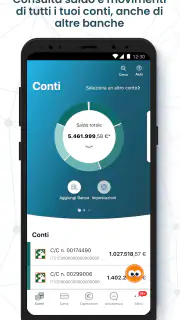
Il modo più efficace per iniziare è non esplorare tutto in una volta. Dopo l’accesso, io partirei dal saldo e dalla lista dei movimenti, perché sono le due schermate che permettono di capire subito la situazione. Il saldo risponde alla domanda più urgente, mentre i movimenti aiutano a verificare se un’uscita è stata registrata correttamente, se un accredito è arrivato e se una spesa recente è già contabilizzata.
Questa distinzione è importante. Una spesa appena effettuata può non apparire nello stesso modo di un’operazione già consolidata, quindi guardare soltanto il saldo rischia di dare una visione incompleta. Quando controllo il conto, preferisco leggere insieme disponibilità e cronologia: è un’abitudine banale, ma riduce gli errori di interpretazione e rende più facile individuare un importo inatteso.
Un esempio realistico è la gestione delle spese di una settimana intensa. Prima di fare la spesa, controllo quanto posso spendere senza intaccare un pagamento già previsto. Dopo l’acquisto, torno sui movimenti per verificare l’importo e riconoscere l’operazione. Se condivido alcune spese con un familiare, questa verifica mi permette anche di recuperare rapidamente la cifra corretta invece di cercarla tra ricevute, messaggi e appunti.
Per un utilizzo del genere, l’app è più utile quando la consultazione diventa breve e regolare. Non la aprirei soltanto quando c’è un problema: una rapida verifica periodica rende più evidente qualsiasi cambiamento insolito. È un approccio più ordinato rispetto all’attesa di fine mese, quando molti movimenti si accumulano e ricostruire le spese diventa più faticoso.
La presenza su smartphone è particolarmente comoda per chi alterna casa, lavoro e spostamenti. Non devo aspettare di avere davanti un computer per controllare un’operazione. D’altra parte, lo schermo più piccolo non è ideale per analizzare una lunga sequenza di movimenti o per confrontare molti importi. Per una consultazione veloce preferisco il telefono; per una revisione finanziaria più ampia, un dispositivo con display grande può risultare più confortevole.
Alfabeto Banking ha raggiunto una media di 4,4 su 5, con circa 54 mila valutazioni e oltre 500 mila installazioni. Questi numeri suggeriscono una presenza consolidata tra gli utenti, ma non sostituiscono la domanda più importante: l’app è adatta al mio modo di usare i servizi Fideuram? Se cerco soprattutto accesso rapido e controllo ordinario, la risposta è positiva. Se invece voglio confrontare prodotti di banche diverse o gestire una situazione finanziaria complessa in un’unica interfaccia, il suo ruolo è più limitato.
Prima configurazione: meno fretta, più controllo
La prima apertura merita qualche minuto in più rispetto alle consultazioni successive. Io controllerei con attenzione il metodo di accesso, il dispositivo autorizzato e il modo in cui l’app comunica le attività importanti. Non conviene saltare le schermate iniziali soltanto per arrivare subito al saldo: una configurazione poco chiara può trasformare una semplice verifica in un passaggio macchinoso ogni volta che si accede.
Terrei inoltre separati due obiettivi: consultare e operare. Leggere un movimento è un’azione diversa dal disporre un pagamento o confermare un’attività sensibile. Quando uso un’app finanziaria, preferisco sapere in anticipo quali passaggi richiedono una conferma aggiuntiva, così non mi trovo a interrompere un’operazione perché non ho a portata di mano il metodo necessario.
Un’abitudine utile consiste nel fare una prima prova in un momento tranquillo, non mentre sono in fila alla cassa o sto cercando di risolvere un’urgenza. Posso così capire dove si trovano le sezioni principali, come tornare indietro e quali informazioni vengono mostrate prima della conferma. Questo piccolo test iniziale ha un vantaggio concreto: nelle occasioni successive mi concentro sull’operazione, non sulla navigazione.
Le impostazioni che controllerei subito
Le notifiche sono il primo punto da esaminare. Non le attiverei o disattiverei tutte senza criterio: sceglierei un livello che mi aiuti a intercettare le attività rilevanti senza riempire il telefono di avvisi che finirei per ignorare. Una notifica utile è quella che mi spinge a verificare qualcosa; troppe notifiche indistinte, invece, perdono valore dopo pochi giorni.
Controllerei anche le impostazioni legate alla sicurezza del dispositivo. Se il telefono viene usato da più persone, o se occasionalmente lo lascio incustodito, è importante evitare che una schermata aperta renda visibili informazioni finanziarie. La comodità dell’accesso rapido deve restare compatibile con la privacy: non sceglierei una modalità più veloce se mi fa sentire insicuro quando il telefono è fuori dalla mia mano.
Un secondo controllo riguarda il comportamento dell’app durante i cambi di rete. Per le operazioni finanziarie preferisco una connessione affidabile e non avvio attività delicate mentre sto passando da una rete all’altra o mi trovo in una zona con segnale instabile. In questi casi, aspettare qualche minuto è più prudente che ripetere un comando perché non so se il primo tentativo sia andato a buon fine.
La versione attuale è la 2.19.1. Quando un’app bancaria propone un aggiornamento, io non lo rimanderei troppo a lungo, soprattutto se il sistema operativo del telefono è compatibile. Non è una garanzia assoluta contro ogni problema, ma mantenere l’app aggiornata è una parte sensata della gestione quotidiana, insieme all’aggiornamento del dispositivo e alla protezione dell’account.
Infine, verificherei che i recapiti e i riferimenti personali associati al rapporto bancario siano corretti, quando l’app consente di consultarli o gestirli. Un contatto non aggiornato può complicare il recupero dell’accesso proprio nel momento meno opportuno. Non è una funzione da usare spesso, ma è una verifica che preferisco fare prima di averne bisogno.
Come velocizzare le operazioni senza perdere attenzione
Costruire una routine breve e ripetibile
Gli utenti esperti non cercano necessariamente di fare tutto più in fretta. Cercano di ripetere sempre gli stessi passaggi, nell’ordine corretto. Con Alfabeto Banking, la mia routine sarebbe questa: accesso, controllo del saldo, lettura dei movimenti recenti, eventuale apertura dell’operazione interessata e uscita dall’app. Se devo fare altro, lo affronto come una seconda attività, senza mescolare controllo e disposizione.
Questa separazione è un vantaggio pratico. Quando entro soltanto per controllare un addebito, non mi distraggo con attività non necessarie. Quando invece devo effettuare un’operazione, verifico prima importo e destinatario e poi mi concentro sulla conferma. È un modo semplice per ridurre il rischio di toccare l’elemento sbagliato, soprattutto su uno schermo piccolo.
Un trucco concreto è preparare le informazioni prima di aprire l’app. Se devo effettuare un pagamento, raccolgo prima i dati necessari e controllo che siano aggiornati. In questo modo non passo continuamente tra messaggi, note e applicazione bancaria. Il tempo risparmiato non deriva da una funzione nascosta, ma dall’eliminazione dei passaggi inutili.
Per le spese ricorrenti, userei la cronologia come strumento di verifica, non come archivio da consultare soltanto a posteriori. Cercare un’operazione precedente può aiutare a riconoscere la descrizione abituale, l’importo e il periodo in cui compare. Non significa assumere che il prossimo addebito sarà identico: serve piuttosto a individuare rapidamente variazioni da controllare.
Scorciatoie mentali più utili di una navigazione frenetica
La scorciatoia migliore è sapere in anticipo quale risposta sto cercando. “Quanto ho disponibile?” richiede il saldo. “È passato quel pagamento?” richiede i movimenti. “Questa cifra è corretta?” richiede l’apertura del dettaglio. Formulare la domanda prima di toccare lo schermo evita di esplorare sezioni a caso e rende l’uso più prevedibile.
Un’altra buona pratica è non confondere la ricezione di una notifica con la conclusione di una verifica. L’avviso può segnalare un’attività, ma io aprirei comunque l’app quando l’importo è importante o non riconosco subito il movimento. La notifica è un promemoria; il controllo nella cronologia è il passaggio che mi permette di contestualizzare l’operazione.
Quando l’app non risponde come previsto, eviterei di ripetere immediatamente la stessa azione. Prima controllerei la cronologia e il saldo, poi deciderei se riprovare. Questo è particolarmente importante per le operazioni che possono essere registrate anche se la schermata finale non si è caricata correttamente. La prudenza qui vale più di qualche secondo guadagnato.
Alfabeto Banking è gratuito, un aspetto che rende facile provarla senza aggiungere un costo specifico per l’app. Tuttavia, “gratuita” non significa automaticamente adatta a ogni esigenza bancaria: eventuali condizioni del conto, dei servizi o delle operazioni dipendono dal rapporto con la banca, non dall’installazione dell’applicazione. Io la valuterei quindi come interfaccia per il mio rapporto Fideuram, non come prodotto finanziario indipendente.
Quando il telefono non è lo strumento migliore
Per un controllo rapido, lo smartphone è il dispositivo più pratico. Per leggere molti movimenti, verificare una serie di spese o lavorare con documenti estesi, preferirei però un canale con più spazio. L’app non deve essere giudicata male per questo: ogni interfaccia mobile sacrifica una parte della visione d’insieme in cambio della portabilità.
La sceglierei anche meno volentieri se il mio obiettivo principale fosse aggregare conti di banche differenti, costruire analisi dettagliate del budget o ottenere una panoramica patrimoniale complessa. In quel caso, uno strumento dedicato alla gestione finanziaria personale potrebbe offrire una lettura più ampia, mentre Alfabeto Banking resterebbe utile per il rapporto specifico con Fideuram.
Non la consiglierei senza riserve a chi non dispone di un dispositivo compatibile o a chi trova scomoda la gestione bancaria da smartphone. Per queste persone, il supporto tradizionale o l’accesso da computer può essere più adatto. La comodità dell’app nasce proprio dall’uso frequente del telefono; se il telefono non è il proprio ambiente naturale, il vantaggio diminuisce.
Limiti da conoscere prima di affidarle la routine bancaria
Il primo limite è legato alla natura stessa dell’app: non sostituisce il giudizio dell’utente. Mostrare saldo e movimenti rende più semplice controllare il conto, ma non decide quali spese siano sostenibili, né interpreta automaticamente ogni variazione nel modo che serve a me. Per questo continuo a usare un metodo personale per le spese importanti, anche quando l’app mi offre una consultazione immediata.
Un secondo limite riguarda la dipendenza dal dispositivo. Batteria scarica, connessione instabile o telefono non disponibile possono rendere meno comodo l’accesso proprio quando serve. Io non baserei tutta la mia organizzazione finanziaria su un’unica modalità: conserverei i riferimenti importanti in modo sicuro e saprei quale canale alternativo utilizzare in caso di necessità.
C’è poi la curva di apprendimento delle operazioni meno frequenti. Le consultazioni di base diventano rapidamente familiari, mentre le attività che svolgo raramente richiedono più attenzione. Invece di improvvisare, farei una prova guidata quando non ho urgenza, leggendo ogni schermata prima di confermare. Questo approccio è più lento la prima volta, ma riduce la possibilità di dover correggere un errore.
La sicurezza introduce inevitabilmente qualche attrito. Un accesso o una conferma più rigorosi possono sembrare scomodi rispetto a un’app non finanziaria, ma nel contesto bancario considero questo compromesso ragionevole. Non cercherei di aggirare i passaggi di protezione per guadagnare velocità: preferisco una procedura leggermente più lunga, purché sia chiara e coerente.
Il fatto che l’app sia classificata PEGI 3 indica un’ampia accessibilità anagrafica, ma non significa che ogni funzione sia adatta a essere usata senza supervisione. La gestione del denaro richiede comunque consapevolezza, soprattutto quando il dispositivo viene condiviso o quando più persone partecipano alle decisioni finanziarie familiari.
Chi può trarne davvero vantaggio
La consiglierei a chi è già cliente Fideuram e vuole controllare il proprio rapporto bancario con regolarità, senza dipendere sempre da un computer. È adatta a chi preferisce verifiche brevi, operazioni organizzate e una presenza costante sul telefono. Anche chi viaggia spesso o alterna luoghi diversi può apprezzare la possibilità di consultare il conto nel momento in cui ne ha bisogno.
La vedo utile anche per chi vuole migliorare la propria disciplina finanziaria senza adottare strumenti complessi. Aprire l’app con una frequenza stabilita, confrontare saldo e movimenti e controllare le spese ricorrenti crea una base concreta per capire come si muove il denaro. Non è un sistema completo di pianificazione, ma può diventare il punto di partenza per una routine più ordinata.
La sceglierei meno volentieri per chi cerca un’app indipendente dalla propria banca, un aggregatore multi-conto o una piattaforma centrata su analisi avanzate. In questi casi, un’alternativa specializzata può essere più adatta, anche se probabilmente richiederà maggiore configurazione. La decisione dipende quindi dal compromesso preferito: semplicità collegata a Fideuram oppure ampiezza e personalizzazione offerte da strumenti più generali.
Fideuram S.p.A. ha pubblicato l’app il 9 dicembre 2020, e la sua permanenza nel tempo, insieme alla versione attuale, mostra un prodotto che continua a essere mantenuto. Per me questo è un elemento positivo, ma non lo trasformerei in una promessa assoluta: prima di installarla controllerei sempre la compatibilità del dispositivo e, dopo l’installazione, leggerei con calma le istruzioni mostrate nell’app.
Il mio giudizio dopo averla inserita nella routine
Alfabeto Banking funziona meglio quando la tratto come uno strumento quotidiano di controllo, non come un’app da aprire soltanto davanti a un problema. Il suo approccio è concreto: saldo, movimenti e gestione del rapporto bancario diventano accessibili dal telefono, con una procedura che può diventare familiare dopo pochi utilizzi. La gratuità facilita la prova, mentre la compatibilità con sistemi operativi recenti la rende una scelta naturale per molti dispositivi ancora aggiornati.
Il mio consiglio è di iniziare con una routine minima, controllare subito notifiche e sicurezza, e poi aggiungere soltanto le attività che svolgo davvero. Preparare i dati prima di un’operazione, verificare la cronologia dopo un errore di caricamento e separare consultazione da conferma sono tre abitudini più preziose della ricerca di scorciatoie spettacolari.
Non la considererei la scelta universale per la gestione finanziaria personale. Se voglio analisi elaborate, più banche nello stesso spazio o una pianificazione dettagliata, guarderei altrove. Se invece sono cliente Fideuram e desidero una banca sempre disponibile per le verifiche ordinarie, Alfabeto Banking è una soluzione convincente, con un equilibrio sensato tra accessibilità e attenzione alla sicurezza.
In definitiva, la sua qualità si misura meno dal numero di funzioni che uso una volta e più dalla facilità con cui posso ripetere correttamente le operazioni importanti. Per questo la raccomanderei a un amico che vuole tenere sotto controllo il conto dal telefono senza complicarsi la vita: non promette di sostituire ogni strumento finanziario, ma svolge bene il ruolo di accesso mobile al proprio rapporto Fideuram.
Pro
- Interfaccia intuitiva e facile da consultare anche per chi usa poco il mobile banking.
- Accesso rapido a saldo
- movimenti e operazioni principali direttamente dallo smartphone.
- Notifiche utili per monitorare accrediti
- addebiti e variazioni del conto.
- Possibilità di gestire le operazioni bancarie senza recarsi in filiale.
- Strumenti digitali che aiutano a tenere sotto controllo le proprie finanze.
Contro
- Alcune funzioni potrebbero richiedere una verifica dell’identità aggiuntiva.
- L’esperienza può dipendere dalla stabilità della connessione internet.
- Non tutti i servizi bancari potrebbero essere disponibili dall’app.
- Gli utenti meno esperti potrebbero aver bisogno di tempo per orientarsi nei menu.
- Eventuali aggiornamenti possono modificare la disposizione delle funzioni.
FAQ
Che cos’è Alfabeto Banking e quali operazioni consente di effettuare?
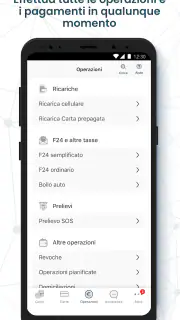
Alfabeto Banking è il servizio di mobile banking di Banca Mediolanum, pensato per gestire il conto e i prodotti finanziari direttamente da smartphone o tablet. Dopo l’accesso è possibile controllare saldo e movimenti, effettuare bonifici, pagare bollettini, gestire carte, consultare documenti e monitorare investimenti. Le funzioni disponibili possono variare in base al contratto sottoscritto e al profilo dell’utente.
Alfabeto Banking è sicuro per gestire conto, carte e pagamenti?
Durante la prova, l’applicazione utilizza diversi sistemi di protezione per limitare gli accessi non autorizzati e confermare le operazioni sensibili. In genere l’autenticazione può includere credenziali personali, codice dispositivo e riconoscimento biometrico, se supportato dallo smartphone. È comunque importante mantenere aggiornati sistema operativo e app, non condividere i codici e non accedere tramite reti Wi-Fi pubbliche non affidabili.
Come si accede ad Alfabeto Banking e cosa serve per attivarlo?
Per utilizzare Alfabeto Banking è necessario essere clienti della banca e avere le credenziali del servizio di internet banking o seguire la procedura di registrazione indicata dall’istituto. L’attivazione può richiedere la verifica dell’identità, un numero di telefono associato e la configurazione di un dispositivo autorizzato. In caso di primo accesso, cambio di smartphone o credenziali dimenticate, bisogna seguire le istruzioni ufficiali o contattare l’assistenza.
È possibile usare Alfabeto Banking per gestire carte, bonifici e pagamenti?
Sì, l’app è progettata per riunire numerose operazioni quotidiane in un’unica interfaccia. In base ai servizi attivi sul conto, si possono visualizzare disponibilità e movimenti delle carte, controllare alcune impostazioni, disporre bonifici e pagare determinati avvisi o bollettini. Prima di confermare un’operazione è consigliabile controllare attentamente beneficiario, importo, causale e eventuali commissioni applicate.
Alfabeto Banking è gratuita e su quali dispositivi è disponibile?
Il download dell’applicazione può essere gratuito dagli store ufficiali, ma questo non significa necessariamente che tutte le operazioni bancarie siano prive di costi. Eventuali commissioni dipendono dal conto, dalla carta, dal tipo di pagamento e dalle condizioni contrattuali applicate dalla banca. Alfabeto Banking è destinata a dispositivi Android e iOS compatibili; è preferibile scaricarla solo da Google Play o App Store e verificare i requisiti aggiornati.