Google Wallet e l’arte di sparire quando serve
La prova più severa per un’app finanziaria non è convincere l’utente a usarla: è riuscire a fargli dimenticare di averla aperta. Dopo aver usato Google Wallet per pagamenti, carte fedeltà e biglietti, la mia impressione è netta: il portafoglio digitale sta entrando in una fase adulta, e il suo valore non si misura più dalla quantità di funzioni esibite, ma dalla precisione con cui elimina piccoli attriti quotidiani. La categoria non corre verso un’altra app spettacolare; corre verso un’infrastruttura affidabile, discreta e capace di capire il contesto.
Questa è la tesi che Wallet rende più evidente di molti concorrenti: il futuro dei pagamenti mobili non appartiene alla piattaforma che chiede più attenzione, bensì a quella che sa intervenire soltanto quando serve. È un cambiamento importante. Per anni abbiamo giudicato le app in base alla ricchezza della schermata iniziale, alla personalizzazione e al numero di servizi incorporati. Nel settore finanziario, invece, la maturità coincide quasi con l’opposto: meno passaggi, meno dubbi, meno occasioni per chiedersi se una transazione sia andata a buon fine.
Il portafoglio digitale dopo la novità
La soglia minima è ormai molto più alta
Oggi nessuno considera sufficiente poter aggiungere una carta bancaria. Un’app di portafoglio deve riconoscere i pagamenti senza contatto, proteggere l’accesso con il blocco del telefono, mostrare le carte in modo rapido e gestire almeno una parte di biglietti, tessere e pass. Deve inoltre spiegare con chiarezza cosa è successo dopo ogni acquisto. La ricevuta mentale dell’utente è semplice: ho avvicinato il telefono, il terminale ha risposto, la banca ha registrato l’operazione. Se anche uno solo di questi passaggi appare incerto, la fiducia si incrina.
La linea di base comprende anche la compatibilità. Un portafoglio digitale vive dentro un ecosistema: telefono, sistema operativo, banca, circuito della carta, negozio e terminale devono collaborare. Non basta un’interfaccia elegante se l’istituto non autorizza la carta o se il negozio non accetta quel tipo di pagamento. Per questo le app di questa categoria vengono giudicate meno come prodotti isolati e più come accordi silenziosi tra molte parti.
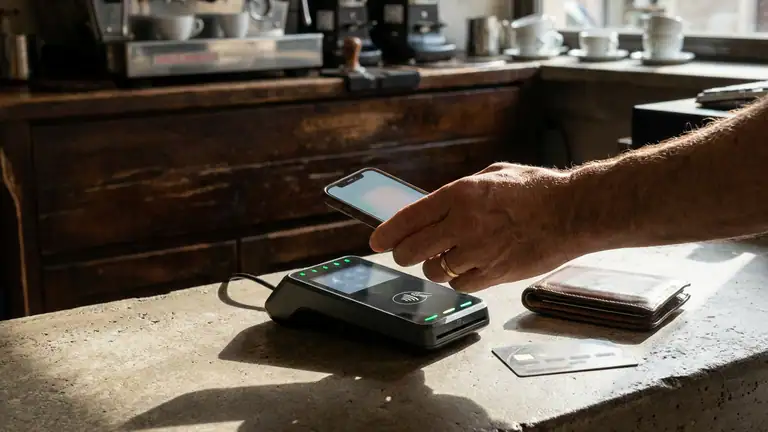
In questa prospettiva, la semplicità di Google Wallet è meno banale di quanto sembri. La schermata principale mette davanti le carte e lascia sullo sfondo il resto. Durante le mie prove, il gesto utile era quasi sempre immediato: sbloccare il telefono, scegliere la carta quando necessario, avvicinarlo al lettore. Non c’è una lunga procedura a cui affezionarsi, e questa è una qualità. Un’app finanziaria non dovrebbe trasformare il pagamento di un caffè in una visita guidata.
Il segnale più forte: l’app che si fa da parte
Il segnale più interessante di Google Wallet non è una singola funzione, ma il modo in cui il servizio distribuisce la propria presenza. Le carte sono disponibili senza occupare il centro della scena; i biglietti possono comparire nel momento in cui diventano utili; la sicurezza è legata al dispositivo e ai suoi sistemi di autenticazione, non a una password da ricordare ogni volta. La vera innovazione è la riduzione dell’attenzione richiesta.
Questo principio cambia anche il modo in cui si valuta la qualità. In un’app di scrittura o in un gioco come Royal Match, il tempo trascorso è spesso un indicatore di successo. In Wallet accade il contrario: una sessione breve e senza esitazioni è il risultato migliore. L’app funziona quando non induce l’utente a esplorare, ma quando gli permette di concludere un’azione e tornare a ciò che stava facendo.
La stessa logica si ritrova, in forme diverse, in Canva: Disegno AI, Foto, Video, dove il valore sta nel passaggio rapido dall’idea al risultato. Ma la posta in gioco è diversa. Un progetto grafico può tollerare tentativi e revisioni; un pagamento no. Wallet deve quindi combinare velocità e cautela, una coppia più difficile da gestire di quanto lasci intendere la sua interfaccia pulita.
Le convenzioni che Wallet segue senza discuterle
Google Wallet rispetta quasi tutte le regole ormai consolidate della categoria. Usa il telefono come chiave d’accesso, presenta le carte con una metafora visiva comprensibile e si appoggia alla familiarità del marchio Google. La navigazione è costruita per chi vuole recuperare rapidamente una carta, non per chi desidera imparare un nuovo sistema. Anche l’organizzazione di biglietti e tessere segue una convenzione intuitiva: ogni elemento è un oggetto da aprire, mostrare o utilizzare.
È una scelta prudente, ma corretta. In finanza, la familiarità riduce il rischio di errore. L’utente non vuole chiedersi quale pulsante rappresenti il pagamento senza contatto o se una carta sia effettivamente pronta all’uso. Le app che cercano di reinventare troppo questa grammatica finiscono spesso per sembrare moderne soltanto nelle schermate promozionali.
La prudenza, però, ha un costo. Wallet appare più forte come strumento operativo che come centro di controllo delle proprie spese. Si può vedere l’attività collegata ai pagamenti, ma non è pensato per diventare un vero diario finanziario, né per sostituire l’app della banca. Questa separazione mantiene il servizio leggibile, ma lascia scoperto un bisogno crescente: capire non soltanto come ho pagato, ma che effetto ha avuto quel pagamento sul mio bilancio.
La convenzione che il prodotto mette in discussione
La convenzione sfidata da Google Wallet è l’idea che un portafoglio digitale debba essere un luogo da visitare. Il modello tradizionale delle app suggerisce di aprire, controllare, navigare e scegliere. Wallet tende invece a spostare il lavoro nei momenti precedenti e successivi all’azione: il dispositivo autentica, il sistema prepara il pagamento, il terminale conferma, la carta resta disponibile per la prossima volta.
Questo approccio è evidente anche nel confronto con servizi di intrattenimento come WEBTOON: Manga, Comics, Manhwa o ESPN. Quelle app hanno bisogno di riportare l’utente al loro interno, di costruire una relazione fatta di aggiornamenti, contenuti e abitudini. Wallet deve costruire una relazione diversa: non la frequenza, ma la prevedibilità. Se lo apro spesso per controllare che tutto funzioni, non è necessariamente un buon segno.
La sfida è sottile perché l’assenza di spettacolo può sembrare assenza di progresso. Un portafoglio che non mostra animazioni elaborate o una bacheca ricca di contenuti rischia di apparire fermo. In realtà, la direzione più avanzata è proprio quella che porta le funzioni fuori dalla schermata principale e le avvicina al contesto: il tornello, la cassa, il viaggio, l’ingresso a un evento.
Cosa raccontano i prodotti vicini
I prodotti collegati aiutano a capire quanto stia cambiando l’aspettativa degli utenti. Magic Tiles 3 dimostra quanto un’app possa costruire un ciclo immediato: tocco, risposta, ritmo, nuova prova. ESPN lavora sulla tempestività: il contenuto deve arrivare quando la partita è in corso o quando il risultato ha appena cambiato il quadro. Canva riduce la distanza tra intenzione e produzione. Royal Match trasforma la ripetizione in una sequenza di ricompense.
Wallet non può copiare nessuno di questi meccanismi, e sarebbe un errore farlo. Può però assorbire la lezione comune: ogni azione deve avere un esito leggibile. Un pagamento deve confermare senza ambiguità; una carta aggiunta deve risultare pronta; un biglietto deve essere recuperabile senza caccia al tesoro. La categoria finanziaria sta importando questa chiarezza, non il linguaggio ludico o editoriale.
Da Canva arriva anche un’altra aspettativa: la personalizzazione deve essere utile, non decorativa. In Wallet, l’ordine delle carte, la disponibilità dei pass e la scelta della carta predefinita hanno un valore concreto. Personalizzare significa ridurre il numero di decisioni nei momenti di fretta. È un criterio più severo di cambiare colori o sfondi, perché misura la personalizzazione in secondi risparmiati.
Da ESPN arriva il tema della rilevanza temporale. Un biglietto per un volo, un abbonamento o un evento non ha lo stesso valore ogni giorno. Il portafoglio digitale più maturo dovrebbe sapere quali elementi sono urgenti e quali possono restare in archivio. Google Wallet si muove in questa direzione, ma l’esperienza dipende ancora molto dal tipo di pass e dal modo in cui il partner lo ha creato.
Lo standard emergente: contesto, prova e controllo
Il nuovo standard della categoria si sta formando attorno a tre parole: contesto, prova e controllo. Contesto significa mostrare la carta o il biglietto giusto nel momento giusto. Prova significa rendere verificabile ogni passaggio, dal dispositivo autorizzato alla conferma del pagamento. Controllo significa permettere all’utente di bloccare, rimuovere o modificare rapidamente ciò che non riconosce.
Google Wallet copre bene la parte del contesto operativo e quella della protezione legata al telefono. Il blocco dello schermo non è un ostacolo aggiunto: è parte della sicurezza quotidiana. Questo è uno dei punti in cui il prodotto appare maturo, perché non chiede di costruire un rituale completamente nuovo. Trasforma un’abitudine già presente, lo sblocco del dispositivo, in una barriera per l’accesso al portafoglio.
La prova, invece, deve essere più leggibile. La conferma di un pagamento può arrivare dal terminale, dalla banca e dal telefono, ma non sempre questi segnali formano una storia unica. Per un utente esperto è facile ricostruire l’accaduto; per chi teme un doppio addebito o una carta non autorizzata, ogni differenza di tempi e diciture può generare ansia.
Il controllo è la frontiera più delicata. Aggiungere una carta è semplice soltanto quando tutto va bene. Quando una carta scade, viene sostituita, viene rifiutata o deve essere rimossa da più dispositivi, l’utente torna a confrontarsi con regole bancarie e impostazioni distribuite. Il portafoglio può rendere il percorso più chiaro, ma non può cancellare del tutto la complessità degli intermediari.
Dove la categoria è ancora indietro
Il limite principale non è la tecnologia del pagamento, bensì la frammentazione. Non tutte le banche si comportano allo stesso modo, non tutti i negozi aggiornano i terminali con la stessa velocità e non tutti i biglietti digitali sono progettati per essere gestiti da un portafoglio. L’utente vede un’unica app, ma dietro quella superficie esistono accordi, formati e politiche differenti.
Resta poi il problema della fiducia informata. La sicurezza è un vantaggio soltanto se l’utente capisce abbastanza da sentirsi al sicuro. Messaggi troppo generici, autorizzazioni poco spiegate o notifiche che arrivano in ritardo alimentano il dubbio. Un’app finanziaria non deve soltanto impedire l’uso fraudolento: deve aiutare a riconoscere rapidamente ciò che è normale e ciò che merita attenzione.
Anche l’accessibilità merita più spazio. Un portafoglio digitale dovrebbe funzionare bene con caratteri ingranditi, lettori vocali, contrasto elevato e interazioni ridotte. La semplicità visiva non coincide automaticamente con l’accessibilità. Una carta elegante ma poco descritta, un pulsante non annunciato correttamente o una conferma affidata soltanto al colore possono trasformare un gesto rapido in un ostacolo.
Infine, la categoria deve chiarire meglio il rapporto tra comodità e dati. Un portafoglio conosce elementi sensibili: carte, acquisti, spostamenti, biglietti, abitudini. La protezione tecnica è fondamentale, ma lo è anche la trasparenza su ciò che viene raccolto, sincronizzato e condiviso. La fiducia non nasce soltanto dal fatto che un sistema è difficile da violare; nasce dal sapere come si comporta quando tutto procede normalmente.
La conseguenza per chi usa il telefono per pagare
Per l’utente, il risultato è un cambio di aspettative. Non si cerca più soltanto un modo per lasciare la carta fisica a casa. Si pretende che il telefono sappia essere un portafoglio senza diventare un’altra fonte di lavoro. Questo significa configurazione semplice, conferme chiare, recupero veloce dei pass e una gestione comprensibile quando qualcosa si rompe.
In questo quadro, Wallet è convincente soprattutto nelle situazioni ordinarie: una spesa al supermercato, un caffè, un ingresso, una tessera da mostrare senza rovistare nella borsa. La sua forza non è trasformare il pagamento in un’esperienza memorabile, ma renderlo abbastanza affidabile da non meritare un ricordo.
Le debolezze emergono nei casi meno lineari. La disponibilità dipende dalla banca e dal paese; alcune funzioni possono non essere uniformi; il controllo dettagliato delle finanze resta spesso nelle applicazioni degli istituti. Chi cerca analisi di spesa, categorie, obiettivi o strumenti di risparmio dovrà continuare a usare altri servizi. Wallet è un portafoglio, non ancora una cabina di regia completa del denaro personale.
Questa distinzione è salutare, purché venga comunicata senza ambiguità. Il rischio delle app finanziarie generaliste è promettere un centro universale e poi distribuire l’esperienza tra schermate, partner e condizioni diverse. Un prodotto più onesto definisce bene il proprio perimetro e lo esegue con precisione.
La direzione dei prossimi anni
La categoria si sta dirigendo verso portafogli più predittivi, ma la previsione dovrà restare subordinata al controllo. Sapere che un biglietto sta per essere utilizzato può essere utile; decidere automaticamente quale carta usare o interpretare un acquisto senza spiegazioni può diventare invasivo. Il prossimo passo non è fare tutto al posto dell’utente, ma suggerire con sufficiente contesto e lasciare una scelta comprensibile.
Ci sarà anche una maggiore convergenza tra pagamento, identità e accesso. Carte d’imbarco, abbonamenti, tessere e credenziali possono vivere nello stesso spazio, ma questo rende ancora più importante la separazione tra ciò che serve subito e ciò che deve restare protetto. Il portafoglio del futuro sarà meno simile a una raccolta di immagini e più simile a un sistema di priorità personali.
Google Wallet indica questa direzione senza aver risolto ogni problema. È già abbastanza discreto da mostrare quale sarà il metro di giudizio futuro: non quante cose contiene, ma quanto bene distingue il momento in cui deve comparire da quello in cui deve sparire. I concorrenti potranno aggiungere funzioni, premi e servizi; la vera gara sarà rendere ogni passaggio più verificabile e meno stressante.
Alla fine, il valore di Google Wallet non sta nel sostituire completamente il portafoglio fisico o l’app della banca. Sta nel dimostrare che una categoria finanziaria può diventare più utile proprio riducendo la propria invadenza. Dopo averlo provato, la conclusione è chiara: il portafoglio digitale maturo non chiede di essere visitato, chiede di essere pronto. E il prossimo standard, per utenti e produttori, sarà la fiducia senza attrito: pagare con rapidità, capire cosa è successo e mantenere sempre il controllo.