DiaPay
Solo AndroidFree· Valutazione degli utenti
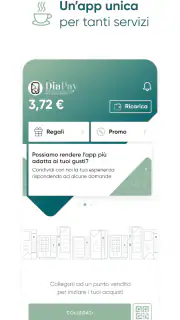
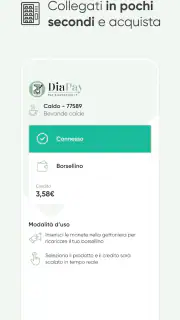
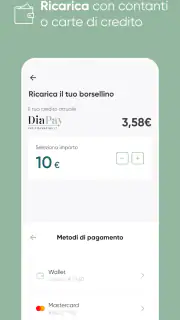
Quando ho bisogno di comprare qualcosa da un distributore automatico, la parte più scomoda non è quasi mai scegliere lo snack o la bevanda: è avere con sé le monete giuste, capire se il lettore accetta la carta e completare il pagamento senza perdere tempo. DiaPay nasce proprio per rendere più semplice quel momento. È un’app gratuita di MatiPay dedicata alla pausa e ai pagamenti presso i distributori compatibili, con la possibilità di ricaricare il credito usando monete, PayPal o carta di credito.
La prima impressione è positiva perché il suo scopo è molto concreto. Non cerca di diventare un portafoglio digitale universale né un’app per ordinare cibo a domicilio: serve soprattutto quando ci si trova davanti a una macchina automatica collegata al servizio. In questo senso, la sua utilità dipende meno da quanto spesso si apre l’app e più da quanto spesso si incontra un distributore compatibile nella propria routine.
Ho apprezzato anche il fatto che l’app rientri nella categoria delle soluzioni per mangiare e bere, senza complicare un’operazione che dovrebbe durare pochi secondi. L’esperienza migliore si ottiene quando la preparo prima della pausa, verifico di avere un metodo di ricarica pronto e poi uso il telefono al momento dell’acquisto. Il vero vantaggio di DiaPay è trasformare una piccola difficoltà ricorrente in un gesto più prevedibile.
La prima settimana: semplice da capire, utile quando il contesto è quello giusto
Durante i primi giorni l’app convince soprattutto per la chiarezza del caso d’uso. Se lavoro in un ufficio, studio in una struttura con distributori automatici o frequento un luogo dove le macchine sono parte della quotidianità, posso associare DiaPay a un’abitudine precisa: pausa, scelta del prodotto, pagamento. Non devo ricordarmi una procedura complessa; devo soltanto avere il telefono disponibile e un metodo per alimentare il credito.
Il supporto a monete, PayPal e carta di credito è importante perché copre situazioni diverse. Le monete possono essere comode se le ho già in tasca e voglio caricare il saldo senza usare un conto online. PayPal è pratico per chi lo utilizza già e preferisce non inserire ogni volta i dati della carta. La carta, invece, resta la scelta più naturale per chi vuole mantenere tutto concentrato sul metodo di pagamento abituale.
Questa flessibilità non significa che ogni opzione sia ugualmente comoda per ogni persona. Se compro raramente dai distributori, potrei preferire il pagamento tradizionale, quando disponibile, invece di installare un’app e mantenere un credito digitale. Al contrario, chi acquista spesso può trovare utile evitare la ricerca delle monete e avere una procedura sempre uguale.
Un esempio realistico è la pausa di metà mattina in ufficio. Arrivo davanti al distributore, scelgo una bottiglietta d’acqua o uno snack e non devo controllare il portamonete. Se ho già predisposto il saldo, la parte digitale resta sullo sfondo e l’acquisto diventa più rapido. Questo è il tipo di comodità che si nota subito, ma soltanto se la macchina presente è effettivamente collegata al sistema.
Il punto da verificare fin dall’inizio è quindi la compatibilità del luogo in cui intendo usare l’app. Non la considererei una soluzione da installare alla cieca per qualsiasi distributore: prima cercherei il riferimento a DiaPay sulla macchina o seguirei le indicazioni mostrate dal dispositivo. È un passaggio piccolo, ma evita la delusione più comune, cioè scoprire di avere l’app pronta proprio davanti a un distributore che non la supporta.
La configurazione iniziale è anche il momento giusto per decidere come gestire il credito. Per un uso occasionale, una ricarica contenuta è più prudente: riduce il denaro inutilizzato nell’app e mi permette di capire se il servizio si adatta davvero ai miei spostamenti. Per una pausa quotidiana, invece, può essere più comodo ricaricare con un metodo già familiare e non ripetere l’operazione ogni volta.
Ho trovato interessante proprio questa differenza tra uso occasionale e uso abituale. DiaPay non dà il meglio quando la considero un’app da aprire per curiosità; dà il meglio quando risolve un gesto che ripeto. La prima settimana serve quindi a capire non solo come funziona, ma se nella mia vita esiste una frequenza sufficiente per giustificarne la presenza sul telefono.
Il pagamento digitale non elimina ogni controllo
Passare alle monete, a PayPal o alla carta non significa smettere di prestare attenzione. Prima di confermare una ricarica, controllerei sempre l’importo e il metodo scelto, soprattutto se sto usando l’app in fretta. Il vantaggio è la comodità, non l’automazione completa delle decisioni: scelgo comunque il prodotto sul distributore e devo assicurarmi che l’operazione sia andata a buon fine.
Un’altra abitudine utile è non aspettare l’ultimo momento per ricaricare. Se mi accorgo del saldo basso soltanto davanti alla macchina, la pausa può diventare più lunga proprio quando volevo velocizzarla. Una ricarica effettuata in anticipo, quando ho tempo di controllare con calma, rende l’uso quotidiano più lineare. È un dettaglio semplice, ma fa la differenza tra un’app che sembra utile e un’app che entra davvero nella routine.
Dal primo mese all’uso continuativo: il valore dipende dalla frequenza
Dopo l’entusiasmo iniziale, la domanda diventa inevitabile: DiaPay merita di restare installata? La mia risposta è sì soprattutto per chi utilizza spesso distributori compatibili. In quel caso la ricarica tramite monete, PayPal o carta non è una funzione da provare una volta, ma un modo ricorrente per gestire le pause. Ogni singolo acquisto può sembrare piccolo, ma la comodità si accumula quando non devo cercare contanti o affrontare lettori di pagamento poco intuitivi.
Per chi usa un distributore soltanto ogni tanto, il giudizio è diverso. L’app può comunque essere utile, ma il beneficio deve superare il piccolo costo mentale di ricordarsi l’account, il saldo e il metodo di ricarica. Se nel mio percorso quotidiano ho già sempre monete o posso pagare direttamente con la carta sul distributore, l’alternativa tradizionale potrebbe essere più immediata.
La sua forza, quindi, non sta nel sostituire ogni altra forma di pagamento, ma nel creare una corsia coerente per un ambiente specifico. Questo la rende più concreta di molte app che cercano di coprire troppe esigenze, ma anche più dipendente dal contesto. Non la sceglierei come strumento generale per gestire il cibo o le spese quotidiane: la sceglierei per rendere più ordinato il rapporto con i distributori automatici che la supportano.
Un vantaggio meno evidente riguarda la preparazione delle pause in luoghi condivisi. Se passo molte ore in un ufficio o in una struttura dove il distributore è sempre nello stesso punto, posso costruire un’abitudine stabile: controllo il credito quando serve, ricarico con il metodo più comodo e uso l’app senza dover ripensare ogni volta alla procedura. In questo scenario la tecnologia smette di essere protagonista e diventa una piccola infrastruttura personale.
Però non confonderei questa comodità con un risparmio automatico. Pagare in modo digitale può rendere l’acquisto più fluido e quindi anche più facile da ripetere senza pensarci. Se tendo a prendere snack o bevande per impulso, avere un saldo pronto potrebbe ridurre la pausa necessaria per valutare la spesa. Per me il modo migliore di usarla è stabilire un limite personale e ricaricare soltanto quanto prevedo di consumare in un periodo ragionevole.
Questo è uno dei motivi per cui consiglio di considerare DiaPay come uno strumento di servizio, non come un secondo portafoglio da alimentare senza controllo. Il credito deve avere una funzione chiara. Se la uso per le pause di lavoro, posso decidere in anticipo quanto destinare a quella routine. Se la uso saltuariamente, manterrei un saldo ridotto e ricaricherei solo quando so che il distributore sarà compatibile.
Come si confronta con le alternative abituali
Rispetto alle monete, DiaPay è più comoda quando non voglio portare contanti o quando il prezzo esatto richiederebbe una combinazione di spiccioli. Le monete, però, hanno il vantaggio di non richiedere telefono, connessione o preparazione digitale. Sono meno eleganti, ma spesso immediate: se le ho già, il pagamento può essere concluso senza aprire nulla.
Rispetto al pagamento diretto con carta sul distributore, l’app può offrire un’esperienza più coerente per chi preferisce centralizzare la ricarica e usare poi il credito. La carta direttamente sulla macchina, invece, può essere migliore per un acquisto isolato, soprattutto se non voglio lasciare un saldo nell’app. La scelta dipende dalla frequenza e dal tipo di lettore presente, non da una superiorità assoluta di un metodo.
PayPal resta un’alternativa interna interessante per chi lo usa già, ma non è necessariamente il metodo più rapido per tutti. Chi ha maggiore familiarità con la carta potrebbe preferirla; chi evita di inserire i dati della carta in più servizi potrebbe sentirsi più tranquillo con PayPal. Il valore di DiaPay è proprio offrire queste strade nello stesso contesto, non obbligare ogni utente a una sola soluzione.
Non la metterei sullo stesso piano delle app per ordinare pasti, dei programmi fedeltà dei supermercati o dei portafogli digitali generici. Quelle applicazioni hanno un raggio d’azione più ampio; DiaPay è più mirata. Se cerco promozioni, consegne, ricette o una gestione completa delle spese alimentari, guarderei altrove. Se voglio soltanto rendere più pratico l’acquisto da un distributore compatibile, la sua specializzazione è un pregio.
Manutenzione, attriti e motivi per cui può stancare
La manutenzione quotidiana non è pesante, ma esiste. Devo ricordarmi di avere il telefono carico, mantenere aggiornato il metodo di pagamento e controllare il credito quando utilizzo spesso il servizio. Anche l’applicazione stessa va mantenuta aggiornata: la versione attuale è la 5.5.0 e il supporto parte da Android 7.0, un requisito accessibile per molti dispositivi ma comunque da considerare prima dell’installazione.
Su iPhone o Android, la comodità reale può dipendere dal modo in cui il mio telefono gestisce notifiche, connessione e autenticazione dei pagamenti. Non darei per scontato che ogni passaggio sia identico per tutti: un utente abituato a pagare in un tocco potrebbe percepire qualche secondo in più come un fastidio, mentre chi ha già avuto problemi con le monete potrebbe considerarlo irrilevante.
Il principale punto di attrito è la dipendenza dall’ecosistema DiaPay. Se cambio spesso sede, viaggio o uso distributori di marche e gestori diversi, potrei incontrare situazioni in cui l’app non mi serve. In quei casi una carta o le monete restano più universali. La soluzione migliore per me sarebbe mantenere DiaPay come opzione aggiuntiva, non eliminare ogni alternativa e trovarmi senza un metodo di pagamento adatto.
Un secondo motivo di stanchezza è la gestione del saldo. Un credito digitale è comodo finché ricordo quanto ho caricato e dove posso usarlo. Se accumulo piccole somme senza frequentare più quel luogo, l’app perde valore. Per questo eviterei ricariche abbondanti all’inizio e preferirei osservare la mia frequenza reale. È un consiglio particolarmente importante per chi prova molte app di pagamento e tende a lasciare importi residui in ciascuna.
La terza fonte di fatica è psicologica: ogni passaggio aggiuntivo pesa di più quando ho fretta. Se il distributore accetta già la carta in modo affidabile, aprire DiaPay potrebbe sembrare un giro inutile. L’app deve quindi ridurre un problema concreto, come l’assenza di monete o la necessità di usare un credito dedicato. Senza quel problema, la sua presenza rischia di diventare superflua.
Nonostante questi limiti, la valutazione degli utenti è incoraggiante: DiaPay ha una media di 4,6 su circa 400 valutazioni, con oltre 50 recensioni. Questo quadro suggerisce che per molte persone il servizio risolve davvero il caso d’uso principale. Io, però, leggerei quel risultato insieme alla compatibilità del distributore e alle mie abitudini, perché una buona reputazione non può compensare un utilizzo troppo raro.
Chi dovrebbe installarla e chi può farne a meno
La consiglierei a chi lavora o studia in un luogo con distributori compatibili, compra spesso acqua, caffè o snack e non vuole dipendere dalle monete. È adatta anche a chi preferisce usare PayPal o una carta per ricaricare e desidera una procedura ripetibile. Il fatto che sia gratuita e classificata PEGI 3 la rende accessibile a un pubblico ampio, anche se l’utilità concreta resta legata all’ambiente in cui viene usata.
La eviterei, almeno inizialmente, se compro raramente dai distributori, se nel mio percorso non ne incontro di compatibili o se il pagamento diretto con carta è già veloce e affidabile. Non la installerei nemmeno aspettandomi funzioni da app alimentare completa: non è questo il suo ruolo. In questi casi aggiungere un’app potrebbe creare più gestione che vantaggi.
Per chi decide di provarla, il mio metodo è semplice: installarla, individuare un distributore compatibile, scegliere un solo metodo di ricarica iniziale e osservare per qualche settimana quanto spesso la utilizzo. Se diventa parte naturale delle pause, ha senso conservarla. Se resta inutilizzata nella schermata del telefono, la sua promessa di comodità non si è trasformata in valore reale per quella persona.
Il verdetto dopo la novità
DiaPay supera la prova del tempo quando risolve una necessità ripetuta, non quando viene usata soltanto per curiosità. La possibilità di ricaricare con monete, PayPal o carta di credito è concreta e ben allineata al problema dei distributori automatici. MatiPay ha scelto un ambito preciso, e proprio questa precisione rende l’app interessante per chi vive spesso quel contesto.
La sua debolezza è la stessa della sua specializzazione: fuori dai distributori compatibili, il valore diminuisce rapidamente. Non sostituisce sempre le monete, non rende inutile il pagamento diretto con carta e non è una piattaforma generale per mangiare e bere. È una scelta mirata, da valutare in base alla routine personale e non soltanto alla curiosità per un nuovo metodo digitale.
Con oltre 10 mila installazioni, DiaPay ha già trovato un pubblico di dimensioni significative, mentre la sua distribuzione gratuita elimina una barriera importante alla prova. La versione 5.5.0 mostra inoltre che il prodotto continua a essere mantenuto, un aspetto utile per un’app che deve accompagnare pagamenti ricorrenti e non soltanto un’esperienza occasionale.
La mia raccomandazione finale è quindi positiva, ma selettiva. Se davanti al distributore cerchi spesso monete, vuoi usare PayPal o preferisci preparare il credito in anticipo, la terrei installata e la integrerei nella routine. Se invece paghi già senza difficoltà con la carta o incontri distributori compatibili solo raramente, sceglierei la soluzione più diretta. DiaPay non ha bisogno di essere indispensabile per tutti: le basta essere affidabile e comoda nel momento preciso per cui è stata pensata.
Pro
- Pagamenti rapidi e gestione semplice delle operazioni dall’app.
- Interfaccia intuitiva
- adatta anche agli utenti meno esperti.
- Consente di tenere sotto controllo lo storico dei pagamenti.
- Riduce la necessità di utilizzare contanti o più strumenti di pagamento.
- Può risultare comoda per le transazioni quotidiane in mobilità.
Contro
- La disponibilità delle funzioni può dipendere dal Paese e dai servizi supportati.
- Potrebbero essere applicate commissioni per alcune operazioni.
- È necessario proteggere con attenzione credenziali e dispositivo.
- Eventuali problemi di connessione possono rallentare i pagamenti.
- Il supporto per banche o metodi di pagamento locali potrebbe essere limitato.
FAQ
Che cos’è DiaPay e a cosa serve?
DiaPay è un’applicazione pensata per gestire pagamenti e transazioni digitali direttamente dallo smartphone. Dopo l’installazione, l’utente può consultare le funzioni disponibili, collegare i metodi di pagamento supportati e controllare le operazioni effettuate. Prima di utilizzarla, è consigliabile verificare nel proprio Paese quali servizi siano realmente disponibili e leggere con attenzione condizioni d’uso, commissioni e limitazioni.
DiaPay è sicura per effettuare pagamenti?
La sicurezza è un aspetto fondamentale quando si utilizza un’app finanziaria. DiaPay può richiedere autenticazione, verifica dell’identità o altri sistemi di protezione per autorizzare l’accesso e le transazioni. Durante la nostra valutazione, consigliamo comunque di scaricare l’app esclusivamente da store ufficiali, mantenere aggiornato il dispositivo, usare una password robusta e non condividere mai codici, PIN o credenziali tramite messaggi o chiamate non verificate.
Quali metodi di pagamento e servizi supporta DiaPay?
I metodi di pagamento disponibili possono variare in base alla versione dell’app, al Paese di residenza e agli accordi con banche o fornitori esterni. Prima del download è quindi importante controllare la descrizione ufficiale e la sezione dedicata ai servizi supportati. In alcuni casi potrebbero essere accettate carte, conti collegati o portafogli digitali, ma non è garantito che ogni istituto o circuito sia compatibile.
DiaPay applica commissioni per pagamenti, trasferimenti o prelievi?
Le eventuali commissioni dipendono dal tipo di operazione, dal metodo di pagamento scelto, dalla valuta e dalle condizioni applicate nel proprio territorio. Alcune funzioni possono essere gratuite, mentre altre potrebbero prevedere costi fissi, percentuali o maggiorazioni per conversioni internazionali. Prima di confermare una transazione, è opportuno controllare il riepilogo dell’importo e consultare il tariffario ufficiale di DiaPay.
Cosa posso fare se una transazione DiaPay non va a buon fine?
Se un pagamento rimane in sospeso, viene rifiutato o non appare correttamente nella cronologia, è consigliabile controllare prima la connessione internet, il saldo disponibile, i dati inseriti e lo stato del metodo di pagamento collegato. Evitate di ripetere molte volte l’operazione per non rischiare addebiti duplicati. Conservate ricevute e schermate, quindi contattate l’assistenza DiaPay tramite i canali ufficiali fornendo i dettagli della transazione.